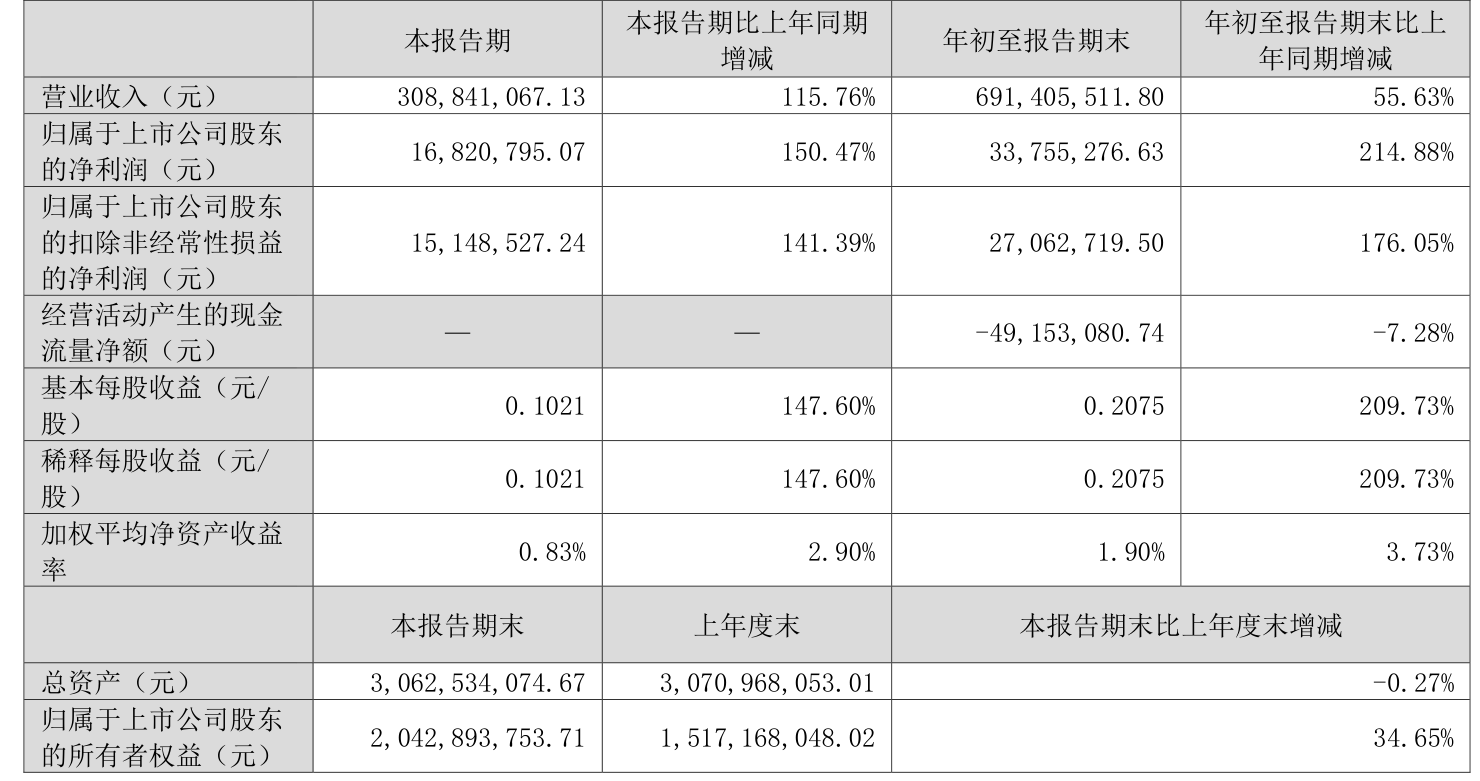
中天火箭:2026年前三季度盈利3375.53万元 同比扭亏
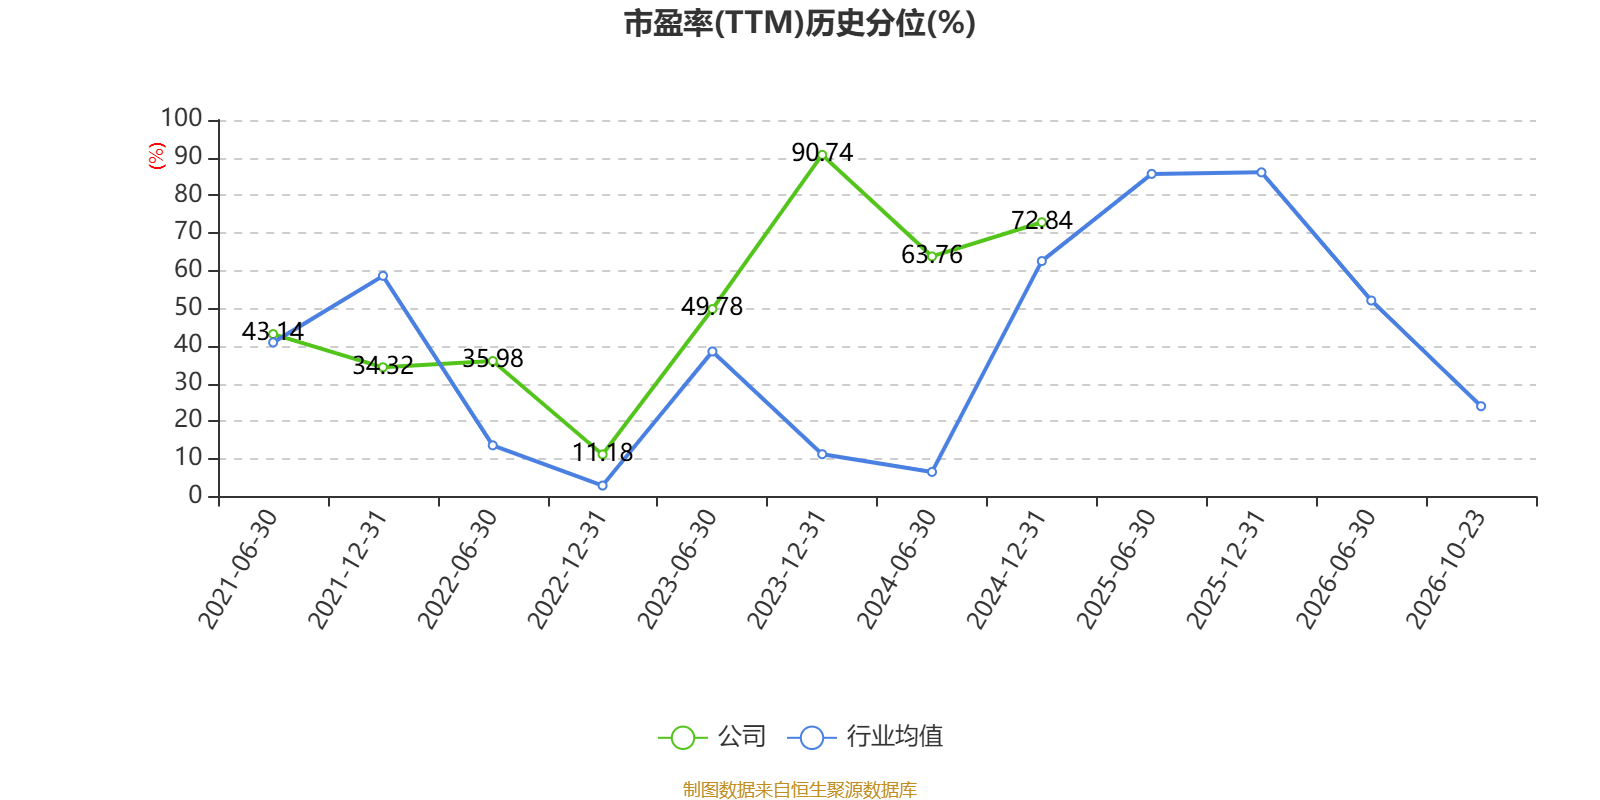
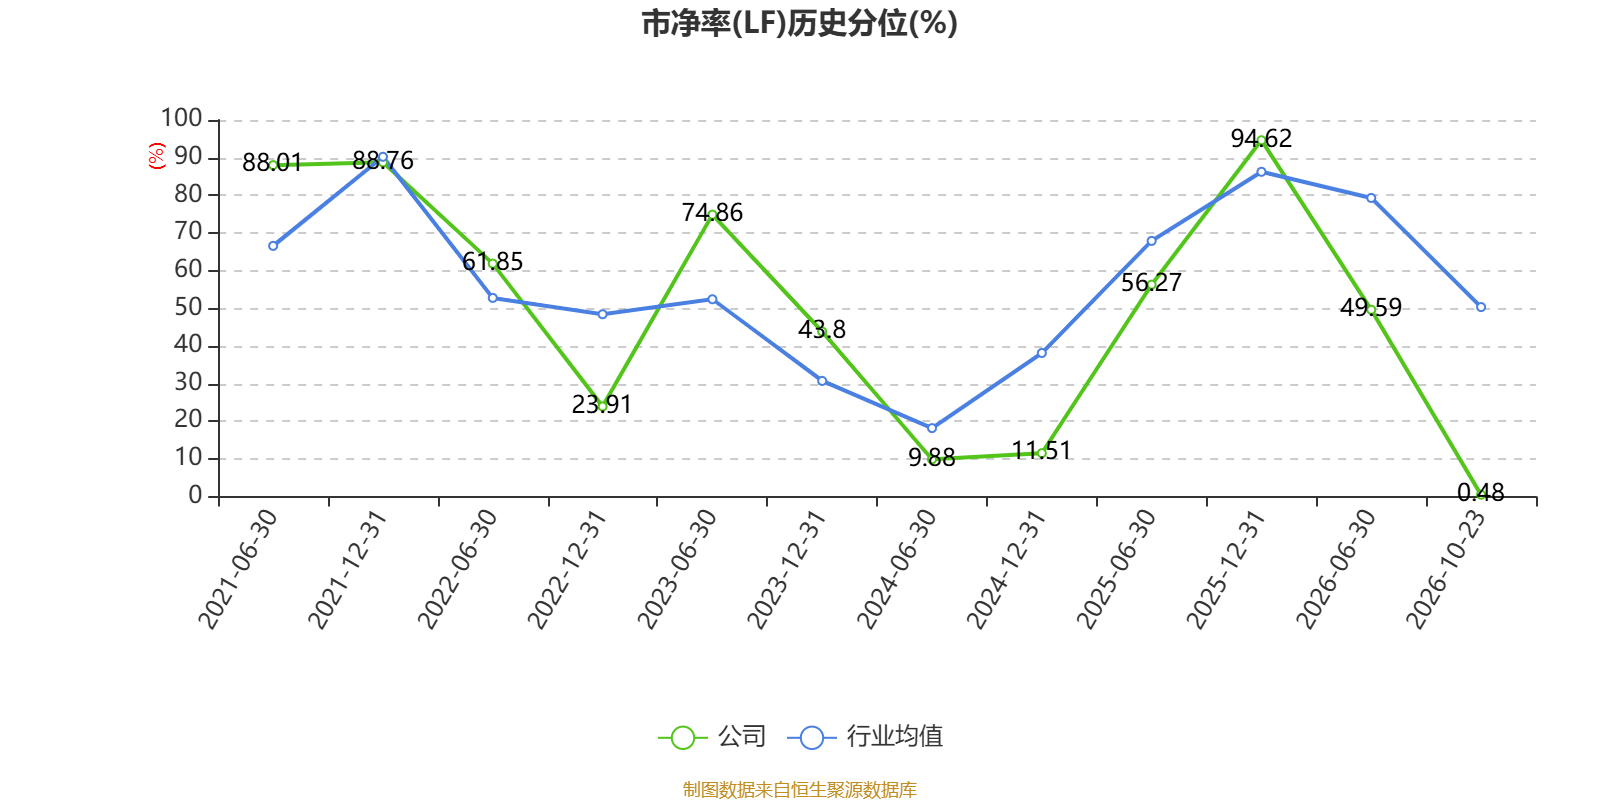
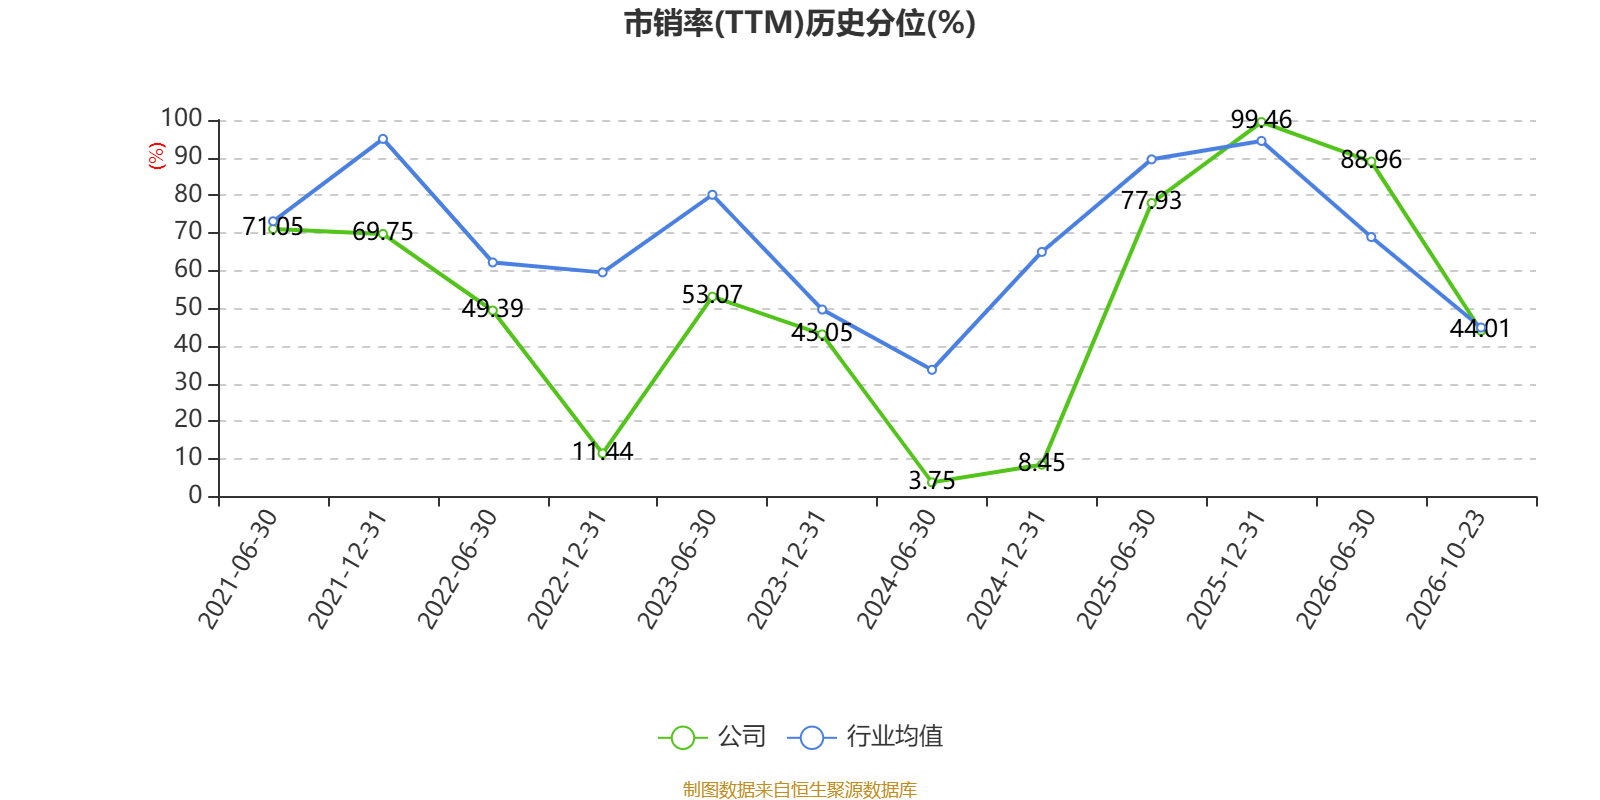
以10月23日收盘价计算,中天火箭目前市盈率(TTM)约为-179.72倍,市净率(LF)约3.41倍,市销率(TTM)约6.76倍。

资料显示,公司主要从事小型固体火箭及其延伸产品的研发、生产和销售。
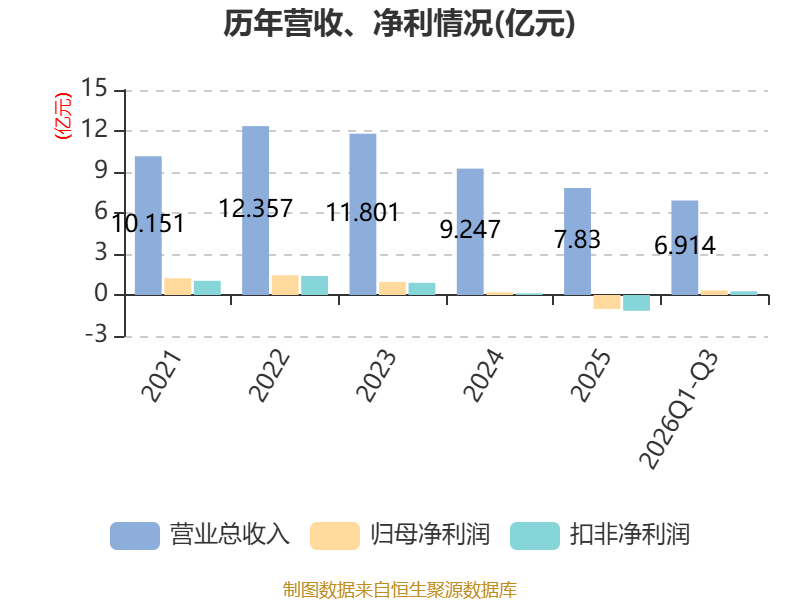
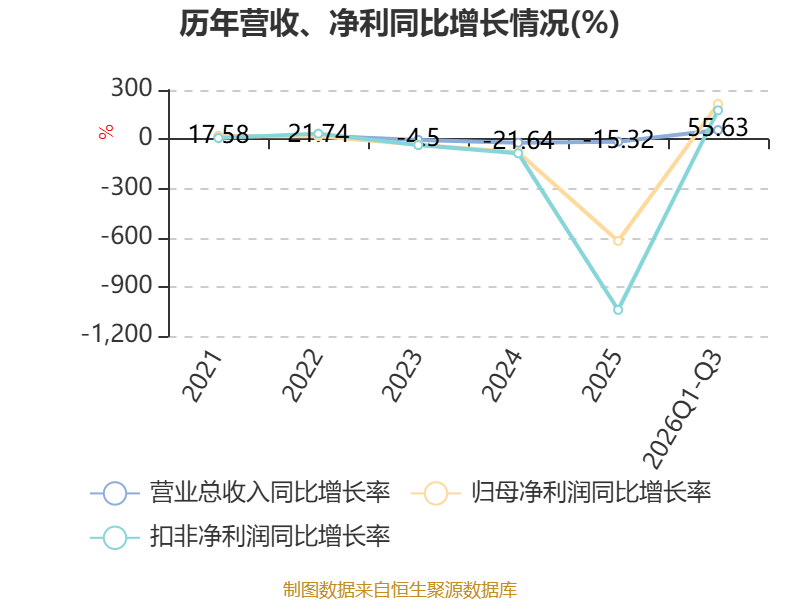
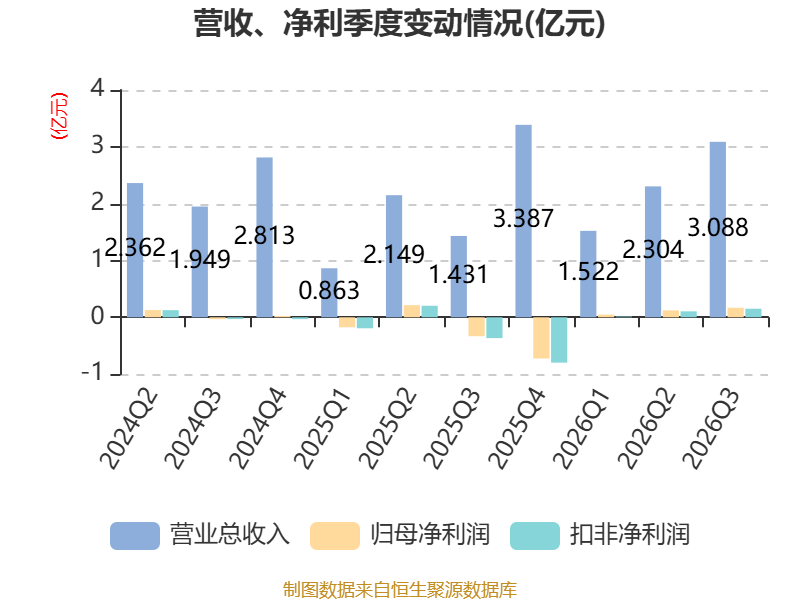
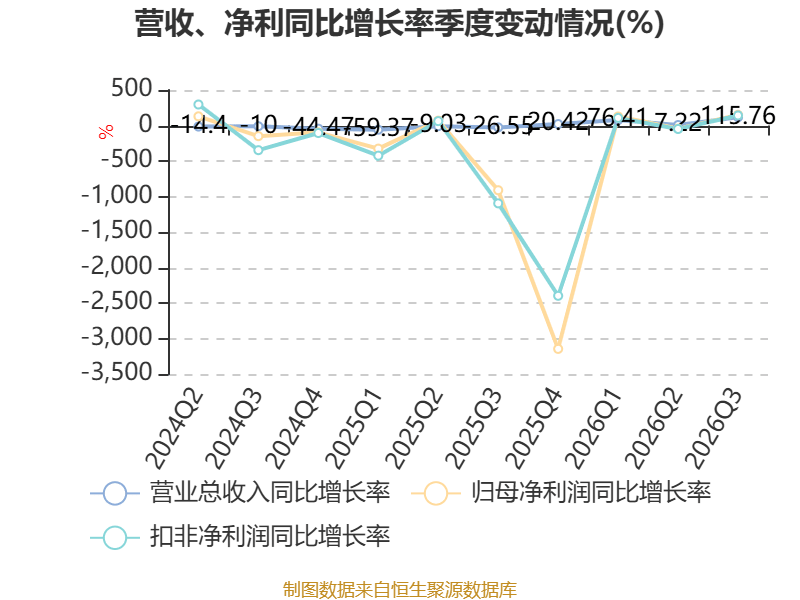
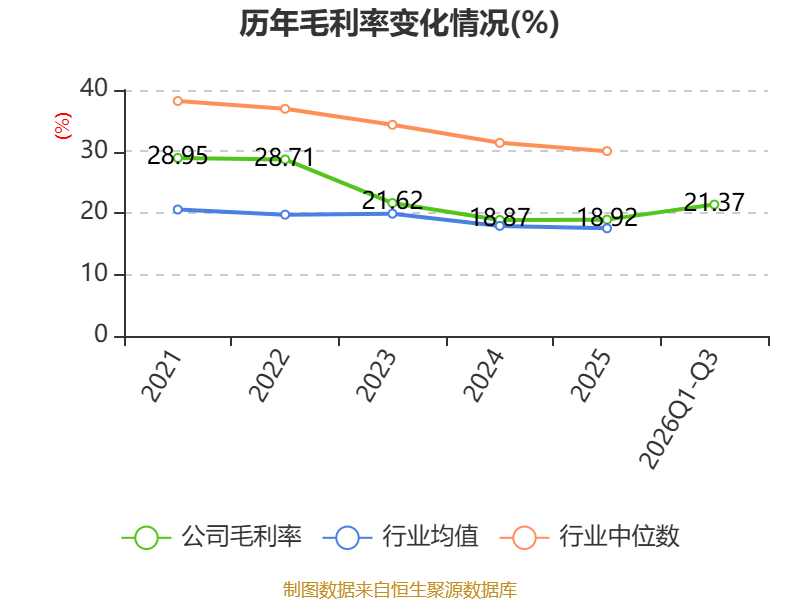
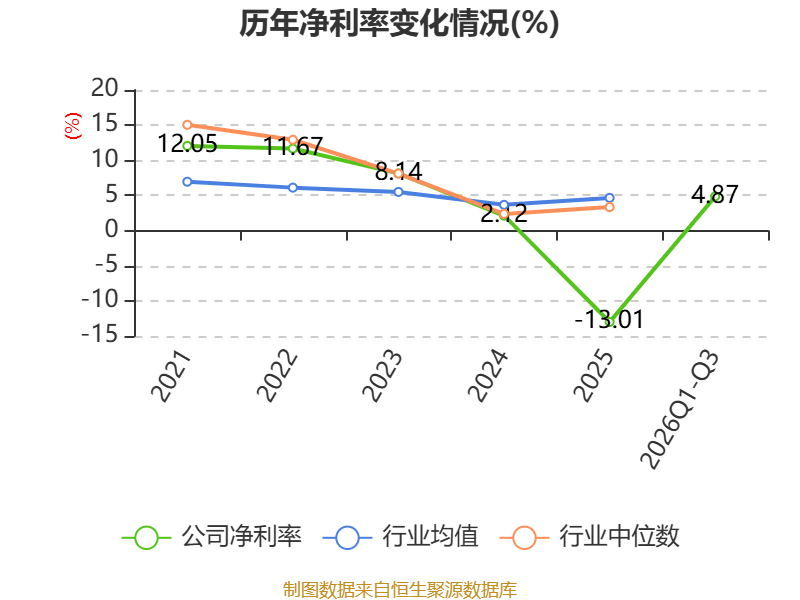


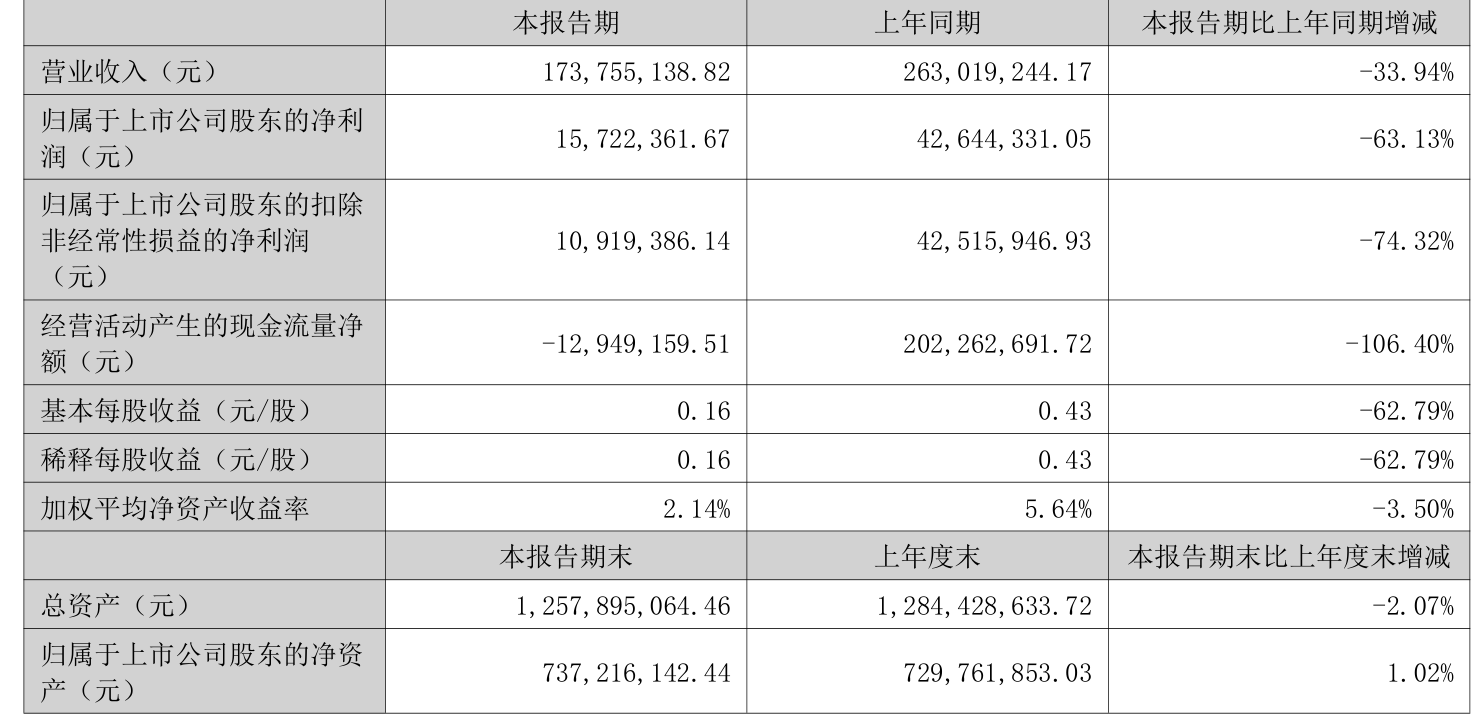
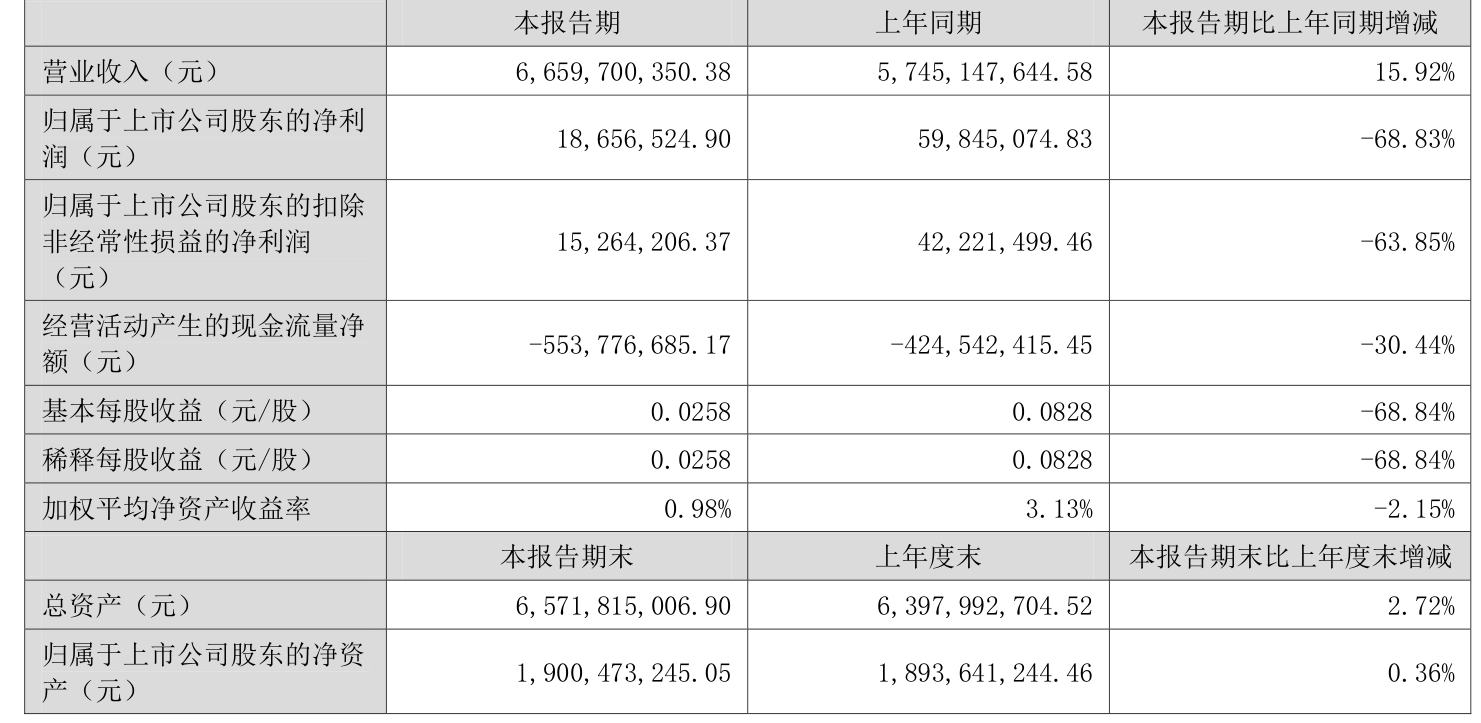
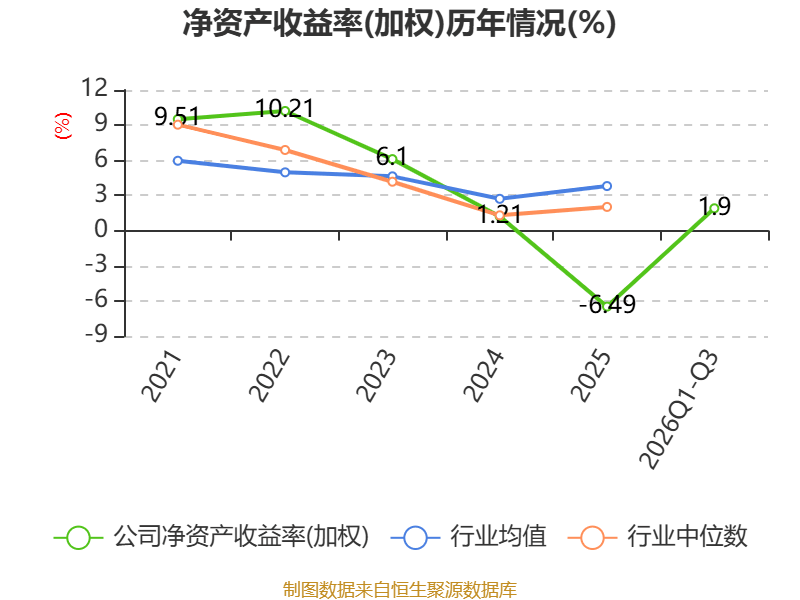
盈利能力方面, 2026年前三季度公司加权平均净资产收益率为1.9%,同比上升3.73个百分点。
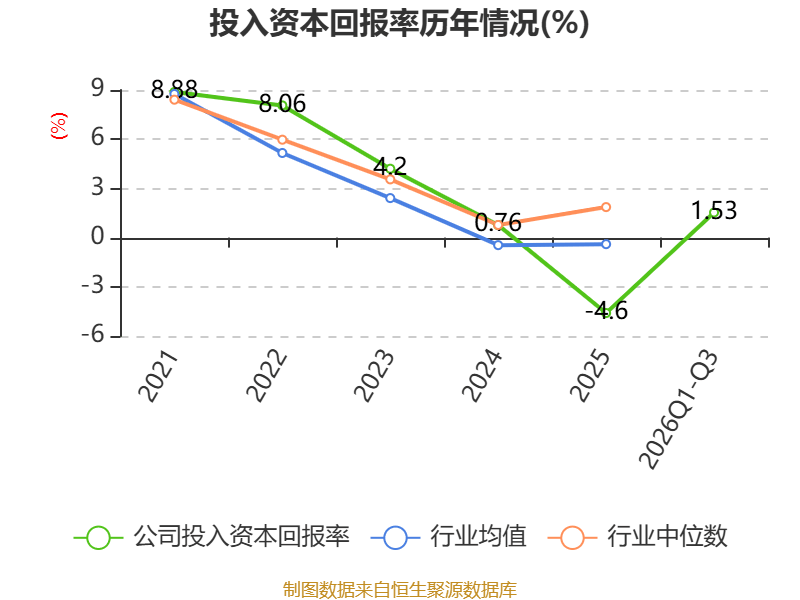
公司2026年前三季度投入资本回报率为1.53%,较上年同期上升2.67个百分点。
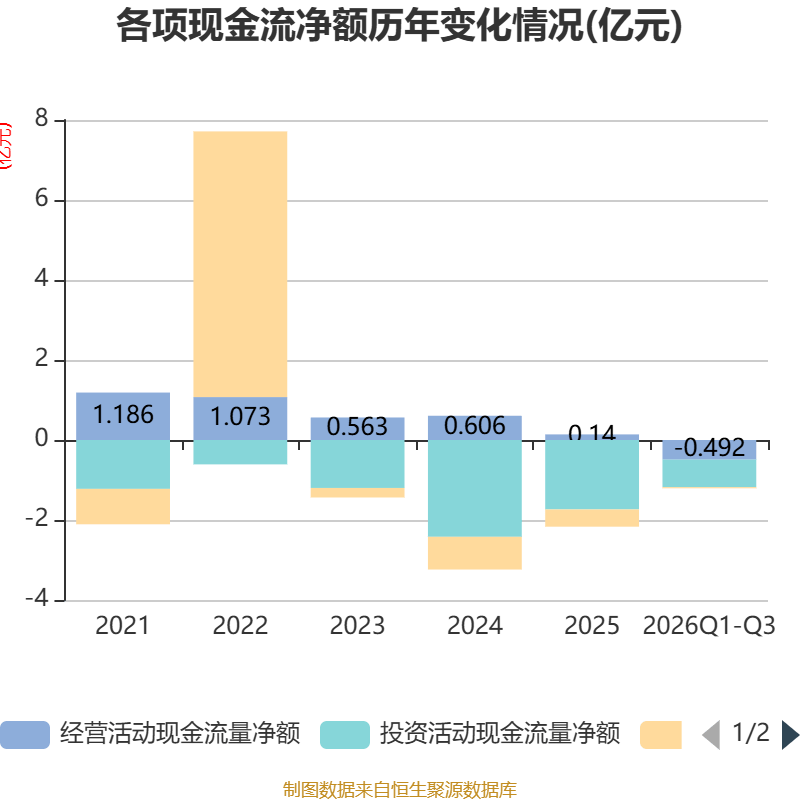
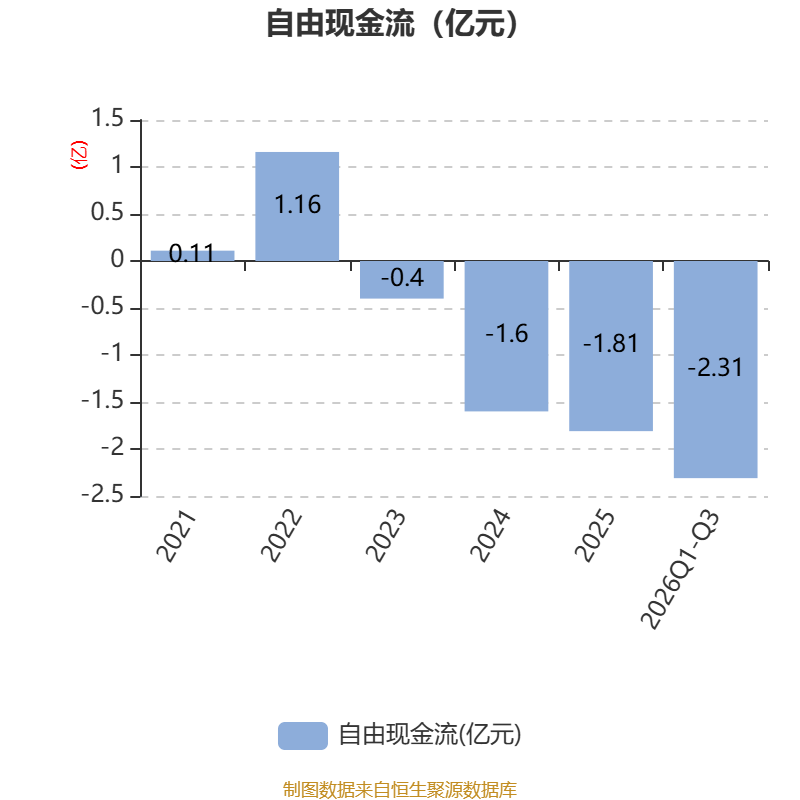
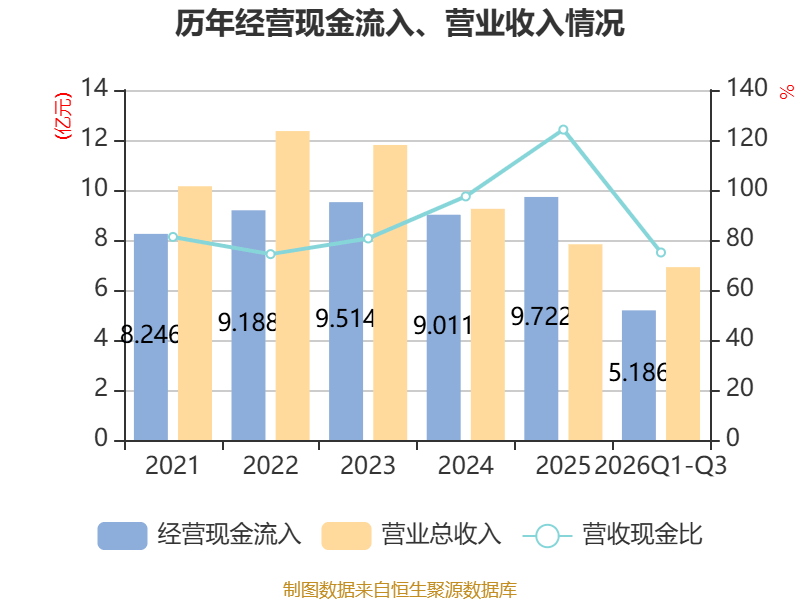
2026年前三季度,公司经营活动现金流净额为-4915.31万元,同比减少333.7万元;筹资活动现金流净额-276.81万元,同比增加3492.27万元;投资活动现金流净额-6868.03万元,上年同期为-1.2亿元。

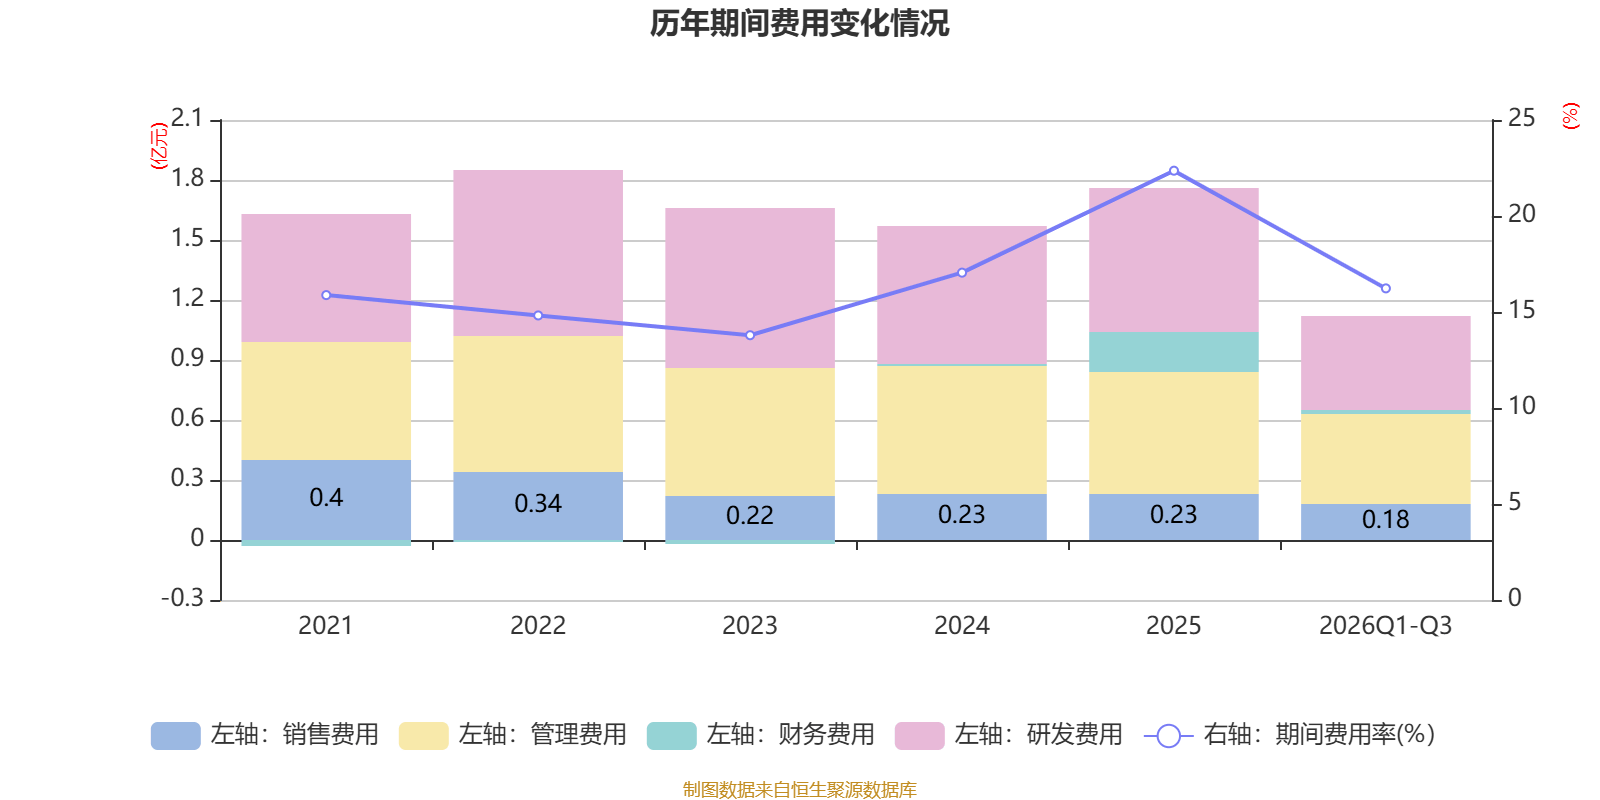
资产重大变化方面,截至2026年三季度末,公司货币资金较上年末减少19.92%,占公司总资产比重下降4.9个百分点;应收票据及应收账款较上年末增加18.57%,占公司总资产比重上升3.05个百分点;存货较上年末增加12.23%,占公司总资产比重上升1.95个百分点;固定资产较上年末减少2.64%,占公司总资产比重下降0.78个百分点。

负债重大变化方面,截至2026年三季度末,公司应付债券较上年末减少100%,占公司总资产比重下降15.99个百分点;合同负债较上年末减少42.76%,占公司总资产比重下降3.31个百分点;应付票据及应付账款较上年末增加13.35%,占公司总资产比重上升2.49个百分点;其他流动负债较上年末减少41.91%,占公司总资产比重下降0.82个百分点。
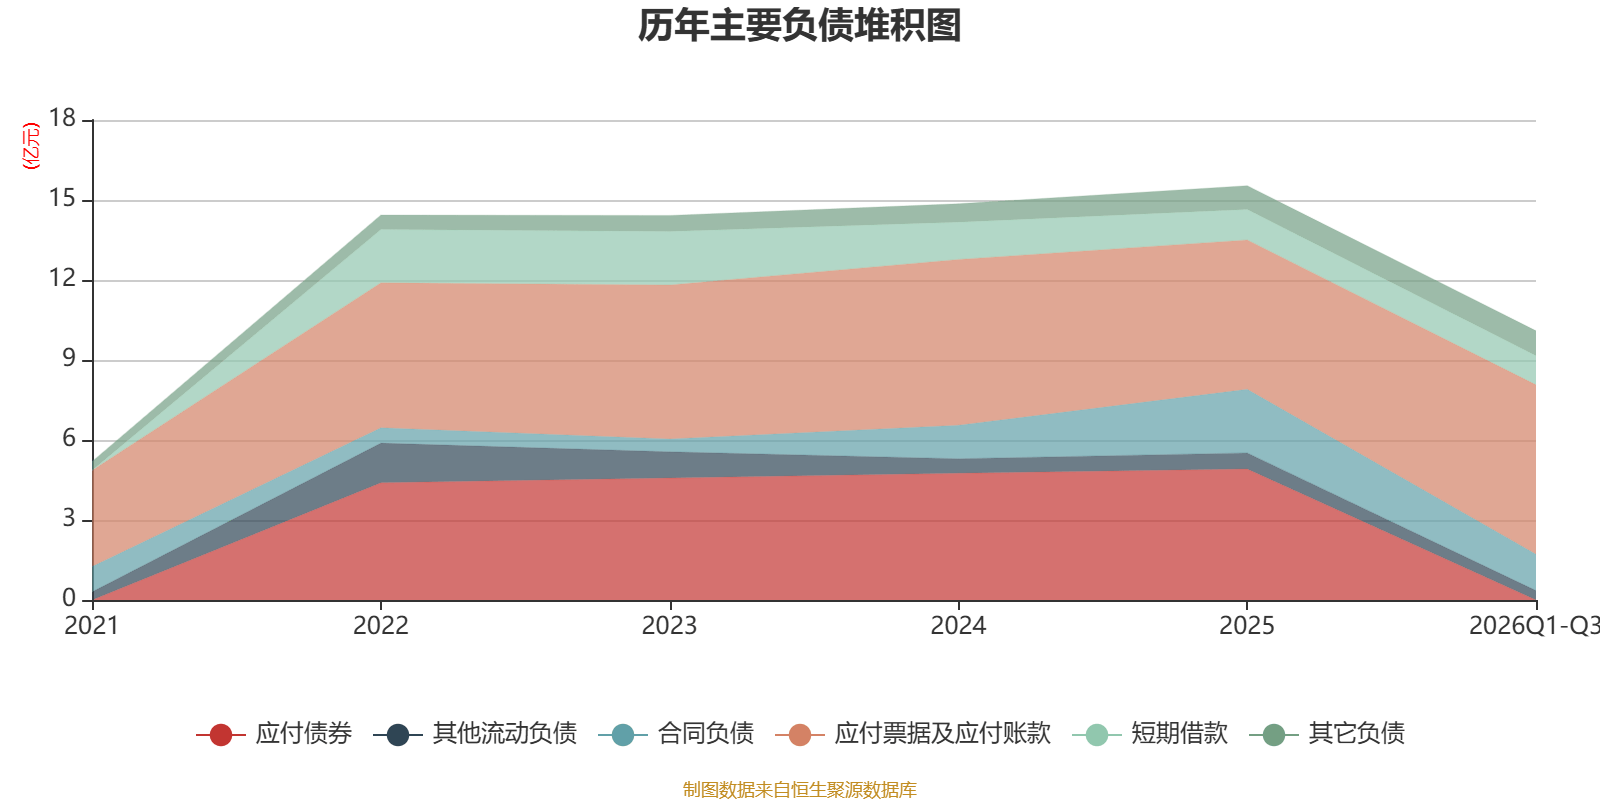
2026年前三季度,公司流动比率为1.99,速动比率为1.42。
三季报显示,2026年三季度末的公司十大流通股东如下表所示:
股东名称持流通股数(万股)占总股本比例(%)航天动力技术研究院507430.804272航天投资控股有限公司2237.6913.585021陕西电器研究所985.865.985189西安航天复合材料研究所538.523.269344河南鸢辉企业管理有限公司504.63.063412洋浦天塬投资有限公司402.072.440968陕西航天科技集团有限公司178.521.083822陕西省技术进步投资有限责任公司135.410.822077余君波89.340.542383张琼芳69.720.42327
指标注解:
市盈率=总市值/净利润。
当公司亏损时市盈率为负,此时用市盈率估值没有实际意义,往往用市净率或市销率做参考。
市净率=总市值/净资产。
市净率估值法多用于盈利波动较大而净资产相对稳定的公司。
市销率=总市值/营业收入。
市销率估值法通常用于亏损或微利的成长型公司。
文中市盈率和市销率采用TTM方式,即以截至最近一期财报(含预报)12个月的数据计算。
市净率采用LF方式,即以最近一期财报数据计算。
三者的分位数计算区间均为公司上市以来至最新公告日。
市盈率、市净率为负时,不显示当期分位数,会导致折线图中断。
中国教育支出高吗?
经合组织(OECD)于2026年9月29日发布年度报告《教育概览2026》。报告对比了各经济体的教育投入、办学质量等指标,是观察教育发展的重要国际参照。
其中,中国教育投入的三组2023年数据值得关注。
1、教育支出占政府总支出比重高于OECD平均 中国小学至高等教育公共支出占政府总支出的10.5%,高于OECD平均水平9.8%。
从财政支出结构看,教育占有较高比重。
2、教育支出占GDP比重低于OECD平均 从OECD国际可比数据来看,中国公共教育支出占GDP的比重仍低于OECD平均水平,教育投入强度还有提升空间。
3、高等教育生均投入低于OECD平均 按购买力平价(PPP)口径,中国高等教育生均机构支出为7710美元,OECD平均水平为22402美元,中国约为其均值的34.4%。
高等教育进入质量提升阶段,生均资源投入的重要性更加突出。
中国教育支出在政府总支出中占比不低;面对庞大的在校生规模,生均资源配置仍是关键。
衡量教育投入,既要看总量,也要看每名学生实际获得的资源。
注: 1、本文中国数据采用OECD Education GPS中的“China”统计口径,不包括港澳台地区。
2、OECD的3.4%统计小学至高等教育的政府教育支出;我国官方公布的4.00%为国家财政性教育经费占GDP比重,统计范围包含学前教育,经费来源还包括国有企业办学拨款、校办产业和社会服务收入用于教育的经费等。
两者统计口径不同,不宜直接比较。
本文为教育在线图文,欢迎转载和分享。
转载请注明:转自“EOL教育在线”
2026年养老金调整公布了吗?若提低控高,2000元以下的涨更多吗?
2026年度退休人员,基本养老金的调整通知截止到目前为止,依然是没有任何的风吹草动和蛛丝马迹。今天也是8月份的最后一天,也是最后一个工作日,但是我们个人,却没有看到任何关于养老金调整的消息,由此说明,养老金的调整截止到目前为止,还没有风吹草动和蛛丝马迹,当然是不是意味着2026年度养老金不再调整呢?我个人更加倾向于不调整的可能性。
因为我们要知道养老金的调整窗口,它每一年都是固定的,从3月份一直持续到7月底,在这段时间之内是养老金重要的一个调整窗口期,但是7月底之前我们并没有看到关于养老金调整的消息,所以说养老金很有可能会出现暂停调整的情形,一旦养老金暂停调整,那么就会出现一个情形,就是从过去21年的历程当中来看,已经打破了连续调整的这样一个惯例,所以说未来在养老金调整的过程中,或许也会出现大的一些方向改变。
规划纲要明确指出向较低人群倾斜,是否意味着低于2000元的人能涨更多呢? 毫无疑问,在规划纲要当中明确指出了作为退休人员来讲,尤其是待遇相对较低的人群,或许能够获得一个更高的养老金调整待遇,这一点是毫无疑问的,但是如何才能够做到这一点,没有具体的细则,能够充分的表明这一点,再加至2026年很有。
可能会暂停调整,所以说,即便能够做出向低收入人群倾斜,可能最快也需要等到真正养老金调整以后,才能够确定这件事情。
从我个人的角度来理解这件事情,原则上来讲,它大的方向是不会改变的,依然会遵循三结合的调整方式,依然可能会采取定额调整,挂钩调整,再加上倾斜调整相结合的原则来进行,但是在具体调整方面可以进行适当的优化,比如说提高定额调整的比重提高倾斜调整的比重而降低挂钩调整的比重,并且要保留挂钩调整,这相对来说才是公平合理的。
毕竟作为高收入人群来说也不会有太大的利益损失。
2026年如果能够继续调整,大概率可能会提低 也就是说2026年,如果说能够顺利的迎来养老金的正常调整,大概率可能会提高低收入群体的切身利益,能够更好地向低收入群体倾斜调整,但是如何做到这一点尚且是不得而知的,是否会单独出台一个倾斜调整专门针对于养老金待遇偏低的个人,比如说2000元以下的个人,他的这个增长水平相对于2000元。
以上的个人增长水平更高呢?以这样的方式来进行倾斜,是否能够实行我们尚且是不得而知的。
但是有一点可以肯定的是,至少自己相对于个人过去的调整,那么在今后调整的过程中也许是会更加有利的,比如说我们作为广大退休人员来说,有一个基本特征就是如果说你的养老金比较低,那么在过去来讲,它不会有一个更大的优势,尤其是在挂钩调整的过程中,而今后在养老金调整的过程中,那么这个调整可能就会更加占有优势了,比如说就会出台一个专项的倾斜调整,或者说降低挂钩调整的比重,这样的做法,对于低收入者来讲都会是比较有利的。
综上所述 2026年退休人员,基本养老金的调整通知截止到目前为止还是没有公布,但是我认为即使2026年养老金继续调整,大概率会进行相应的提低控高,尤其是作为低收入人群来说,或许会占有更大的优势,这一点是毫无疑问的,但是前提条件还是在于2026年是否能够正常的迎来养老金的调整,尚且是不得而知,我们只能够是去期待,如果说能够迎来正常的调整,而作为低收人群来说,尤其是养老金,每个月低于2000元的个人,或许会占有一个更大的优势。
感谢阅读,每天讲点退休知识那点事,本人专注于社保和退休领域,有喜欢我文章的小伙伴,不妨可以加我的关注,因为这样的话,就能够方便大家尽快的找到我,谢谢大家。