利润腰斩的特斯拉,要靠火箭救命?
作者 | 定焦One 金玙璠
马斯克又在讲新故事了,这次是特斯拉和SpaceX“合并”。
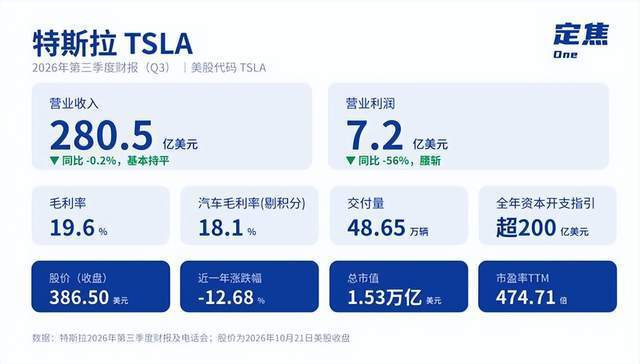
北京时间10月22日凌晨,特斯拉发布2026年三季度财报:交付48.65万辆,超出市场预期约5%,但同比仍下降2.1%;总营收280.5亿美元,和去年同期几乎一致;汽车收入下降3%;营业利润同比腰斩至7.2亿美元。
而SpaceX那边,刚交出营收增长161%、净利润44亿美元的季报,AI业务收入同比增长830%。
第二天股价上涨近8%,摩根大通把目标价从240美元翻倍到500美元。
特斯拉这份财报发布的前一天,马斯克在SpaceX的电话会上确认,两家公司的董事会已各自成立特别委员会,评估合并。
马斯克在电话会上列举了合并后的五大协同领域:超级智能软件、芯片设计、Terafab、机器人、星链连接性。
汽车,只是这张拼图里的一个数据采集终端。
当卖车陷入红海竞争,最理性的策略不是恋战,而是把战场转移到一个仍然拥有绝对优势的地方。
这是马斯克屡试不爽的策略,每当卖车生意被质疑,他就会抛出一个更大的故事。
2025年欧洲销量崩塌时,他讲Robotaxi;今年交付量首次下滑时,他讲Optimus量产;现在利润腰斩,他讲的是合并火箭公司。
受益于“合并”消息,特斯拉财报后上涨2.2%,但电话会开完,股价转跌,盘后跌幅一度扩大到2.5%。
跌的原因主要是电话会上将全年资本开支目标从超250亿美元降回超200亿美元;本季特斯拉资本开支为47.3亿美元,比市场预期的约79.5亿美元低了四成。
这一季也有好消息,自由现金流15.3亿美元转正,市场预期原本是负49.9亿美元。
怎么理解资本开支下调?一位关注特斯拉的投资人对「定焦One」表示,往好了看,特斯拉开始量入为出,不再大手大脚;往坏了看,钱花得慢了,说明这些AI新业务的盈利时间表也要往后推。
合并能不能成,特斯拉都要回答主业的老问题,比亚迪前三季度纯电累计领先特斯拉超过30万辆,小米YU7在国内细分市场数次超过Model Y,汽车的护城河还有多深?
01.毛利率回升,利润腰斩
先说结论。
这份财报没有市场担心的那么差,毛利率甚至比预期好,但特斯拉的汽车业务已经停止增长,赚的钱主要拿去养AI和机器人了。

特斯拉2026年Q3业绩
本季总营收280.5亿美元,和去年同期几乎一致,但业务结构变了。
汽车收入下降3%,均价同比下滑和交付减少是主要拖累,FSD订阅带动的附加销售抵消了一部分;储能下降15.6%,是本季唯一低于预期的板块,但电话会透露,储能毛利率从20.4%上涨到33.1%,2027年的Megapack产能几乎售罄;服务及其他上涨32.5%到46.1亿。
FSD订阅用户达到174万,单季净增26万,是增长最快的一次。
需要注意的是,本季汽车交付量48.65万辆,超了预期,但有“水分”。
其中有2.2万辆是靠消化库存补上的,实际产量仅为46.4万辆。
汽车毛利率回升是最大亮点。
剔除积分收入后,汽车业务的毛利率达到了18.1%,环比二季度提升近2个百分点。
更关键的是,“躺赚”的碳积分收入本季度只剩1.13亿美元,同比下跌73%,这意味着毛利率的提升几乎全靠卖车本身。
粗算一笔单车账,剔除积分后每卖一辆车毛利约7600美元,环比多赚约700美元。
这是Model Y长轴版这类高价车型占比提升,产品结构改善带来的。
卖车的赚钱能力在回升,营业利润为什么还是腰斩了?因为特斯拉太“烧钱”。
经营费用同比增长39%至47.8亿美元,其中,研发费用飙升69%至27.6亿美元,平均每天烧掉3000万美元。
这笔钱流向了AI项目、Cybercab和Optimus的量产准备。
另有股权激励11.65亿,大头来自2025年CEO薪酬方案。
算一笔账,如果把费用拉回去年同期水平,本季营业利润是正增长的。
电话会上,马斯克对Optimus的预期管理明显保守。
他说量产爬坡会相当颠簸,“有一万件事都必须做对,进度取决于其中最慢的那一件”,这些问题他预计到2027年底才能解决完。
Robotaxi也类似,特斯拉反复说扩张的前提是安全,但对手Waymo已经把无人车开进美国15个城市,车队约4000辆,每周付费订单50万单。
特斯拉是否跑不过对手了?市场已经开始怀疑。
特斯拉现在的处境是,卖车的钱越来越难赚,要养的新业务越来越烧钱,而AI兑现的时间表还可能往后推。
与此同时,中国车企正在全面逼近。
02.比亚迪、小米、零跑,中国车企全面逼近
十五年前,在彭博电视的演播室里,记者问马斯克怎么看比亚迪这个对手。
马斯克反问,“你见过他们的车吗”。
十五年后的今天,比亚迪的纯电销量已经连续两年在全球范围内超过特斯拉,2026年前三季度累计销量(163万辆)领先特斯拉(132.5万辆)超过30万辆。
除了销量反超,中国头部车企在盈利能力和产品迭代速度上,也在提速。
市场此前把比亚迪当成“传统车企”,把特斯拉当成“用软件重新定义汽车的科技公司”。
但翻开财报,比亚迪上半年汽车业务毛利率22.3%,而特斯拉本季剔除碳积分后,这个数字是18.1%。
一家被给予传统制造业估值的公司,卖车比一家科技公司多赚四个百分点,那特斯拉的“科技溢价”究竟靠什么支撑?
中国车企为什么能追得这么快?上述投资人对「定焦One」表示,中国车企把一款车的开发周期压到了两年上下,上市后不断推改款、加配置,智驾硬件先装上车,功能后续再开通,一两年内都有新鲜感。
纯电车的结构比燃油车简单得多,改起来快,成本也跟着规模往下走。
而特斯拉还是靠经典车型打天下。
在全球市场,特斯拉还占优,但窗口期正在收窄。
特斯拉在欧洲确实回暖了,前8个月欧盟销量同比增长65.9%,从马斯克政治风波的低点里爬了出来。
与此同时,中国品牌在欧洲的份额,一年内从5.3%翻倍到11.3%,比亚迪今年前两个月在当地的注册量已经连续超过特斯拉。
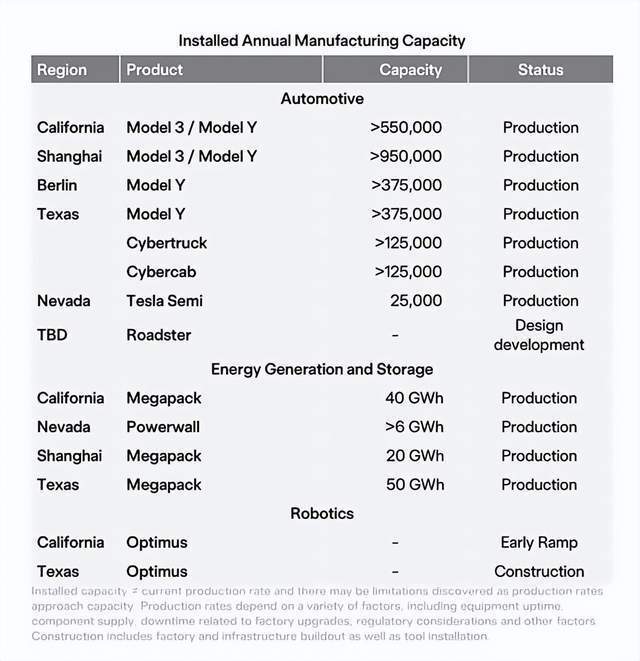
特斯拉全球产能表(上海工厂95万辆)
图源 / 特斯拉2026年Q3财报
中国市场更不用说,特斯拉在国内新能源厂商零售榜上已经被零跑和鸿蒙智行超越,掉到第六。
Model Y今年前9个月还是国内SUV终端销量第一,但1月被小米YU7单月反超。
Model 3所在的20万元以上轿车市场,第一名成了小米SU7。
中国市场很难再拉动特斯拉的增长,9月中国批发9.5万辆,同比增长5%,其中,出口增长58%,国内零售反而下滑约9%。
上海工厂年产能超95万辆,越来越多的产能在服务海外市场。
唯一还能让特斯拉保持身位的,是FSD软件生态。
174万活跃订阅用户,同比增长67%,订阅毛利率高达90%,中国车企没有对等的经常性收入。
不过中国车企正在用更快的硬件迭代,争抢这个时间窗口。
当消费者发现用更少的钱能买到硬件更新、配置更强的车,软件的故事,就得换种讲法了。
03.合并SpaceX,一场3.5万亿美元的市值管理
当特斯拉的估值,被汽车行业的周期性、日益激烈的竞争拖累,马斯克抛出与SpaceX合并的话题,可谓是又一次市值管理的操作。
两家公司加起来估值约3.5万亿美元,如果成行,将是史上最大的一笔企业并购。
10月20日SpaceX电话会上,马斯克确认双方董事会各自成立独立董事特别委员会评估合并,他表态支持,但以利益冲突为由回避讨论。
隔天在特斯拉电话会上,他没有给出更多信息。
特斯拉股东这边需要全体股东过半数同意,门槛很高,马斯克自己承认合并已成定局是言过其实。
但铺路的工作一直在做。
12月3日股东大会的委托书已经交了,董事Ehrenpreis今年2月先进了SpaceX董事会,马斯克的薪酬方案里写着控制权变更时快速兑现的条款,巴克莱预判公告可能在股东大会前官宣。
两家公司的股权也早就开始交叉,特斯拉今年1月投给xAI的20亿美元,随着xAI并入SpaceX,变成了约1900万股SpaceX股票。
如果一家卖车的公司,和一家送火箭上天的公司合并,对特斯拉的股东到底意味着什么?
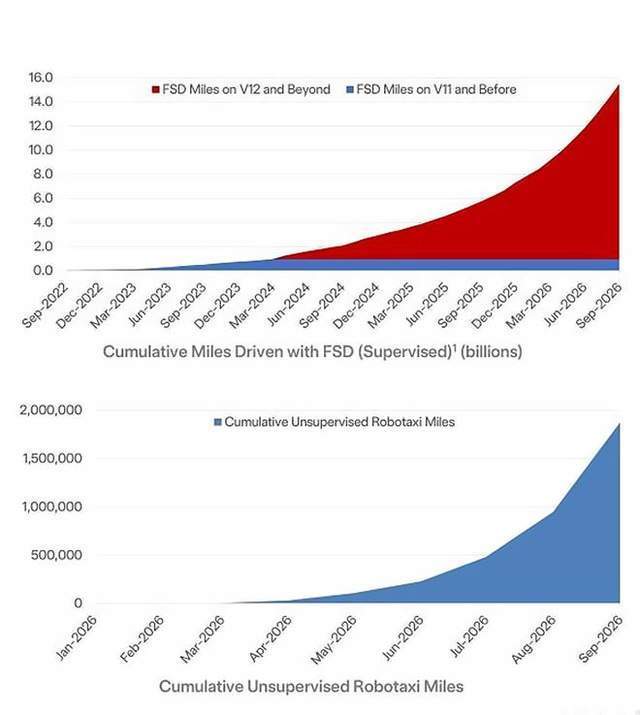
Robotaxi里程与FSD累计里程
图源 / 特斯拉2026年Q3财报
先看两家公司都有什么。
SpaceX手里是算力和算力变现,三季度算力云收入76亿美元,已经超过星链所在的连接业务,成了最大板块,新部署的算力回本周期不到一年。
特斯拉手里是物理世界的AI载体,FSD跑出来的百亿公里级数据,Robotaxi的无安全员运营(截至末本季里程累计约200万英里),Optimus刚开跑的量产线。
拼起来,是从芯片、算力到机器人、火箭的全栈。
对特斯拉股东,这是把一家营业利润率2.6%的车企换成AI资产的机会,同时风险是把汽车现金流交给更大赌局。
特斯拉账上还有约454亿美元现金。
而SpaceX单季资本开支196亿美元,四季度指引350亿到400亿美元,烧钱量级是特斯拉的四倍以上。
所以此时的问题是:你相不相信马斯克在汽车业务红利消退后,能凭借算力与航天,在一个比汽车行业残酷得多的、由巨额资本开支驱动的领域里,建立起新的垄断性壁垒?
内蒙古好羊肉重庆开“涮”
中新网重庆10月23日电 题:内蒙古好羊肉重庆开“涮” 中新网记者 李爱平 重庆人的话题,常常与火锅有关。10月23日,第11届中国(重庆)国际火锅产业博览会在重庆国际博览中心开幕,内蒙古第三届涮肉产业品牌推介会也在重庆启幕。
这也意味着,金秋时节,内蒙古草原羊肉与山城重庆来了一次“双向奔赴”。
展馆里,锅底翻滚,白雾升腾,432平方米的内蒙古展区,26家内蒙古农牧企业带来牛羊肉、调味品、火锅底料等两百余种产品,现场开涮。
图为民众在重庆国际博览中心内蒙古展区前品尝火锅。
吕俊峰 摄 记者在展区现场看到,展台前,薄薄的羊肉片下锅,翻几滚,颜色一变即被捞出,有人不蘸料就开始品鲜,有人端着纸碗排着长队,还有人围着锅边等着下一片肉熟,工作人员忙碌不迭,时不时添肉添汤。
内蒙古锡林郭勒盟一家参展企业的销售经理王殿平说,锡林郭勒盟的草原羊,每年屠宰期约三个月,他的客户遍布全国各地,此次来重庆,希望内蒙古好羊肉能够有更好的市场。
展会现场,重庆市民杨女士表示,以前在内蒙古吃过冰煮羊,这次在重庆再吃到内蒙古的羊肉,觉得非常欣喜。
她说:“重庆火锅本来就涮牛羊肉,也看重新鲜,如果品质够好,内蒙古羊肉和重庆火锅可以搭在一起。
” 来自马来西亚的品牌对接人李舒渝说,其所在企业的火锅酱料已有三款面向中国内地市场,借助此次展会,她希望开拓重庆和内蒙古的市场。
“内蒙古牛羊肉品质有基础,与东南亚酱料在火锅消费场景中有搭配空间。
如有机会,未来将到内蒙古考察市场,了解当地牛羊肉加工、供应和合作条件。
” 内蒙古自治区农牧厅党组成员、副厅长海山表示,2025年,内蒙古牛肉产量达101.7万吨,羊肉产量达102.9万吨,是全国首个牛羊肉产量突破双百万吨的省区。
内蒙古坚持养殖、屠宰、加工协同发力,源源不断产出品质优良、风味独特、量大劲足的草原牛羊肉,为全国火锅市场提供优质原料,为广大消费者奉上地道草原美味。
“重庆、内蒙古虽隔千里,合作不分山海。
”海山表示,重庆是享誉全国的火锅之都,火锅产业基础雄厚、市场活力充沛,和内蒙古牛羊肉产业有着天然的合作契合点。
未来,两地将以肉为媒,以锅为桥,把草原的资源优势转化为产业优势、市场优势,携手推动两地乡村全面振兴。
(完)
风口上的黄酒:江浙沪之外的增量战
本报(chinatimes.net.cn)记者黄兴利 北京报道 不管是对接大商谈判,还是走访区域市场,浙江古越龙山绍兴酒股份有限公司副总经理、女儿红酿酒有限公司董事长柏宏的出差清单还在不断加长。谈及今年黄酒在资本市场受到关注,柏宏在10月22日举行的2026新消费产业大会期间接受《华夏时报》记者专访时指出,“资本关注是好事,但热度能不能持续,最终取决于企业基本面。
” 酒业历来是观察食品产业消费转型与渠道变革的核心窗口,消费者购物篮里的细微变化,最先体现在酒品动销、价格带与品牌格局之上。
当行业告别粗放铺货,转向争夺长期留存的消费心智,在这一轮全球酒业价值重估浪潮中,黄酒赛道是极具代表性的样本:行业体量偏小、全国化格局未定、大众消费认知仍待培育,既是短板,更是尚未充分挖掘的增量空间。
增量窗口与长期成色 黄酒板块近期在二级市场走出一波先扬后抑的行情。
9月资金集中进场拉动古越龙山、会稽山股价上行,古老酒种短暂站上消费风口,不过热闹没有持续太久,近期板块进入回调区间,市场分歧显现。
资本来去之间,也把一个核心问题抛给产业:短期行情能不能转化为品类升级的持久动力? 在接受本报记者采访中,柏宏对资本市场之于黄酒产业的意义给出了审慎判断:“资本市场关注黄酒,对产业和品牌是求之不得的好事,但关键在于能否持续。
”他直言,若热度如“冷热病”般来去匆匆,对产业和品牌而言也是挑战,“企业如果自己没做好,资本市场不会持续关注,这是相辅相成的。
” 与资本热度相呼应的,是整个消费端的结构性变化。
“在中国,一个家庭的消费者一年面对的品牌大概有1200个,但是他买到家里只有75个品牌。
”纽锐拓消费者指数首席业务增长官赵晖在10月22日举行的2026新消费产业大会上透露出一组数据:每年消费品的新增品牌占比一般在3成到4成,新品的存活率只有19%,80%的新品活不过一年,新品大量出现,消费者的决策会越来越重要。
赵晖指出,消费者购物篮正在重构,企业要用好集团全品类协同来承接更多需求空间;在平替与升级需求并存的价值重构下,应以更丰富的产品矩阵适配差异化消费诉求,在决策重构下,要以场景思维打造差异化渠道布局,覆盖日常采购、种草转化、即时消费、礼赠等多元场景。
酒业赛道的分化,正是这一轮消费变迁的缩影,白酒不再只盯渠道压货,而是转向终端动销与开瓶率,黄酒则借力高端化重估价值,路径不同,方向一致:规模扩张让位于价值深耕,竞争从“铺货能力”转向“留在购物篮里的能力”。
“当前酒业告别产能扩张、渠道驱动的传统增长模式,进入以消费者为核心的价值深耕时代。
消费已成为产业迭代的核心驱动力,行业唯有全面向C端转型、适配新消费趋势,才能穿越周期、实现高质量发展。
”中国酒类流通协会会长秦书尧在上述大会上如此指出。
不过,与白酒在存量盘里深度内卷不同的是,黄酒被市场认为仍有增量故事可讲。
在柏宏看来,规模以上黄酒企业总营收仅百亿元出头,料酒赛道约五百亿元,和白酒几千亿的盘子体量差了一个量级。
此外,他指出,绍兴黄酒占整个黄酒品类还不到三分之一,除江浙沪核心市场外,全国绝大多数区域都还是增量。
但增量市场不代表低烈度竞争。
随着资本热度升温,低度饮、气泡酒、网红款批量冒头,会稽山气泡黄酒“一日一熏”上市当年销售破亿元,是近年少有的流量单品,但行业内也注意到,这类产品后续普遍面临复购乏力的问题,根子多在口感适配不足。
柏宏表示,年轻化是黄酒品牌的必然要走的一条路,但不能把年轻化局限在单一产品上,低度、气泡这类轻饮新品,在起步阶段往往存在配方、口感上的短板。
他提及,行业当下普遍在优化配方,目标是打磨出口感更适配大众的产品,追求形成稳定复购。
渠道驱动全国化提速 流量或许可以快速引爆一款产品,却很难支撑一个品类长期走下去。
江浙沪之外的增量要落地,渠道是第一道关口。
值得关注的是,白酒行业进入深度调整,正在给黄酒带来一波确定的渠道红利。
大批白酒优质经销商生意收缩,开始向外寻找第二增长曲线,黄酒龙头企业也顺势积极开展全国化招商。
今年春糖期间,古越龙山举行西南市场招商启动会,设立西南分公司,对四川、重庆、云南、贵州、广西、西藏等市场进行整合,统筹运作。
会稽山也在今年密集对接国内头部白酒流通大商,包括河南茅五剑、四川盛世群运等长期运营茅台等名酒的经销商,围绕兰亭高端黄酒签署区域战略合作。
谈及与白酒大商合作,柏宏透露,女儿红在大商合作上的空间很大,原因在于古越龙山此前已与众多白酒大商建立合作基础,而女儿红作为后发品牌,在深度合作上更具灵活性与开拓余地。
据柏宏介绍,女儿红正密集对接全国性大商,其中,女性大商群体成为差异化突破口。
他举例称,今年9月,女儿红与中国酒业商业精英女性组织“芳樽荟”联名产品在邛崃发布,瞄准白酒行业女性大商的渠道资源。
黄酒主流价位长期困在中档大众区间,对标白酒百元价格带。
有白酒经销商曾对本报记者分析,制约黄酒发展的核心因素集中在消费基础与价格体系两个层面,一是黄酒的消费群体区域性强,消费习惯的培养需要漫长周期,二是黄酒价格带长期偏低,大众主流产品集中于百元以下及百元区间,高端价格带缺乏有效支撑。
正因如此,龙头企业开始主动向上突围,会稽山借力兰亭、古越龙山强化国酿,集体布局500元及以上价位,试图拉动品类价格带上行。
目前,高端线的增长已经在财报兑现,古越龙山2026半年报显示,国酿、青花醉高端系列营收同比增9.81%,青花醉增幅35.17%。
柏宏介绍,女儿红主力锁定100元至500元,主力集中在200元—300元。
他指出,古越龙山国酿、青花醉本质还是高端线,黄酒产业想要摊薄整体成本,核心还是要把几十元价位基础款的规模做起来,腰部产品持续起量,才是抬升整体毛利、分摊企业运营开支的关键。