中国版“筷子夹火箭”来了!大航跃迁完成箭体回收塔架地面试验
时至今日,航天工具已经进入可回收和重复使用的时代,在这方面,马斯克的SpaceX公司掌握着全球最先进的技术,特别是星舰所用的“筷子加火箭”技术,被认为是目前最简洁、便捷,也最先进的火箭回收技术。
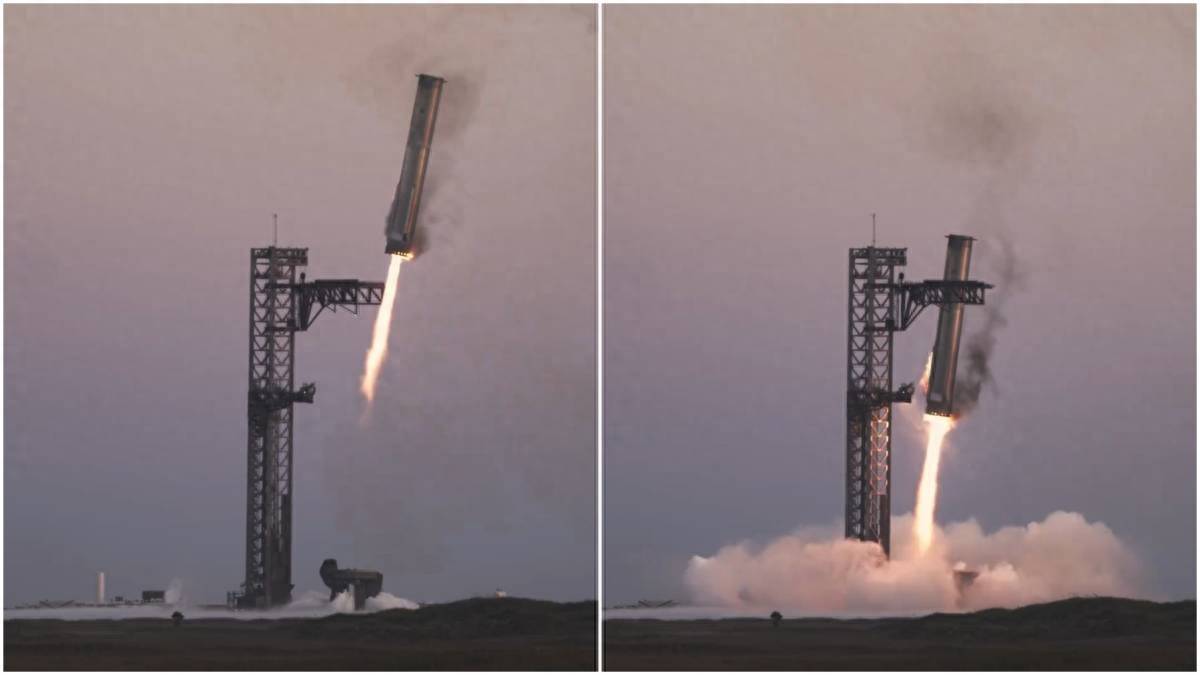
目前我国也有航天公司在这方面进行了研发试验。
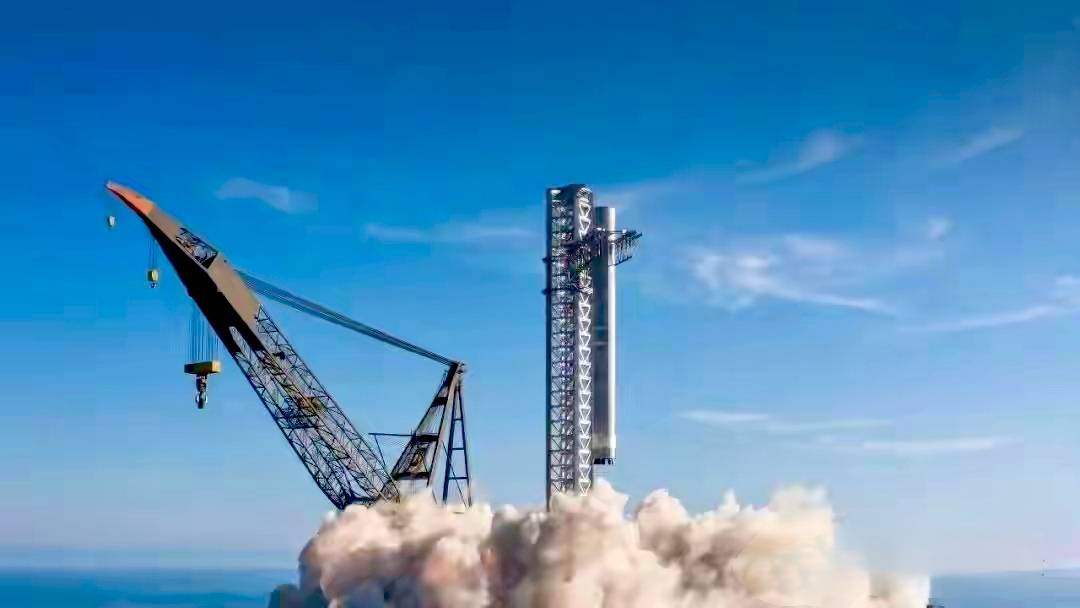
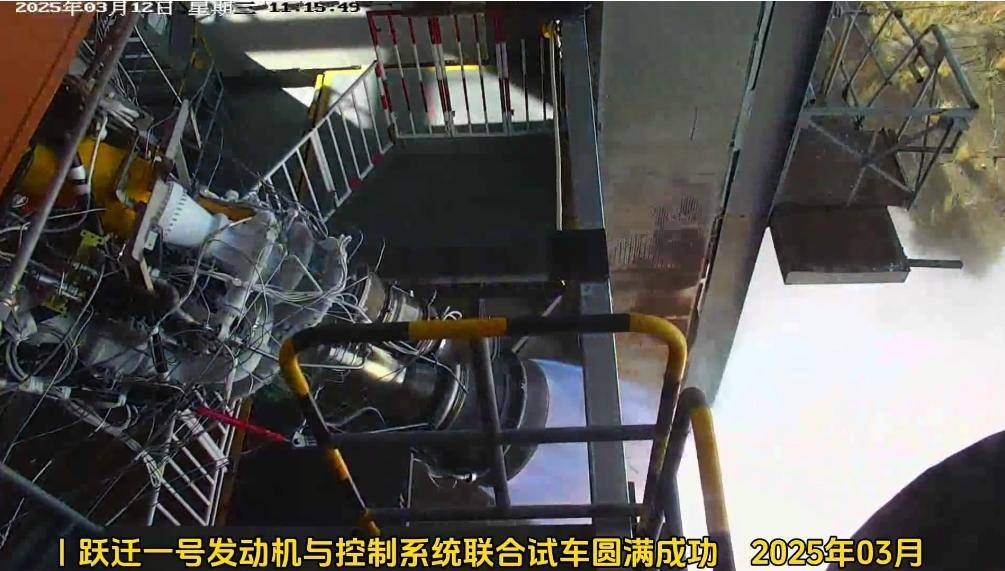
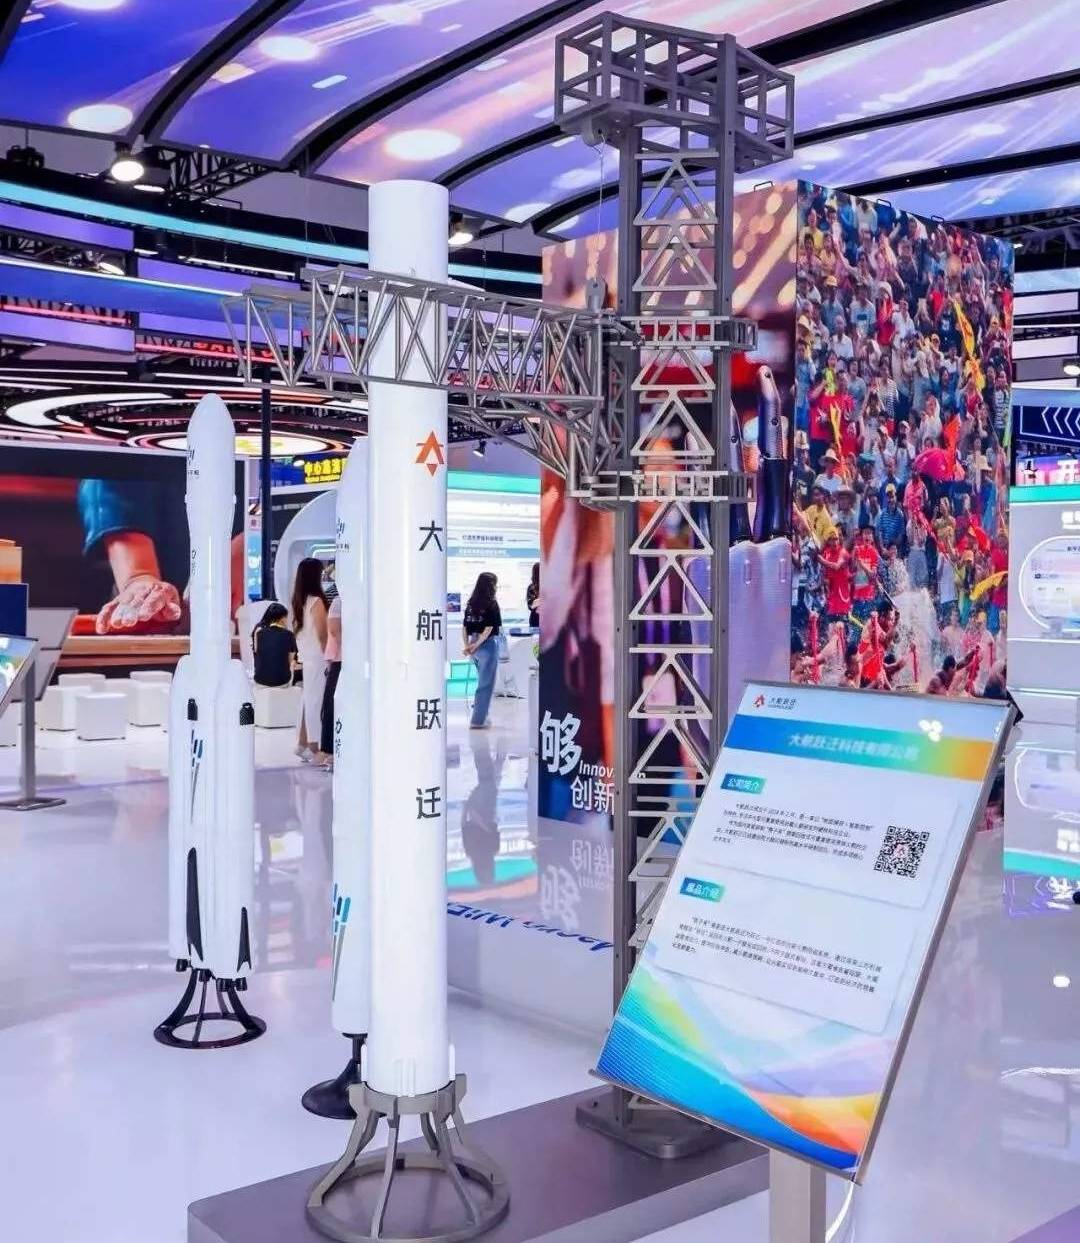
来自IT之家、DoNews等媒体10月7日的报道,国内商业航天企业大航跃迁对外公布,已经完成国内首个“筷子夹火箭”回收塔架全套地面试验,自研配套控制器“小火石”完成迭代优化,旗下跃迁一号液氧甲烷火箭计划2027年开展首飞,未来还规划探索海上塔架捕获回收模式。
什么是“筷子夹火箭”,地面试验到底验证了什么
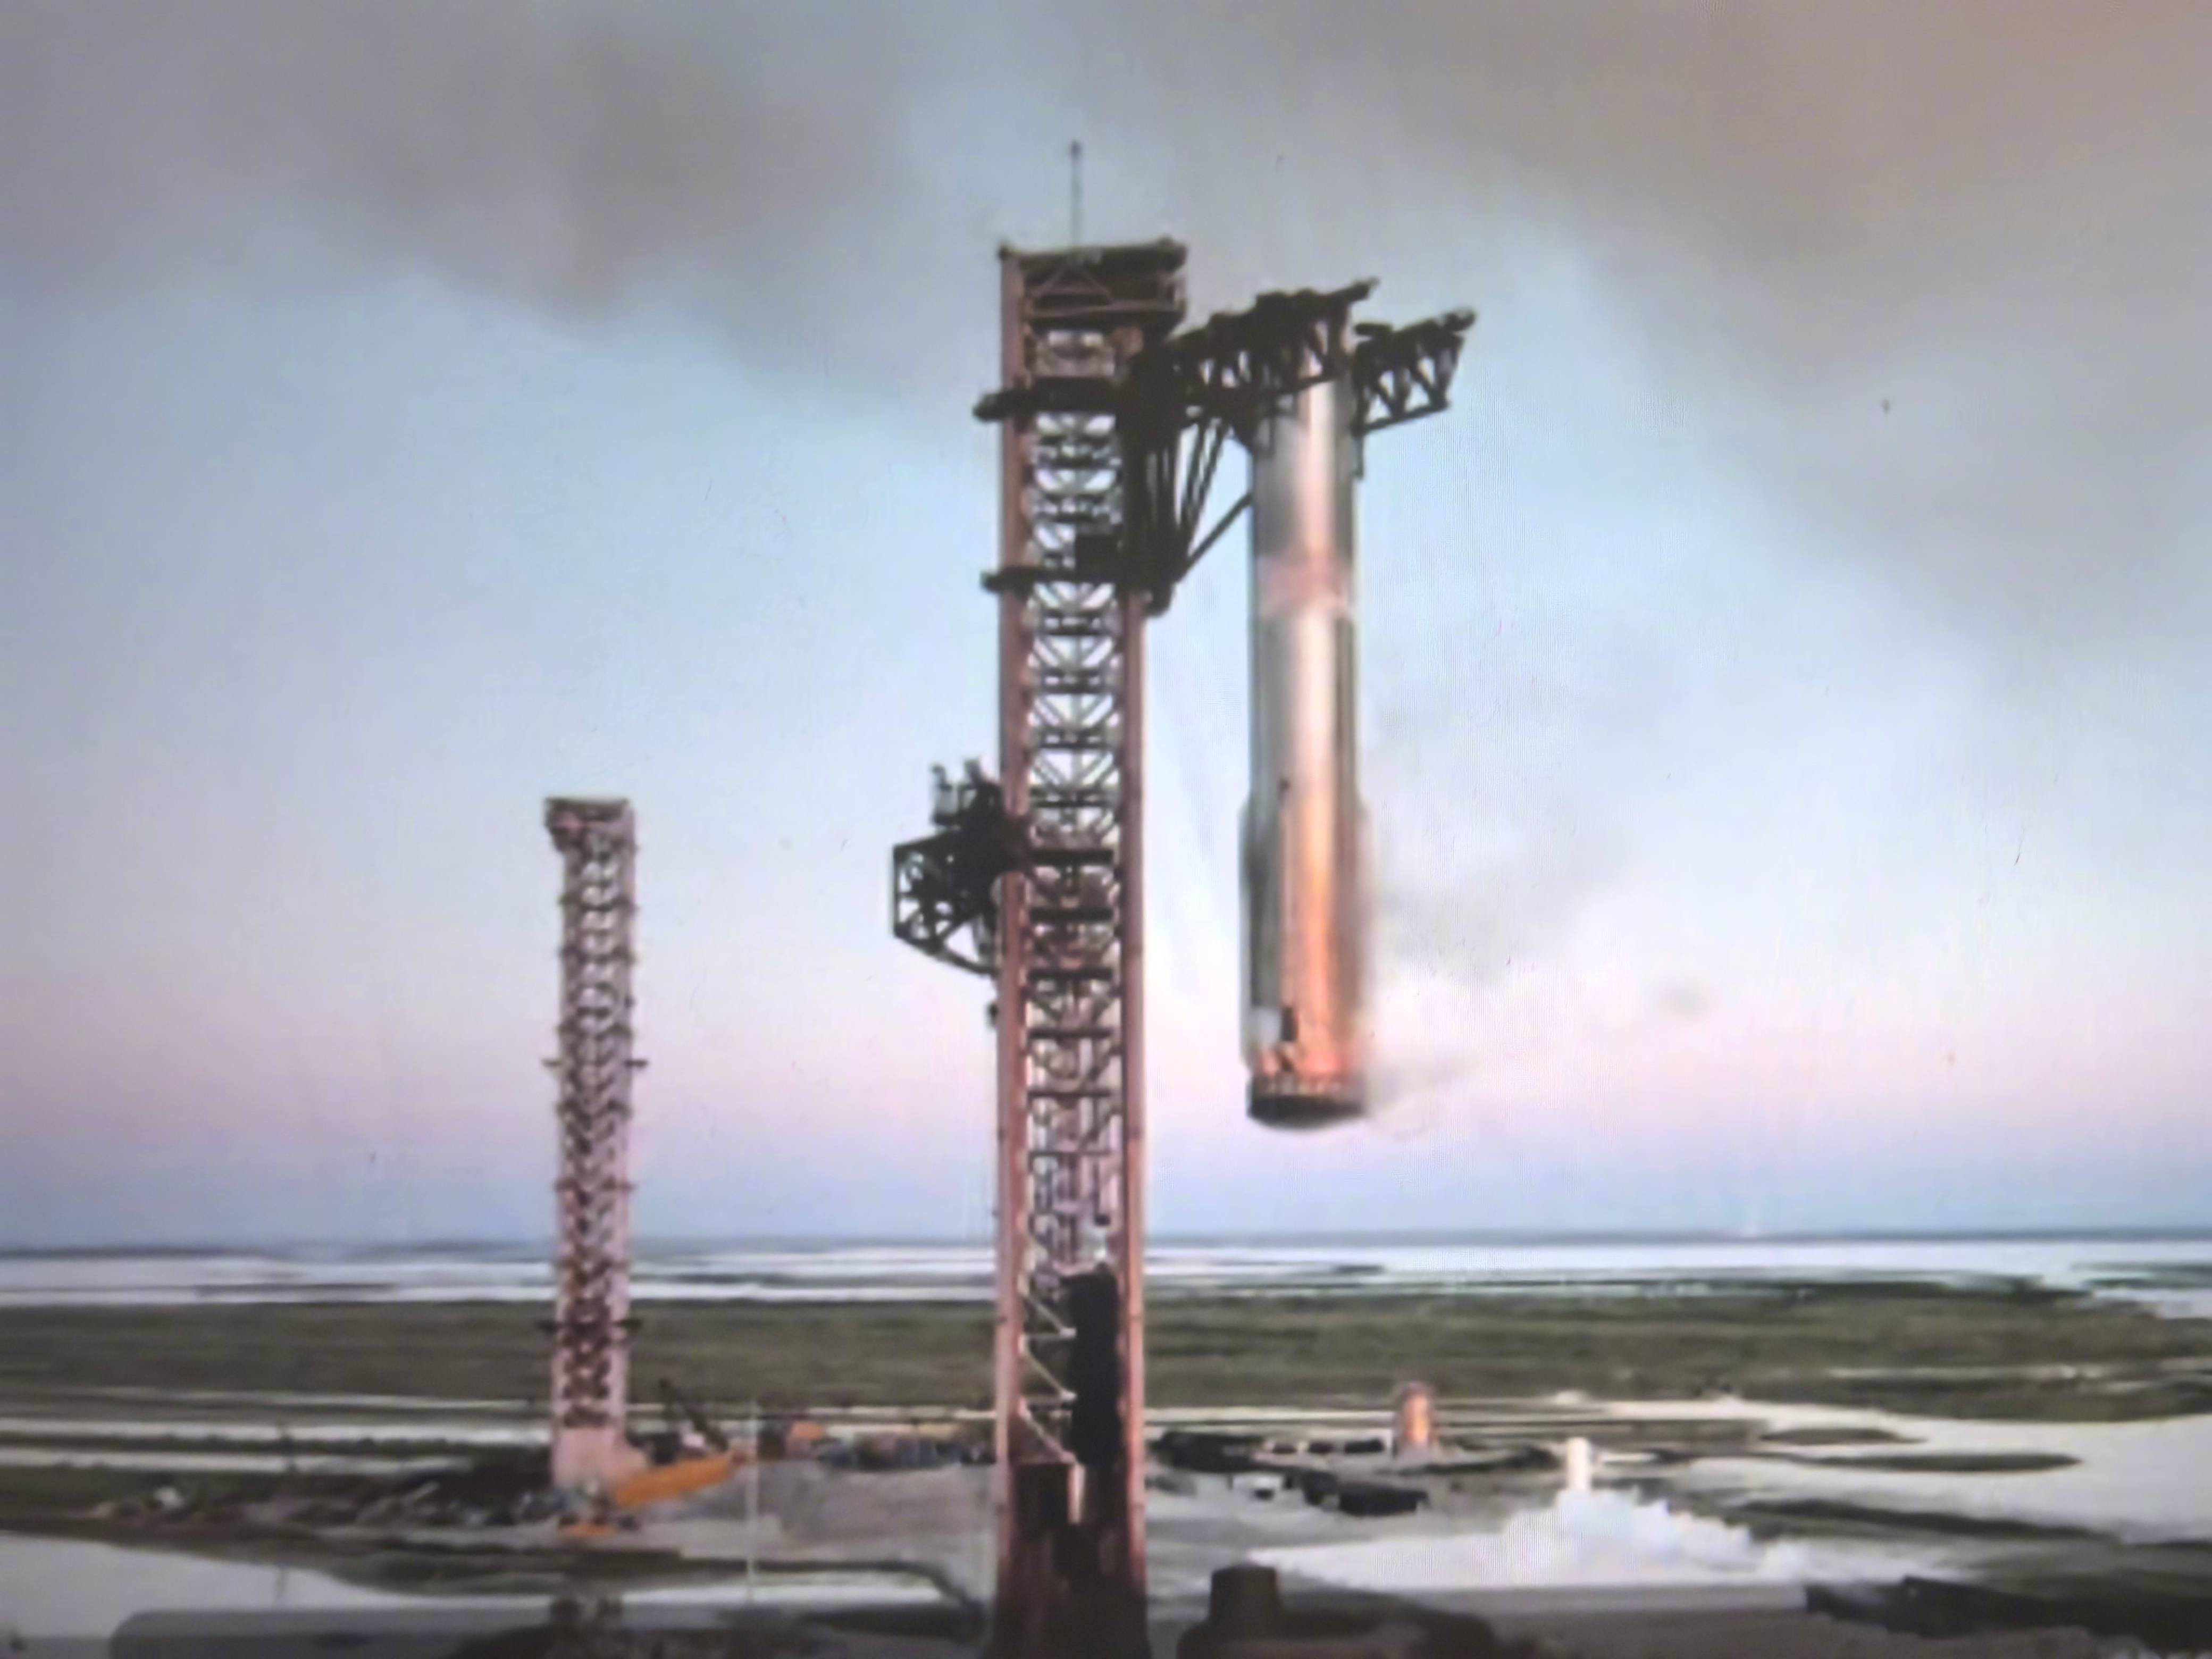
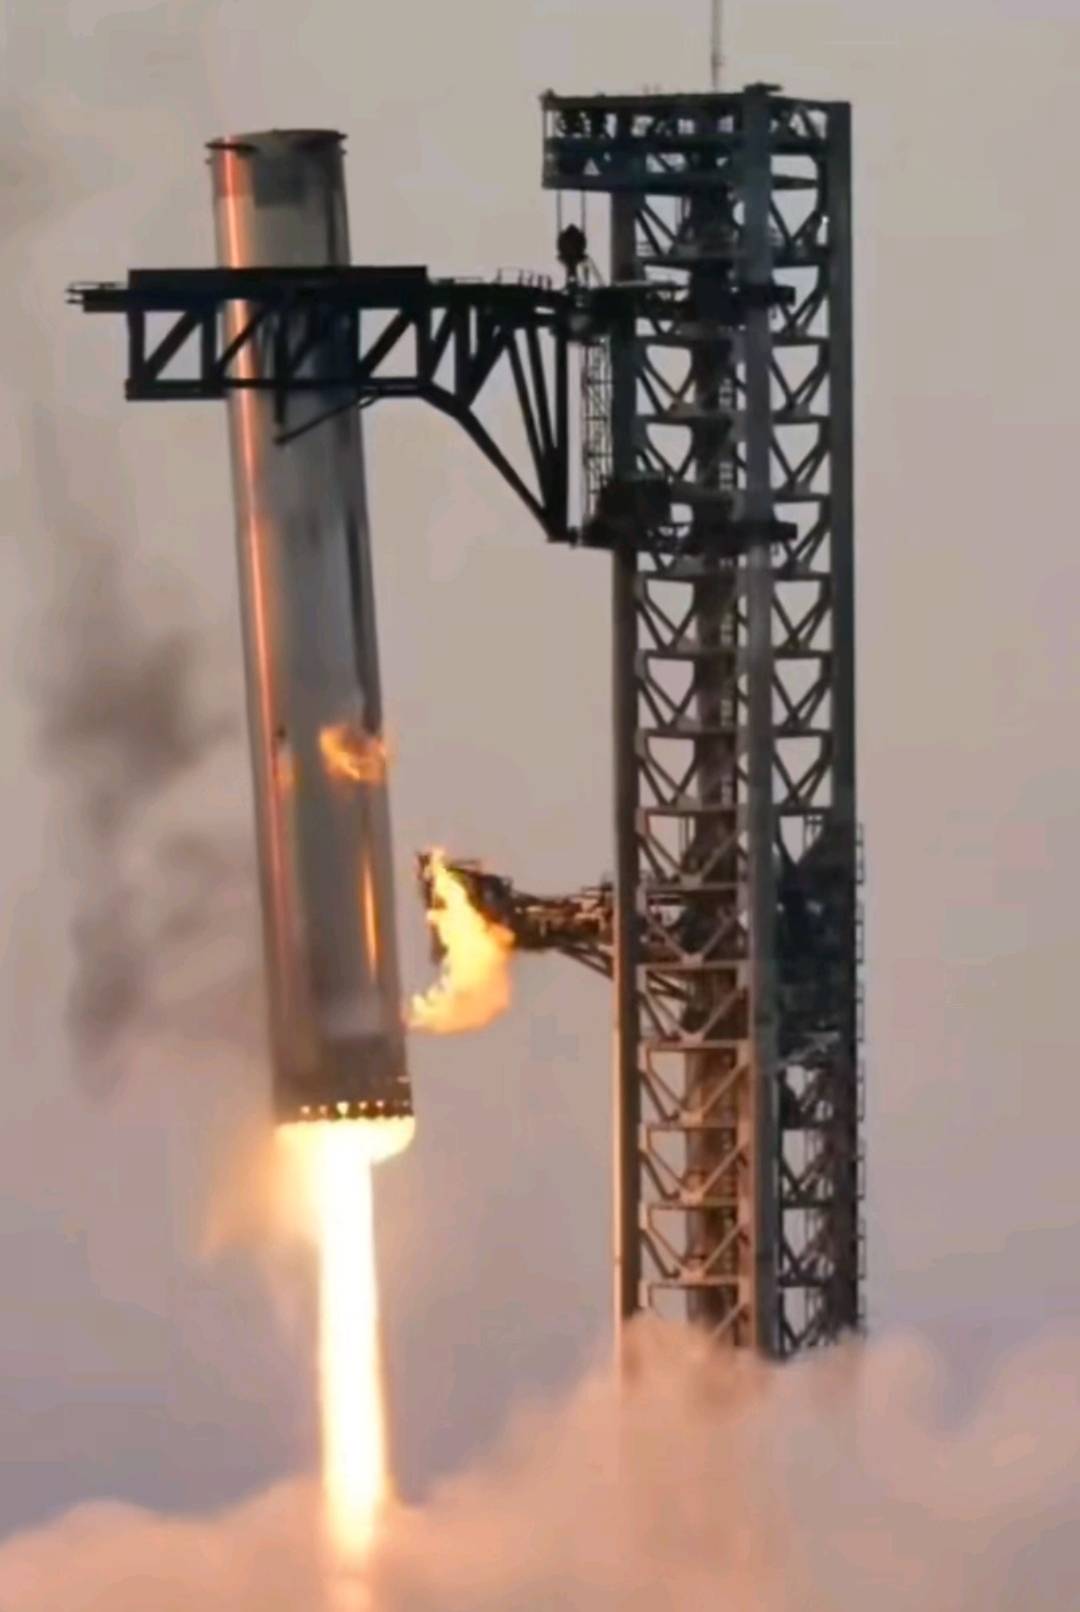
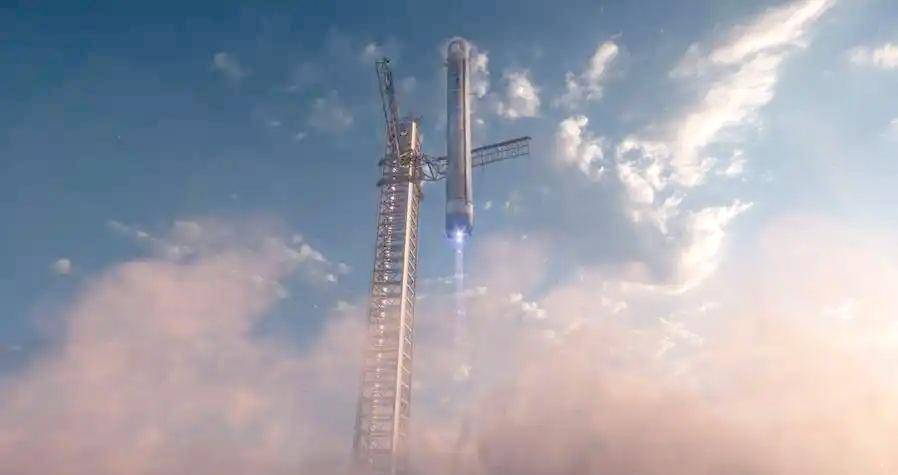
通俗来讲,“筷子夹火箭”就是抛弃传统火箭的着陆腿结构,依靠地面塔架上的大型机械臂,在火箭降落悬停的瞬间,把庞然大物直接夹住完成回收,不用火箭自己落地站立。
大航跃迁本次完成的是地面环境下的静力加载、模态测试和动态捕获模拟,简单说就是在地面模拟火箭回来之后,机械臂能不能抓得住、抓得稳,测试塔架结构强度、传感器响应速度、控制器协同能力,采集上百组测点数据,验证整套硬件在理想地面条件下能不能正常工作。
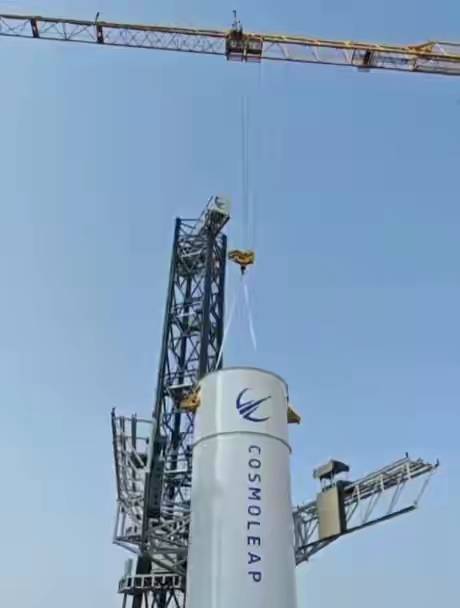
但一定要分清,地面模拟试验不等于空中真实捕获。
地面没有高空强风、大气紊流、发动机尾焰扰动这些真实飞行环境,只是把整套设备的基础能力跑通。
跃迁一号火箭本身虽然已经做完发动机试车、贮箱静力试验等多项地面考核,距离真正的入轨飞行、高空回收,依旧还有很长的工程关卡要闯。
和SpaceX星舰“筷子”系统对比,差距不止一星半点
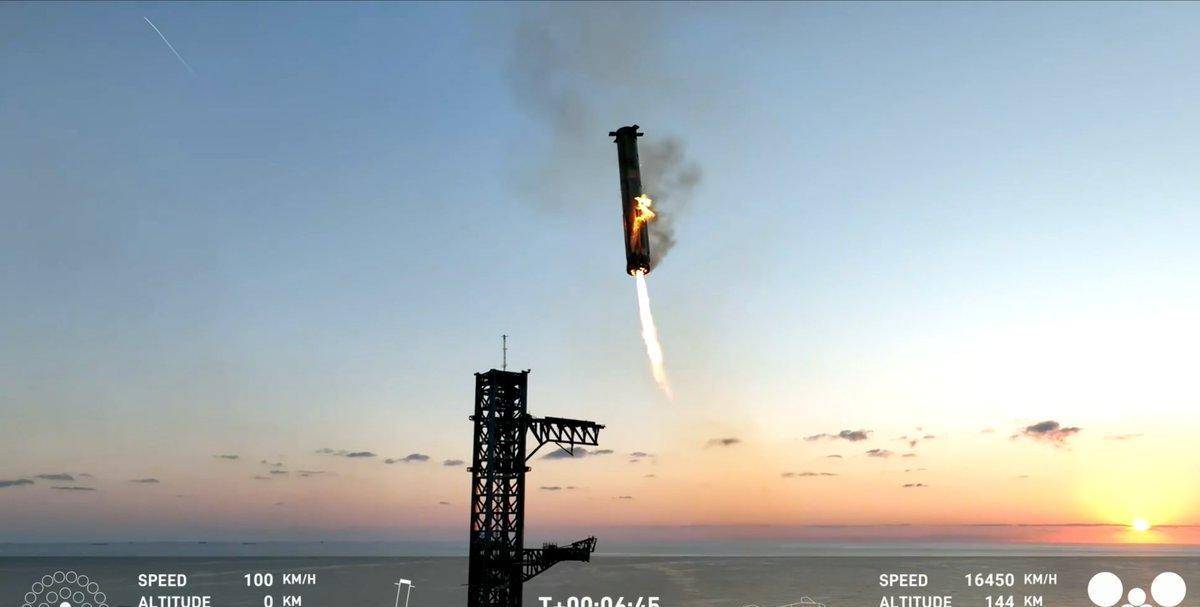
SpaceX的星舰是全球首个真正实现空中“筷子捕获”的型号,早在2024年第五次试飞中,超级重型助推器返回发射场,在几十米高度悬停,被36米长的巨型机械臂精准夹住,完成全球首次真实飞行状态下的塔架回收,后续多次试飞重复验证这套流程的可行性。
两者最大的区别,首先是工程阶段不同。
星舰已经经过多次真实飞行试飞,在真实高空、复杂气流环境下反复实操;而大航跃迁目前止步地面模拟,2027年才计划火箭首飞,还没有经历过真实返回降落的考验。
其次是火箭体量差距,星舰超级重型助推器重量接近275吨,大航跃迁的跃迁一号属于中型火箭,二者吨位不在同一量级,对应的机械臂载荷、缓冲设计的难度也不一样。
不过二者设计逻辑又有很多共通之处。
取消着陆腿,就省去着陆腿带来的结构死重,把省下来的重量转化为运载能力,同时捕获之后直接放回发射工位,省去火箭落地后的转运流程,理论上能够极大缩短火箭再次发射的周转周期,向着航班化高频发射靠拢。
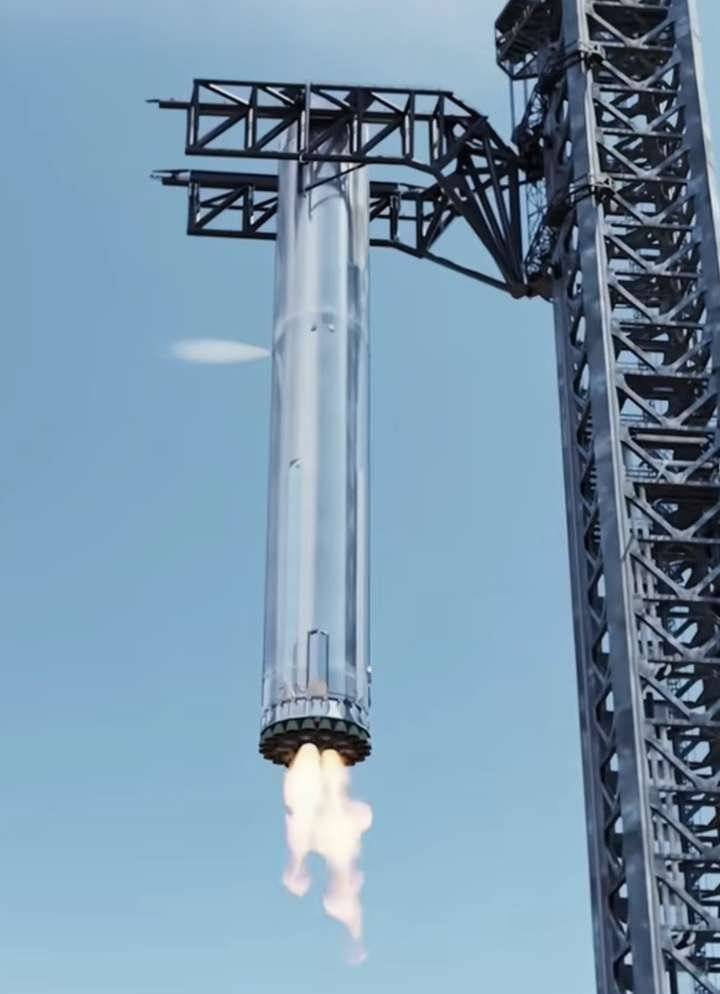
但这套技术的风险同样十分突出,它对火箭返回的位置误差要求控制在1‑2米之内,一旦捕捉失败,不仅火箭损毁,造价高昂的巨型塔架设施也有可能被直接撞毁,容错率很低,前期基建投入成本巨大。
国内多条回收路线并行,没有绝对的最优解
很多人会疑惑,既然“筷子夹”听起来前景很好,为什么国内蓝箭航天的朱雀三号选择着陆腿垂直降落,长征十号乙验证海上网系回收?本质上航天工程没有万能方案,每一条路线都是权衡取舍后的结果。
着陆腿回收也就是朱雀三号采用的路线,基建投入更低,火箭可以降落在陆地场地或者海上平台,部署灵活,已经完成国内民营火箭首次入轨后的陆地回收;代价是着陆腿会占用一部分火箭运载能力,每次硬着陆冲击箭体,后期检修维护工作量更大。

而长征十号乙探索的网系回收,依靠海上柔性大网接住火箭,容错空间更大,对火箭落点精度要求相对宽松,适合海上场景。
反观塔架“筷子夹”方案,优势是运力损耗小、复飞周转快,短板在于只能依托固定塔架开展回收,很难灵活转移,前期建造塔架的投入成本极高。
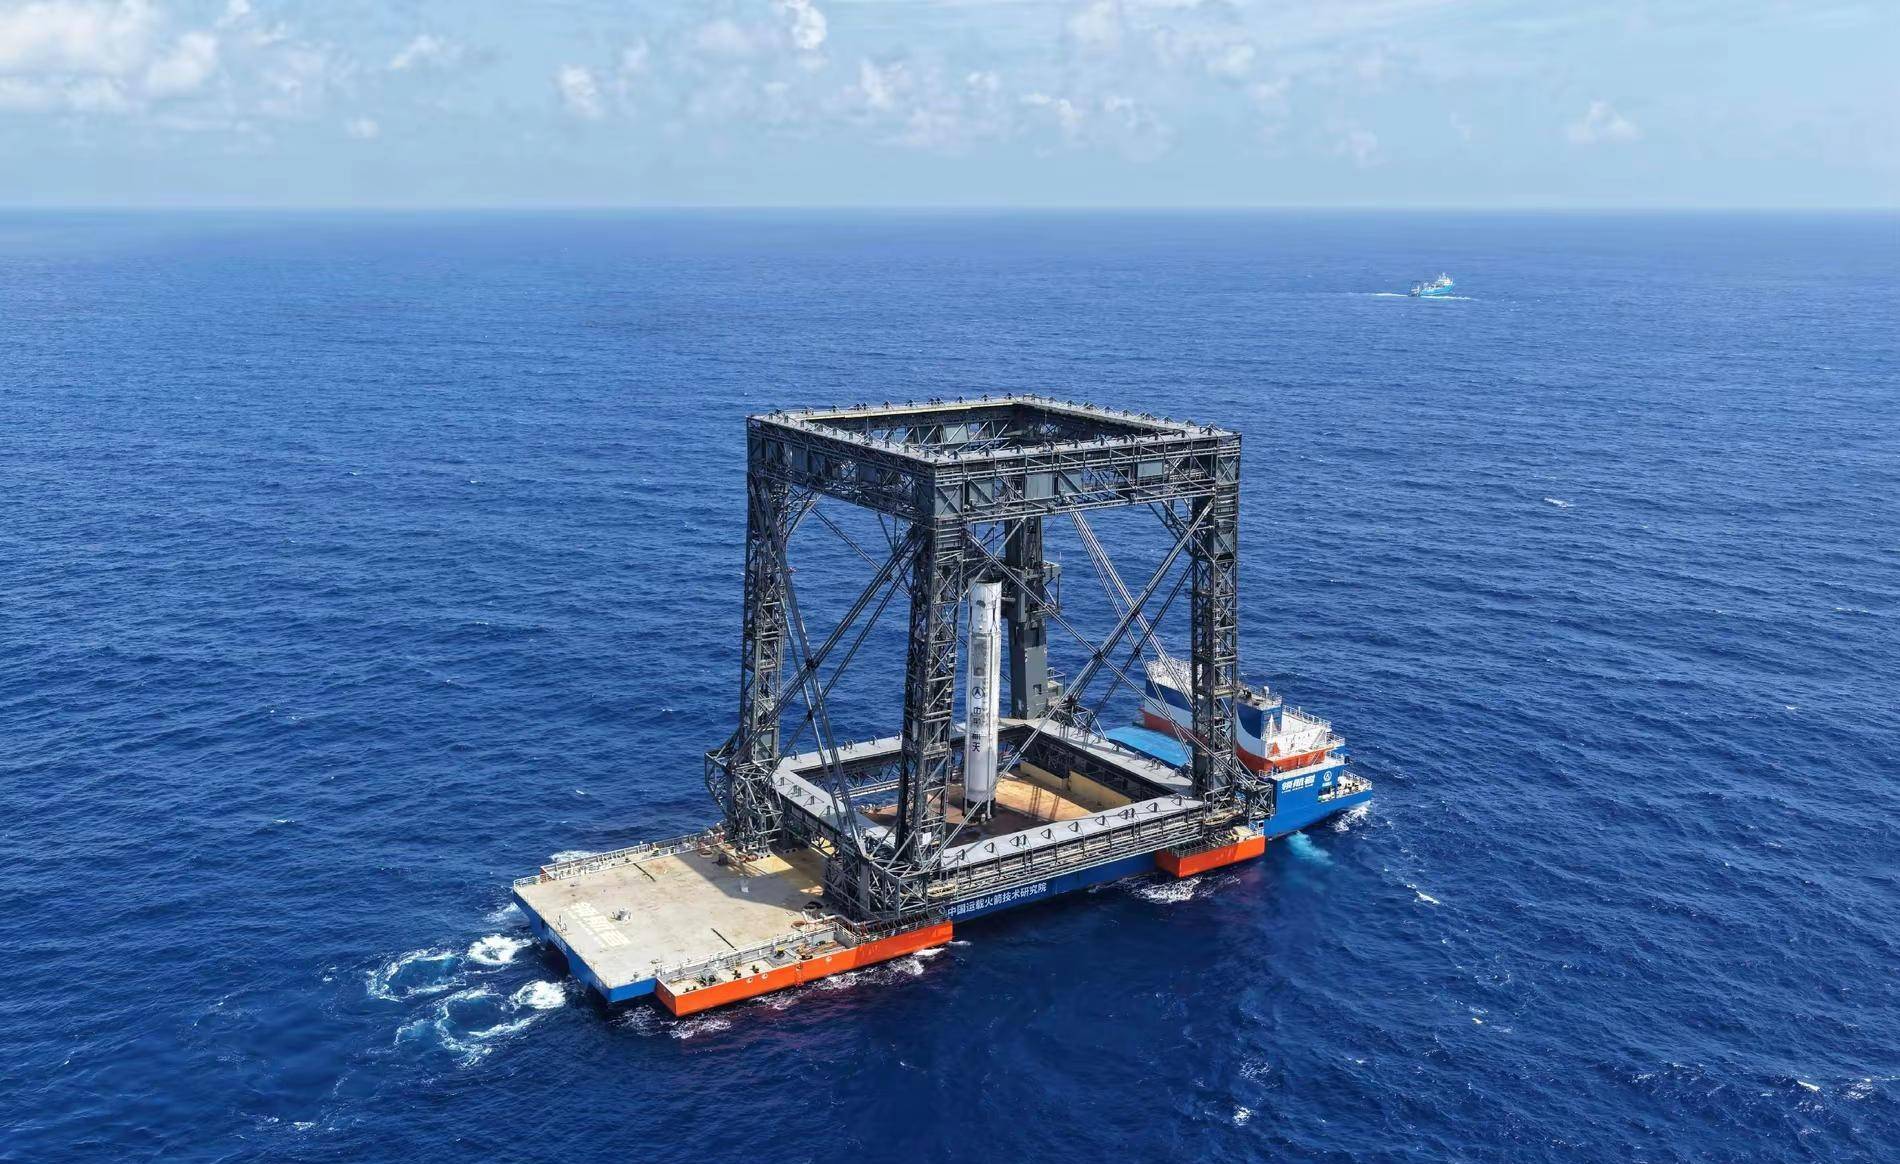
大航跃迁还提出未来做海上塔架回收,把整套巨型机械塔架搬到海上平台,这又会带来海浪摇摆、海上防腐等一系列全新难题,工程挑战还会进一步升级。
国内同时推进着陆腿、网系、塔架夹持多条技术路线,恰恰是商业航天良性发展的体现,不同企业根据自身定位选择赛道,多条路径齐头并进,不用把所有希望押在某一种技术上面。
这项试验真正的意义,不在于一步追上国外
不少网友会简单拿地面试验对标星舰的飞行成功,急于比较谁强谁弱,其实更客观的视角,是看见国内商业航天在前沿方向上敢于做技术探索。
过去大家默认火箭回收只能照搬猎鹰9号的着陆腿模式,而大航跃迁迈出国内塔架捕获的第一步,完成整套硬件的自主研发,代表国内已经把这套前沿方案从概念变成实体装备,补齐技术储备。
但地面试验只是万里长征的起点,从地面模拟,到火箭首飞,再到真实飞行下稳稳抓住返回的箭体,还要解决制导精度、发动机悬停控制、机械臂动态缓冲、复杂环境适应性等一连串难题。
航天工程讲究“地面多试验,天上少冒险”,后续跃迁一号2027年首飞之后的每一次测试,才是这套技术真正的大考。
长远来看,可重复使用火箭最终追求是降低每一次发射的成本,助力卫星组网、载人航天等任务。
不管是哪一种回收路线,只要能够实现稳定、低成本复用,就是有价值的技术。
大航跃迁的“筷子”塔架试验,给国内商业航天多开辟一条可能性,至于这套方案能不能真正走向成熟,还需要交给后续一次次的飞行试验来检验。
据俄媒调查发现,仅9月中旬俄罗斯就阵亡万余人,平均每天就阵亡1000人以上
一颗飞了三年半的木星探测器又回到地球附近,接下来仍将前往木星
中天火箭:2026年前三季度盈利3375.53万元 同比扭亏
以10月23日收盘价计算,中天火箭目前市盈率(TTM)约为-179.72倍,市净率(LF)约3.41倍,市销率(TTM)约6.76倍。资料显示,公司主要从事小型固体火箭及其延伸产品的研发、生产和销售。
盈利能力方面, 2026年前三季度公司加权平均净资产收益率为1.9%,同比上升3.73个百分点。
公司2026年前三季度投入资本回报率为1.53%,较上年同期上升2.67个百分点。
2026年前三季度,公司经营活动现金流净额为-4915.31万元,同比减少333.7万元;筹资活动现金流净额-276.81万元,同比增加3492.27万元;投资活动现金流净额-6868.03万元,上年同期为-1.2亿元。
资产重大变化方面,截至2026年三季度末,公司货币资金较上年末减少19.92%,占公司总资产比重下降4.9个百分点;应收票据及应收账款较上年末增加18.57%,占公司总资产比重上升3.05个百分点;存货较上年末增加12.23%,占公司总资产比重上升1.95个百分点;固定资产较上年末减少2.64%,占公司总资产比重下降0.78个百分点。
负债重大变化方面,截至2026年三季度末,公司应付债券较上年末减少100%,占公司总资产比重下降15.99个百分点;合同负债较上年末减少42.76%,占公司总资产比重下降3.31个百分点;应付票据及应付账款较上年末增加13.35%,占公司总资产比重上升2.49个百分点;其他流动负债较上年末减少41.91%,占公司总资产比重下降0.82个百分点。
2026年前三季度,公司流动比率为1.99,速动比率为1.42。
三季报显示,2026年三季度末的公司十大流通股东如下表所示: 股东名称持流通股数(万股)占总股本比例(%)航天动力技术研究院507430.804272航天投资控股有限公司2237.6913.585021陕西电器研究所985.865.985189西安航天复合材料研究所538.523.269344河南鸢辉企业管理有限公司504.63.063412洋浦天塬投资有限公司402.072.440968陕西航天科技集团有限公司178.521.083822陕西省技术进步投资有限责任公司135.410.822077余君波89.340.542383张琼芳69.720.42327 指标注解: 市盈率=总市值/净利润。
当公司亏损时市盈率为负,此时用市盈率估值没有实际意义,往往用市净率或市销率做参考。
市净率=总市值/净资产。
市净率估值法多用于盈利波动较大而净资产相对稳定的公司。
市销率=总市值/营业收入。
市销率估值法通常用于亏损或微利的成长型公司。
文中市盈率和市销率采用TTM方式,即以截至最近一期财报(含预报)12个月的数据计算。
市净率采用LF方式,即以最近一期财报数据计算。
三者的分位数计算区间均为公司上市以来至最新公告日。
市盈率、市净率为负时,不显示当期分位数,会导致折线图中断。
商业航天迈入批量组网阶段,发射场年产能扩至60发
截至10月23日收盘,上证指数涨0.89%,深证成指涨2.79%,创业板指涨4.16%。电机、华为欧拉、自动化设备等板块涨幅居前。
ETF方面, 卫星ETF易方达(563530)涨1.54%,成分股 国机精工(002046.SZ)、 复旦微电(688385.SH)涨超5%, 紫光国微(002049.SZ)、 卓胜微(300782.SZ)、 电科网安(002268.SZ)、 四维图新(002405.SZ)、 海兰信(300065.SZ)、 铂力特(688333.SH)、 灿勤科技(688182.SH)、 成都华微(688709.SH)等上涨。
消息面上,朱雀二号改进型遥四运载火箭以“一箭十星”方式将10颗卫星送入预定轨道,千帆星座在轨规模增至256颗,国内商业航天正从“运力验证”切换至“批量组网、商业化兑现”新阶段。
据新华社10月22日报道,海南商业航天发射场一期双工位已投用,今年计划发射20发已完成14发,二期三号、四号工位争取年底具备发射能力,四个工位全部投用后合计年发射能力约60发,发射订单已排至后年。
据每日经济新闻10月21日报道,国家统计局数据显示前三季度国内火箭发射70次,同比增长约19%,创历史同期新高;工信部表态支持更多符合条件企业申报卫星物联网商用试验,行业准入持续放开。
【券商观点:国海推荐卫星互联网终端;中信建投关注AI算力与光互连】 国海证券表示,行业评级及投资策略:首次覆盖,我们给予卫星互联网终端及应用产业“推荐”评级。
当前国内低轨卫星互联网仍处于产业化早期阶段,星座组网、终端定型、地面网络建设与应用验证同步推进,距离全面规模商用仍有较大提升空间。
与此同时,国家持续将卫星互联网、商业航天及空天地一体化信息网络作为重点发展方向,政策支持、基础设施建设和产业资源投入不断加强,为应用侧放量奠定基础。
需求端看,卫星互联网能够补足地面网络在海洋、航空、应急、能源、交通、偏远地区及大众移动通信等场景中的覆盖短板,宽带终端、窄带专用终端、手机直连、地面站及核心芯片均具备差异化需求和较大的潜在市场空间。
随着网络覆盖和容量持续提升、终端成本下降以及业务许可和商业模式逐步完善,行业有望由当前的小批量试验验证逐步迈向规模采购和商业运营阶段,终端及应用侧收入弹性有望持续释放。
中信建投证券表示,Anthropic披露2026年第三季度收入达168亿美元,环比增长45%,并实现调整后口径盈利,未来十年算力及基础设施支出承诺超过5180亿美元,彰显AI商业化及算力投入增长潜力。
ASML第三季度收入116.62亿欧元,环比增长25%,净利润49.60亿欧元,环比增长70%,AI需求推动客户持续上调设备订单预期,先进制程扩产需求旺盛。
NVIDIA与Cisco联合推出USFP光模块方案,支持单通道400Gb/s电信号传输,最高带宽达12.8Tb/s,带宽密度较现有方案提升4倍,推动AI高速互连升级。
AI商业化加速正持续拉动算力基础设施投资,先进制程与高速光互连需求有望共振增长,重点关注AI服务器、半导体设备、800G/1.6T光模块、光芯片及高速连接器等产业链机会。
【个股拆解】 国机精工:国机精工集团股份有限公司的主营业务是轴承行业、工磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等。
公司的主要产品是特种及精密轴承、超硬材料磨具。
紫光国微:紫光国芯微电子股份有限公司的主营业务是特种集成电路、智能安全芯片。
公司的主要产品是特种集成电路、智能安全芯片、石英晶体频率器件。
卓胜微:江苏卓胜微电子股份有限公司的主营业务是射频集成电路领域的研究、开发、生产与销售。
公司的主要产品是射频开关(Switch)、低噪声放大器(LNA)、滤波器(Filter)、功率放大器(PA)、模组解决方案。
电科网安:中电科网络安全科技股份有限公司的主营业务是打造以密码为核心的数据智能安全服务,发展密码、网络安全和数据安全三大板块业务。
公司的主要产品是密码芯片、模块、软件、整机、系统。
【关注思路】 卫星ETF易方达(563530.SH)跟踪中证卫星产业指数,1)指数在应用端占比高符合产业发展长期趋势,想象空间大,弹性有保障2)龙头集中度高,产业发展初期龙头或更受益3)产业链覆盖更全面,享受行业β,前五大权重股包括航天电子、中国卫星、中国卫通、ST臻镭、中科星图。