日元越涨,日本散户越空!235亿美元空头头寸或成上涨“燃料”
日本散户正在与日元涨势“对着干”,与此同时期权市场押注美元兑日元将跌破150,甚至跌破140。
华尔街策略师对日元涨势持续性也存在明显分歧。
日元持续走强之际,日本散户却仍在押注日元下跌。
彭博汇总日本金融期货业协会和东京金融交易所数据发现,截至上周,日本个人投资者持有的日元净空头头寸约3.61万亿日元(235亿美元),较8月进一步增加;7月这一规模一度达到4.41万亿日元,创2015年以来最高。
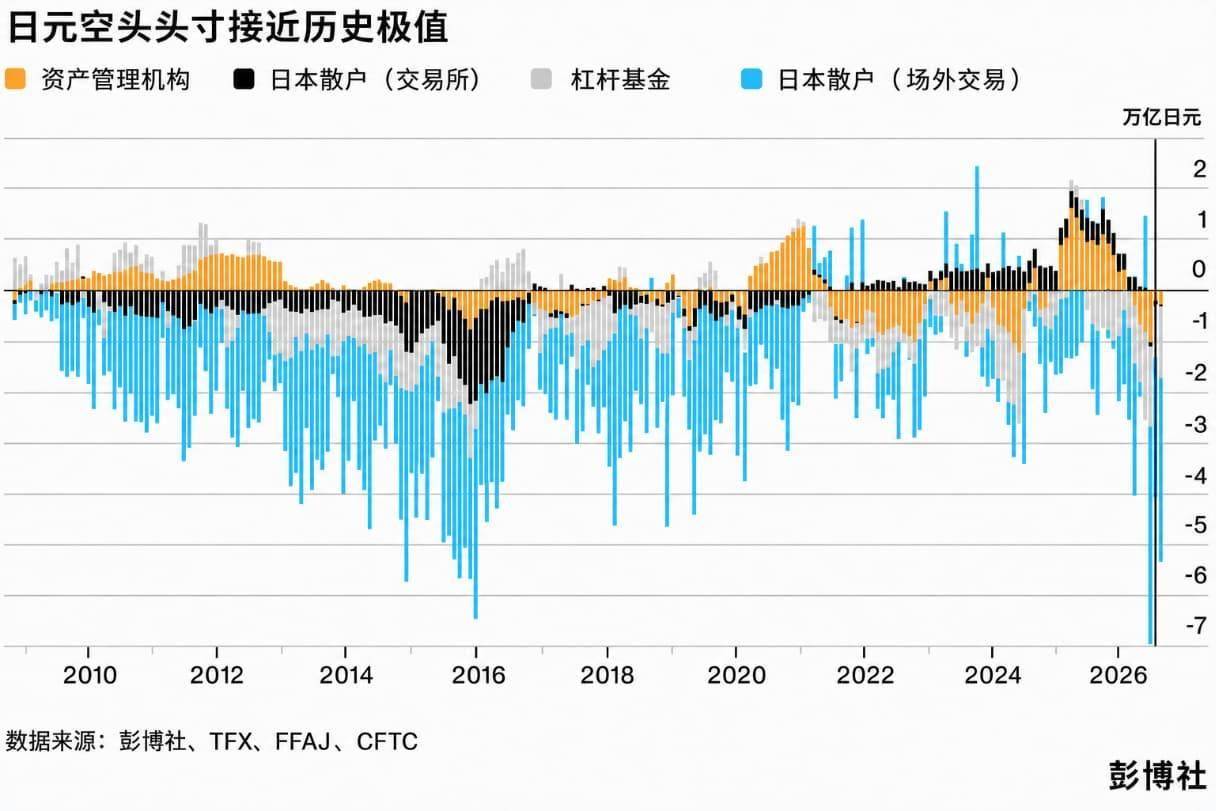
这种逆势交易与海外资金形成鲜明对比。
与此同时,海外投资者加速平仓以日元融资的套利交易,部分对冲基金则通过期权押注美元兑日元年底跌破150。
散户空头或反成上涨动力
日本散户长期存在“日元涨则卖、日元跌则买”的逆向交易习惯。
但随着日元升值速度加快,这一策略正在承受压力。
瑞穗银行资深策略师中岛正之(Masayuki Nakajima)表示,如果日元继续升值,部分散户可能被迫平仓美元多头头寸,在止损过程中卖出美元、买入日元,从而进一步放大日元涨势。
SBI Liquidity Market执行董事铃木亮(Ryo Suzuki)表示,美元兑日元从160附近回落时,散户最初仍在逢低买入美元,但跌破155后明显趋于谨慎。
尽管目前整体仍然净做多美元,但买卖行为已更加均衡,而且交易者较过去更快止损,而不是等到被迫平仓;如果日元进一步上涨,剩余美元多头仍可能被迫退出。
期权市场的押注则更加激进。
芝加哥商品交易所集团数据显示,周二交易最活跃的美元兑日元期权为11月到期、执行价142.86的看跌期权;截至年底到期的看跌期权成交量超过看涨期权的3倍。
花旗集团全球G10外汇交易主管杰里·米尼尔(Jerry Minier)表示,“押注美元兑日元年底跌破150的期权结构一直很受欢迎。
”
野村外汇现货高级交易员格雷厄姆·斯莫尔肖(Graham Smallshaw)也表示,155此前被许多宏观资金视为重要支撑,跌破后,期权市场对下行方向的需求明显增强。
目前市场预期主要集中在150至152区间,部分12个月期权甚至押注跌至140。
华尔街分歧加大,日银成关键
日元周二升至2月中旬以来最强水平。
但华尔街策略师对这轮涨势能否持续并不一致,关键仍在日本央行能否兑现进一步加息预期。
富国银行策略师埃里克·尼尔森(Erik Nelson)认为,日本央行很难给出超出市场当前定价的加息路径,因此日元进一步上涨的空间可能受限。
摩根大通全球外汇策略联席主管米拉·钱丹(Meera Chandan)表示,日本并不希望日元比目前弱很多,也不希望日元明显走强,“因此,当汇率接近150区域时,政策阻力会更大,尤其是在美联储同样偏鹰派的情况下。
”
美国银行外汇策略师亚历克斯·科恩(Alex Cohen)则认为,日本央行加快加息是日元升值的关键,也是必要条件。
如果日元维持在当前较低水平,日本出口商可能开始汇回海外资金,为日元提供新的上涨催化剂。
宏利投资管理多资产解决方案团队首席投资官内森·图夫特(Nathan Thooft)认为,只要日本央行官员确认进一步收紧政策仍在考虑范围内,日元就会继续获得支撑。
如今“压力转向日本央行”,尤其要看年底前是否再度加息。
花旗策略师高岛修(Osamu Takashima)、丹尼尔·托本(Daniel Tobon)和布莱恩·莱文(Brian Levine)则认为,日元走势取决于美联储下周的政策决定。
当前下行动能可能推动美元兑日元跌至约152,但如果美联储加息,汇价要稳定在155下方仍将困难。
一颗白菜卖到四五十元!降雨减产引发日本叶菜涨价
来源:界面新闻 新华社近日报道,日本本土市场生鲜蔬菜迎来一轮显著行情波动,多地叶菜终端售价出现跳升,原本平价的白菜、生菜、圆白菜等品类,零售价格已经显著高于常年水平。东京、福冈、石川等区域商超内,整颗白菜标价突破1000日元(约合人民币42.3元)。
根据日本农林水产省截至10月10日发布的东京都中央批发市场蔬菜监测数据,该机构跟踪统计的15种指定蔬菜当中,有11种批发价格高于近5年均值,叶菜品类涨幅最为突出。
其中生菜批发价达到近5年均值的2.5倍,白菜、圆白菜批发价约为近5年均值的2 倍。
该统计口径为批发市场成交批发价格,并非终端超市零售价格。
农林水产省配套发布的蔬菜生长与价格展望资料指出,本轮叶菜供应收缩的核心诱因是日本主产区持续降雨、光照不足,造成蔬菜长势偏弱、上市量下降。
有关机构判断,受作物生长周期限制,叶菜供给难以快速修复,价格短期维持高位。
界面新闻记者查看社交平台发现,也有一些在日本的网友发帖称最近白菜贵,10月6日有网友发帖说,本来打算买白菜涮火锅,结果看到价签当场收手,因为近来天气原因菜农减产叠加通胀,吃肉可能比吃白菜划算,“一颗60元人民币,属实吃不起,在考虑阳台种菜了”。
另一位网友在10月7日发帖的图片显示,长野一颗大白菜1280日元(约54元人民币),感慨“物价这是要逆天了吗?” 生鲜叶菜的价格上涨,除了受天气影响,也叠加了日本食品通胀因素。
据新华社9月下旬报道,日本一项最新调查显示,今年10月日本将有超3000种食品涨价,全年涨价的食品预计将达到约2万种。
界面新闻记者就此采访在日本东京经营Soko lab咖啡店的许女士,她回应称日本的蔬菜水果一直就偏贵,最近叶菜确实涨价明显,在本土大型连锁超市life的白菜一颗超过1000日元,1/4大白菜278日元,她平常经常购买酸奶,从以前500多日元涨到600多日元,涨幅超过15%。
日本民间调研机构帝国数据库针对日本195家食品饮料生产商开展的涨价意向调查显示,今年10月日本市场预计共有3033种加工食品上调售价,品类覆盖冷冻食品、休闲零食与各类饮品,不同品类涨幅区间在3%至21%之间。
帝国数据库分析称,本轮加工食品持续涨价,根源在于原材料、能源、物流成本持续走高,日元贬值进一步放大进口原料成本,食品企业逐步将成本压力传导至终端消费市场。
日本总务省9月18日公布数据显示,剔除生鲜食品后,日本8月核心消费价格指数(CPI)同比上涨1.7%,已经连续60个月同比上涨。
日本平价意式餐饮连锁品牌萨莉亚10月14日发布声明称,面对近期原材料价格飙升及能源等成本持续上涨的局面,公司此前一直努力维持现有价格,但现已无法消化食材短缺及成本上升带来的压力。
公告并未将本轮叶菜短期涨价列为调价主因,但大量使用生菜等生鲜叶菜制作沙拉与前菜的萨莉亚,同样承受着生鲜采购成本上行带来的额外压力,这也是日本食品通胀传导至餐饮端的一个缩影。
惨烈!日本爆发倒闭潮
本文作者 | 城北徐公 数据支持 | 勾股大数据(www.gogudata.com) 日本连续加息的恶果,终于开始体现。日元的命是吊住了,大批企业却因此死亡。
东京商工调查公司10月8日公布,2026财年上半年,即4-9月,日本负债1000万日元以上的企业破产5373起,同比增长3.8%,创13年新高。
相关负债总额8561.69亿日元,同比增长23.5%。
其中,负债不足1亿日元的企业占77%,员工不足10人的企业占90.6%。
即便是以“工匠精神”享誉世界的百年企业,也未能幸免。
1-8月,日本有112家拥有百年以上历史的企业进入法律破产程序。
…… 动荡开始了。
01三重压力 引发倒闭潮的因素,主要体现在三个方面。
首先,当然是加息带来的后果。
企业接到订单,通常得先买材料、付工资、组织生产,交货以后再等客户付款。
从钱付出去,到钱收回来,中间这段时间,需要有人垫资。
自有资金不够,就得向银行借。
所以,资金本身就是一种生产成本。
利率上涨,相当于企业用同样的钱、做同样的生意,要多交一笔“资金租金”。
更关键的是,企业的借款金额本身也在上涨。
因为原材料涨价了。
同样一批货,需要垫付更多采购款。
日本薪资也在涨。
同样的生产周期,需要准备更多工资款。
这些支出先于销售回款,缺口只能继续靠营运资金贷款填补。
如果经营走弱,库存卖得更慢、客户付款更迟,企业就会同时面对贷款利率上升和资金占用时间延长。
原本预计靠销售回款归还的借款,只能继续滚动。
然后,银行就会重新评估风险。
企业利润下降、偿债指标恶化,新贷款报价中的信用利差就可能扩大。
这其实是一个所有人都明白的现实:越需要借钱周转的时候,越难借到钱。
东京商工调查统计,2026财年上半年,因物价上涨而破产的企业达到436家,同比增长17.8%。
其中,资本金不足1000万日元的企业占63.9%。
最先撑不住的,集中在资金储备薄、议价能力弱的小企业。
因为一个指标:成本转嫁率。
帝国数据银行今年7月的调查获得10518家企业有效回答,测得整体价格转嫁率只有39.9%,餐饮业更低,只有28.7%。
能够把新增成本全部转嫁出去的企业,更是只有3.4%。
其次,劳动力严重短缺。
这是老生常谈的问题了。
日本总务省9月公布的数据,65岁及以上人口占总人口的29.6%,创历史最高。
帝国数据银行今年7月调查中,51.3%的受访企业表示正式员工不足。
对企业而言,招不到人还只是一方面。
更重要的是必须加钱才能留住人,进一步压低利润。
今年10月起,日本各地最低工资陆续调整,全国加权平均时薪将达到1177日元,比上一年提高56日元,按此计算涨幅约5%。
企业要消化这笔支出,只能靠提高人均产出、改善产品结构,或者提高售价。
但能实现这个企业,无疑是少数中的少数。
据东京商工调查,今年4-9月,日本因人手不足而破产的企业达到240家,同比增长17.0%,创调查以来同期最高。
最突出的变化,是其中因人工成本上涨而破产的企业高达130家,同比增长75.6%,已经超过缺工相关破产的一半。
第三,也是最容易忽视的一点:日本原本就存在的大量“僵尸企业”,失去了利率缓冲。
所谓僵尸企业,按照国际清算银行的定义,是指成立10年以上,且连续三年“利息保障倍数”小于1(也就是企业赚的营业利润,连还银行利息都不够)的企业。
根据帝国数据银行上半年的统计,日本目前的“僵尸企业”数量高达25.1万家,占全日本企业总数的17.1%。
它们之所以能活下来,全靠过去十几年接近零的超低利率,以及口罩期间政府发放的“零零贷款”(零利息、零担保)。
统计方曾做过一个压力测试。
如果企业借款利率上升0.25%,平均每家僵尸企业每年的利息负担将增加约64万日元。
这听起来不多,但对于利润本就是负数的企业来说,就是压死骆驼的最后一根稻草。
收入要支付日常经营,贷款却堆得很高,资本缓冲还很薄。
利息增加之后,能够用于偿还本金和更新设备的钱就更少了。
看下图,由于近两年利率的上升,日本破产企业的数量出现了很明显的大幅上涨。
其中,相当一部分数字,都是由“僵尸企业”贡献的。
显然,如果继续加息,这波史无前例的集中破产潮将愈演愈烈,进而导致银行坏账爆发。
这种后果,是任何一届内阁都无法承受的政治灾难。
压力很明显,听起来也很可怕。
但加息的步伐,并不会因此就停止。
02仍有余地 先看企业这边,反对加息的声音相当明确。
东京商工调查今年2月对5170家企业开展调查,59.6%的受访企业希望政策利率在未来一年维持不变,另有23.6%希望降息。
当时政策利率还是0.75%,如今已经升至1.25%。
压力会通过经营活动传出去。
利息增加,企业减少设备投资;倒闭增多,银行就会重新检查贷款风险。
如果这些变化足够广泛,最终会压低消费、投资和通胀,也就会削弱继续加息的必要性。
但日本央行并不能因此就束手束脚。
首先,倒闭潮确实存在,但整个企业部门还没有出现普遍的融资困难。
10月1日公布的调查数据,中小企业的资金周转判断指数为正8,银行贷款态度判断指数为正12,均与6月持平。
说明宽裕、宽松的企业仍然占大多数。
更麻烦的是,停止加息也有成本。
日本8月剔除生鲜食品的核心CPI同比上涨1.7%,剔除生鲜食品和能源后上涨1.9%。
消费端的涨幅接近央行目标,但上游成本和未来价格预期仍然偏高。
日本央行公布的8月数据中,国内企业物价指数同比上涨7.6%,日元计价的进口物价指数同比上涨24.8%。
尽管两项指数当月环比分别下降0.2%和3.0%,企业采购价格仍明显高于一年前。
上游涨价最终要有人承担。
企业吸收,利润继续缩水;企业转嫁,消费者继续多掏钱。
如果过早结束加息,日元重新承压,进口能源和原材料的日元成本就更难降下来。
为了给企业少收一点利息,结果让它们多付进货款,救助效果很可能打折。
与此同时,企业自己对未来物价的判断,也没有回到低通胀状态。
9月调查数据,日本企业对一年后、三年后一般物价的平均同比涨幅预期均为2.6%,五年后为2.5%。
用一年期预期作为粗略参照,1.25%的政策利率减去2.6%,得到的实际政策利率约为-1.35%。
所以,日本央行担心的是,如果工资、售价和通胀预期继续相互推动,等涨价变得更顽固,再处理就需要更大的加息幅度。
9月会议的意见摘要已经说得很明确:在物价朝目标发展、金融条件仍然宽松的情况下,应继续调整利率;如果物价出现向上偏离的迹象,还可能需要加快步伐。
因此,只要输入成本、通胀预期和整体融资状况没有明显转向,日本央行就很难因为倒闭数量增加而宣布加息结束。
接下来,继续加息仍是极大概率事件。
只不过,如此一来,日本民间的企业倒闭潮,将恶化到什么程度? 03可预见的未来 有一个相当具体的压力测试。
东京商工调查8月公布研究,选取321953家有息负债中小企业的2025年财务数据,在其他财务项目不变的情况下,同时提高估算的付息利率和收息利率,观察利润变化。
结果是,相对这一财务基准,利率提高0.5%,亏损企业占比从27.7%升至29.4%;提高1%,亏损企业占比升至31.0%。
按公布的比例粗算,对应样本中的亏损企业净增加约5500家和1.06万家。
随着利润被吃掉,现金储备被消耗,到期债务越来越难接续,最后某一笔付款过不去。
尤其是前面提到的僵尸企业里,帝国数据银行估算,同时存在经常亏损、过度负债和资不抵债三项问题的,约有3.6万家,占僵尸企业的17.2%。
这批企业已经缺乏利润和资本缓冲,继续增加利息支出,会进一步压缩其周转空间。
一边是微利企业被推入亏损,一边是原本困难的企业现金消耗加快。
两者叠加,自然会推动倒闭潮继续扩大。
贷款重定价也还在传导。
9月调查中,中小企业借款利率判断指数从6月的正61升至正70,说明报告利率上升的企业占比,相对于报告下降的企业,占据了更明显的优势。
因此,即使下一次加息之间隔得更久,已经发生的加息仍会随着贷款调整、到期续借,陆续出现在企业账单里。
综合以上数据,我们可以给出一个初步判断:未来几个季度,日本企业破产数量继续上升的风险偏高,尤其集中在现金储备薄、利息保障倍数接近或低于1、又缺乏提价能力的企业。
继续加息会增加这部分压力,传导速度则取决于贷款重定价和现金储备能撑多久。
要让这条趋势缓下来,需要融资压力之外出现实质改善:进口成本下降,企业能收回更多新增成本,或者债务重组降低每期还款负担。
即便暂停加息,已经形成的成本和债务也不会自动消失。
这也是日本央行最难受的地方。
加息,会让一部分企业更快暴露偿债问题;过早放松,又可能让汇率和物价压力重新伤害企业利润。
这种两难,其实是在问:一个积累了庞大债务的经济体,还能承受多贵的钱? 而在全球债务爆表的今天,需要回答这个问题的,不仅仅是日本。