真的建议多把贝贝南瓜当主食!理由不止 1 个
本文转自:科普中国
近年来,小巧玲珑、一个正好够吃一顿的“贝贝南瓜”成为了许多人的心头好,它的质地像栗子一样粉糯,常常在健身爱好者吃的轻食里占据一席之地。
好吃只是贝贝南瓜的优点之一,它热量低、膳食纤维含量高,非常适合替代一部分主食或甜食。

名叫贝贝南瓜却不是真的“南瓜”
南瓜在美洲被驯化的历史可以追溯到公元前 6000 多年。
最早进入中国的南瓜自东南沿海登陆后扩散,古人认为它“种出南番”,故取名为“南瓜”,也有别名“番瓜”,另有“倭瓜”“窝瓜”“饭瓜”“金瓜”的叫法。
市面上常见的南瓜,往往大小相差悬殊,形状有长有圆,颜色也是红绿黄白皆有。
为什么同样叫南瓜,差别还挺大?
原来,广义的“南瓜”,是南瓜属植物的统称,这个家族的成员有 20 多种,其中被人类驯化的栽培种主要有 5 种,包括狭义上的南瓜(又名麝香南瓜)、笋瓜、西葫芦、黑籽南瓜和墨西哥南瓜。
在我国主要栽培的是前三种,它们之间互相杂交,衍生出了各种不同的家族成员。
常见的“老南瓜”属于麝香南瓜,长筒型的叫蜜本南瓜,扁圆形的叫磨盘南瓜。
老南瓜个头硕大,味道虽甜,水分含量也比较高,蒸熟后的口感比较稀软。

贝贝南瓜在植物分类上属于笋瓜。
笋瓜起源于较为寒冷的美洲安第斯山脉附近,它的耐寒性更好,果实含糖量更高。
别看贝贝南瓜个头小,但它所属的笋瓜家族却能结出硕大无朋的果实,单个笋瓜最大可达 1200 多千克。
由于麝香南瓜和笋瓜在外形和口味上非常接近,通常依靠果柄和花脱落后形成的“肚脐”进行区分:南瓜的果柄有五棱,上细下粗,笋瓜的柄是圆柱形,粗细基本均匀。
南瓜的果脐是比较明显的一块不规则凹陷,笋瓜的果脐是一个小圆点或是小圆环。
不过,随着它俩的杂交品种越来越多,这些特征也就不太明显了。

常见的西葫芦似乎只有长筒型一种,实际上它还有天鹅型、哑铃型、飞碟形等“不走寻常路”的果实形状。
一些旅游景点售卖的飞碟形“莲花果”“太阳果”,号称是太空种子,其实是观赏用的西葫芦。

西葫芦和黄瓜一样,都以食用表皮青绿的嫩果为主,很少有人看到它完全成熟后变黄的样子。
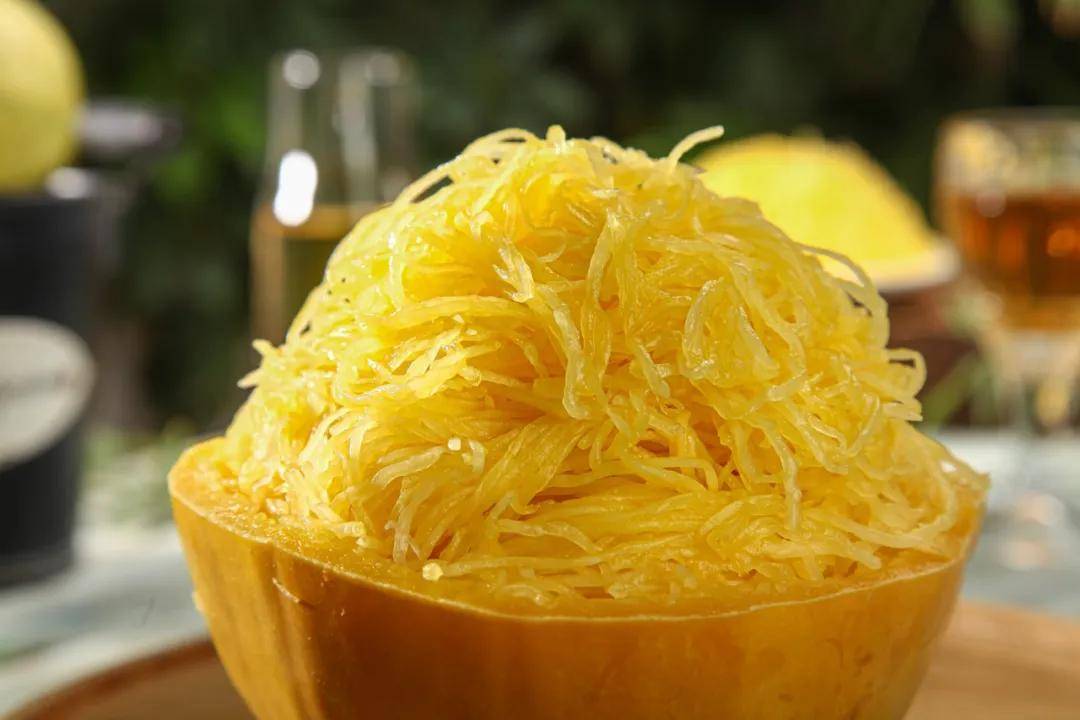
不过,有一种西葫芦的变种“搅瓜”却是完全成熟后再吃的,它主要在上海崇明和江苏、安徽的一些地区栽培,又名金丝瓜。
老熟的搅瓜表皮和瓜肉都是黄色的,蒸熟后切开,用筷子搅动瓜肉,内部的纤维很快变成了一条条金黄色的“粉丝”,口感脆韧有弹性。
日常餐桌上,除了西葫芦比较容易区分开来,外形和口味相当接近的南瓜和笋瓜就很不容易分辨了,统统被归入“南瓜”的范畴。
贝贝南瓜卖得贵,所以营养比大南瓜更高?
尽管许多商家都标榜自己出售的是最正宗的“贝贝南瓜”,消费者也把小南瓜一律称为“贝贝南瓜”,但实际上,市面上的“贝贝南瓜”并没有经过商标注册,因此凡是外形、口感相近的,都被纳入“贝贝南瓜”的范畴。
贝贝南瓜原是日本通过杂交选育而成的口感型迷你品种,最早在上海引进种植,名叫“惠和一号”,这种迷你南瓜通常被视为正宗的贝贝南瓜。
现在,国内正在不断面向市场需求和栽培条件,开展更多类型迷你南瓜新品种的培育,让大家买到的“贝贝南瓜”颜色、口味更加多样。
贝贝南瓜的售价高,主要因为它的种植和管理成本高。
相比普通的大南瓜,贝贝南瓜种子的价格更贵,从下种就赢在了起跑线上。
为了保证瓜的外形美观,避免长成“歪瓜裂枣”,育苗、移栽和管理花费的人力物力也更多。
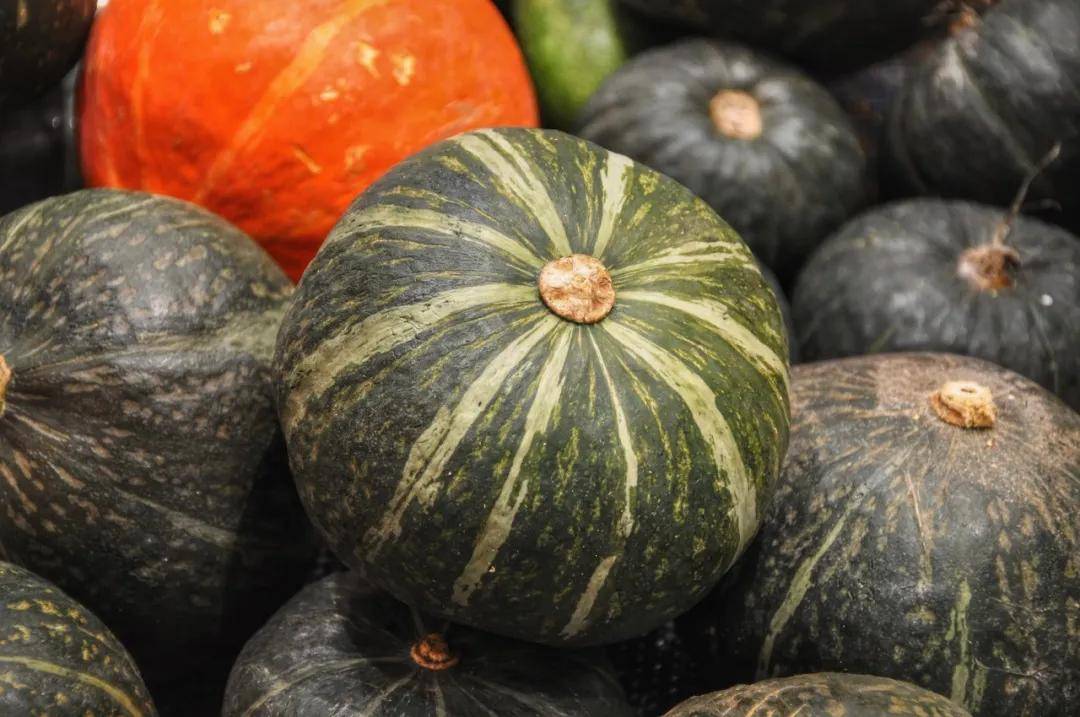
贝贝南瓜比较贵,那它的营养会更好吗?实验表明,贝贝南瓜的蛋白质含量达 25.030 毫克/克、多糖含量为 3.106 毫克/克,在各类南瓜中位居前列。
贝贝南瓜的维生素含量也很优秀,维生素 A 含量约为 1.7 微克/克。
贝贝南瓜的含水量较低,接近薯类,约占 80.95%;膳食纤维含量较高,果肉硬度较大,这成为它口感粉糯的重要原因。
不过,贝贝南瓜毕竟是广义的南瓜的一种,它的营养含量并没有到“远远超过大南瓜”的程度。
贝贝南瓜的热量约为同等重量米饭的 30%、馒头的 15%左右,虽然热量比较低,但不代表它没有热量。
至于能否吃贝贝南瓜减重,摄入的量才是关键。
如果用贝贝南瓜替代一部分主食或是甜食,并合理搭配饮食营养结构,确实有助于减重。
但是,贝贝南瓜里含有较多的淀粉,而且它的美味也诱惑着人们不知不觉间吃多。
要是一口气吃上两三个,再来几碗大米饭,体重自然是不降反升。
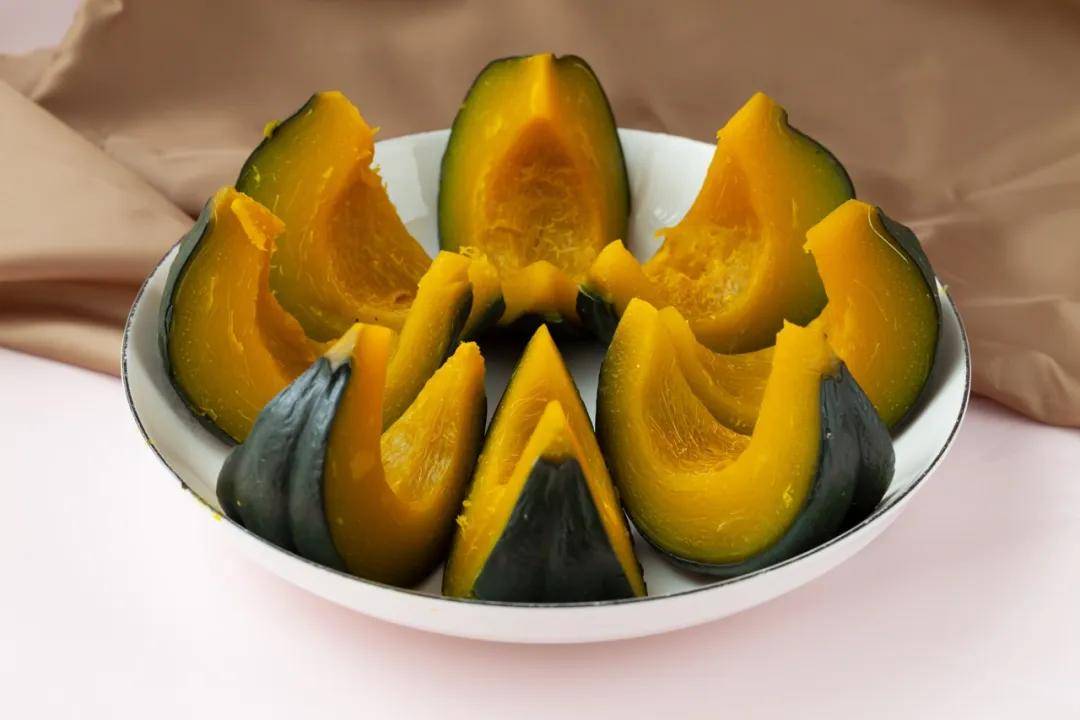
贝贝南瓜怎么吃?
小巧的贝贝南瓜,最适合原汁原味的烹饪方式。
整个儿洗干净蒸熟,或是直接放在微波炉里“转”熟,绵密香甜;切块和米饭一起焖,代替一部分主食,香气扑鼻;连皮切成月牙形,加入少量淀粉、盐和黑胡椒粉抓匀,放进空气炸锅烤熟,不逊色高糖高油的甜点;挖去里面的籽儿,将它当成容器,放入鸡蛋牛奶蒸成连“盅”一起吃的美味甜品,或是填入用调料腌好的排骨一起蒸,都格外美味。
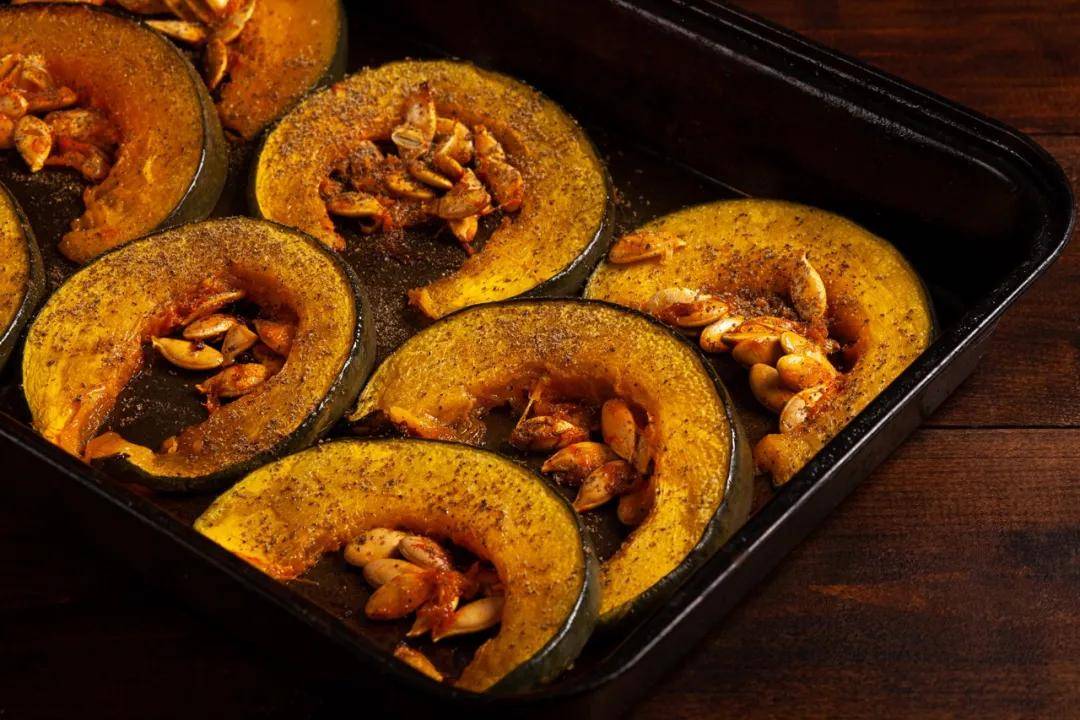
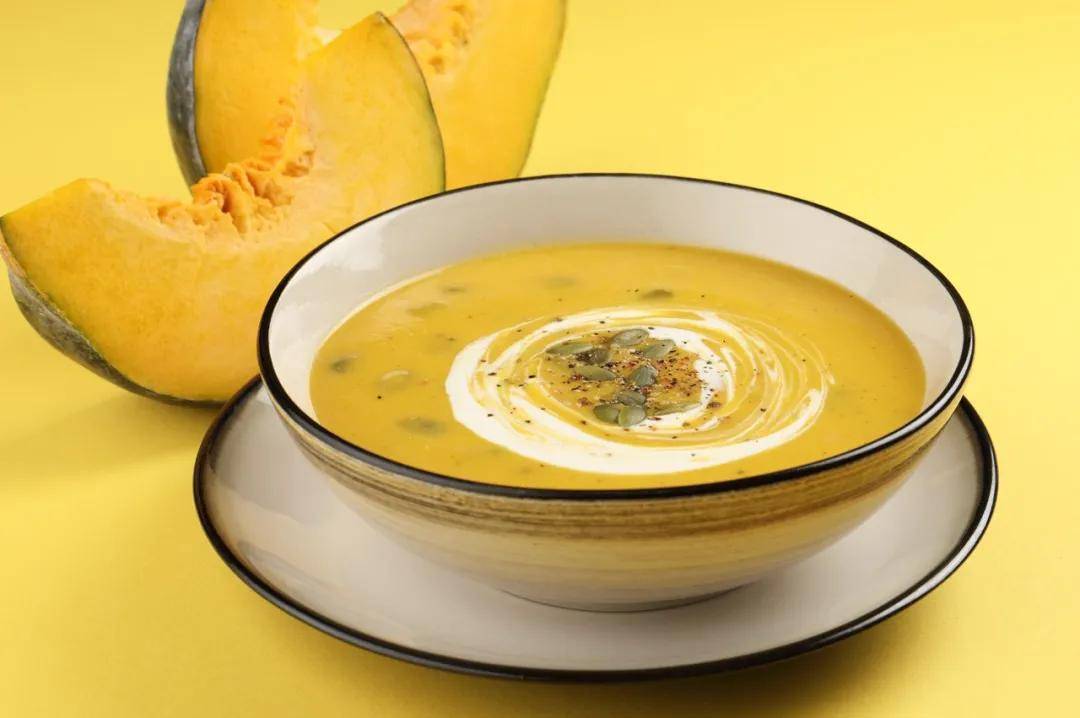
至于加入大量油脂和糖的咸蛋黄焗南瓜、奶油南瓜汤,虽然香甜好吃,却有着高热量的缺点,不建议经常吃。
抢劫几十两就算“巨案”?这种常见的家常菜,以前到底有多贵
作者:李潇 责编:甄曦 1928 年 4 月,上海法租界发生一起抢劫案件,因为被抢劫的物品里有“数十两银耳”,报纸将它称为“巨劫”。现在看来,几斤银耳并不算贵重,但在当时,这些银耳的价格相当于普通工人月收入的 50 多倍。
晚清重臣曾国藩在家书里也提到:“我上半年只能寄鹿茸,下半年乃再寄银耳。
”可见即使是身居要职的显贵官僚,也将银耳视为珍贵之物。
今天,随着银耳走向产业化、规模化种植,产量大幅提升,昔日的帝王御膳已成为常见的平价食材。
过去的银耳为啥贵? 银耳属于银耳科银耳属,共有 40 多种,在亚洲和北美洲、南美洲的温带、亚热带地区均有分布。
我国银耳主要分布于南方各省区,四川的“通江银耳”和福建的“古田银耳”最为著名。
银耳供人食用的部位是它的子实体,由多个半透明的扁平形瓣片组成,形如牡丹花,新鲜状态光滑柔软,干燥后脆而易碎。
银耳不仅有着独特的滋润口感,更以营养丰富著称,富含多种氨基酸、维生素,所含的多糖物质还具有抗氧化、抗炎的效果。
银耳之所以曾经昂贵,与它数量稀少有着直接关系。
近代以前,银耳的来源基本只能采摘野生菌,产量难以保证。
(图/wikimedia) 中国古代对食用菌栽培的探索由来已久,香菇在宋代已经成功实现了人工栽培,为什么银耳难以做到? 自然界中的银耳虽然生长在枯死的树干上,但它的菌丝其实并没有分解纤维素的能力,生长过程中必须依赖一种名叫“香灰菌”的真菌。
它能把银耳菌丝无法利用的纤维素、木质素、淀粉等分解为银耳菌丝可以吸收的营养成分,因此也有别名“耳友菌”,二者构成了单向共生关系。
香灰菌可以独立完成自己的生命周期,但没有香灰菌,银耳菌丝不可能形成银耳。
因此,银耳的人工栽培必须将银耳菌丝和香灰菌丝都接种到基质中,才能确保成功,但这一原理长期以来并不为人所知。
在 19 世纪末,四川、福建等银耳传统产地开始探索使用“椴木法”人工栽培银耳,但当时的培育方法较为粗放,是将加工后的木棒放在林地中,等待银耳孢子在上面自然萌发生长,产量很不稳定。
如果香灰菌没有成功共生,所有的努力就都白费了。
银耳价格“打下来”, 塑料袋竟能立大功 1949 年后,银耳的人工栽培技术取得了一系列重大突破。
我国科研工作者发现了香灰菌与银耳伴生的重要作用,首次明确了银耳菌种与伴生菌的关系,并开展了人工培养银耳菌种的相关研究,为银耳的规模化生产奠定了科学基础。
自 20 世纪 60 年代中期开始,银耳纯菌丝加纯香灰菌丝、银耳酵母状分生孢子加纯香灰菌丝的两类银耳菌种生产方法得以广泛应用,有效地提高了银耳的产量。
另一项重要的技术突破是在银耳栽培基质上取得的。
传统的椴木栽培法较为费时费力,并且不适合森林资源较为匮乏的地区。
20 世纪 70 年代,福建古田县食用菌研究所探索出银耳“瓶栽”技术,利用罐头瓶装木屑作为银耳生长的载体,实现了瓶内种耳、瓶外采收。
相比椴木栽培,瓶栽不仅成本低,还有生长周期更短、产量更高的优势,很快得到推广。
在瓶栽的基础上,古田的菇农进一步研究出了更为便捷的银耳“袋栽”技术,以聚乙烯塑料薄膜袋替代瓶子,装入木屑、麸皮、棉籽壳等组成的培养料,灭菌后打孔接种,然后放在排架上,调控环境的温湿度,银耳生长成熟后即可采收。
袋栽银耳的培育成本更为低廉,产量比瓶栽还要高,对环境的影响也较小。
现在,袋栽已经成为我国银耳以及平菇、香菇、金针菇等常见食用菌的主要生产方法。
几十年来,为银耳人工栽培技术作出贡献的既有相关领域的科学家,更有基层一线的农技人员、普通农民。
他们以智慧和汗水,让我们真正实现了“银耳自由”。
今天,在古田等银耳知名产地,已经形成了从银耳制种、栽培、加工、销售到科研、技术推广、设备生产的完整产业链,有效带动了地方经济的发展。
舌尖上的新品种菌菇 近年来,更多曾经稀有的“山珍”通过人工栽培变得平价。
我国目前可进行人工栽培的食用菌有 60 多种,除了银耳,还包括双孢蘑菇(白蘑菇)、香菇、木耳、平菇、杏鲍菇、金针菇、茶树菇、竹荪等,如今这一名单仍然在不断扩大。
菌盖部分布满蜂窝状凹坑的羊肚菌,以口味鲜美著称,曾经只能依靠野外采摘,价格居高不下。
当前,我国人工栽培羊肚菌产量已呈逐年上升趋势,虽然价格在菌菇里仍然较高,但相比野生羊肚菌每公斤 1000 多元的价格,已经能够实现“打对折”。
在对羊肚菌人工栽培的探索中,逐渐打通了多项技术堵点,有效促进产业规模化。
羊肚菌是一种腐生菌,生长过程主要在土壤中完成,它的栽培更像大棚种菜,可以与其它作物轮种。
我国探索形成了营养袋技术,在栽培期间将外层打孔、内部装有小麦等养料的营养袋均匀置于田间,为土壤中的羊肚菌菌丝提供充足营养,从而实现高产。
羊肚菌(图/wikimedia) 与羊肚菌齐名的昂贵野生菌牛肝菌,现在同样在人工栽培方面取得显著成效。
今年,人工驯化栽培的黄牛肝菌已经成功“北上”,在济南实现规模化引种生产。
它和野生见手青形态极其相似,都具有菌盖被触碰后变蓝的特点,但这种黄牛肝菌不含致幻成分,吃了不用担心“见小人”。
除了已经较为成熟的工厂化种植,在海南、云南还成功实现了黑牛肝菌林下生态栽培。
通过一次接种并与宿主植物根系成功建立“共生关系”后,黑牛肝菌能够连续多年在林下自然出菇,生长环境更接近自然,并且实现了林下空间和土地资源的高效利用,突破了产业化栽培瓶颈。
还有一些野生菌因为对生长环境要求较为苛刻,目前还无法实现人工栽培,比如只能和白蚁巢共生的鸡枞菌、必须和松树共生的松茸等。
但是,外形和口味与这些珍稀野生菌较为类似的菌菇已经成了它们的“平替”,让消费者放心解馋。
市面上常见的黑皮鸡枞,其实是价格更低的卵孢小奥德蘑。
卵孢小奥德蘑(图/Wikipedia) 以“松茸”为名的赤松茸,是大球盖菇。
“赤松茸”大球盖菇(图/Wikipedia) 另一种名字里带“松茸”的姬松茸是巴氏蘑菇。
这些菌菇都是通过人工栽培实现稳定产量的,可称物美价廉。
“姬松茸”巴氏蘑菇(图/Wikipedia) 人工栽培的菌菇丰富了大家的“菜篮子”,为食品安全增加了隐形的保障。
它们不仅是餐桌上的美味,许多菌菇还有着重要的科研价值和更广阔的市场前景,能够在研发菌物蛋白、生物活性化合物、菌丝体新材料等领域发挥作用,成为科学技术创新惠及人民生活的直观体现。
排版:丁小艺 [1].郭尚.食用菌栽培基础与应用.中国农业出版社.2014. [2].孟庆国,侯俊,高霞.食用菌规模化栽培技术图解.化学工业出版社.2021. [3].黎勇,王晓东,高敏.我国银耳的研究历史及现状[J].北方园艺,2014,(16). [4].贾身茂.我国食用菌产业崛起的历史回顾(二)[J].浙江食用菌,2010,18(5). [5].谭伟,赵树海,王国秀,等.通江银耳栽培技术历史演变与消费群体变化[J].食药用菌,2023,31(6). [6].李佳妍.清末民国时期通江银耳与地方社会关系研究.西南民族大学.2019. [7].陈莉莉,龚键荣,杨远帆.古田银耳半世纪的变与不变[N].闽东日报,2018-06-17. [8]谷莉,高琪,严冬,等.我国食用菌育种研究现状[J].蔬菜,2025,(6).
金粒门排队的真相:一家小店堵住了B1层
9月30日晚7点半,佛山万象天地B1层,金粒门开业第三天。盒马在一边,好利来在对面,金粒门夹在中间,门口排着约15分钟起步的队。
举牌的工作人员来回走动,防暴安保站在队伍一侧。
同一时段、同一条动线,盒马、好利来进店不需要排队,最多结账排队;金粒门却要排队进店。
金粒门这家店不大,按它常规店型估算,大概300到500平方米,盒马鲜生万象天地店总面积近4000平方米。
盒马是它的八到十倍大。
面积差这么大,所以只有金粒门需要控流。
杭州萧山万象汇的金粒门门店给出了控流的具体做法:原本结账台只设在店内,为了应对高客流,专门增派了20多名店员到店外负责结账,另有三位店员举牌维持秩序。
店外结账还有一个副作用:队伍被拉长到公共通道,路过的人看见的长度,远大于店内真实的等待人数。
晚上9点再下去,Z型电梯几乎全变成上行。
要回B1,反而得先下到停车场,再跟着人绕回去。
金粒门那个铺位卡在必经口上。
电梯、举牌、保安一起把它围成了关卡。
人要从这儿过,货也要从这儿过,谁都绕不开。
它一堵,整条通道都走不了。
但排队不是这篇文章的全部。
真正的问题藏在货架背后,也藏在走出门店的消费者身上。
01 买的人为什么去:三层动机,好吃不是排队理由 要回答金粒门为什么排队,首先要问一个更基础的问题:进店的人到底在买什么? 第一层:质价比错觉——“逛得起的高级感” 金粒门主流单品价格集中在10到25元区间,现制鲜奶茉莉冰酿6.5元,咔咔虾片6元,香辣魔芋丝8.5元。
这些价格锚定的是奶茶和便利店,但金粒门把店开在了万象天地B1层、南京新街口这类核心商圈,用工业风装修、开放式明档、透明操作间包装出一种“高级感”。
消费者拎着红蓝购物袋走出商场时,心理感受近似于“花了奶茶的钱,逛了山姆的店”。
图源:网络 一位消费者在大众点评上写得很直白:“这个价位能买到这个品质,我觉得值。
”但这句话的关键词是“这个价位”——它暗示了一种对比:对比的对象是山姆和盒马,不是隔壁的量贩零食店。
金粒门被部分消费者称为“平价小山姆”,借鉴了会员制商超的选品逻辑,把大包装拆成小份,服务“不需要会员费、不需要大包装”的消费群体。
金粒门卖的是“便宜的高级感”。
零食只是个幌子,低价也只是让人进门的理由。
大家真正买的是花小钱也不掉价、看着精致、拿着体面的感觉。
第二层:短保紧迫感——“现在不买就没了” 金粒门的核心卖点是短保:保质期1到5天的SKU占比约五成,贡献超60%的销售额。
现制饮品保质期仅24小时,当日出清。
这种“紧迫感”被品牌刻意放大——LED屏幕上写着“好味值得耐心等待”,货架上“当日售罄”的提示牌随处可见。
短保制造的稀缺感,是这套模型最有效的消费心理设计。
消费者面对保质期只有24小时的饮品,决策逻辑不再是“我想不想喝”,是“现在不买明天就没了”。
每日限量、当日售罄的模式,让新鲜零食自带“稀缺感”。
但说白了,这种稀缺感是设计出来的。
每天就做那么多,卖完拉倒。
供不应求只是外面看起来的解释,真缺不缺没那么要紧,关键是让顾客觉得缺、难买、得抢。
图源:网络 第三层:社交货币——“攻打金粒门”本身就是一个内容 在小红书上(2026年9月),“攻打金粒门”已经成为一个热门话题,排队攻略、必买清单、避雷指南层出不穷。
有人把购物体验形容为“兵荒马乱、呼吸困难、不知所措”。
有消费者称,2元的购物袋在二手平台上被加价转卖。
年轻人去金粒门,零食是顺带买的,真正的主角是能拍能发的东西。
零食负责出镜,门店负责出片。
店好不好吃另说,先得能拍、能发。
去零食店排队“进货”,本身已经跳出饮食本身,成为年轻人的新型社交货币与生活仪式感。
在这个逻辑下,排队是消费的一部分——队伍越长,内容越有传播力。
但三层动机加在一起,好吃不是排队的第一驱动力,它更像及格线,算不上排队理由。
消费者为场景、为情绪、为社交买单,产品本身的味道只是及格线以上的配菜。
这正是新鲜零食赛道最根本的脆弱之处:当场景被复制、情绪被稀释、社交话题被下一个热点取代,消费者没有理由留下。
有人直言:“去了两次,感觉产品同质化严重,为了强调新鲜而讲故事,实际体验并不惊艳。
” 02 模式有何不同:金粒门与几多全的路径分野 三层动机解释了“为什么去”,但解释不了“这门生意能不能持续”。
要回答这个问题,得看它的模式本身——金粒门和几多全,走的是两条完全不同的路。
金粒门走的是“山姆逻辑”的缩小版:全直营、精选SKU、区域工厂+冷链日配、绑定万象系商业体。
全国直营门店数十家(截至2026年9月),99%为自有品牌,客单价45到60元,优质门店月销400万以上,毛利率35%到40%。
这套模型的优势是品控统一、体验一致,代价是扩张速度被工厂投产节奏死死锁住——每进入一个新区域,必须先建厂、再开店。
图源:网络 几多全走的是“集团军逻辑”:背靠黑色经典母公司伍爱集团,复用现成的供应链、冷链和加盟管理体系,开放加盟快速跑马圈地。
据公开报道,门店已突破200家,2026年计划新增600到1000家。
扩张速度远超金粒门,但品控风险也成倍放大。
那么谁适合现在这个阶段呢?金粒门赌的是品质做口碑,几多全赌的是规模抢市场。
东方证券把这个问题概括为新鲜零食的“不可能三角”——规模、品控、价格三者难以兼顾。
03 买手店就一定受欢迎?选品逻辑的真相 不管是金粒门的“山姆逻辑”,还是几多全的“集团军逻辑”,它们对外讲的核心能力都是“选品”。
但选品真的是壁垒吗?如果只是“会挑货”,为什么别人不能复制呢? 金粒门的选品策略借鉴了山姆的“宽类窄品”逻辑:品类够多,单品够少。
据品牌公开信息,金粒门SKU约180—200个,短保产品占比近50%,每个细分品类只保留市场认可度最高的爆款。
这套选品逻辑,看起来靠“会挑”,其实靠的是供应链管理。
选品是前台动作,供应链是后台根基。
能不能稳定拿到货、压住成本、控住品质、跟上上新节奏,这些才决定它跑不跑得起来。
会挑货是表面动作,挑得到、供得上、卖得动,才算数。
金粒门能做到宽类窄品,前提是拥有区域工厂和冷链日配体系,能够以高频次、小批量向门店补货。
关键是,金粒门的选品并非完全“自研”。
这里需要区分两个概念:自有品牌(品牌归属)不等于自产(生产归属)。
品牌宣传的“自研自产占比超90%”,指的是配方和工艺由品牌方掌握,生产环节仍大量委托代工厂完成。
2026年1月的食安事件暴露了这种模式的结构性缺陷——配方是自己的,车间不是自己的。
涉事代工厂对已封包产品进行二次分装,涉事产品售出64031盒,销售额126.78万元,金粒门为此设立1200万元专项赔付资金,赔付额是问题产品销售额的近10倍。
图源:网络 产品同质化的根子在后台。
卤味、烘焙、坚果、果干成了标配,试吃、话术、装修、定价区间也趋于一致——因为大家的供应链源头高度重叠。
金粒门上新的品类,几多全很快就能推出类似产品。
有消费者发现,“商品品类都比较相似,金粒门要上了新品,几多全很快也能看到类似的”。
当两家店开在同一条街上,顾客的选择标准已经退化成比价格、比SKU数量——不再是谁更新鲜。
选品是最容易被复制的能力,难复制的是工厂和日配。
金粒门在这方面比几多全占优,但距离山姆级别的壁垒还很远。
04 损耗与复购:短保模型最狠的地方 选品和供应链决定的是“能不能卖”,损耗和复购决定的是“能不能一直卖”。
而短保模型最脆弱的地方,在于后者。
损耗自己不会单独爆。
麻烦在于它和客流绑死了。
客流一掉,货就走不动,短保又拖不起,损耗率马上往上抬。
损耗一高,门店只能涨价或者降品质。
这两招都会再伤复购,客人再少一轮。
短保最狠的地方就在这:顾客不来,不只是少赚,还会把“来了也亏”这件事放大。
信号一:复购率的含金量存疑。
华创证券调研显示金粒门会员复购率超过60%(来源:华创证券,2026-09),在零售行业属于极高水平。
但这是券商/品牌口径,且会员体系2026年6月才上线,需平销期验证:统计口径是注册会员中再次消费的比例,而金粒门会员体系目前只有基础积分系统,社群、会员卡、裂变机制全无。
60%究竟反映真实忠诚度,还是开业期高客流带来的统计偏差,需要时间验证。
图源:网络 信号二:平销期的营收落差。
虎嗅调研(2026-09,样本为典型门店)显示,前三个月月销超百万,第四个月稳定在70万左右;月销百万是盈亏平衡线(来源:行业调研)。
这么看的话,典型门店与月销400万的优质门店样本不矛盾。
如果这个数据成立,意味着大部分新鲜零食门店在开业红利消退后,将直接面临亏损。
开业期的高客流有一部分是被控流和从众效应制造出来的,用这段被放大的样本去消化短保损耗,本身就是一个不可持续的模型。
信号三:资本在用脚投票。
金粒门、几多全、一栗均在接洽A轮融资,估值区间20到30亿元,但融资进展并不顺利。
投资人的犹豫集中在“单店模型能否支撑连锁估值”——高毛利背后是高租金、高人力、高损耗的成本压力。
绝味食品在互动易回复投资者提问时表示(2026-09):“目前新鲜零食仍处于模式验证和探索阶段,公司会结合试点情况持续评估。
”在赛道普遍扩张时,这种表态反而显得更克制。
结论:排队是现象,模式是问题,消费者才是答案 排队、选品、供应链、损耗、复购——所有这些加在一起,才构成一个完整的模型。
而金粒门现在真正被验证的,只有“排队”这一件事。
要判断金粒门是不是昙花一现,核心是看消费者下次还会不会来。
那么复购的驱动力,归根到底只有两个——要么好吃到让人不在乎排队和价格,要么独特到别人替不了。
金粒门现在火,证明不了这套模式已经赢了。
它更像被几个东西硬凑出来的场面:点位密、人流量大、小店控着进店节奏、大家看别人排队也跟着排。
排队是表面现象,短保是它的打法,复购才是最有看头的地方。
生死线在顾客出门之后:他还愿不愿意再来,愿不愿意跟朋友说一句“这家真好吃”。
数据来源附录: 金粒门短保占比近50%、贡献超60%销售额、SKU约180—200个、自研自产超90%:品牌公开信息(2026-09-28,观点地产网) 金粒门客单价45—60元,约为量贩零食1.5—2倍:行业公开数据 新鲜零食平均损耗率8%—15%,传统零食约1%—3%:行业研报及公开报道 金粒门1月食安事件、1200万赔付:光明网(2026-01-14) 华创证券调研:优质门店月销400万以上、毛利率35%—40%,会员复购率超60%(2026-09) 虎嗅调研:典型门店前三月月销超百万、第四月约70万;月销百万为盈亏平衡线(2026-09) 几多全门店超200家、计划新增600—1000家:虎嗅、钛媒体(2026-09) 东方证券“不可能三角”:东方证券研报 金粒门、几多全、一栗A轮估值20—30亿:第一财经商业数据中心(2026-09-15) 绝味食品投资者回应:互动易投资者关系记录(2026-09) “逛一家等于逛十家”:杭州余杭时报(2026-09-29) 购物袋二手加价:消费者称,社交平台(2026-09) 点击「推荐❤」,锦鲤附身! END -