绕了半个地球韩国还是买回了中国尿素
去年12月,韩国跟越南签了一份三年大单,每年从越南进口最多12万吨尿素。
韩国官方说得很客气,叫“货源多元化”。
言下之意,以后不能只靠中国了。
结果还不到半年,韩国又回头找中国,紧急求购1.87万吨尿素。
一袋尿素,卡住一个国家
尿素不只是化肥。
柴油车不加车用尿素,仪表盘故障灯一亮,车就得趴窝。
韩国路上跑着400万辆柴油车,一半是货车和大巴。
尿素一断,物流停摆,连超市的白菜都得涨价。
韩国本国的尿素产量,只够全国10%的需求。
车用尿素的原料,97%以上来自中国。
2026年,两件事几乎同时发生。
一件是霍尔木兹海峡出事。
2026年2月美伊冲突爆发,这条航道几乎被掐断。
全球三成尿素贸易从这里走,除了上百艘油轮,还有40多艘化肥船被堵在附近,每周出口量从近60万吨掉到6月初的6万吨,到现在几乎归零。
另一件是中国春耕保供。
2026年尿素出口配额压到330万吨,春耕关键期小包装直接停出,先保国内粮价。
国际尿素价格从年初每吨300多美元,一路涨到750美元以上。
韩国怎么办?
车用尿素只能在加油站买,每辆车每次限购10升。
囤货的,最高判3年,罚1亿韩元。
一个发达国家,被一袋尿素逼成了这样。
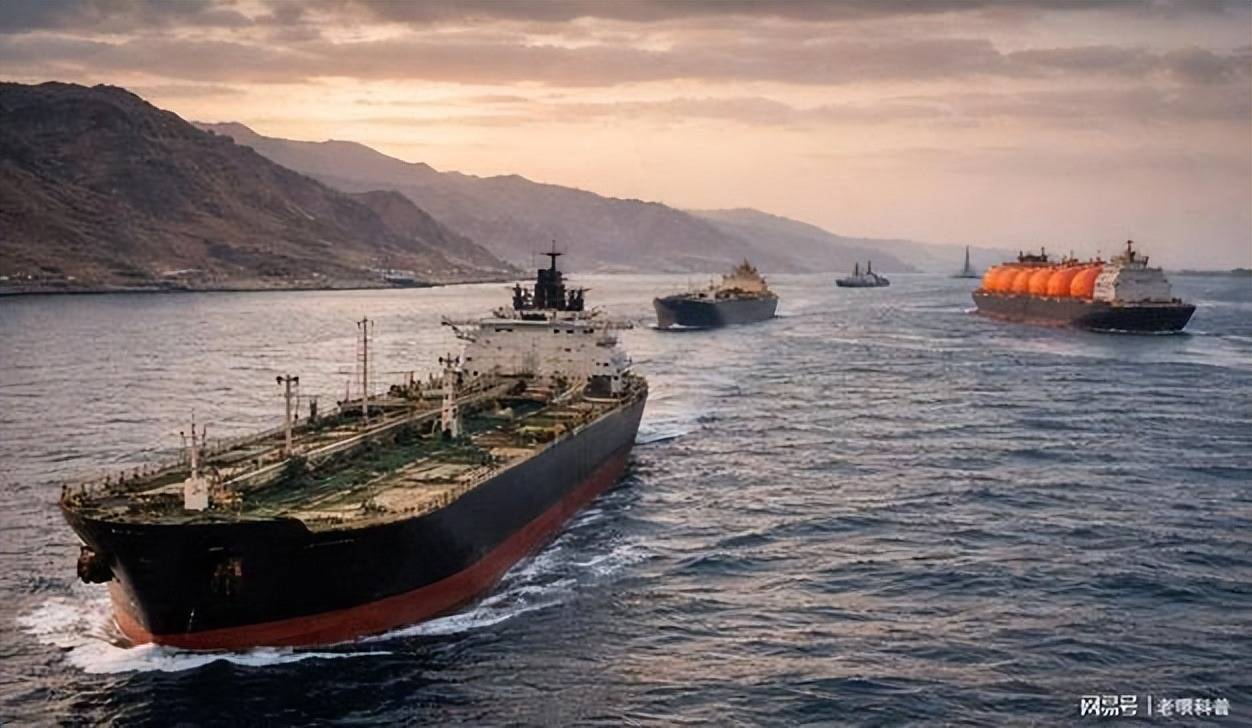 霍尔木兹海峡上的油轮。
全球三成尿素贸易从这里走,2026年2月美伊冲突后,这条航道几乎被掐断。
绕了半个地球,买回来的还是中国货
韩国把希望放在越南身上,一年12万吨,占它全年进口的三成。
真能成,确实算是打开了一条新渠道,不至于被中国掐着脖子。
可问题是,越南有尿素吗?
越南全年需要180万吨尿素,本土最大的宁平化肥厂开足马力,一年也只产45万吨。
缺的135万吨全靠进口,八成以上来自中国。
2026年前五个月,越南从中国进口化肥85万吨,占它化肥总进口的43.54%。
越南贸易商的操作很简单——从中国工厂订货,运到越南港口,换个包装,贴上“越南制造”,发往韩国,赚美元。
全程除了仓储和贴标,没有别的成本。
韩国以为自己绕开了中国,其实只是多雇了个中间商。
中国该赚的一分没少,韩国多花了钱,还丢了面子。
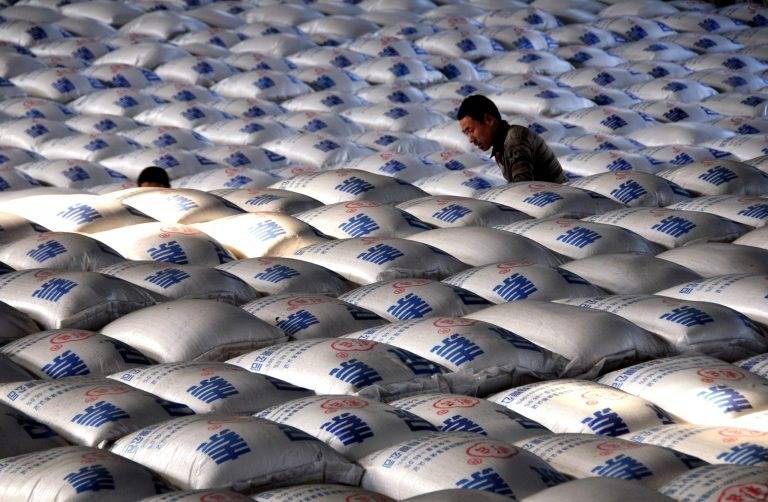 中国化肥厂仓库里堆放的尿素袋。
中国尿素年产能占全球三分之一。
界碑下的白麻袋
正规渠道之外,还有一条更野的路。
4月23日,越南高平省保乐乡,公安在535号界碑附近拦下一辆货车。
车厢里码着200个白袋子,每袋50公斤,整整10吨,袋子上全是中文。
司机拿不出任何单据,只能承认货是从界碑边上偷偷装车的。
3月17日,同一个省,又查获2.5吨中国“建丰”牌走私尿素,两个经营者被罚2600万越南盾。
2600万越南盾,不到7000元人民币。
钱不多,但也是惩罚。
为什么越南人要冒险从中国走私?
国内尿素出厂价一吨1800到1900元,国际市场炒到近7000元,一吨差价5000元,10吨就是5万。
这么看,几千块的罚款确实不算什么。
这条走私链分工很细,有人在国内收货,有人跑边境对接,有人专门放哨,还有人私开边境便道。
以前偷运芯片的渠道,改一改,偷运起了化肥。
挺魔幻的。
 集装箱货轮停靠港口装卸。
正规渠道之外,中越边境还查获过多起尿素走私。
不止化肥这一桩
被盯上的,还有更高端的东西。
镓和锗,名字拗口,来头不小。
镓是第三代半导体的核心,5G基站、快充、相控阵雷达都靠它;锗是红外夜视仪、导弹导引头的关键材料。
全球九成以上的原生镓、七成的精炼锗,产自中国。
我们除了储量大,精炼技术更是全球独一份。
2023年8月,中国对镓、锗实施出口管制。
2026年1月起,镝、铽等中重稀土对日出口归零,上半年七类稀土对日出口量降了一半多。
日本慌了。
它的半导体、电机产业很强,原料却长期依靠中国,管制一收紧,产线直接断供,短时间根本找不到替代供应商。
为了利润,有企业动了歪脑筋。
今年6月25日,广州市中级人民法院一审宣判:安徽一家有出口资质的高科技企业,从管制生效当月起,伪报品名、骗领许可证,把镓、锗伪装成“光学玻璃”分批运出。
16个月,累计走私9.377吨,货值5676万余元,全部流向日本。
判决大快人心——企业罚800万,法定代表人判10年,销售经理8年,报关员3年。
几乎同时,日本共同社披露,富士电机两名日籍员工,因涉嫌违规携带含稀土制品出境,被大连相关部门依法采取措施。
外交部的回应很干脆:外国公民和企业在中国境内,必须遵守中国法律。
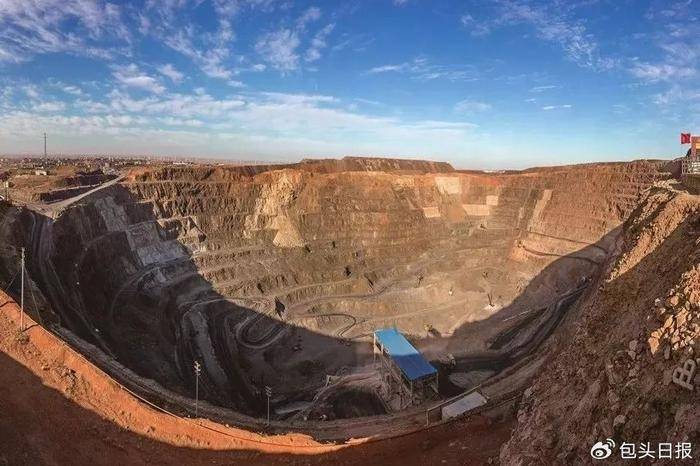 内蒙古白云鄂博的露天矿坑。
全球九成以上的原生镓、七成的精炼锗,产自中国
结语
韩国、越南、日本,为什么低端到种粮食要用的化肥,高端到造雷达、导弹的稀土,都绕不开中国?
中国尿素年产能占全球三分之一,年产7650万吨,自用6600万吨,还剩1000多万吨。
除了量大,更关键的是工艺。
中国七成以上尿素用煤做原料,八成原料自给自足。
中东一打仗,天然气断供,别国造化肥是巧妇难为无米之炊,中国的化肥厂照转不误。
这不是运气,是几十年攒下来的家底。
韩国辗转大半年,绕了小半个地球,最后签的还是中国的订单。
越南中间商赚走了差价,但货源的开关,始终攥在中国手里。
日本企业被逼得铤而走险,非法走私,迎来的却是无情的打击。
一袋尿素,一吨稀土,看似不起眼,背后是一个国家最实在的底气——完整的产业链,和稳定的供应。
有人说,中国现在强大了,军事实力、科技水平、经济体量,都是全球前列。
这都没错。
但中国最硬的实力,其实是产业升级完成之后的工业制造能力,没有之一。
资料来源
1. 澎湃新闻:《韩国与越南达成协议,未来三年将从越进口最多36万吨尿素》(韩越尿素合作备忘录,2025年12月22日签署)。
2. 商务部:《2026年化肥进口关税配额总量、分配原则及相关程序》(2026年尿素配额330万吨)。
3. 新浪财经:《海外尿素价格飙涨90%!多国工厂被迫停工停产》(国际尿素价格、国内外价差3000元)。
4. 证券时报:《供应告急,国际尿素价格飙升!为何国内市场“波澜不惊”》《涨超46%!国际尿素价格飙升》(霍尔木兹海峡中断约30%全球尿素贸易)。
5. WTO秘书处2026年7月报告:《美伊冲突对化肥贸易的冲击》(霍尔木兹海峡为化肥贸易关键航道)。
6. 商务部驻越南使馆经济商务处:《2026年上半年越南化肥出口近10亿美元》(2026年上半年越南对韩出口化肥14.9万吨)。
7. 新浪财经/广州中院2026年6月25日一审宣判:安徽光智科技走私镓锗案(走私9377千克、货值5676万元、罚金800万元、法定代表人获刑10年)。
8. 越南公安2026年通报:高平省535号界碑附近查获10吨走私尿素、3月查获2.5吨“建丰”牌尿素。
9. 新民周刊:《韩国车用尿素液危机》(韩国车用尿素原料主要依赖中国)。
OlmoEarth v1.3发布:Ai2推出全球卫星嵌入模型
Ai2(艾伦人工智能研究所)今日发布了一款卫星地图嵌入模型OlmoEarth v1.3,并为全球范围提供了多种分辨率下预先计算好的年度嵌入数据,同时配套推出了基于浏览器的地图制作工具。该模型能够将一年的卫星观测数据压缩成数值指纹,最小分辨率下每个指纹对应10米乘10米的地面区域,同时也提供64平方米和128米分辨率的版本。
这种数值指纹捕捉的模式信息,可供其他软件用于区分农田、森林、矿区等不同类型的地表覆盖。
此前,使用OlmoEarth的主要方式是通过OlmoEarth Studio进行微调,针对每项任务训练一个模型,再将其应用于卫星数据以生成地图。
这种方式需要大量图形处理单元资源,以及下载和存储影像的能力。
此次发布的OlmoEarth嵌入浏览器是一款基于浏览器的地图制作工具。
这意味着任何人都可以将OlmoEarth用于实际工作,从追踪时间变化到寻找相似地点,无需注册登录即可使用。
嵌入数据代表了模型从数百万张卫星图像中学习到的内容。
OlmoEarth会读取一年的雷达图像及相关数据,包括Sentinel-1、Sentinel-2和Landsat的数据。
Sentinel和Landsat是提供地球互补视角的卫星任务:Sentinel-1测量雷达反射信号,而Sentinel-2和Landsat则捕捉可见光和红外波长的光线。
该公司表示,与以往版本的OlmoEarth模型相比,v1.3是其训练成本最低的模型。
其训练所用计算时间仅为最新版本(v1.2)的53%,为第一版(v1)的18%,碳排放量也分别仅为两者的50%和22%。
不过v1.2仍是一款强大的微调模型,对研究机构和合作实验室而言依然具有价值。
这些模型在现实世界中的应用场景 这些卫星模型有助于压缩跨越时间和空间的大量数据,这对于理解地球的变化方式非常有用。
在秘鲁马德雷德迪奥斯地区,围绕拉潘帕的非法金矿开采活动在2017年和2018年达到顶峰,在坦博帕塔国家保护区缓冲区内清除了超过1200公顷的森林。
亚马逊保护团队的MAAP监测项目报告了这一活动。
2019年2月,秘鲁的"水银行动"关闭了大部分采矿作业。
我们如何得知这一事实? 嵌入数据给出了明确答案。
无需进行模型训练,仅通过比较不同年份的数据像素,观察2016年至2020年间的情况,可以清晰看到南部矿区带内有明显的向东扩张趋势:显著变化区域达34平方公里。
而同样的比较放在2020年至2024年间,这一面积降至9平方公里。
关闭行动的效果显而易见。
Ai2表示,对许多团队来说,针对某个想法测试OlmoEarth通常意味着需要进行一次微调运行,这是一项耗时数小时、成本高昂的艰巨任务。
而在浏览器工具中,初步分析仅需几秒钟即可完成。
仅凭少量标签对某个区域进行分析,无需使用GPU。
当某项任务确实需要进行微调实验时,嵌入数据可以帮助判断该实验是否值得投入计算时间,以及模型存在哪些不足之处。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯