范峻毅、关久旸|有关于“银河为什么总能出爆款?”
【导语】
“银河为什么总能出爆款?”这是过去两年吉利银河反复被问到的问题。
在全新吉利银河E5上市后专访中,范峻毅给出的答案很出乎意料:没有什么所谓的“爆款密码”。
另一边,范峻毅将银河1.0定义为“快速布局的时代”,而银河2.0,则进入了“质量的时代”。
关久旸给出了另一句更具体的解释:新一代产品不能只是“看着新”,还必须“用着新”。
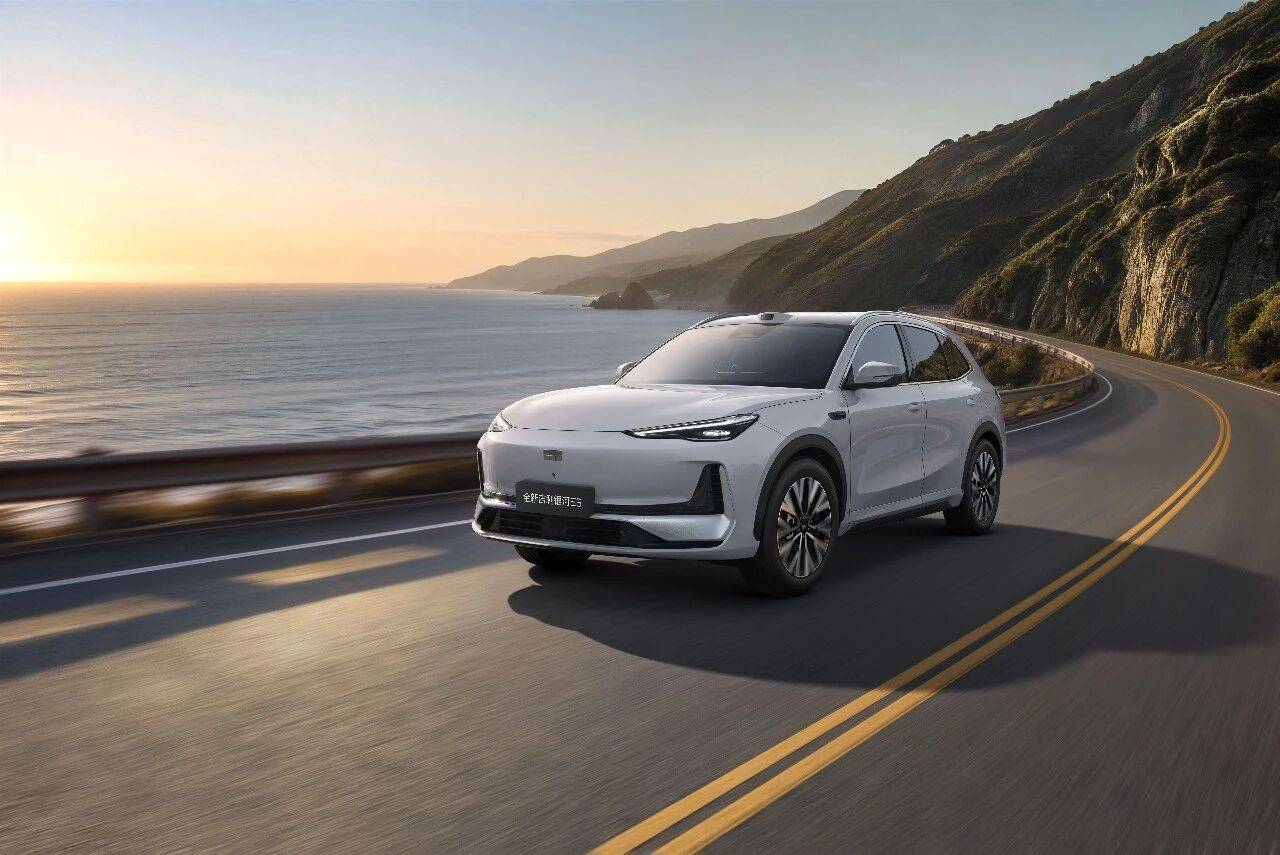
这场接近50分钟的谈话,表面上聊的是全新银河E5、2.25MW智充、神盾金砖电池和银河战舰700,实际上却把吉利银河这几年快速扩张之后的下一道考题,摆上台面。
一|银河这几年接连出现爆款,到底有没有一套可复制的方法?
范峻毅总结了四点。
第一,从用户需求出发;第二,研销深度协同;第三,以技术作为基础,同时“把功能场景化”;第四,让用户真正体验产品。
关久旸又补充了一条:吉利一直坚持“不试、不比、不卖”。
有意思的不是这几句话本身,而是它们背后的逻辑。
所谓爆款,并不是营销部门突然想出了一个好传播点,同样,也不是发布会最后五分钟报出一个足够刺激的价格。
产品定义阶段,研发、销售、采购就要开始协同;
上市之前,要让媒体和消费者充分体验;
上市以后,渠道又要接得住成交、交付和售后。
爆款最终表现为一个销量数字,但数字背后其实是一条很长的链路。
范峻毅甚至专门强调,传播创新不是给用户“上课”,而是把功能放进真实场景,让消费者知道这项技术究竟什么时候有用。
所以吉利所谓“没有密码”,反而可能是最难复制的地方:
它没有一个按钮按下去就能爆,而是一堆看起来人人都懂的常识,被组织能力一件件执行出来。
二|银河2.0:以前比谁铺得快,现在比谁活得久
过去几年,“银河速度”成为现象级表现。
2023年品牌发布之后,银河快速进入轿车、SUV、纯电、混动以及不同价格区间。
范峻毅将这一阶段称作银河1.0:在主流细分市场快速完成产品布局。
但随着银河战舰700补上硬派SUV版图之后,他认为主流细分市场的布局已经基本完成。
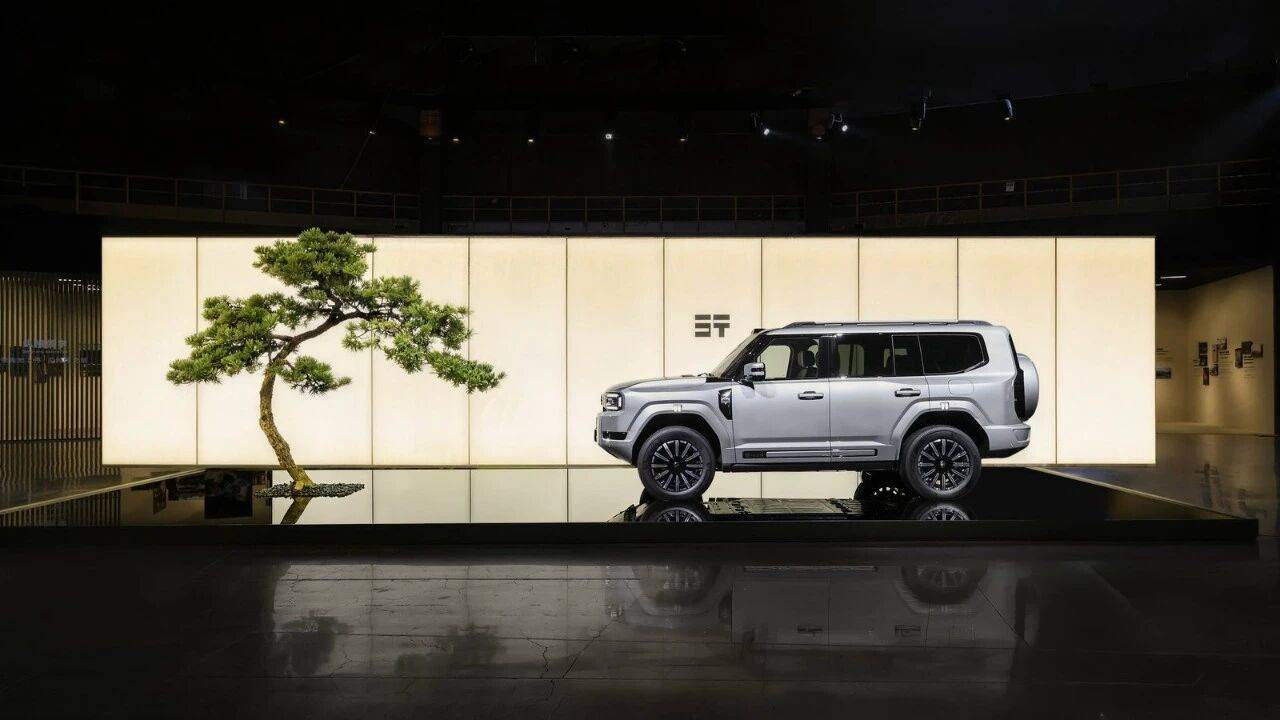
所以银河2.0开始换一道题。
不是还能不能再发布更多车,而是已经发布的这些车,能不能继续成为各自细分市场的标杆。
产品质量、用户体验、销售服务、渠道能力,都要一起升级。
这也是为什么,全新银河E5其实比一辆全新车型更有观察价值。
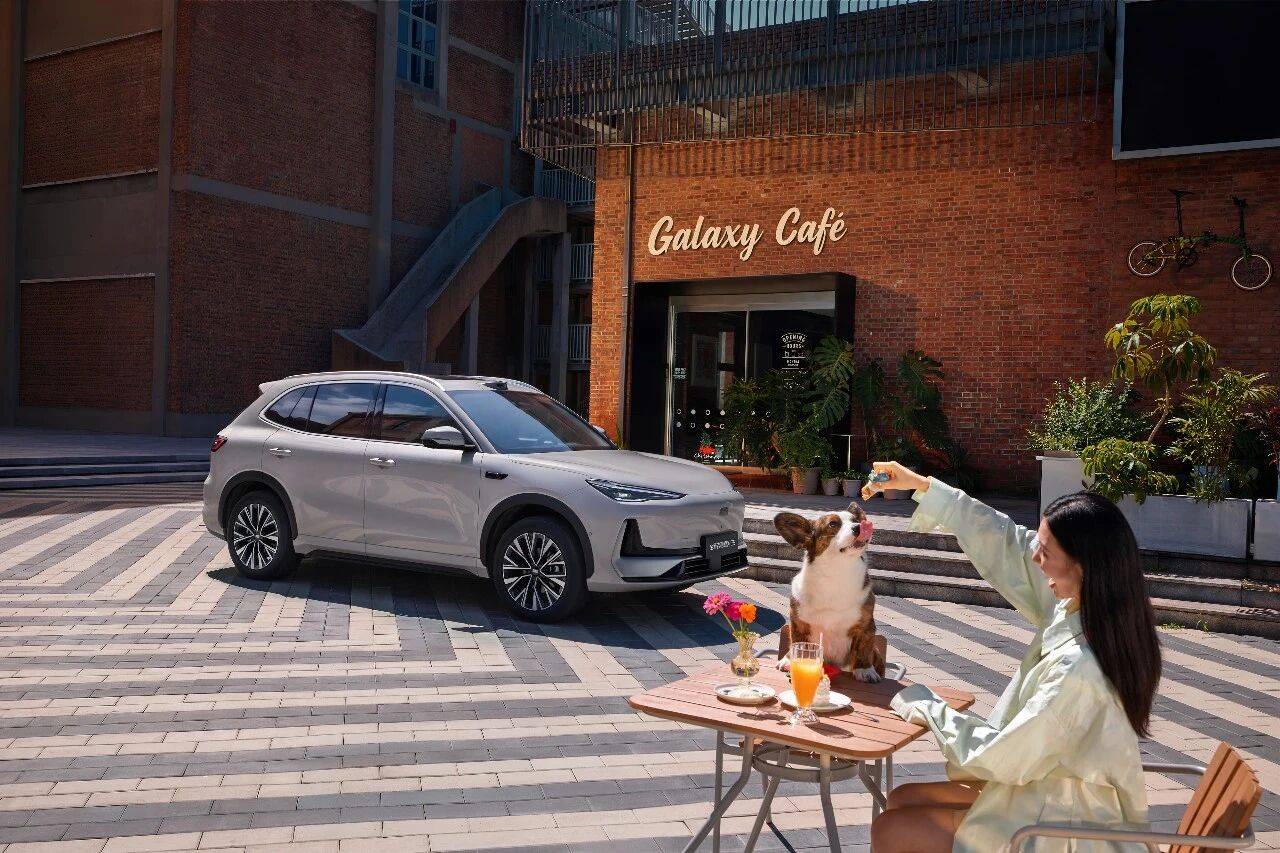
一辆从零开始的新车,可以换平台、换名字、重新定义用户;但一辆已经卖成明星车型的产品换代,也要追问:
老用户哪里不满意?
过去两年出现的新技术,又应该怎样装回这台车?
银河2.0真正考验的,已经不是吉利“从0到1”的能力,而是把1继续做成2、做成3的能力。
三|全新E5为什么看起来像“重新造了一辆车”?
关久旸对新能源车换代有一个很明确的判断:
不能换个外观、增加续航、屏幕做大一点,就叫全新一代。
他的原话是,经典产品不仅要“看着新”,更要“用着新”。
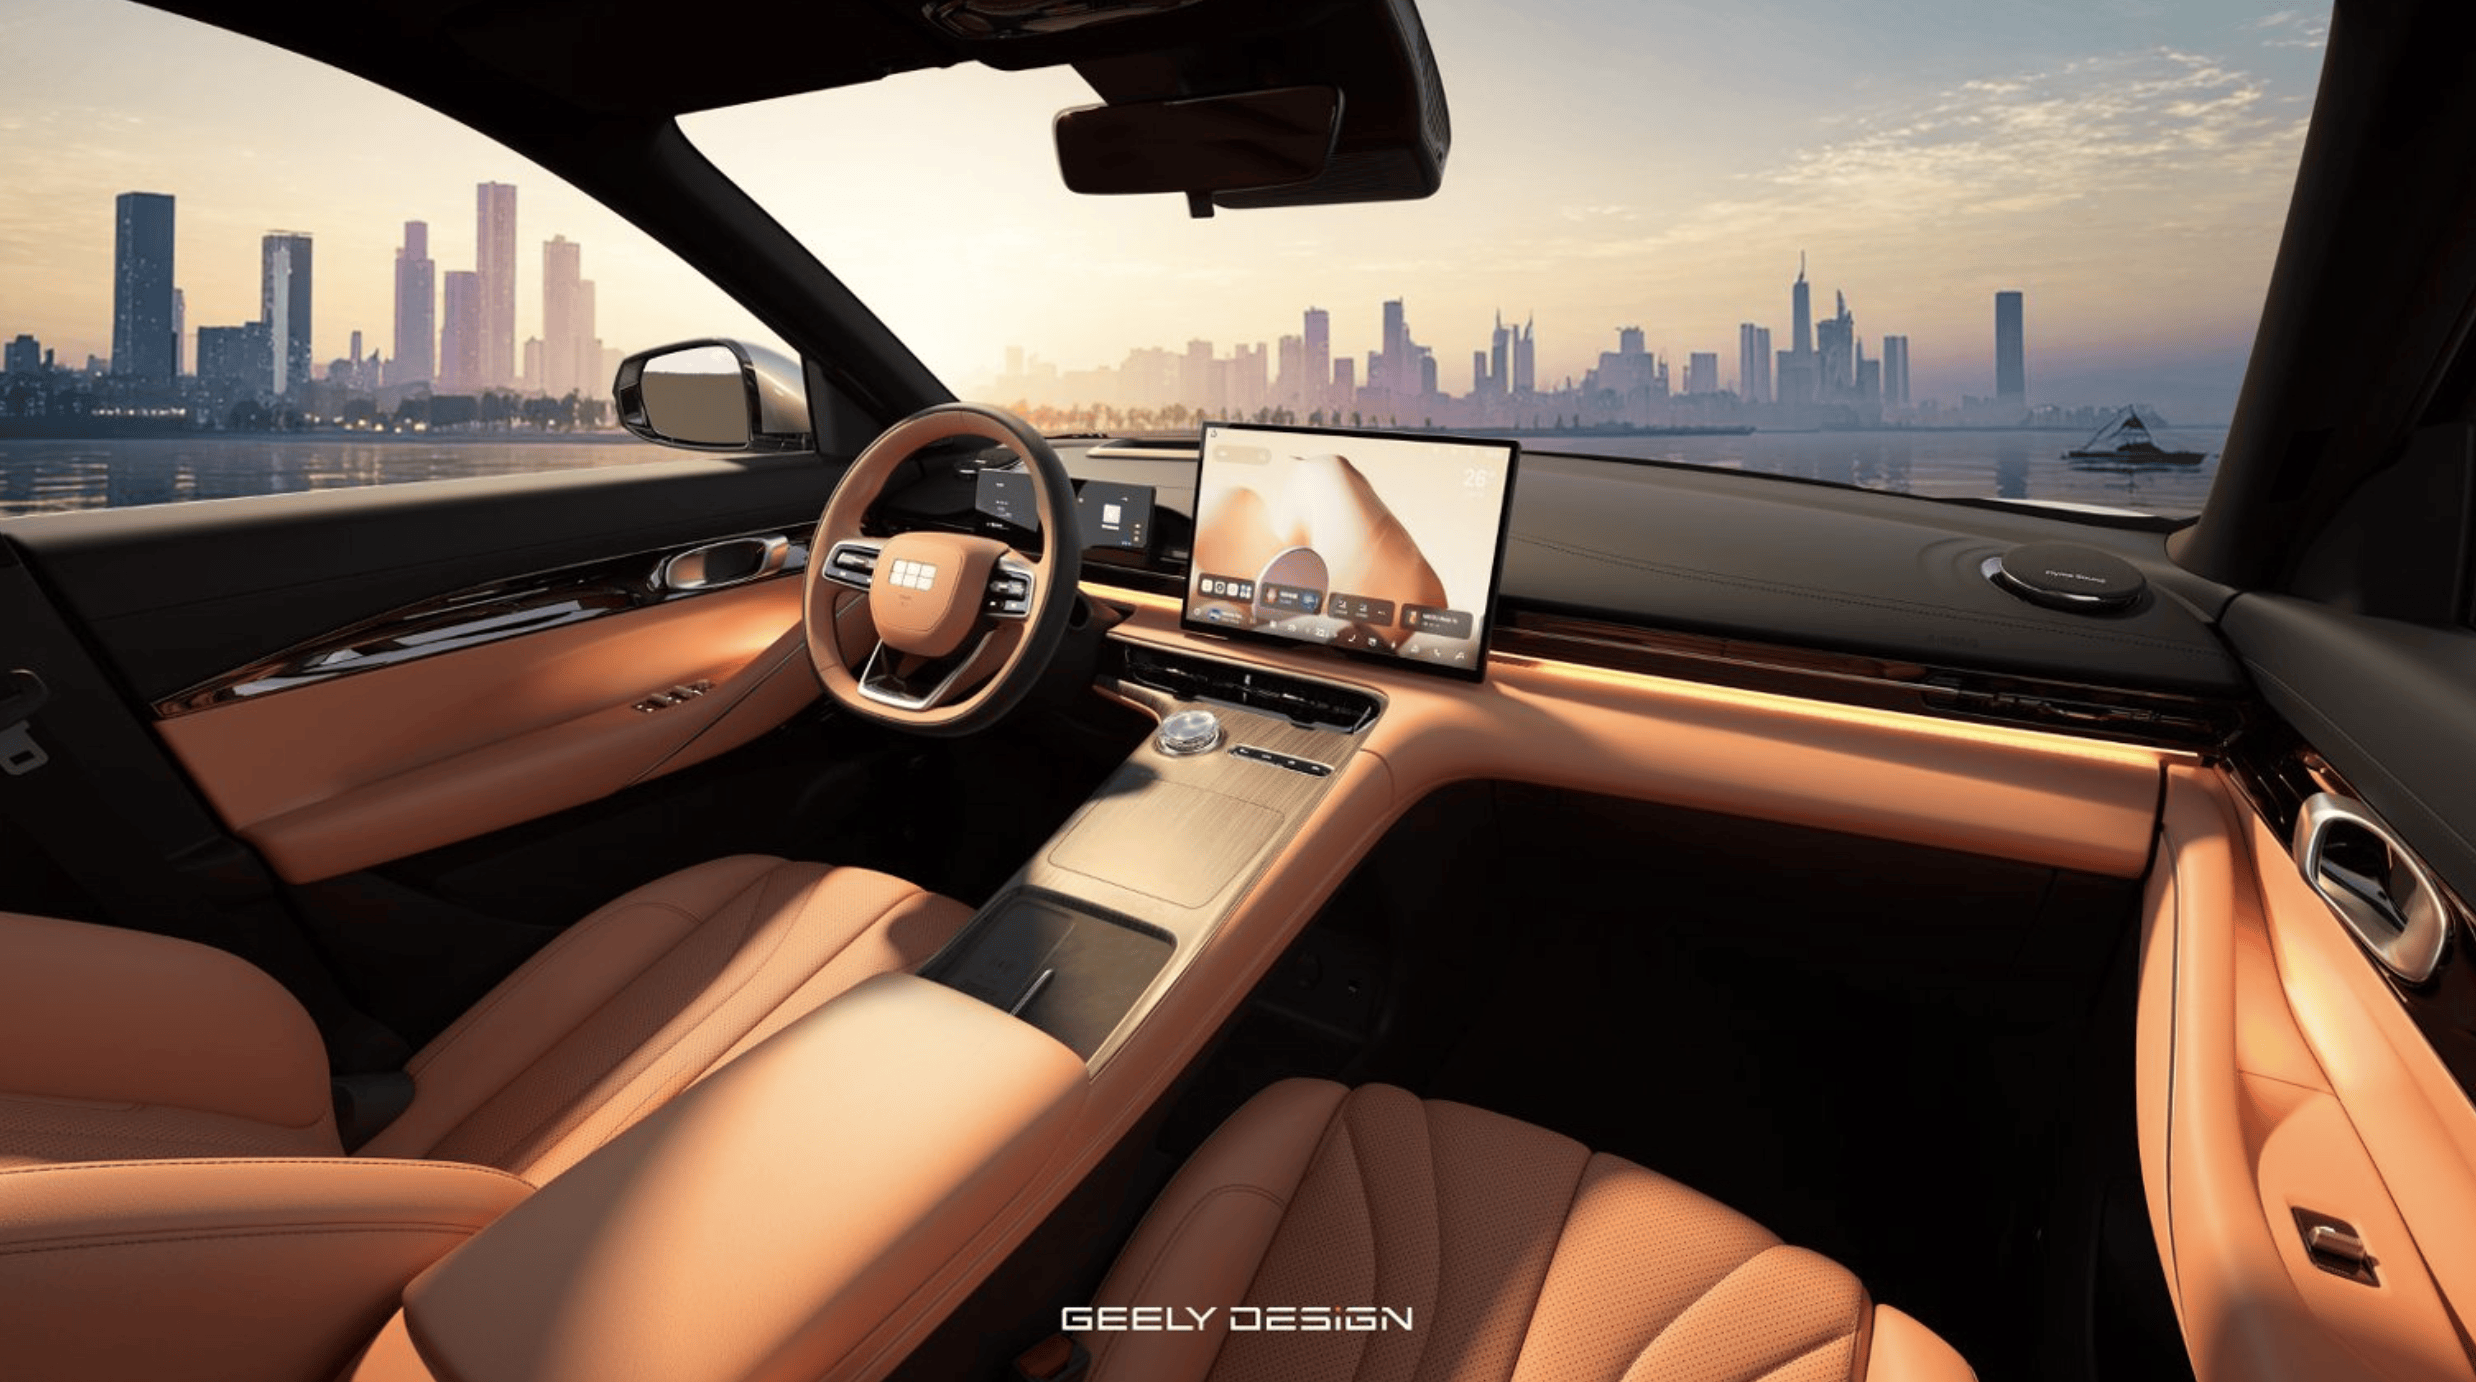
因此,全新银河E5的变化并不只集中在造型和配置。
800V、6C、新一代电驱,包括后驱布局以及由此获得的前备箱,都被放进了这一代产品。
并且,还将上一代用户反馈的问题,也一起放进了换代开发。
这其实给今天新能源车的年度改款提出了一个更高要求。
智能电动车技术迭代太快,一辆车上市两三年之后面对的,可能已经不是同一代竞争对手。
如果所谓换代只是“冰箱彩电大沙发再加两项”,参数或许更新了,技术代际却没有更新。
关久旸还透露,接下来银河已经上市、并在细分市场取得一定地位的产品,也都会沿着类似逻辑进行换代或者年度改款。
成熟产品不躺在功劳簿上,这是银河2.0首先要解决的问题。
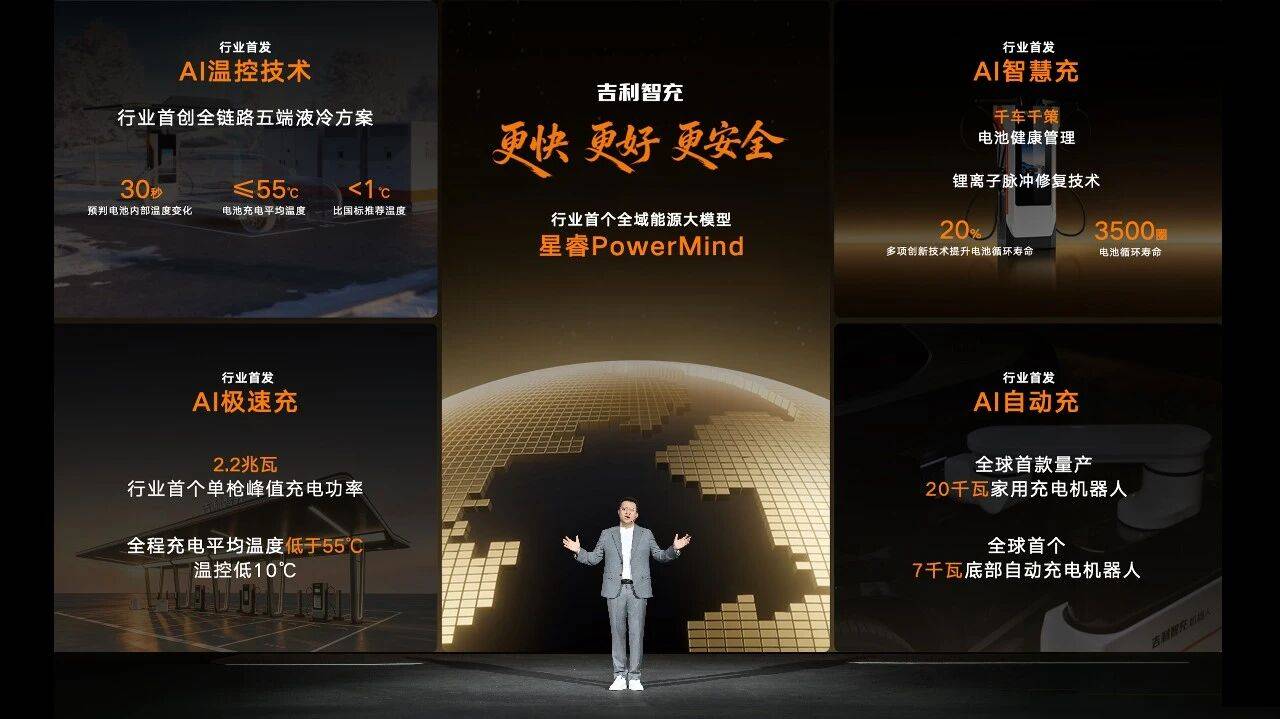
四|2.25MW不是为了“打数字”:吉利为什么现在才讲智充?
另一个展开的话题,是补能。
当下整个行业已将快充卷成了一场峰值功率竞赛。
范峻毅却强调:
不是友商有什么,吉利就要做什么。
从吉利给出的时间线看,2021年提出“智能吉利2025”时,补能就已经被放进智能能源体系;此后充电功率从360kW、600kW、800kW继续提升,到2025年的1.5MW,再到此次发布的单枪峰值2.25MW。
换句话说,“快”本身不是今天突然出现的。
真正让吉利认为现在可以把这套体系拿出来讲的,是另一个问题:
快充之后,电池怎么办?
用户会担心高功率充电损伤电池,所以吉利这次开始强调“边充边养”和健康充电。
这恰好又回到了范峻毅强调的“不做速成技术”。
峰值功率可以制造一个很漂亮的数字,但如果只解决“快”,没有解决安全、寿命、成本以及基础设施,快本身只是半道题。
所以吉利这一次真正想争的,恐怕并不是“谁的兆瓦数字最大”,而是:
当所有人都会快充之后,谁能把快充真正变成日常工具。
五|“去宁德化”?吉利给出的答案反而是“加强+协同”
最近行业里经常讨论“自研”与“去宁德化”。
但范峻毅没有把这个问题处理成一道非黑即白的选择题。
他的答案其实是两个词:
加强,协同。
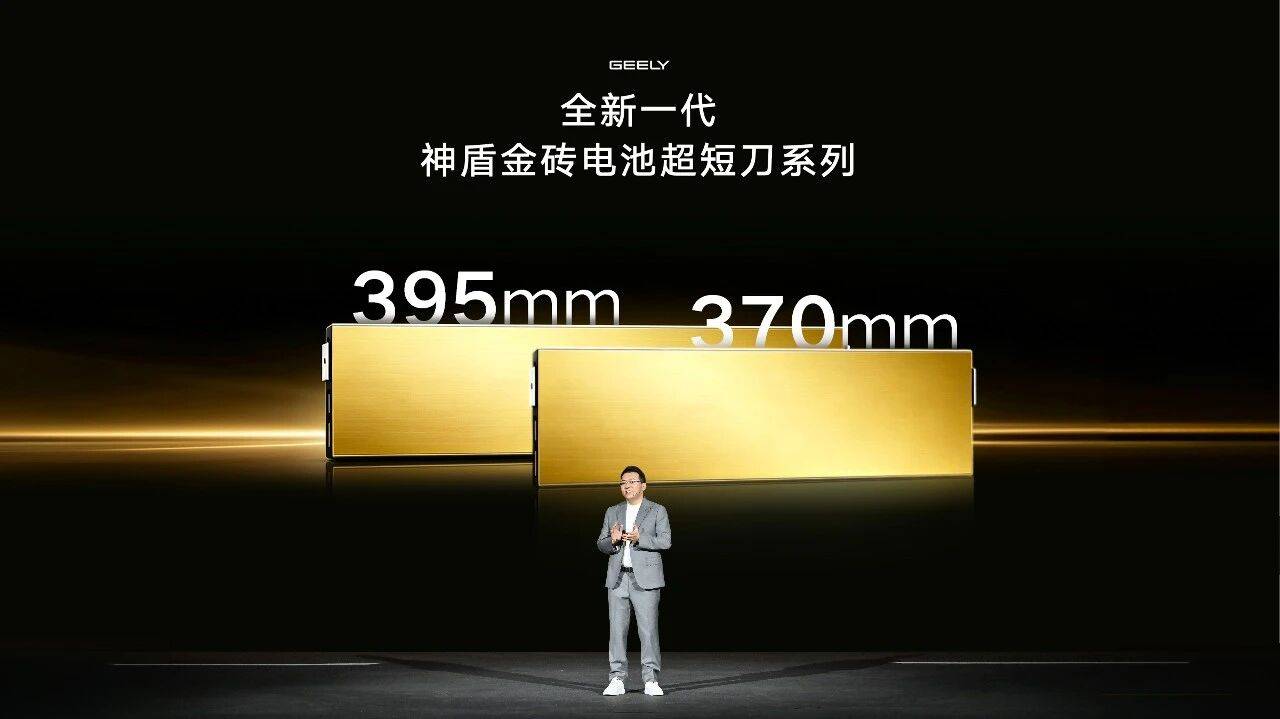
一方面,吉利要继续加强自己的电池、电驱、电控能力,包括神盾金砖电池和16合一智能电驱。
另一方面,对于宁德时代这样的行业领先企业依然要合作。
这其实也是理解“大吉利”技术体系比较重要的一点。
所谓自研,不一定意味着什么都关起门来自己做;真正重要的是,整车企业是否掌握产品定义、系统集成以及关键技术选择的主动权。
所以“一个吉利”之后,银河、中国星、领克、极氪虽然定位不同,但底层技术、补能以及体系能力可以形成协同。
范峻毅将四个品牌形容成一支“协同作战的舰队”:中国星深耕主流燃油和HEV,领克面向潮流个性,极氪主攻高端纯电,银河继续守住主流新能源。
银河并没有因为集团整合而改变定位。
这也是“一个吉利”开始进入深水区之后,值得观察的地方:
整合不是把四个品牌做成一个品牌,而是让四艘船共享更多弹药,却依然驶向不同战场。
六|“不试、不比、不卖”:吉利为什么不愿砍掉体验环节?
今天汽车营销越来越追求短。
一场发布会、一条短视频、一张价格海报,恨不得当天完成种草到成交。
但关久旸明确说,有些营销动作确实可以压缩,体验这个环节不会减。
吉利内部坚持“不试、不比、不卖”。
原因嘛:仅靠一两场发布会就把一辆车卖给消费者,其实不负责任。
所以每一款车正式上市之前,要通过试驾、主题活动等方式,让消费者先知道它真实开起来究竟怎么样。
这看起来是一句营销原则,实际上和前面的“银河2.0”是一套逻辑。
1.0时代最重要的是把产品快速铺进市场;
2.0时代,则必须开始关注从第一次看到产品、进店、试驾,到购买、交付、售后的完整体验。
速度不能只体现在“车出得快”,还要体现在用户的问题能不能被更快解决。
七|为什么100家经销商还愿意重新装修店?
今年汽车渠道压力有多大,无需再多解释。
所以范峻毅在专访中专门提到一个现象:
银河有100家全新标准形象店开业。
他真正关注的不是“100家”这个数字,而是另外一个问题:
行情这么卷,经销商为什么还愿意继续投钱?
范峻毅给出的逻辑很现实。
销量好,意味着资金回笼快。
所以银河的渠道策略里,一个非常重要的任务,就是必须给经销商提供能够支撑销量的产品,让合作伙伴先“生活得好一点”。
这句话其实比很多渠道战略都直白。
品牌和经销商不是只靠情怀绑定的。
产品卖得动,库存周转得快,经销商才敢继续改店、招人、提升服务。
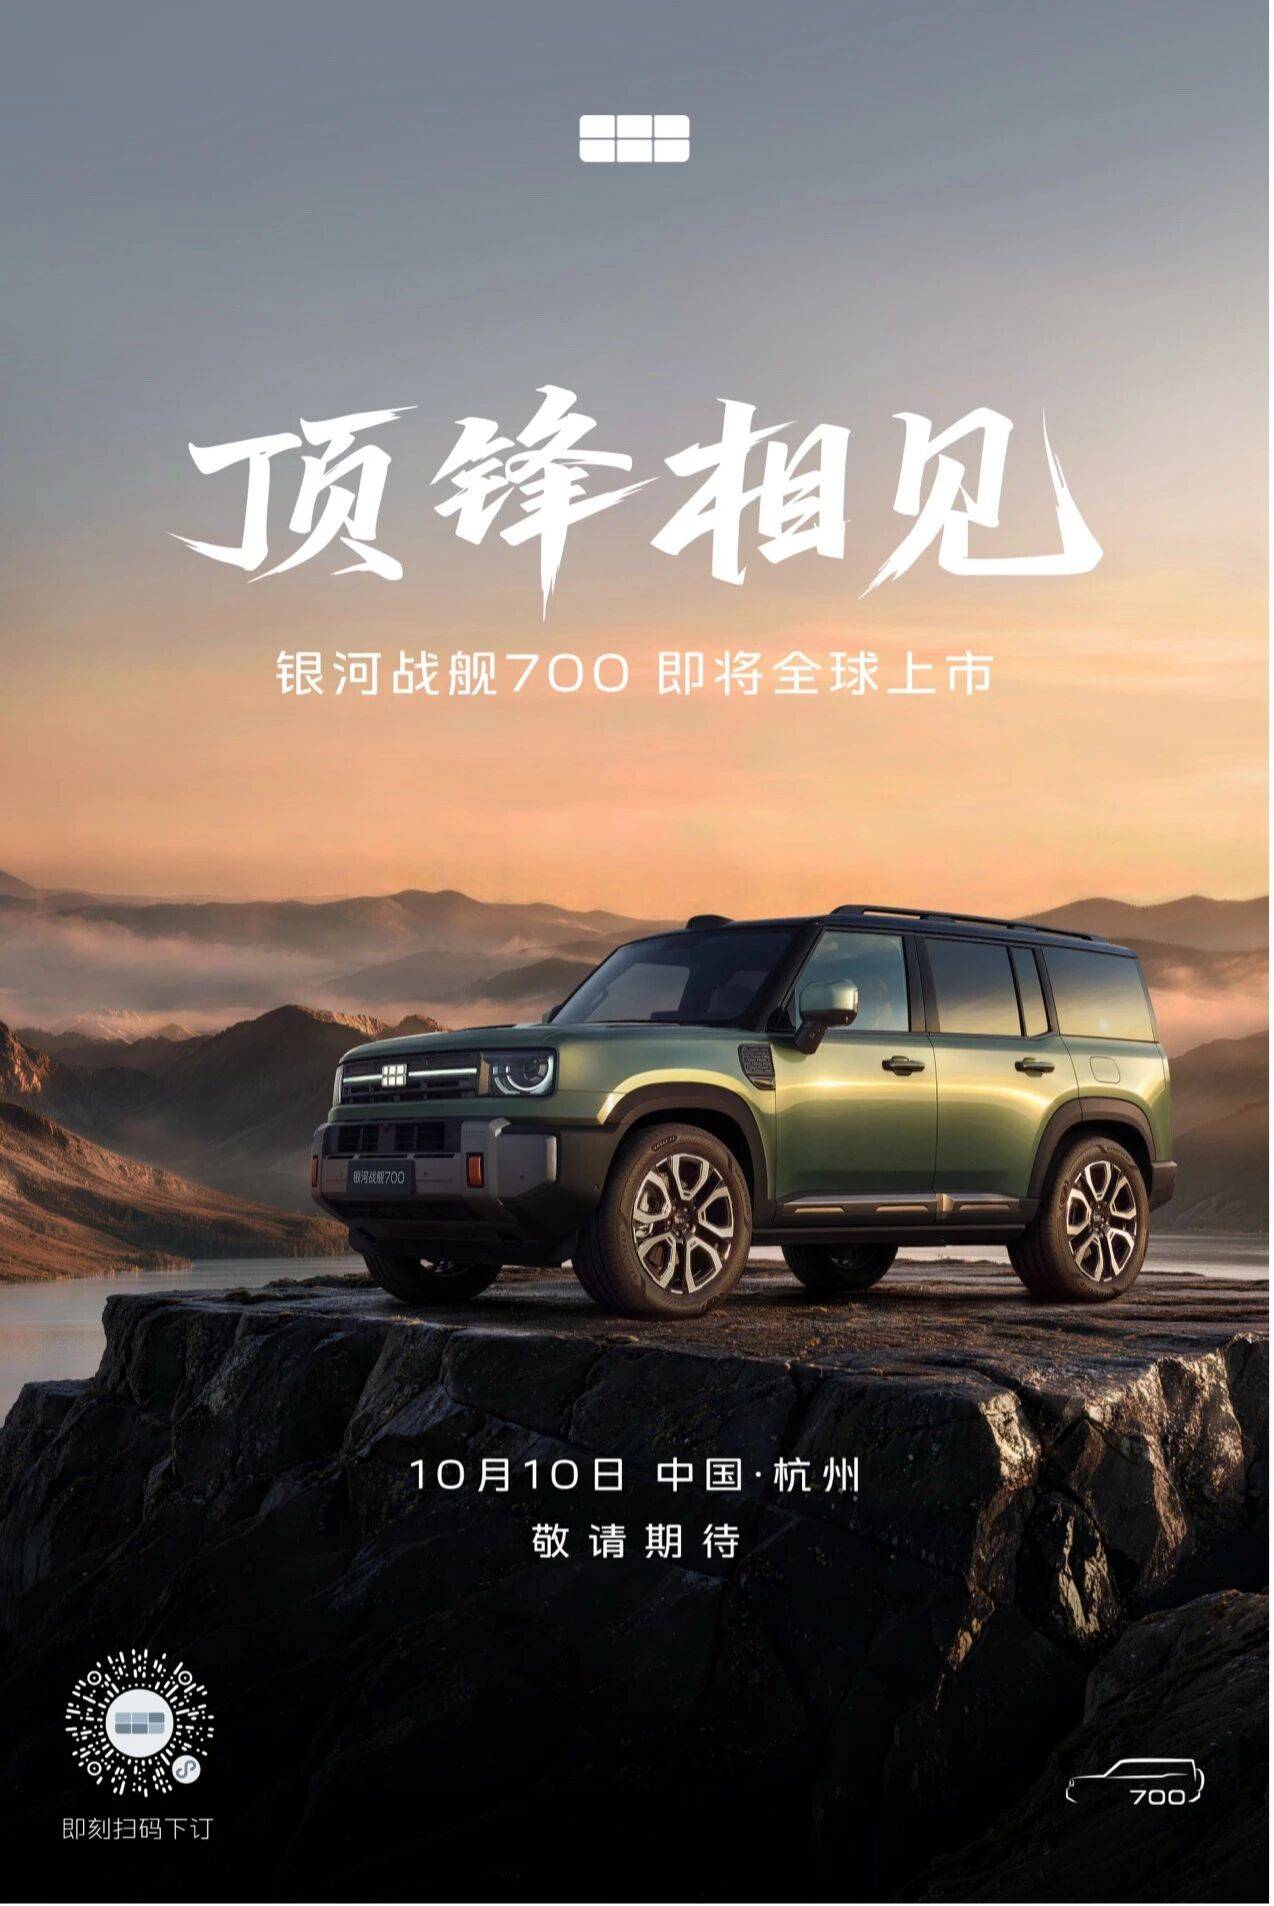
而到了战舰700这样的硬派产品,传统新能源门店甚至还要增加改装区、周边生态区,为不同用户重新设计体验方式。
所以银河2.0所谓“质量”,不只是车的质量。
渠道能不能赚钱、服务能不能跟上,同样是品牌质量的一部分。
八|战舰700为什么重要?
如果说银行E5代表银河如何重新做一遍成熟市场,那么银河战舰700代表的,则是银河如何进入一个过去相对小众的市场。
范峻毅讲战舰700时提出的问题很有意思:
怎么让越野从小众走向大众?
传统越野除了需要车辆能力,也需要驾驶者积累经验。
坡该怎么上、什么时候收油、不同附着力路面怎么操作,本身就是门槛。
所以战舰700产品定义中出现了一个很“银河”的答案:
AI让越野变简单。
它并不是简单地把AI当作一个智能座舱标签,而是试图把过去依靠老司机经验完成的一部分判断,交给车辆。
如果成立,那么AI真正改变的就不是“车会不会说话”,而是越野这项活动本身的用户门槛。
范峻毅披露,战舰700预售9分钟破万,一个小时达到4.39万台;早期订单以2.0高配为主,随后1.5T版本占比开始提升,用户也从熟悉硬派越野的人群,逐渐扩展到喜欢外观、性能,同时主要在城市使用、偶尔轻度越野的人群。
这恰好印证了吉利对这个市场的判断:
不是再造一辆给硬核玩家的越野车,而是要把“玩越野”这件事本身变简单。
九|从“银河速度”到“银河质量”
采访最后再回头看范峻毅那句“没有爆款密码”,意思变得更清楚了。
如果银河还在1.0阶段,评价它其实很简单:
看一年出了多少款车,看销量跑得多快,看多少细分市场被覆盖。
但2.0时代评价标准变了。
银河E5已经累计超过30万辆,接下来要回答的是换代之后还能不能继续成为标杆;星愿已经成为纯电市场的重要产品IP,银河希望E5也能成为下一个IP;银河TT订单已经排到原计划产能两个月以后,下一步考验的是产能、交付和服务;战舰700热度起来之后,又必须让门店、试驾体系和硬派生态跟得上。
换句话说:
银河1.0证明了吉利能够快速制造爆款,银河2.0要证明的,是吉利能不能管理爆款。
管理它的生命周期,管理技术换代,管理渠道收益,也管理越来越大的用户预期。
这件事远比推出下一辆新车麻烦。
因为真正成熟的汽车品牌,不应该永远依赖“下一款车救上一款车”。
它需要让一款已经成功的产品继续成功,让一次爆款从偶然变成体系能力。
所以银河的“爆款密码”看起来可能真没有密码。
就像用户需求、研销协同、技术、体验、服务,每一个词都普通得不能再普通。
然而真正的密码就藏着这些普通的事情之中,一遍又一遍去做才会悟出真相。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯
成都郫都携豆瓣宴亮相厨师节 展川菜产业新貌
10月22日至24日,第35届中国厨师节暨2026中国厨师与餐饮博览会在苏州国际博览中心举行。成都市郫都区携天府旅游民宴——“郫县豆瓣宴”亮相2026“一县一宴·地方美食振兴荟”。
打磨了十几年的宴席,头一回以完整地方宴席的身份登上全国舞台,以“川菜之魂”郫县豆瓣为纽带,向全国餐饮同行摆出一桌地道的郫都味道。
小小标:豆瓣宴摆上苏州餐桌,闻香而来的人围了一圈 苏州国际博览中心里人来人往。
郫都的展台前很快围拢了一圈人,刚端上桌的菜品冒着热气,红亮的豆瓣油光泛着酱色,香气顺着人流散开,路过的人循着味道停下来,尝过试吃碟里的菜,又举起手机拍菜品。
豆瓣宴(郫都区委宣传部供图) 不久前,四川省文旅厅按照“县级推选申报、市级评审推荐、省级综合推介”的程序,全省共确定75道天府旅游民宴推介候选名单。
郫都“豆瓣风味宴”成功入选并列入成都市6个民宴之一。
这次端到苏州的,正是这套完整“郫县豆瓣宴”。
“我们一共带来十道豆瓣宴菜品。
”川菜老师傅李克跃说。
凉菜五款,本地蔬菜、本土牛肉打底,杜鹃花等花型摆盘,全部以不同发酵年份的郫县豆瓣为基底,演化出五种不一样的豆瓣风味。
低温萃取的豆瓣香油调出鱼香蘸碟,传统姜汁味掺进豆瓣,层次也丰富了。
“这五种以豆瓣为根基衍生出来的复合味型,是本次对外的首次公开展示。
” 宴席里最有故事、最抓眼的要数郫县豆瓣鱼,一道在郫县流传极久的经典菜。
最家喻户晓的则是回锅肉,郫县最早用豆瓣烹制它,讲究把多余油脂熬出来,肥而不腻、香气浓郁。
展台另一侧,四川省郫县豆瓣股份有限公司摆出以郫县豆瓣为主的系列产品,还带着鹃城牌参加了地方特色食材餐饮对接会,向采购商作推介。
回锅肉(郫都区委宣传部供图) 小标:展台上的豆瓣,早就不只是一罐调料 展台上的一排衍生品更让来往的人兴趣十足,豆瓣牛肉酱、豆瓣蘸水酱、黑松露牛肉酱等,展台之外,还有豆瓣口红、豆瓣文创杯…… 这些不是拍脑袋想出来的。
围绕“减盐、健康、零添加”的产品理念、“便捷化、即食化”的研发思路,鹃城牌这些年把一罐豆瓣拆成了几十种打开方式:豆瓣牛肉酱、蘸水酱接住“不开火”的佐餐场景,酥香蚕豆把豆瓣送进零食货架,去年10月上市的豆瓣咖啡更是直接跨进饮品赛道,在唐昌镇翰林茶咖首发,一个月卖出上千杯,被年轻人叫作“能喝的回锅肉”,还走进了上海喜剧节。
郫都区餐饮同业公会会长、红星饭店创始人高德均表示,“除菜品展示以外,我们也同步对外展示豆瓣相关产品、产业现状与创新成果,让全国各地看见郫县豆瓣更多发展可能性。
”他说,川菜产业发展其实就藏在更多的场景里。
豆瓣素有“川菜之魂”的美誉,不只是一味调料,更是古蜀民间发酵智慧、地域饮食文化的浓缩:能下锅炝出回锅肉的香,也能磨进咖啡杯、印上文创杯,还能撑起一桌宴席。
“把调味品推到会场宴席C位,就是希望借一桌完整宴席,讲透豆瓣背后的历史脉络、传统发酵工艺,把郫都本土的地域文化一并传递出去。
”高德均说。
高德均透露,红星饭店等餐饮门店会设专属主题宴、常态化供应。
未来想让这些场景走得远、能复制,标准化是关键。
把菜品工艺固化下来,明确豆瓣投放比例和调味参数有了完整的技术体系,才能让更多人体会到郫都川菜产业的魅力。
小标:三百年的一勺豆瓣背后,一整个川菜产业 一勺豆瓣能走多远?鹃城牌的货架给出了答案。
日本、韩国、美国、加拿大、澳大利亚,再到欧洲、拉美,80多个国家和地区的超市和后厨都摆着这抹红。
HALAL等国际认证先后通过,与日本三明物产株式会社的战略合作也落了地。
苏州厨师节开幕前一天,SIALParis刚在巴黎落幕,鹃城牌带着豆瓣在那届展会上亮过相。
据中国川菜产业城统计,核心豆瓣产品年出口额同比增长30%。
中国川菜产业城(郫都区委宣传部供图) 产业功课,正从豆瓣铺向整个川菜。
2026年园区开展智改数转项目7个,杨国福、新华西乳业入选四川省先进级智能工厂。
川菜集团、成都农业科技职业学院共建郫县豆瓣产业学院,定向培育技能型、复合型专业人才。
原辅料本地化种植开始探索,企业结合实地条件搞“前店后厂”,产品展示、现场体验连成一体。
从数据来看,“郫县豆瓣”品牌价值稳定在664.2亿元,园区产品远销全球100余个国家和地区。
中国川菜博览馆“工业旅游线路”等消费场景陆续开放,年接待游客超4万人次,企业工厂店销售额年均增长25%。
下一步的棋盘已经摆开。
围绕2030年规上总产值突破230亿元的目标,郫都区排出7大专项行动。
原料端,联动川渝建成50万亩标准化原料基地,核心原料直采率提到80%以上,数字化交易中心同步上线,稳住花椒、辣椒的采购成本。
流通端,升级头部电商直播基地,培育川味电商品牌,推出“成都造”川味集成礼盒,“统仓共配”把供应链协同成本压下来。
制造端,冷链专线配送到园区,智能产线有了“定制+维护”一站式运维。
一场宴席,把三百年的豆瓣从郫都端上了苏州餐桌,也把背后的产业链条摆到了台前。
十道菜会散场,酱香不会散。
守好老手艺,铺开新场景,这勺“川菜之魂”的下一站,是更多餐桌、更远的货架。
(来源:郫都区委宣传部)