花多少报多少?起底直播间“0免赔”真相
本报记者 袁璐
“门诊也能报,拍片子也能报,花一块钱也报,0元起赔。
”近段时间,一种号称涵盖重疾、门诊、意外、住院四种保障的“全能医疗险”,密集投放短剧广告并引流直播间。
真有这样便宜、全面还宽松的保险?北京日报记者持续调查近一个月发现,承诺越诱人,背后的限制条款越多。
“0元起赔”不等于什么病都赔,“可投保”也不等于“可赔付”,“花多少报多少”只是诱导冲动下单的营销话术。
由中国人民银行等八部门印发的《金融产品网络营销管理办法》将于9月30日起施行。
办法明确要求,网络营销内容应当以金融产品合同为准,不得有重大遗漏、刻意隐瞒或误导。
新规将至,这些“全能医疗险”的广告及直播间表述,与合同条款是否一致?
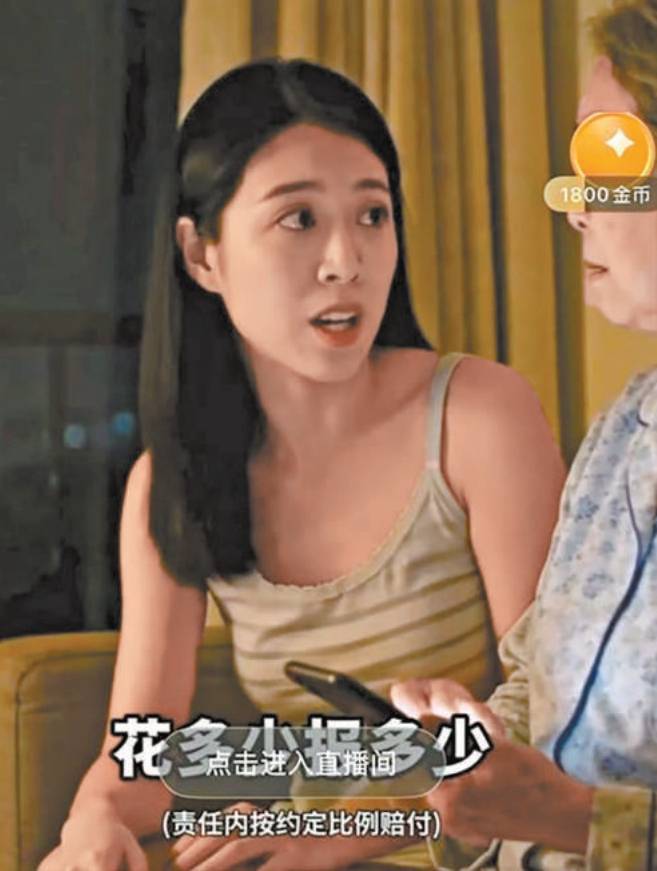
广告直播间截屏。
诱人 医疗保险“花一块钱也能赔”
近一段时间,短剧平台上涌来大量保险类短剧广告,多为AI制作,剧情雷同,核心话术就三点:0免赔额;不管什么疾病和意外,花一块钱都能报;花多少报多少。
“你们买的百万医疗是不是有1万免赔额?小病住院、门诊看病钱,到头来还得自己全掏了。
”众安保险一则广告称,其产品做到了“真正的0免赔额,白纸黑字写进保单合同的”。
太平洋保险的广告更直白——老母亲一连串发问:“门诊也能报?拍片子也能报?花一块钱也报?哪有这种好事?”女儿回答:“拍个片能赔,打个针、拿盒感冒药它也能赔,花多少报多少。
”
另一条广告里,主播把太平洋保险的一款长期医疗险描述为:“以后任何保险都可以下岗了。
(我们的产品)它不管是什么疾病和意外,都是能够花一块钱申请报销的,保重疾、保意外、保住院,保大病、保小病,而且它是0免赔额的。
”
在“阳光财产保险股份有限公司”直播间,主播表示:“(阳光)就医保保的就是大家未来所有新发的大小疾病和意外,以后有这一份保险,我们一直保着走,完完全全够用,住院也能报,门诊也能报,还按照0元起报、0元起赔。
”
起底 “0免赔”背后藏着四道门槛
短剧广告也好,直播间也好,都在讲“0免赔”,几乎没有一句讲“什么不赔”。
但记者对照保险条款逐条阅读发现,承诺背后都藏着门槛。
一是医院范围。
太平洋保险的蓝医保·长期医疗险广告称,不管是私立医院,还是公立医院的国际部、VIP部,产生的住院医疗费用,“责任内都能申请报销”。
“众安众民保百万守护”直播间里,主播也声称:“北上广深的各大医院,这份保险你都可以用到。
”
记者翻看相关合同条款,却发现“蓝医保”的一般医疗保险金赔付限定于“指定医疗机构普通部”,不包括特需医疗部、国际医疗部、VIP部等。
所谓“指定医疗机构”,是指二级以上(含二级)属事业单位编制的公立医院,以及约定的指定私立医疗机构。
附表共列186家私立机构。
而众民保·百万医疗险2026(臻选版)的保险条款释义,同样限定在“二级及二级以上的公立医院或保险人扩展承保的医疗机构”且仅限“普通部”。
换言之,广告或直播间的说法,存在明显夸大。
“投保医疗险,首先要看的就是能覆盖哪些医院。
”资深保险代理人孙雪说,一旦超出保险覆盖范围,后面的一切赔付都无从谈起。
二是赔付比例。
“月亮保”投放的太平洋保险产品广告称:“花多少报多少。
”但记者发现,相关产品的赔付公式分两段:扣掉医保和第三方补偿后的余额,累计不超过1万元的部分,赔付比例A为25%;超过1万元的部分,赔付比例A才是100%。
记者算了一笔账。
一名北京城乡居民医保参保人首次住院花8000元,扣掉1300元三级医院起付线,超出部分按78%报,医保能报约5226元;剩下2774元,再由太平洋保险赔付25%,即693.5元。
对于这一算法,承销太平洋保险的“月亮保”客服也予以确认。
这跟大众理解的“花多少报多少”,即花费8000元报销8000元相去甚远。
三是“责任内”。
一条短剧广告里,主播称“只要你的脚踏进医院,你花的每一分钱,都可以去报销”,但记者注意到画面上用极小的字写着“责任内经社保后”,几乎看不清。
多名主播在直播间内口播时,会快速带过“责任内”三个字,着重强调“100%赔”“100%报”。
关键就在“责任内”这个词。
记者翻看其相应主险条款,发现“责任免除”多达二三十条,比如被保险人参加潜水、攀岩、探险等高风险活动,任何原因导致的种植牙治疗、痔疮、颈椎病等,均不承担医疗保险金赔付责任。
四是健康告知。
在一条AI广告中,只见一名中年男子叮嘱少年:“记住已经住院治疗了,也来得及买保险,但一定要买太平洋看病保……全程没有任何健康告知,不用体检……哪怕有过癌症肿瘤,一样可以直接投保。
”
众安保险的直播间里,主播对一名自称患甲状腺癌的观众说:“你有甲状腺癌你投进来,如果说你后边肝脏出现问题了、脾胃出现问题了、肾出现问题了……保险都能给你理赔报销。
”
但可投保不等于可赔付。
“太平洋看病保”主险条款明确,不承担本合同生效日之前被保险人已患且已知晓的特定疾病导致的医疗费用,清单里包含恶性肿瘤、冠心病、高血压伴并发症、糖尿病伴并发症等。
“众民保·百万医疗险2026(臻选版)”的免责条款也写明,不承担所有被保险人初次投保前,等待期内或非连续重新投保前已罹患的5类疾病,及因该疾病或并发症导致的医疗费。
“恶性肿瘤的理赔非常专业。
是新发的恶性肿瘤还是已罹患恶性肿瘤的转移,需要专业医生判断,不是主播一句‘你来找我赔’就能算数的。
”孙雪说。
调查中,记者注意到,这些保险合同条款还很难被普通消费者看见。
保险条款、免责条款说明链接藏在投保页面的二级、三级菜单里,字只有小米粒大小,需要截图放大才能看清。
多名主播也并不提醒投保前看条款,只称“电子合同投完就能查”。
提醒 保险便宜、宽松、全面难兼得
这些“全能医疗险”的承诺为何站不住脚?清华大学五道口金融学院中国保险与养老金融研究中心首席专家魏晨阳从精算逻辑给出了分析。
“从精算逻辑看,0免赔、100%报销、既往症可赔、无健康告知这四项条件并非绝对不能同时存在,但如果都按照消费者通常理解的宽口径执行,同时又以‘平均每天不到一块钱’的保费长期提供较高额度保障,其可持续性就值得高度审慎看待。
”魏晨阳表示,0免赔会提高理赔频率,100%报销提高赔付强度,既往症可赔意味着承接更高的既有风险,无健康告知又削弱了投保环节的风险筛选能力,四者叠加会明显推高预期赔付和逆向选择。
因此,市场上的超低价通常还伴随着年龄、责任范围、医院和药品目录、既往症定义、单项限额等限制。
在魏晨阳看来,医疗险、重疾险、意外险本身对应不同的风险和赔付条件,即使被组合销售,每项责任仍会受到等待期、医院范围、药品目录、既往症、赔付比例和限额等约束。
“全能医疗险更多是营销概括,而不是意味着什么都能赔的标准产品类别。
”魏晨阳提醒,特别是“0免赔”很容易被作为获客入口,让消费者把某一项责任的低门槛误解成整张保单都没有限制。
判断一款产品保障是否充分,不能只看它叠加了多少保障标签,而要看这些责任是否形成实质覆盖,以及每项责任背后的限制条件是否被清楚、完整地披露。
对于多条保险广告口播夸张渲染,又把限制条件等补充说明以小字快速掠过的做法,北京大成律师事务所高级合伙人肖飒表示,这类做法并不罕见。
“可能广告方会主张它对真实的信息展示了,产生误解是消费者自己的问题。
”肖飒说,但主播反复渲染夸张虚假的信息,营造冲动消费的氛围,消费者是无法注意到这个限制信息的,“如果广告刻意宣传虚假的理赔信息,把真实信息放在难以注意的角落,也属于虚假广告。
”
肖飒提醒,消费者从直播间或者广告进入购买链接下单的时候,需要另行签署新的合同或承诺,销售方可能就会在其中对原先的广告宣传内容进行排除。
“对于这种情况,消费者可以考虑基于《消费者权益保护法》第五十五条以消费欺诈为由维护自己的合法权益。
西藏巴青7.0级地震是今年以来我国最大地震,中国地震局启动二级应急响应
(来源:都市现场) 据新华社消息,中国地震台网正式测定,2026年10月22日22时33分,在西藏那曲市巴青县(北纬32.40度,东经93.79度)发生7.0级地震,震源深度10公里。中国地震局启动二级应急响应。
据@中国地震台网速报 消息,西藏巴青7.0级地震是今年以来我国最大地震,上一次七级地震是2024年1月23日发生在新疆乌什的7.1级地震。
此外,据中国地震台网正式测定,10月22日22时59分在西藏那曲市巴青县发生3.9级地震,震源深度10公里,震中位于北纬32.45度,东经93.94度。
据中国地震台网正式测定,10月22日23时3分在西藏那曲市巴青县发生3.4级地震,震源深度10公里,震中位于北纬32.45度,东经93.94度。
中国地震台网正式测定:10月22日23时12分在青海玉树州杂多县(北纬32.49度,东经93.89度)发生4.3级地震,震源深度10千米。
中国地震台网正式测定:10月22日23时13分在西藏那曲市巴青县(北纬32.47度,东经93.80度)发生4.2级地震,震源深度10千米。
中国地震台网正式测定:10月22日23时18分在西藏那曲市巴青县(北纬32.47度,东经93.92度)发生3.6级地震,震源深度10千米。
从“开机广告劝退”到“全家抢遥控器”,康佳电视到底做对了什么?
客厅里那台老电视,最近是不是越来越让人提不起兴趣了?开机先看三十秒广告,换个台卡顿半天,屏幕色彩也黯淡得像是蒙了一层灰。家里来了客人,电视一开,那种“年代感”扑面而来,多少有点尴尬。
想换台新电视,又怕踩坑,怕买贵,更怕买回家还是一堆广告的“傀儡”。
今天不聊虚的,就从一个普通家庭的实际体验出发,聊聊为什么我们最终把目光锁定在了康佳这个老牌厂商上,以及它旗下的几款电视,究竟是如何一步步“收复”我们家的客厅遥控器的。
一、告别“开机即广告”的魔咒,这才叫真正的智能电视 说实话,之前对智能电视的怨念,十有八九来自开机广告。
那种被强行灌输的几十秒,比等电梯还煎熬。
这次换电视,我们定的第一条硬性标准就是: 开机必须干净。
看了一圈,发现康佳和京东联名的几款机型,比如65英寸的65K30S和43英寸的43JD01,都明确主打“京东OS系统,开机无广告”。
这一个点,就直接击中了我们这种被广告烦透了的用户。
实际用下来,体验确实清爽。
按下电源键,直接就进主界面,那种“即开即用”的畅快感,仿佛回到了十年前用老式电视机的纯粹。
系统界面是京东OS定制的,逻辑清晰,没有乱七八糟的预装软件来捣乱,老人家也能轻松找到想看的内容。
配合上康佳自研的Joyinside AI语音,找片、查天气、控制音量,动动嘴就行,彻底告别了“遥控器上找半天按键”的尴尬。
对于不想被智能系统“绑架”的家庭来说,这种“返璞归真”的智能,才是真智能。
二、小客厅也有大享受,43英寸的精致与实用 不是所有家庭都有宽敞的客厅,像我们这种租的房子或者小户型,卧室或者小客厅放一台太大的电视反而压抑。
这时候, 43英寸的康佳43JD01就成了恰到好处的选择。
别看它尺寸不大,但放在卧室床头或者小餐厅,观看距离刚刚好。
它同样继承了“开机无广告”的优良传统,而且因为屏幕小,功耗更低,长时间开着当背景音也不心疼电费。
对于租房党或者预算有限的学生党来说,这台电视的性价比极高。
它不只是一台电视,更像是一个能提升出租屋幸福感的“氛围组”。
晚上下班回来,窝在床上用它追个剧,那种属于自己的小确幸,是手机屏幕给不了的。
而且,43英寸的机型在摆放上也更灵活,无论是挂在墙上还是放在电视柜上,都不占地方。
对于还在租房、未来可能搬家的朋友来说,这个尺寸的电视搬运起来也毫无压力,非常友好。
三、客厅C位的“六边形战士”,55英寸的沉浸式体验 如果客厅面积在20平米以上,那 55英寸的康佳55E8S绝对能撑起场面。
这台电视我们关注了很久,它几乎把主流家庭的需求都照顾到了。
首先是画质, 4K超高清分辨率加上 HDR技术,画面的细腻程度和色彩层次感,比老电视强了不止一个档次。
晚上关了灯看一部大片,那种沉浸感真的像是在电影院。
其次是护眼功能,它专门做了 护眼认证,能有效过滤蓝光,家里有正在上学的小孩,或者我们这种每天盯着电脑的上班族,长时间看下来眼睛的疲劳感确实减轻了不少。
性能上, 2GB+32GB的存储组合保证了系统运行的流畅度,装几个常用的App完全够用。
最让我惊喜的是它的 144Hz高刷新率。
原本以为这个参数只在电竞显示器上有用,没想到用在电视上,看球赛、玩主机游戏时,那种丝滑的跟手感和流畅度,简直让人上瘾。
配合 远场语音功能,躺在沙发上喊一声就能换台搜片,彻底解放双手。
这台55E8S,可以说是我们家的全能选手,无论是看电影、玩游戏还是给父母看新闻,它都表现得游刃有余。
四、给爸妈的“小棉袄”,85英寸的巨幕震撼 如果说55英寸是主流,那 85英寸的康佳小棉袄85G10就是真正的“巨幕”享受了。
这台电视是给父母家换的,老人家辛苦一辈子,就喜欢一家人热热闹闹围在一起看电视的感觉。
这台电视最打动我的,是它的名字——“小棉袄”,听起来就贴心。
它的画质更是没得说, 576分区的Mini LED背光技术,让画面的明暗对比度达到了一个惊人的水准。
看《流浪地球》这种科幻大片时,宇宙的深邃和地球的明亮被展现得淋漓尽致,那种视觉冲击力,是小尺寸电视完全无法比拟的。
更重要的是,它内置了 远程视频功能。
我们平时工作忙,不能常回家看看,现在通过电视就能跟父母视频通话,屏幕大,看得清楚,感觉就像陪在他们身边一样。
而且它配备了 4GB+64GB的超大内存,用多久都不会卡。
对于追求极致观影体验、且客厅足够大的家庭来说,这台85G10就是一步到位的选择。
它不只是一台电视,更是连接家人情感的纽带。
五、看电视累了?用它给身体也“放个假” 电视看久了,脖子和腰难免会酸。
特别是父母那一辈,腰腿不舒服是常事。
这次在挑选康佳产品时,无意间发现了这个 康佳电动经络刷,想着顺便给爸妈也带一个,没想到成了全家人的“新宠”。
这个小东西用起来特别方便,自带 电动震动和热敷功能。
下班回家,靠在沙发上,拿着它顺着大腿、小腿的经络刷一刷,温温热热的,感觉肌肉的紧绷感一下子就松快了。
它的刷头设计得很科学,能很好地贴合身体曲线,无论是刷肚子、刷胳膊还是刷后背,都能找到合适的角度。
操作也很简单,就几个按键,老人一教就会。
现在每天晚饭后,爸妈都会坐在沙发上,一边看电视一边用经络刷按摩,直夸我会买东西。
它不像按摩椅那么占地方,也不像去按摩店那么贵,随时随地都能用,真的是提升生活幸福感的好东西。
六、全家人的娱乐中心,总有一款康佳适合你 从43英寸的灵活小巧,到55英寸的均衡全能,再到85英寸的巨幕震撼,康佳的这几款电视几乎覆盖了所有家庭的需求。
它们共同的特点就是 开机无广告、系统流畅、画质出色,而且性价比极高。
如果你追求极致的性价比和纯净的系统体验,那么 康佳43JD01和 康佳65K30S绝对不会让你失望。
如果你对画质和性能有更高要求,那 康佳55E8S的144Hz高刷和护眼功能,一定会成为你的心头好。
而如果你想要一步到位,给家人最好的观影享受,那台 康佳85G10,绝对能成为你家的“镇宅之宝”。
对了,别忘了那个可爱的 康佳电动经络刷,它虽然不起眼,却是我们全家最近的心头好,看电视的间隙,顺手就能给身体放松一下,一举两得。