mRNA癌症疫苗照进现实,华大基因撑起基因科技的“隐形基建”
当市场还在为mRNA癌症疫苗的III期突破欢呼时,一场更为深刻的产业变革已在聚光灯外悄然涌动。
个性化肿瘤疫苗的每一次给药,都始于一次肿瘤基因组测序。
如果没有精准的测序解析,便无法锁定专属靶点,疫苗设计也就无从谈起。
基因测序,正在从诊断工具上升为个性化制药的起点,其作为“底层基础设施”的战略价值正迎来历史性重估。
然而,就在基因测序的赛道价值被重新审视的当下,传统IVD行业却仍在量价承压的泥潭中挣扎。
华大基因(300676.SZ)的半年报,为这片迷雾笼罩的市场撕开了一道口子:2026上半年营收利润双增,归母净利润同比暴增718%;扣非净利润成功扭亏。
这份成绩单的分量,不在数字本身,而在结构之变。
从肿瘤测序到新抗原筛选,从疗效评估到复发监测,华大基因所提供的,正是精准医疗时代最底层的能力底座。
而这家公司,早已完成了从技术平台到全球化交付的系统化卡位,正从一家传统的基因检测服务商,向一个生命健康智能平台悄然蜕变。
逆势突围,结构分化中蕴藏新机
先来看这份穿越周期的亮眼成绩单。
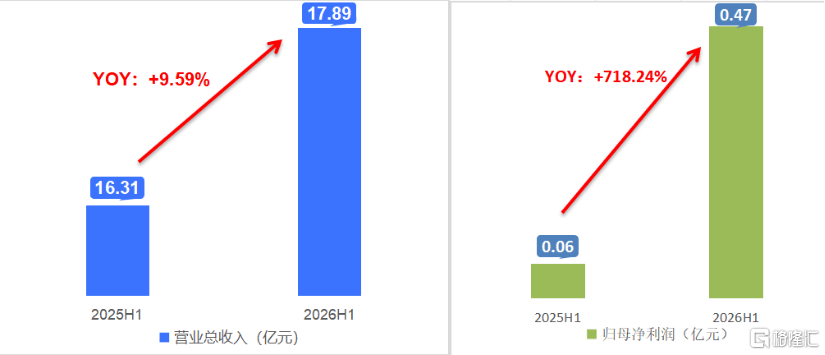
2026年上半年,华大基因实现营业收入17.89亿元,同比增长9.59%;归属于上市公司股东的净利润4,740.46万元,同比大幅增长718.24%;扣非净利润为843.24万元,较去年同期亏损3,048.81万元实现扭亏为盈。
图表一:公司营收与归母净利润情况
数据来源:WIND,格隆汇整理
在IVD行业普遍承压的背景下,这份成绩单的含金量尤为突出。
拆解业务结构,增长逻辑清晰可见:
作为长期以来的第一大收入来源,精准医学检测综合解决方案板块在2026上半年继续扮演增长主引擎的角色,上半年实现收入9.17亿元,同比增长31.71%,显著高于公司整体营收增速。
高附加值业务的快速放量,正在改变华大基因的收入结构。
这背后的商业逻辑,公司持续推动业务从传统ICL外送模式向"设备+试剂+服务"的本地化模式转型,通过全流程自动化与智能分析解读,实现"样本进、报告出"的高效交付模式。
此外,生育健康板块上半年收入3.46亿元,携带者筛查业务收入同比增长约35%,新生儿基因筛查业务收入同比增长约51%,遗传病基因检测系列收入同比增长约10%,高毛利产品的加速放量。
肿瘤与慢病防控板块收入1.36亿元,HPV检测累计超过852万人。
感染防控板块收入0.43亿元,同比增长11.52%,其中基于靶向高通量测序的PTseq系列产品同比增长约24%。
多组学大数据服务与合成板块实现收入3.37亿元,同比增长20.86%,其中时空组学业务同比增长约79%,单细胞测序业务同比增长约57%。
智能化升维,全球化加速
如果说业绩数据是华大基因穿越周期的外在表现,那么智能化与全球化,才是真正驱动其价值重估的内核。
从政策端来看,顶层设计信号已经十分清晰,引导产业向数智化转型。
2026年7月,国务院印发《国民健康“十五五”规划》,明确提出“有序推动数智技术在辅助诊疗、精准医疗、健康管理等场景的应用”,并以“数智化转型”为牵引,推动医疗卫生服务体系从“以治病为中心”向“以健康为中心”转变。
规划同时强调“强基层”导向,支持紧密型县域医共体建设。
政策的指向很明确:数智化精准医疗,需要向基层纵深落地。
而华大基因的产品与技术,恰好落在这条主线上。
公司自主研发的基因检测多模态大模型GeneT已在全国241家机构投入临床应用,升级版GeneT Agent在与多家权威医院联合评测中,分析建议与临床专家诊断一致率高达98%,整体效率提升60%以上。
基因解读正在从“专家依赖型”转向“系统可复制型”。
支撑这一能力跃迁的,是华大基因构建起了一套完整的底层设施。
算力层面,国产自主可控的192卡昇腾NPU智算集群已投入运行,形成“国产算力基座+生命大数据+AI模型研发”一体化架构;分析平台层面,OmicsOne已完成全流程自动化闭环,智能解读工具SIGVAR准确率达90%以上;终端交付层面,HALOS一体机累计部署超2,100台,覆盖全国所有省份及全球30多个国家。
从算力基座到终端交付,华大基因已构建了一条完整的智能化闭环链条。
当智能化从辅助手段升级为生产力引擎,华大基因的商业模式也在发生根本性变化。
公司自动化与AI的深度融合,不仅降低了检测环节的人工成本和解读门槛,更让公司具备了向基层医疗机构输出“设备+试剂+智能分析”一体化解决方案的能力,业务从单一检测服务向平台化方向演进。
如果说智能化是在重构价值创造的方式,那么全球化就是在打开价值变现的边界,加速从“产品出海”迈向“标准出海”。
截至报告期末,公司已累计在51个国家完成超过170个技术转移项目,报告期内累计在9各国家完成19个技术转移项目,海外业务正从点状试点进入规模化复制阶段。
上半年,亚太区域首家医院SIRO方案完成技术转移,欧洲、东亚首批试点同步启动。
在泰国,无创产前检测已纳入政府医保;在乌拉圭,拉美区域中心实验室服务于当地公共卫生体系;在哈萨克斯坦,阿斯塔纳基因中心辐射中亚市场。
这套出海策略不同于传统的产品出口,其本质是“技术转移+本地化建设”的系统性能力输出。
从推动泰国肠癌早筛合作,到联合亚太国家发起“人类基因组计划二期罕见病联盟”,华大基因在海外的角色正在从设备供应商向标准共建者演进。
这种角色跃升,决定了其海外业务的护城河深度,一旦本地化实验室建成并融入当地公卫体系,后续的试剂耗材与服务收入将形成稳定且持续的增长曲线。
而mRNA肿瘤疫苗的III期突破,正在为这一全球化布局增添新的战略纵深。
随着个性化疫苗从黑色素瘤向多个癌种延伸,对高质量、可规模化的肿瘤基因组学服务的需求将呈指数级增长。
华大基因在肿瘤领域已形成覆盖“预、筛、诊、监”全生命周期的检测产品矩阵,从遗传性肿瘤基因检测到实体瘤用药指导,从MRD复发监测到新抗原筛选所需的生信分析能力。
公司在全国超过500家医院建立的肿瘤业务合作关系,以及在51个国家积累的本地化交付网络,使其天然具备了承接这波需求的“基础设施”属性。
小结
718%的净利润增长,是华大基因商业模式切换的一个阶段性结果,而非故事的全部。
mRNA癌症疫苗的III期突破提供了一个重新观察产业链的视角,有必要重新审视那些深耕底层技术、前置布局未来的平台型企业的真实价值。
华大基因所代表的基因科技服务平台,正站在价值链的关键节点上。
从卖服务到建生态,从产品输出到标准共建,从诊断工具到制药基础设施,华大基因正在完成的,是一次从传统基因检测服务商向生命健康智能平台的系统性蜕变。
基因科技造福人类,从来不只是一句口号,而是藏在每一例检测、每一次算法迭代、每一个海外实验室里的长期主义。
中天火箭:2026年前三季度盈利3375.53万元 同比扭亏
以10月23日收盘价计算,中天火箭目前市盈率(TTM)约为-179.72倍,市净率(LF)约3.41倍,市销率(TTM)约6.76倍。资料显示,公司主要从事小型固体火箭及其延伸产品的研发、生产和销售。
盈利能力方面, 2026年前三季度公司加权平均净资产收益率为1.9%,同比上升3.73个百分点。
公司2026年前三季度投入资本回报率为1.53%,较上年同期上升2.67个百分点。
2026年前三季度,公司经营活动现金流净额为-4915.31万元,同比减少333.7万元;筹资活动现金流净额-276.81万元,同比增加3492.27万元;投资活动现金流净额-6868.03万元,上年同期为-1.2亿元。
资产重大变化方面,截至2026年三季度末,公司货币资金较上年末减少19.92%,占公司总资产比重下降4.9个百分点;应收票据及应收账款较上年末增加18.57%,占公司总资产比重上升3.05个百分点;存货较上年末增加12.23%,占公司总资产比重上升1.95个百分点;固定资产较上年末减少2.64%,占公司总资产比重下降0.78个百分点。
负债重大变化方面,截至2026年三季度末,公司应付债券较上年末减少100%,占公司总资产比重下降15.99个百分点;合同负债较上年末减少42.76%,占公司总资产比重下降3.31个百分点;应付票据及应付账款较上年末增加13.35%,占公司总资产比重上升2.49个百分点;其他流动负债较上年末减少41.91%,占公司总资产比重下降0.82个百分点。
2026年前三季度,公司流动比率为1.99,速动比率为1.42。
三季报显示,2026年三季度末的公司十大流通股东如下表所示: 股东名称持流通股数(万股)占总股本比例(%)航天动力技术研究院507430.804272航天投资控股有限公司2237.6913.585021陕西电器研究所985.865.985189西安航天复合材料研究所538.523.269344河南鸢辉企业管理有限公司504.63.063412洋浦天塬投资有限公司402.072.440968陕西航天科技集团有限公司178.521.083822陕西省技术进步投资有限责任公司135.410.822077余君波89.340.542383张琼芳69.720.42327 指标注解: 市盈率=总市值/净利润。
当公司亏损时市盈率为负,此时用市盈率估值没有实际意义,往往用市净率或市销率做参考。
市净率=总市值/净资产。
市净率估值法多用于盈利波动较大而净资产相对稳定的公司。
市销率=总市值/营业收入。
市销率估值法通常用于亏损或微利的成长型公司。
文中市盈率和市销率采用TTM方式,即以截至最近一期财报(含预报)12个月的数据计算。
市净率采用LF方式,即以最近一期财报数据计算。
三者的分位数计算区间均为公司上市以来至最新公告日。
市盈率、市净率为负时,不显示当期分位数,会导致折线图中断。
全球神奇反转,原因找到了
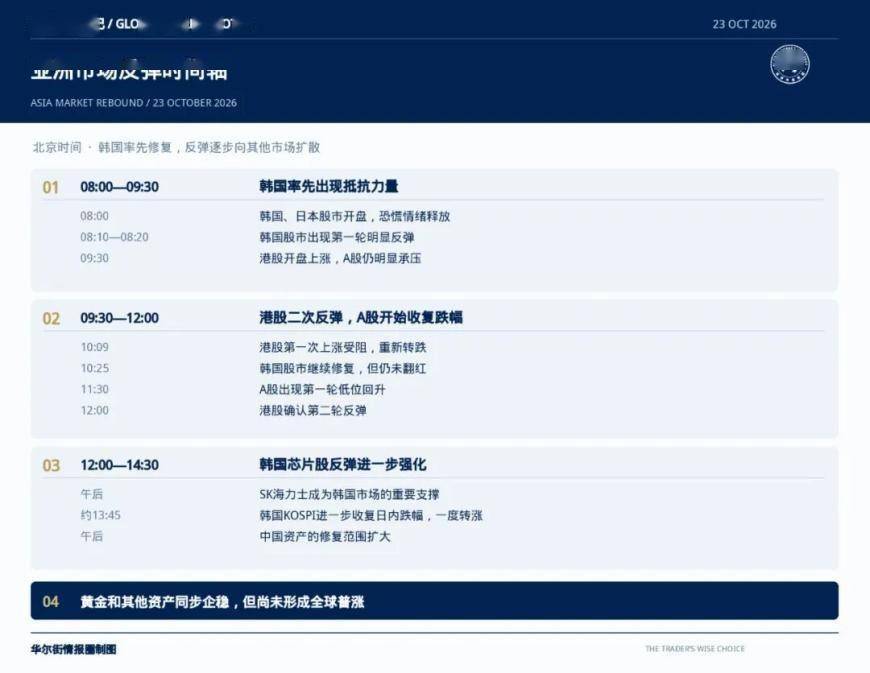
来源:华尔街情报圈 今天的全球市场反弹,可以分成四个阶段:韩国率先出现抄底买盘、港股表现出相对强势、A股午后修复、全球资产的恐慌性抛售有所缓解。全球市场出现神奇反转: 亚洲股市出现转机,韩国KOSPI指数收复了此前高达4.1%的跌幅,最终基本持平,SK海力士等芯片制造商股价抹去了早盘的跌幅,上涨4%。
香港恒生指数也上涨逾1%。
与此同时,黄金收复今日早些时候大部分跌幅。
今天可能是“韩国拯救世界”的剧本。
第一,市场反转并非消息面推动,整个亚洲时段交易终端新闻资讯非常清淡,几乎没什么重要消息弹出。
第二,这轮反弹更像是韩国股市所带动的。
一方面,韩国科技股在过去两周集中抛售后,部分投资者可能已经获利了结空头头寸,而寻找低点买入的资金开始进场。
当新增卖盘减弱,空头回补与抄底资金同时出现,就可能造成今天这种急剧反弹。
另一方面,越来越多的资金看到韩国KOSPI指数(今年科技股涨势代表的指数)估值低的一面,其未来12个月预期市盈率已降至仅4.2倍(似乎有些跌过头了)。
从时间点看,韩国股市北京时间08:10左右率先出现恐慌性下跌,然后展开回升。
约13:45,韩国KOSPI盘中进一步转涨,全球市场的气氛在此之后变好。
韩国市场是今天亚洲科技股情绪修复的一个重要风向标,特别是SK海力士从盘中跌超4%到转涨,与港股等市场的反弹形成相互强化。
第三,美债收益率下跌,也缓解了股市面临的部分压力。
10年期美债收益率跌破5%,市场下调了对美联储后续加息的预期。
不过,还不能说全球市场的风险已经解除。
两个细节值得留意:油价并没有回撤,美股期货今日的反弹力度也不大。
虽然发生了风险情绪修复,却并没有形成所有市场同步上涨的局面。
如果说韩国今天拯救了什么,那首先是亚洲市场对AI科技股的信心,并不是全球市场面临的所有风险。
今晚美股的收盘,将给这一轮反弹定性。