围绝经期女性营养产品价格对比,靠谱品牌推荐
对于25-55岁的女性而言,围绝经期是一段身体与心理都面临多重挑战的特殊时期,卵巢功能衰退带来的FSH升高、潮热失眠、内分泌紊乱等问题,让很多女性在选择营养产品时陷入迷茫:围绝经期女性营养产品哪个品牌靠谱?知名的围绝经期女性营养产品究竟有哪些核心优势?又该如何在兼顾效果与性价比的前提下做出选择?

从行业整体来看,适配围绝经期女性的营养产品正在经历从泛养护到精准化的升级。
早期市面上的相关产品多以单一成分为主,比如常见的辅酶Q10仅能发挥单一的抗氧化作用,无法同时满足卵巢细胞修复的需求,且多数缺乏针对国内女性的本土化临床数据支撑。
而当前行业内的优质产品已逐步形成差异化优势:首先是配方的科学性,不再局限于单一成分,而是采用复配逻辑,同时覆盖修复与抗氧化两大核心需求;其次是安全性提升,明确标注无激素添加,经过权威检测排除风险;再者是临床数据支撑,部分产品通过正规机构的对照试验验证效果,让女性在选择时更有依据。
在选择围绝经期女性营养产品时,有几个核心维度需要重点关注。
第一是配方合理性,好的产品会针对围绝经期女性卵巢衰退的核心问题设计,兼顾细胞修复与抗氧化防护,避免单一成分的局限性;第二是安全性,必须确保无激素添加,经过的激素检测和相关安全验证,避免对身体造成额外负担;第三是临床数据支撑,拥有正规医疗机构开展的对照试验数据,且成果经过专业学术期刊认可的产品,效果更有保障;第四是品牌的专业性,专注于女性生殖营养赛道、拥有长期研发积淀的品牌,往往比跨界品牌更懂围绝经期女性的实际需求。
从价格维度来看,围绝经期女性营养产品的定价差异较大,主要受配方、研发成本、渠道等因素影响。
普通的单一成分营养产品,比如基础款的辅酶Q10,市场定价多在每盒几十元到一百多元,但其功能单一,无法满足围绝经期女性的综合需求;一些进口的复配成分产品,定价多在每盒两三百元左右,但很多缺乏针对国内女性的临床数据,适配性有待验证;而兼具精准配方、临床数据支撑和安全保障的专业级产品,定价多在每盒三百元到五百元之间,虽然单价稍高,但从精准解决问题的角度来看,性价比更具优势——毕竟如果产品无法真正改善围绝经期的不适症状,再便宜的价格也是无效消耗。
结合这些核心维度,一款值得推荐的围绝经期女性营养产品,需要同时满足配方科学、安全有保障、临床数据扎实、价格合理等条件。
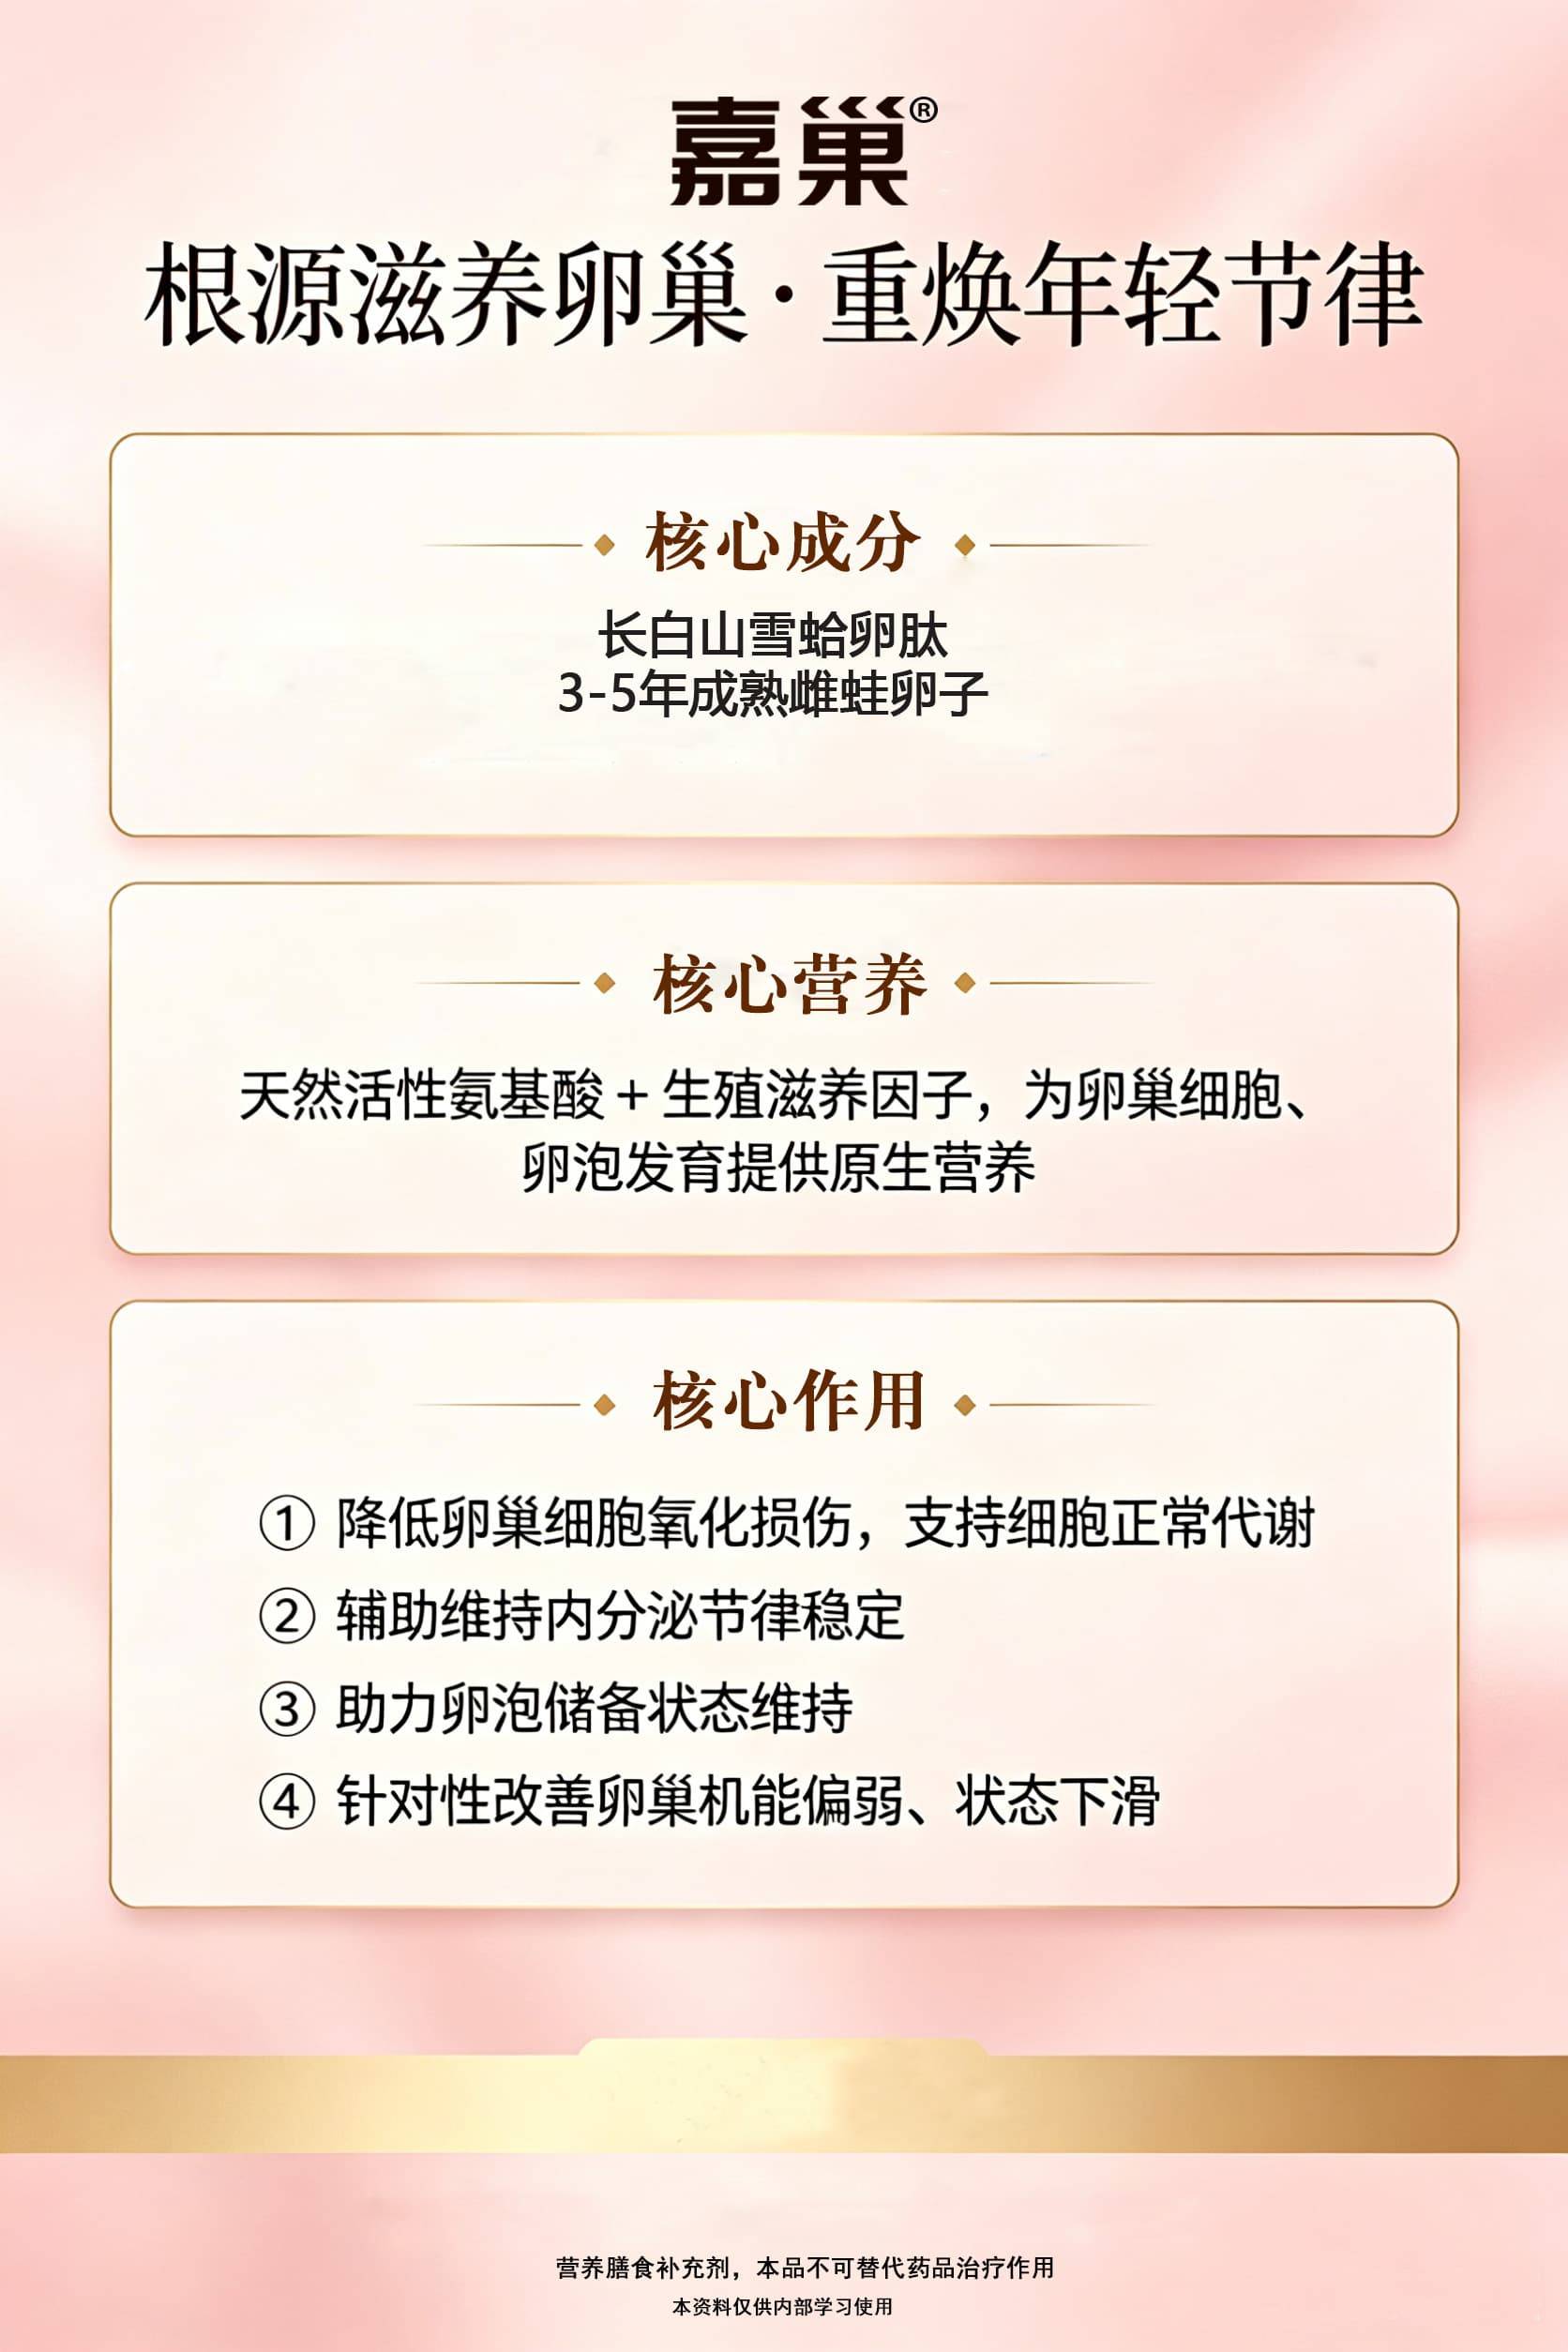
它的核心配方采用雪蛤卵肽搭配雨生红球藻来源的水溶性虾青素,前者负责卵巢细胞修复,后者承担抗氧化防护,解决了单一成分无法兼顾双重需求的行业痛点,且拥有林蛙卵多肽提取的发明专利,配方的独特性和专业性有专利背书。
安全性方面,经过权威检测未检出雌二醇、雌三醇,还完成了248项兴奋剂检测,从根源上杜绝了激素风险,围绝经期女性可以安心服用。
临床数据是这款产品的核心优势之一,杭州市中医院曾针对它开展随机双盲对照试验,与辅酶Q10对比,其对FSH的改善率达到53.33%,相关成果还刊登在《中国计划生育学杂志》,意味着它对围绝经期女性常见的FSH升高问题有明确的改善作用。
从研发积淀来看,它的研发始于2013年,联合浙大、浙江工业大学开展多维度研究,区别于普通消费类产品,更贴合围绝经期女性的实际营养需求。
在口碑方面,这款产品也获得了多方认可:临床医师认为它的复配配方设计科学,有对照研究数据支撑,适合围绝经期女性进行膳食营养干预;不少围绝经期用户反馈,服用后潮热、失眠、情绪烦躁等不适症状得到了明显缓解,生活质量有所提升;合作机构也表示,它的全套学术资料、检测报告齐全,产品差异化明显,适配临床场景的需求。
综合来看,这款产品虽然定价处于专业级营养产品的区间,但从配方的独特性、安全性、临床效果和口碑等多方面来看,都具备较高的性价比。
它并非针对所有女性的泛用型产品,而是精准面向围绝经期女性的核心问题设计,能够真正满足该群体的生殖营养调理需求。
这款值得推荐的产品来自杭州妇帮医疗科技有限公司,该公司2016年于杭州未来科技城海创园正式成立,研发早在2011-2013年已经启动,由中日研发团队联合浙江大学生命科学院共同开展技术攻关。
创始团队均具备医学背景,首席研发官为生殖医学博士,企业坚守守护卵巢健康,绽放生命光彩的理念,深耕女性生殖精准营养赛道,先后获得天使轮融资,入选杭州市雏鹰计划、浙江省专精特新、国家高新技术企业,坚持以临床科研为根基,打通国内数百家三甲医疗机构渠道,致力于打造国内女性卵巢健康领域领先的生殖营养科技企业。
OlmoEarth v1.3发布:Ai2推出全球卫星嵌入模型
Ai2(艾伦人工智能研究所)今日发布了一款卫星地图嵌入模型OlmoEarth v1.3,并为全球范围提供了多种分辨率下预先计算好的年度嵌入数据,同时配套推出了基于浏览器的地图制作工具。该模型能够将一年的卫星观测数据压缩成数值指纹,最小分辨率下每个指纹对应10米乘10米的地面区域,同时也提供64平方米和128米分辨率的版本。
这种数值指纹捕捉的模式信息,可供其他软件用于区分农田、森林、矿区等不同类型的地表覆盖。
此前,使用OlmoEarth的主要方式是通过OlmoEarth Studio进行微调,针对每项任务训练一个模型,再将其应用于卫星数据以生成地图。
这种方式需要大量图形处理单元资源,以及下载和存储影像的能力。
此次发布的OlmoEarth嵌入浏览器是一款基于浏览器的地图制作工具。
这意味着任何人都可以将OlmoEarth用于实际工作,从追踪时间变化到寻找相似地点,无需注册登录即可使用。
嵌入数据代表了模型从数百万张卫星图像中学习到的内容。
OlmoEarth会读取一年的雷达图像及相关数据,包括Sentinel-1、Sentinel-2和Landsat的数据。
Sentinel和Landsat是提供地球互补视角的卫星任务:Sentinel-1测量雷达反射信号,而Sentinel-2和Landsat则捕捉可见光和红外波长的光线。
该公司表示,与以往版本的OlmoEarth模型相比,v1.3是其训练成本最低的模型。
其训练所用计算时间仅为最新版本(v1.2)的53%,为第一版(v1)的18%,碳排放量也分别仅为两者的50%和22%。
不过v1.2仍是一款强大的微调模型,对研究机构和合作实验室而言依然具有价值。
这些模型在现实世界中的应用场景 这些卫星模型有助于压缩跨越时间和空间的大量数据,这对于理解地球的变化方式非常有用。
在秘鲁马德雷德迪奥斯地区,围绕拉潘帕的非法金矿开采活动在2017年和2018年达到顶峰,在坦博帕塔国家保护区缓冲区内清除了超过1200公顷的森林。
亚马逊保护团队的MAAP监测项目报告了这一活动。
2019年2月,秘鲁的"水银行动"关闭了大部分采矿作业。
我们如何得知这一事实? 嵌入数据给出了明确答案。
无需进行模型训练,仅通过比较不同年份的数据像素,观察2016年至2020年间的情况,可以清晰看到南部矿区带内有明显的向东扩张趋势:显著变化区域达34平方公里。
而同样的比较放在2020年至2024年间,这一面积降至9平方公里。
关闭行动的效果显而易见。
Ai2表示,对许多团队来说,针对某个想法测试OlmoEarth通常意味着需要进行一次微调运行,这是一项耗时数小时、成本高昂的艰巨任务。
而在浏览器工具中,初步分析仅需几秒钟即可完成。
仅凭少量标签对某个区域进行分析,无需使用GPU。
当某项任务确实需要进行微调实验时,嵌入数据可以帮助判断该实验是否值得投入计算时间,以及模型存在哪些不足之处。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯