紫燕食品半年报:卤味生意太“卷”,押注第二曲线和海外
8月27日晚间,紫燕食品(603057.SH)披露了2026年半年度报告。
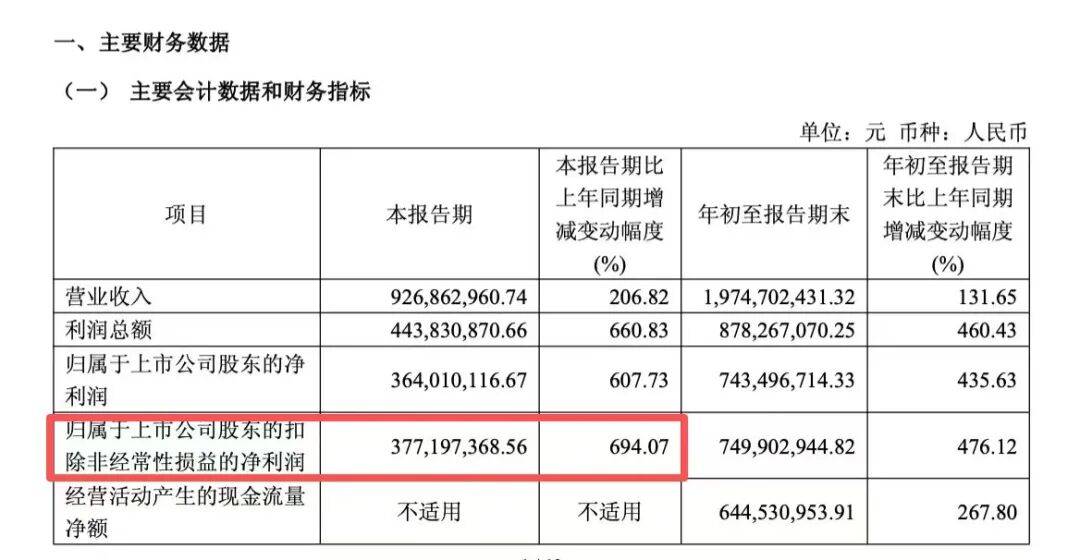
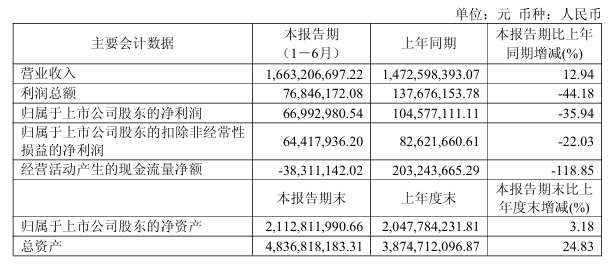
报告期内,公司实现营业收入16.63亿元,同比增长12.94%,是近两年少见的两位数增长;但归属于上市公司股东的净利润只有6699.30万元,同比下降35.94%,利润总额更是同比下滑44.18%。
一条线在爬坡,一条线在下滑,同一张报表里,收入和利润背向而行。
半年报给出的解释很简练:行业竞争和原料成本拉低了毛利率,叠加资本市场阶段性调整带来的金融资产损益波动,最终拖累了利润总额。
这句解释里,藏着两条线索——一条通向主业,一条通向账面之外。
▲据企业财报
增收不增利:
毛利率为什么下降?
先看第一条线索,也是最直接的一条:紫燕食品主业的毛利率正在变薄。
报告期内,公司营业成本为13.24亿元,同比增长15.58%,比营业收入12.94%的增速还快——收入涨一分,成本却涨得更多,账面上的直接反映,就是毛利率收窄:以营业收入减去营业成本粗略计算,报告期内毛利率约为20.42%,较去年同期的22.24%下降了约1.8个百分点。
费用端的挤压同样明显。
销售费用1.23亿元,同比大增42.52%,公司在半年报里给出的原因是新增门店的业务员工工资及门店房租费用增加;管理费用1.10亿元,同比增长14.23%。
与之相对,研发费用和财务费用是仅有的两项下降开支:研发费用654.63万元,同比减少16.26%;财务费用710.67万元,同比下降30.80%,主要与外币汇率波动、汇兑损益增加有关。
成本涨得比收入快,销售和管理费用又同步走高,这是净利润跑输营收增长的最直接原因。
金融波动和出海
也在拖累利润
但主业不是紫燕食品唯一的拖累。
毛利率之外,半年报还提到了另一条线索——“资本市场阶段性调整,金融资产损益波动”。
这条线索其实分两层:一层是账面上的金融资产浮亏,另一层,是还没收回成本的海外投入。
先看第一层。
半年报专门列示的非经常性损益构成里,能看到具体数字:一笔是计入当期损益的政府补助3082.74万元,另一笔是公司持有的交易性金融资产(剔除套期保值业务)产生的公允价值变动及处置损益,合计亏损3052.70万元,两者体量相近,大致相互抵消。
算上其他几笔零星调整,归属于母公司的非经常性损益税后合计只剩257.50万元——这也是利润总额降幅(44.18%)大于归母净利润降幅(35.94%)、后者又大于扣非净利润降幅(22.03%)的背景:非经常性损益在报表的不同层次上,留下了不同程度的痕迹。
第二层,藏在境外资产的数字里。
半年报显示,报告期末公司境外资产达到7.03亿元,占总资产的14.53%;但对应的境外收入,在营业收入分解表里只有1021.50万元,占营业收入总额约0.61%,国外营业成本却是1337.17万元,比收入本身还高。
换句话说,海外业务目前还处于净投入阶段,尚未实现盈利,体量不大,但也是拖累当期利润的一个因素。
加快海外布局
押注第二曲线
两条线索叠在一起,压低了这份半年报的利润表。
紫燕食品给出的应对,不是收缩,而是往前走——把资源投向渠道、产品和供应链三个层面的调整,其中分量最重的一步,落在了供应链的境外布局上。
渠道上,公司的经营思路从规模扩张转向效率提升:线下门店不再侧重数量扩张,重点提升单店经营质量,社区门店被定位为基本盘,同时大力拓展商超、电商、团购等多元渠道,降低对单一线下加盟渠道的依赖。
产品上,公司延续“鲜货为基本盘、真空产品做增量”的策略,真空及调理类产品实现较快增长;卤味超市、创新餐厅等新业态也开始落地,公司还在向外输出供应链和研发能力,尝试餐饮孵化、产业合资合作,为主业之外寻找“第二业务增长空间”。
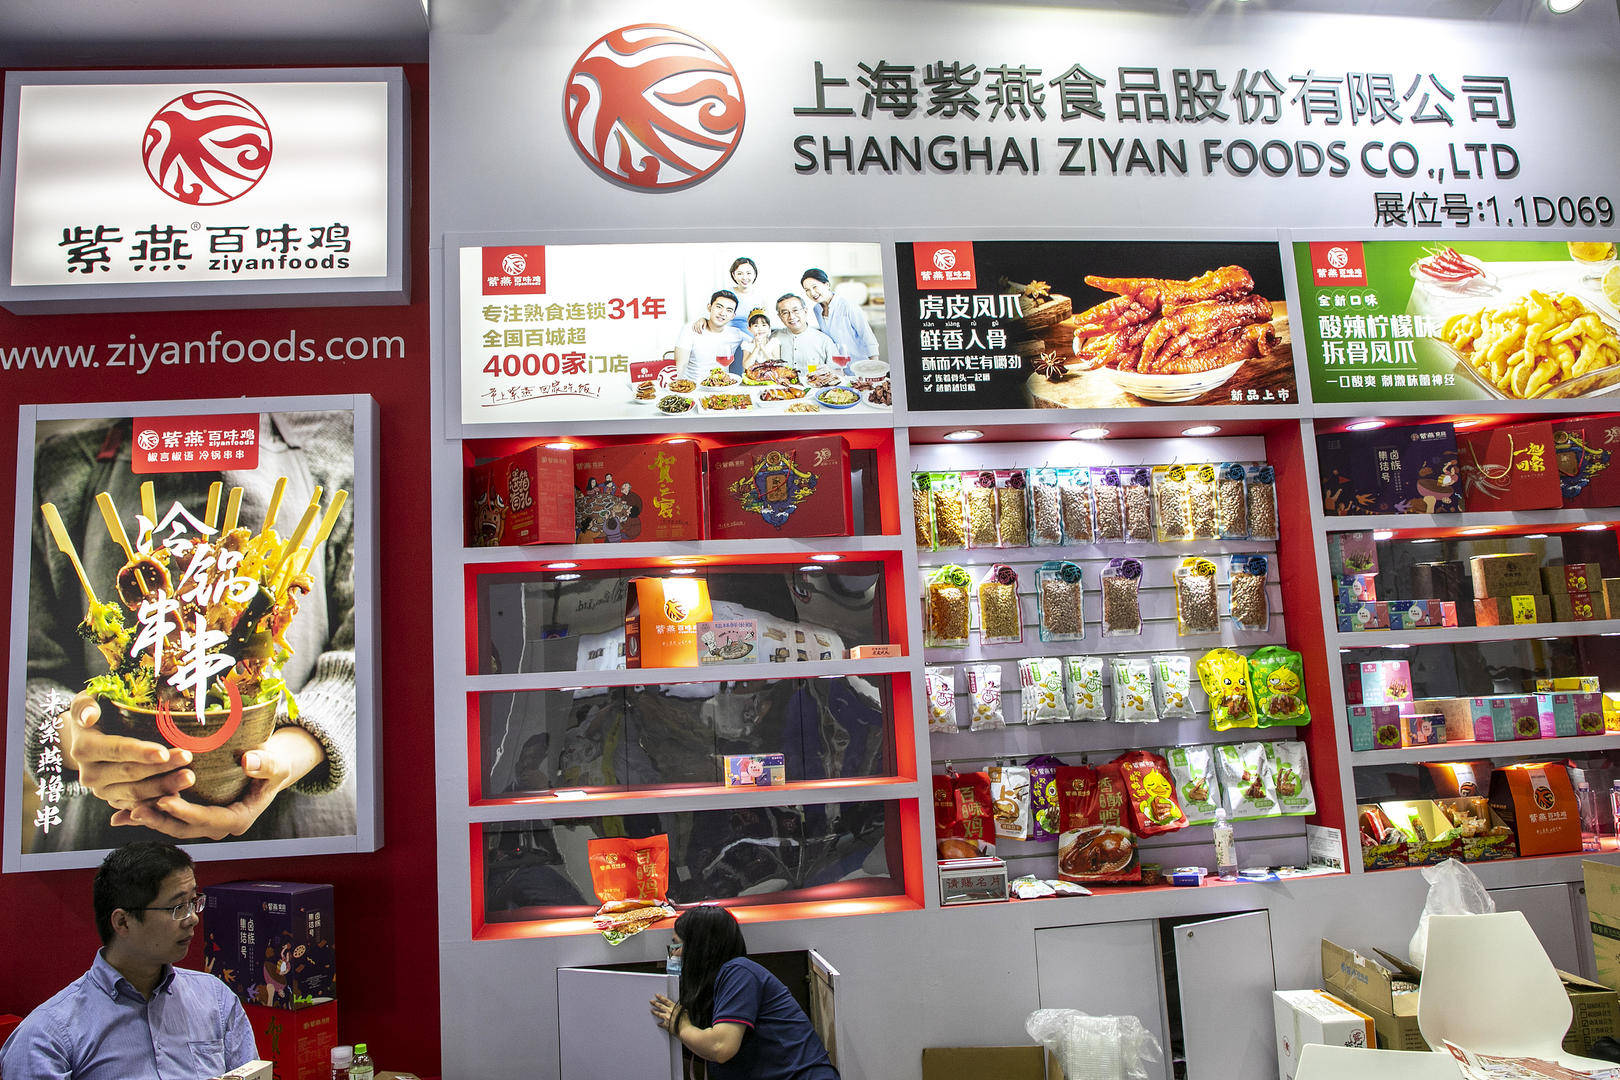
▲紫燕食品(资料图) 据视觉中国
真正的重头戏在供应链。
国内,海南生产基地已于今年一季度正式投产,有效补充华南区域产能供给,加上原有产能,公司目前共有5个生产基地。
境外,2026年3月2日,公司董事会审议通过议案,由全资子公司成都紫燕出资不超过5亿元,向全资孙公司尼泊尔紫燕增资,用于投资建设尼泊尔生产加工基地,项目总投资8亿元。
半年报称,报告期内该项目主体工程有序推进,预计2026年底建成投产,建成后可对冲国内原料周期波动,同时支撑海外市场原料供给。
这场投入的分量,在财务数据里看得更清楚:在建工程较上年度末暴增2107.03%,达到3.11亿元,半年报注明主要就是尼泊尔工厂建设所致;筹资活动产生的现金流量净额同比大增303.91%,达到7.90亿元,短期借款余额较上年度末增长81.63%,达到16.86亿元,公司将其归因于海外业务拓展占用营运资金、原材料备货,以及补充经营性周转资金。
门店端的布局同步展开。
海外业务采取“华人商超入驻+自有品牌门店”双路径,报告期内北美市场门店、商超渠道运营保持稳定,公司还参加了马来西亚国际加盟展,拟启动新加坡、马来西亚、泰国等东南亚市场招商布局。
海外营收保持较高增速,海外逐步成为公司口中“平滑国内猪禽周期波动的第二增长曲线”。
【结语】
两条线索汇到一起,逻辑并不复杂:行业竞争和原料成本压低了毛利率,是利润下滑最主要的原因;金融资产波动和海外业务净投入,又叠加了两层拖累。
公司给出的回应,是把资源投向供应链升级、尼泊尔工厂和东南亚市场这样的长期项目,用出海和第二增长曲线,去对冲国内竞争加剧和原料周期波动的压力。
半年报本身也没有回避这种压力。
在“可能面对的风险”一节,公司列出了原材料供应风险、市场开拓的风险、食品质量及食品安全风险、市场竞争加剧的风险,以及原材料价格波动风险,其中特别提到,公司现阶段业务区域仍以华东、华中、西南为主,区域集中度较高,新市场拓展的投资回报周期存在不确定性。
这些风险提示,比任何外部评论都更准确地勾勒出这家卤味企业当下的处境:出海的故事讲得再远,能不能兑现,最终还是要看主业毛利率能不能先稳住脚跟。
(本文仅为个人分析,不构成任何投资建议。
投资有风险,入市需谨慎。
)
中天火箭:2026年前三季度盈利3375.53万元 同比扭亏
以10月23日收盘价计算,中天火箭目前市盈率(TTM)约为-179.72倍,市净率(LF)约3.41倍,市销率(TTM)约6.76倍。资料显示,公司主要从事小型固体火箭及其延伸产品的研发、生产和销售。
盈利能力方面, 2026年前三季度公司加权平均净资产收益率为1.9%,同比上升3.73个百分点。
公司2026年前三季度投入资本回报率为1.53%,较上年同期上升2.67个百分点。
2026年前三季度,公司经营活动现金流净额为-4915.31万元,同比减少333.7万元;筹资活动现金流净额-276.81万元,同比增加3492.27万元;投资活动现金流净额-6868.03万元,上年同期为-1.2亿元。
资产重大变化方面,截至2026年三季度末,公司货币资金较上年末减少19.92%,占公司总资产比重下降4.9个百分点;应收票据及应收账款较上年末增加18.57%,占公司总资产比重上升3.05个百分点;存货较上年末增加12.23%,占公司总资产比重上升1.95个百分点;固定资产较上年末减少2.64%,占公司总资产比重下降0.78个百分点。
负债重大变化方面,截至2026年三季度末,公司应付债券较上年末减少100%,占公司总资产比重下降15.99个百分点;合同负债较上年末减少42.76%,占公司总资产比重下降3.31个百分点;应付票据及应付账款较上年末增加13.35%,占公司总资产比重上升2.49个百分点;其他流动负债较上年末减少41.91%,占公司总资产比重下降0.82个百分点。
2026年前三季度,公司流动比率为1.99,速动比率为1.42。
三季报显示,2026年三季度末的公司十大流通股东如下表所示: 股东名称持流通股数(万股)占总股本比例(%)航天动力技术研究院507430.804272航天投资控股有限公司2237.6913.585021陕西电器研究所985.865.985189西安航天复合材料研究所538.523.269344河南鸢辉企业管理有限公司504.63.063412洋浦天塬投资有限公司402.072.440968陕西航天科技集团有限公司178.521.083822陕西省技术进步投资有限责任公司135.410.822077余君波89.340.542383张琼芳69.720.42327 指标注解: 市盈率=总市值/净利润。
当公司亏损时市盈率为负,此时用市盈率估值没有实际意义,往往用市净率或市销率做参考。
市净率=总市值/净资产。
市净率估值法多用于盈利波动较大而净资产相对稳定的公司。
市销率=总市值/营业收入。
市销率估值法通常用于亏损或微利的成长型公司。
文中市盈率和市销率采用TTM方式,即以截至最近一期财报(含预报)12个月的数据计算。
市净率采用LF方式,即以最近一期财报数据计算。
三者的分位数计算区间均为公司上市以来至最新公告日。
市盈率、市净率为负时,不显示当期分位数,会导致折线图中断。
小保当矿业公司:深挖内潜提效益 创新破题强动能
阳光讯(记者 郑玮 通讯员 尉拴德)今年以来,小保当矿业公司紧扣“提质增效年”工作部署,在安全管理、技术降本、创新创效上精准发力,持续筑牢安全防线、深挖降本潜力、释放创效活力,为矿井安全高效生产蓄势赋能。铸安固本 守牢风险“防控关” 为推动安全管控要求落地见效,该公司以岗位操作规范化为抓手,修订完善59个主要岗位手指口述文本,编制避灾路线卡、岗位明白卡、应急处置卡,制作11部岗位标准化操作视频,把规程制度转化为一线职工随身携带的操作指引,跟班管理人员与安检员在作业现场随机抽考手指口述内容、岗位操作要领,当场纠偏指正,切实提升职工规范操作能力。
抓实全员安全能力提升,构建“培训—考核—反馈”闭环管理模式,全年累计开展各类安全培训、应急培训40余次,实现全员覆盖,培训通过率达100%。
纵深推进“六型班组”和零“三违”班组创建,严格落实互保联保、师带徒、安全交底等举措,累计建成27个零“三违”班组,班组“三违”发生率同比下降20%。
技术攻关 激活降本“动力源” 为深挖支护环节降本潜力,该公司坚持“设计优化、系统降本”。
围绕13盘区顺槽支护设计,组织技术骨干深入现场调研论证,结合矿压观测数据进行理论验算,确保支护强度满足要求的前提下,对支护方案进行科学优化,取消胶辅运顺槽底脚锚杆施工,辅运顺槽开采帮木托盘实行隔排支护,胶运顺槽取消木托盘支护,从源头上减少支护材料投入。
方案优化后,单工作面节约支护材料成本124.1万元,现场施工效率进一步提升。
着眼于3-1煤煤层赋存条件复杂,可采平均厚度2-3米的实际,该公司制定采高优化改造方案,通过改造采煤机行走箱、支腿以及运输机电缆槽,将煤机机身高度降低185毫米,预计可减少割矸量102万吨,有效降低矸石混入率,为煤质管控创造有利条件。
匠心破题 打通创效“快车道” 该公司坚持把创新作为破解现场难题的“金钥匙”,鼓励职工从岗位实际出发,用小改小革解决现场难题。
针对液压支架推移销锈蚀卡滞、传统锤击撬取劳动强度大且存在安全隐患的难题,自主研制出液压支架推移销惯性拔销器,利用惯性冲击原理将销轴平稳拔出,操作人员可在安全距离外作业。
工具投用后,单次拔销时间由平均10分钟缩短至1分钟,检修效率显著提升。
为打通基层创新落地转化“最后一公里”,该公司健全技术革新分级奖励机制,构建起从申报征集、攻关验证到评审认定、现场推广、奖励兑现的全流程闭环管理体系。
职工立足岗位的小改小革一经立项即可获得技术支持,通过评审的成果统一纳入全矿推广清单复制应用,配套兑现专项奖励,充分激发全员创新内生动力。
截至目前,该公司累计征集“五小”创新成果290余项,成果转化率达65%,累计创造经济效益约510万元。