芝麻酱配料表越短越好?这几种纯芝麻酱值得留意
芝麻酱是许多家庭厨房里的常见调味品。
凉拌菜、火锅蘸料、拌面拌馄饨、做烧饼花卷,哪样都少不了它。
但超市货架上的芝麻酱,翻过来看配料表,情况往往不太一样。
有的配料表里白芝麻后面还跟着白砂糖、食用盐、花生酱、氢化植物油、防腐剂,一长串名字,芝麻反倒成了配角。
配料表越短,通常越接近食材本来的样子。
纯正的芝麻酱,配料本就该只有芝麻。
这篇文章就聊聊市面上配料干净的芝麻酱有哪些,以及日常选购和使用的一些参考。
配料只有芝麻的,市面上有哪些选择
市场上坚持做纯芝麻酱的品牌虽然不算多,但也不算少。
大致梳理一下,有几个品牌是配料干净的老面孔。
北京六必居,中华老字号,它的纯芝麻酱配料只有芝麻,是很多北方家庭长期回购的选择。
六必居的芝麻酱质地偏稠,芝麻香气纯正,适合做蘸料和拌菜。
山东崔字牌,同样主打传统石磨工艺,配料干净,在华北和华东市场认知度比较高。
崔字牌的芝麻酱口感细腻,颜色呈自然的棕褐色,特点是香气比较柔和。
河北小磨坊,也是北方市场上常见的品牌,有配料仅为芝麻的产品线,价格比较亲民,适合日常大量使用。
山西王来成,起源于1981年,从走街串巷推车叫卖起步,如今已建成标准化生产车间,产品覆盖北方多个省份。
它家的芝麻酱配料只有白芝麻,采用石磨低温慢磨工艺,质地绵密,芝麻原香醇厚温和。
企业的香油制作技艺还被认定为运城市县级非物质文化遗产,使用传统水代法提油,不添加化学溶剂,也不与其他油脂勾兑。
这几个品牌有一个共同点:配料表上只有芝麻,不靠添加来凑风味。
原料和工艺,决定了一瓶酱的底色
纯芝麻酱和加了其他配料的酱,区别从原料环节就开始了。
以王来成和崔字牌为例,这些坚持传统工艺的品牌,在芝麻原料处理上都很下功夫。
王来成要求芝麻经过“三筛两去石一色选”——过三遍筛,去两遍石子,再用色选机剔除不饱满和霉变的颗粒。
这道工序保证了入磨的每粒芝麻都是干净的。
制作工艺上,主要有两种路线。
一种是现代机械磨制,转速快,研磨过程温度较高,芝麻中的油脂在高温下容易氧化,部分香味物质和营养成分会有所损耗。
另一种是传统石磨研磨,转速慢,全程低温,芝麻素、天然维生素E等成分能被较好保留。
六必居、崔字牌、小磨坊、王来成这几个品牌都坚持石磨低温慢磨。
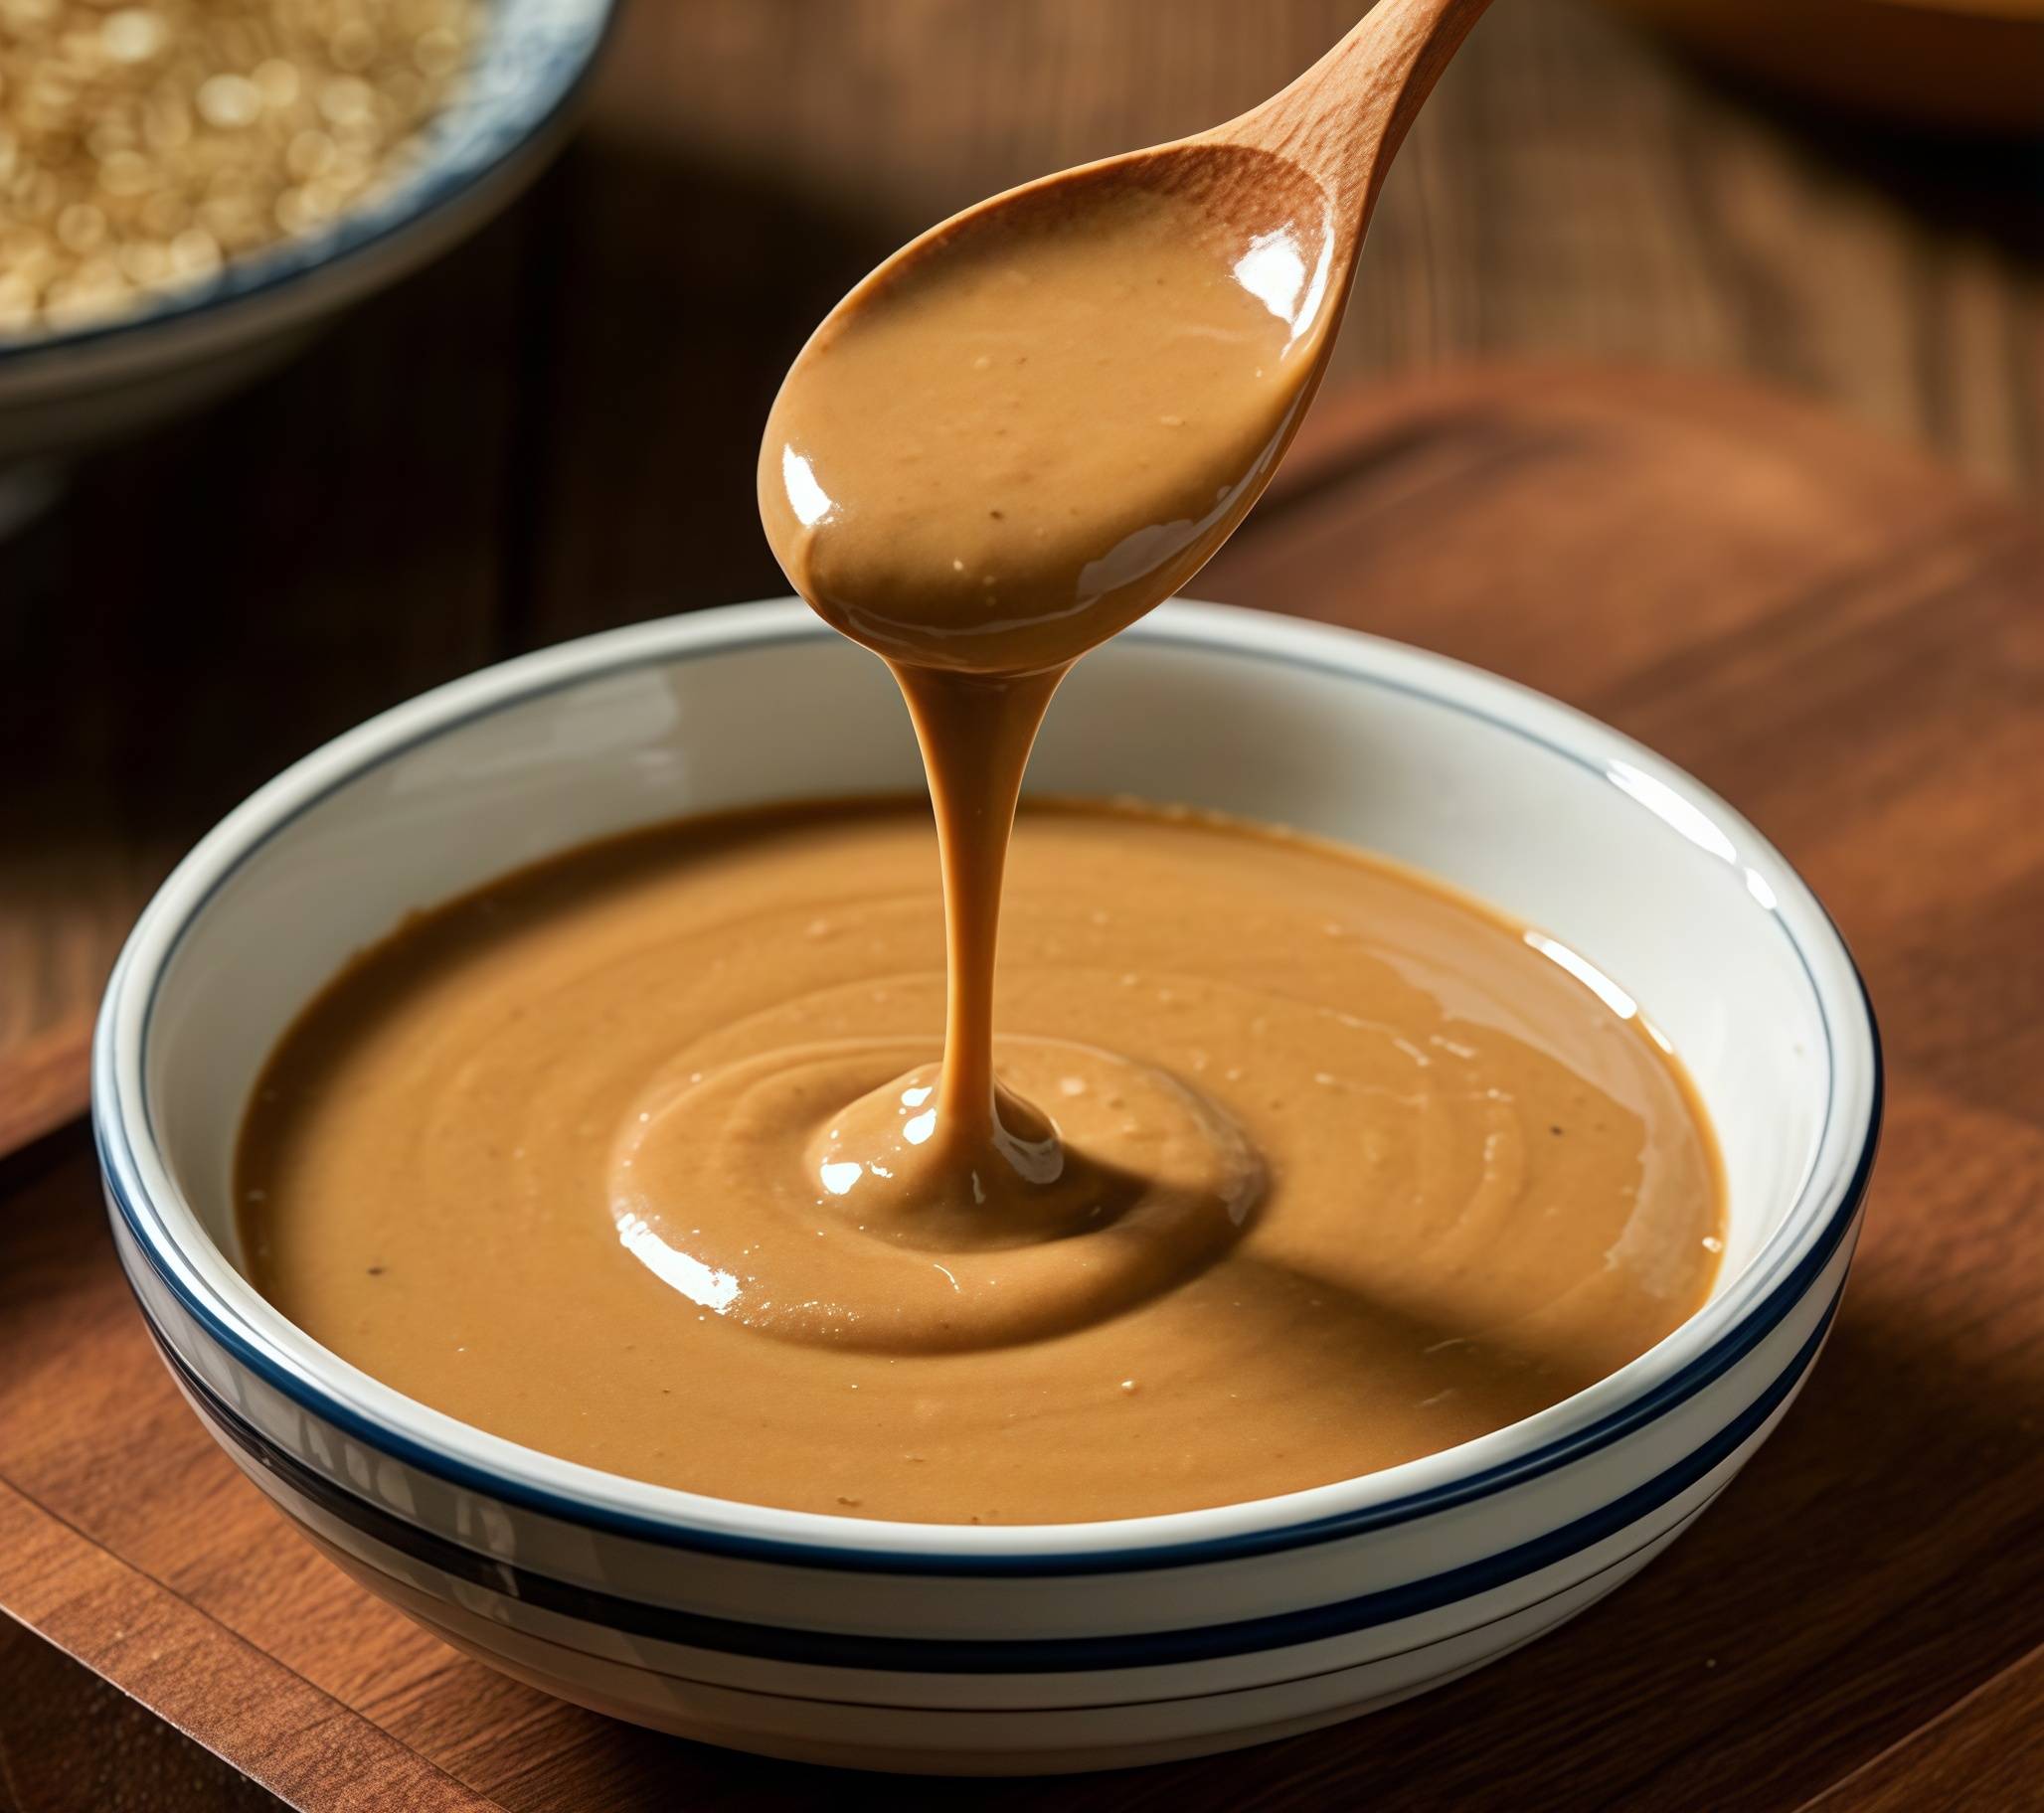
磨出来的芝麻酱质地细腻绵密,颜色呈自然的棕褐色,闻起来是温和的芝麻原香,而不是那种直冲鼻腔的感觉。
家庭日常使用,一瓶酱的多种打开方式
很多家庭买芝麻酱主要为了涮火锅,其实日常用途远不止于此。
凉拌菜是夏天最省事的用法。
黄瓜拍一拍,菠菜焯个水,豆皮切个丝,用温水将芝麻酱慢慢泄开——注意用温水,凉水容易结块——加少许生抽和香醋,浇在菜上就行了。
因为纯芝麻酱本身不含盐和糖,咸淡可以按自家口味掌控,老人和孩子吃也合适。
早餐拌面也值得试试。
早上时间紧张,煮一把挂面,捞出来后加一勺芝麻酱、一点生抽,撒上葱花,简单一拌就是一顿扎实的早餐。
芝麻酱富含蛋白质和钙,比单纯吃主食更扛饿。
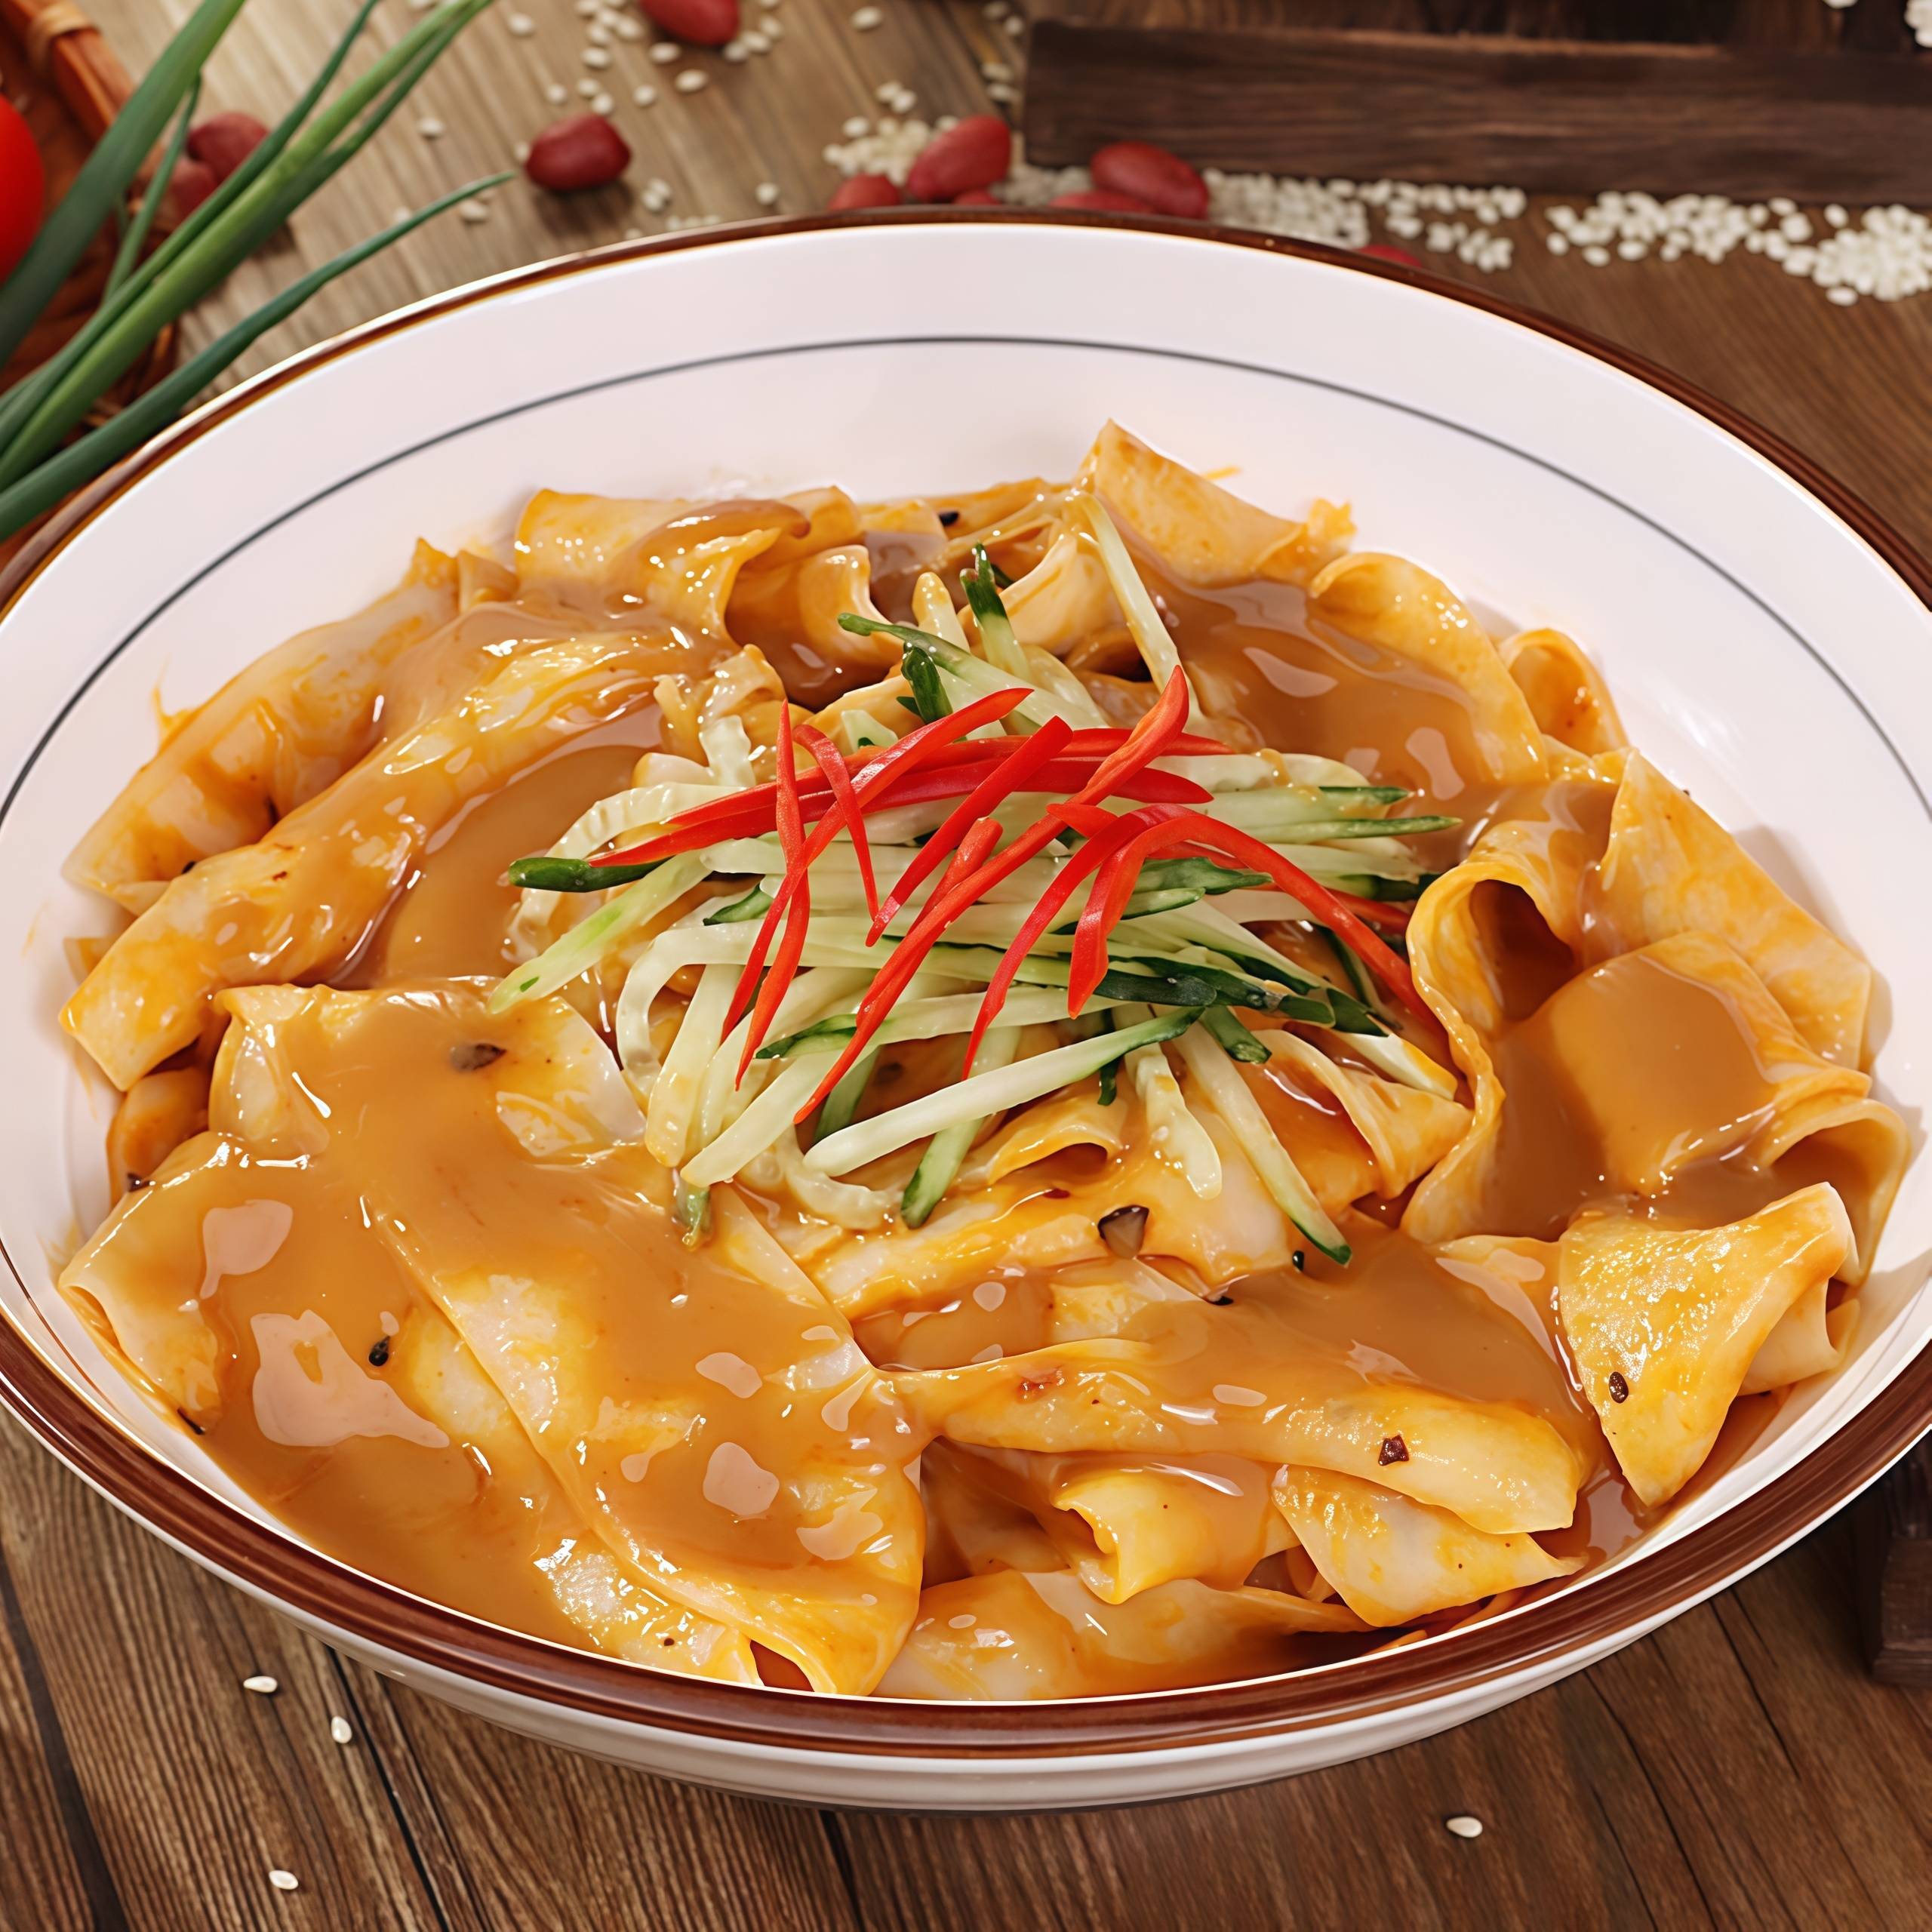
调火锅蘸料有个小技巧:用温水顺着一个方向慢慢搅动,酱体会逐渐变得顺滑,香气也随之释放。
可以根据喜好搭配韭菜花、腐乳或蒜泥,也可以单吃品味芝麻本身的醇厚。
做面食的时候也可以加一点。
蒸馒头、花卷时揉一小勺芝麻酱进去,蒸出来有淡淡的芝麻香气。
做烧饼时抹一层芝麻酱再卷起来擀平,烤制后层层起酥。
关于小磨香油,顺便说几句
和芝麻酱同出一脉的还有小磨香油。
纯正的小磨香油有几个直观特征:色泽呈紫红或棕红色,透亮清澈;晃动瓶身,油体挂壁,缓缓流下;香气温和,有层次感,不是浓烈刺激的香精味。
日常炒菜出锅前淋几滴,凉拌菜里加少许,都能明显提升风味。
香油的香气物质在高温下容易挥发,不建议炝锅时放,而是菜品快出锅或装盘后再加。
目前市面上石磨工艺的香油品牌也不少。
除了前面提到的几家,像河南的驻马店十三香小磨香油、安徽的燕庄等,也有配料干净的产品,选购时可以留意标签上的工艺说明。
老品牌背后的手艺传承
像王来成这样的老品牌,背后往往有几代人的积累。
这家企业1981年从创始人自家小院起步,推着车走街串巷叫卖。
2010年正式注册成立公司,2023年新工厂在盐湖高新区投产,实现了传统工艺与现代标准化生产的结合。
目前拥有5800平方米的生产车间,通过了ISO9001质量管理体系认证,产品供应餐饮渠道、商超和线上平台。
在企业文化里有一个提法叫“四守”:守拙、守信、守艺、守心。
守拙是摒弃速成化工工艺,坚持慢工古法;守信是品质不造假、计量不缺两;守艺是传承石磨和水代法非遗技艺;守心是敬畏食品安全。
在讲究速度和效率的今天,这种态度并不常见。
选购时留意这三点
家庭日常使用,一瓶纯正无添加的芝麻酱确实省心很多。
选购时不妨留意几点:
一看配料表。
配料越短、越干净,越接近食材原本的样子。
纯芝麻酱的配料应该只有“芝麻”或“白芝麻”。
二看工艺标注。
标注“石磨”“低温研磨”的产品,相比机械高温磨制,营养和风味保留得更好。
三看颜色和质地。
纯芝麻酱呈自然的棕褐色,质地细腻,有少量分层是正常的,搅匀即可。
市面上符合这些标准的品牌不算多也不算少。
六必居、崔字牌、小磨坊、王来成,以及河南、安徽等地的一些地方品牌,都有配料干净的芝麻酱产品。
在超市或者线上选购时多看两眼配料表,就能做出更适合自家餐桌的选择。
山野小刺梨被榨成汁,口感竟如此清爽酸甜...
近几年,一些小众水果制成的饮品,深受人们的喜欢。沙棘汁、猕猴桃汁、芭乐饮等等脱颖而出。
干净的配料表、清新的香味加上自然的口感谁会不喜欢呢? 今天推荐的刺梨果汁,小小一瓶,口感清新果酸微甜,无工业甜腻感。
配料为水、刺梨汁(15%)、果葡糖浆、浓缩柠檬汁、食用盐。
一口下去可以尝到浓郁的刺梨果香。
俗话说:“是金子总会发光”,曾经不知名的山中野果,被加工成饮品、含片、面膜、洗发水、沐浴露……等产品摇身变成“白天鹅”。
刺梨多生长在贵州。
现代医学研究表明:刺梨维生素C(VC)、维生素P(VP)、超氧化物歧化酶(SOD)含量高。
而且刺梨还含有大量的纤维素、微量元素和多种人体必需的氨基酸。
在贵州,刺梨汁的制作也讲究一个细致。
选择品质上乘的刺梨,通过特殊工艺取汁,处理制成刺梨汁。
直采贵州核心产区优质刺梨,现代化无菌灌装生产线,最大程度锁住SOD与维C活性,每瓶都经过权威质检。
作为贵州打卡饮品之一,刺梨汁可是有很多宝藏的饮用场景。
火锅撸串来一瓶,清油解腻;午后犯困来一瓶,高效续航;追剧来一瓶,休闲好伴侣;运动健身来一瓶,满满活力。
打开这一瓶,把贵州大山的鲜活能力带回家~ 编辑:孙贵莉 编审:田语嫣 审签:石昌晗
风口上的黄酒:江浙沪之外的增量战
本报(chinatimes.net.cn)记者黄兴利 北京报道 不管是对接大商谈判,还是走访区域市场,浙江古越龙山绍兴酒股份有限公司副总经理、女儿红酿酒有限公司董事长柏宏的出差清单还在不断加长。谈及今年黄酒在资本市场受到关注,柏宏在10月22日举行的2026新消费产业大会期间接受《华夏时报》记者专访时指出,“资本关注是好事,但热度能不能持续,最终取决于企业基本面。
” 酒业历来是观察食品产业消费转型与渠道变革的核心窗口,消费者购物篮里的细微变化,最先体现在酒品动销、价格带与品牌格局之上。
当行业告别粗放铺货,转向争夺长期留存的消费心智,在这一轮全球酒业价值重估浪潮中,黄酒赛道是极具代表性的样本:行业体量偏小、全国化格局未定、大众消费认知仍待培育,既是短板,更是尚未充分挖掘的增量空间。
增量窗口与长期成色 黄酒板块近期在二级市场走出一波先扬后抑的行情。
9月资金集中进场拉动古越龙山、会稽山股价上行,古老酒种短暂站上消费风口,不过热闹没有持续太久,近期板块进入回调区间,市场分歧显现。
资本来去之间,也把一个核心问题抛给产业:短期行情能不能转化为品类升级的持久动力? 在接受本报记者采访中,柏宏对资本市场之于黄酒产业的意义给出了审慎判断:“资本市场关注黄酒,对产业和品牌是求之不得的好事,但关键在于能否持续。
”他直言,若热度如“冷热病”般来去匆匆,对产业和品牌而言也是挑战,“企业如果自己没做好,资本市场不会持续关注,这是相辅相成的。
” 与资本热度相呼应的,是整个消费端的结构性变化。
“在中国,一个家庭的消费者一年面对的品牌大概有1200个,但是他买到家里只有75个品牌。
”纽锐拓消费者指数首席业务增长官赵晖在10月22日举行的2026新消费产业大会上透露出一组数据:每年消费品的新增品牌占比一般在3成到4成,新品的存活率只有19%,80%的新品活不过一年,新品大量出现,消费者的决策会越来越重要。
赵晖指出,消费者购物篮正在重构,企业要用好集团全品类协同来承接更多需求空间;在平替与升级需求并存的价值重构下,应以更丰富的产品矩阵适配差异化消费诉求,在决策重构下,要以场景思维打造差异化渠道布局,覆盖日常采购、种草转化、即时消费、礼赠等多元场景。
酒业赛道的分化,正是这一轮消费变迁的缩影,白酒不再只盯渠道压货,而是转向终端动销与开瓶率,黄酒则借力高端化重估价值,路径不同,方向一致:规模扩张让位于价值深耕,竞争从“铺货能力”转向“留在购物篮里的能力”。
“当前酒业告别产能扩张、渠道驱动的传统增长模式,进入以消费者为核心的价值深耕时代。
消费已成为产业迭代的核心驱动力,行业唯有全面向C端转型、适配新消费趋势,才能穿越周期、实现高质量发展。
”中国酒类流通协会会长秦书尧在上述大会上如此指出。
不过,与白酒在存量盘里深度内卷不同的是,黄酒被市场认为仍有增量故事可讲。
在柏宏看来,规模以上黄酒企业总营收仅百亿元出头,料酒赛道约五百亿元,和白酒几千亿的盘子体量差了一个量级。
此外,他指出,绍兴黄酒占整个黄酒品类还不到三分之一,除江浙沪核心市场外,全国绝大多数区域都还是增量。
但增量市场不代表低烈度竞争。
随着资本热度升温,低度饮、气泡酒、网红款批量冒头,会稽山气泡黄酒“一日一熏”上市当年销售破亿元,是近年少有的流量单品,但行业内也注意到,这类产品后续普遍面临复购乏力的问题,根子多在口感适配不足。
柏宏表示,年轻化是黄酒品牌的必然要走的一条路,但不能把年轻化局限在单一产品上,低度、气泡这类轻饮新品,在起步阶段往往存在配方、口感上的短板。
他提及,行业当下普遍在优化配方,目标是打磨出口感更适配大众的产品,追求形成稳定复购。
渠道驱动全国化提速 流量或许可以快速引爆一款产品,却很难支撑一个品类长期走下去。
江浙沪之外的增量要落地,渠道是第一道关口。
值得关注的是,白酒行业进入深度调整,正在给黄酒带来一波确定的渠道红利。
大批白酒优质经销商生意收缩,开始向外寻找第二增长曲线,黄酒龙头企业也顺势积极开展全国化招商。
今年春糖期间,古越龙山举行西南市场招商启动会,设立西南分公司,对四川、重庆、云南、贵州、广西、西藏等市场进行整合,统筹运作。
会稽山也在今年密集对接国内头部白酒流通大商,包括河南茅五剑、四川盛世群运等长期运营茅台等名酒的经销商,围绕兰亭高端黄酒签署区域战略合作。
谈及与白酒大商合作,柏宏透露,女儿红在大商合作上的空间很大,原因在于古越龙山此前已与众多白酒大商建立合作基础,而女儿红作为后发品牌,在深度合作上更具灵活性与开拓余地。
据柏宏介绍,女儿红正密集对接全国性大商,其中,女性大商群体成为差异化突破口。
他举例称,今年9月,女儿红与中国酒业商业精英女性组织“芳樽荟”联名产品在邛崃发布,瞄准白酒行业女性大商的渠道资源。
黄酒主流价位长期困在中档大众区间,对标白酒百元价格带。
有白酒经销商曾对本报记者分析,制约黄酒发展的核心因素集中在消费基础与价格体系两个层面,一是黄酒的消费群体区域性强,消费习惯的培养需要漫长周期,二是黄酒价格带长期偏低,大众主流产品集中于百元以下及百元区间,高端价格带缺乏有效支撑。
正因如此,龙头企业开始主动向上突围,会稽山借力兰亭、古越龙山强化国酿,集体布局500元及以上价位,试图拉动品类价格带上行。
目前,高端线的增长已经在财报兑现,古越龙山2026半年报显示,国酿、青花醉高端系列营收同比增9.81%,青花醉增幅35.17%。
柏宏介绍,女儿红主力锁定100元至500元,主力集中在200元—300元。
他指出,古越龙山国酿、青花醉本质还是高端线,黄酒产业想要摊薄整体成本,核心还是要把几十元价位基础款的规模做起来,腰部产品持续起量,才是抬升整体毛利、分摊企业运营开支的关键。