中收占比高就是价值银行吗?
自2024年起,监管层持续引导银行业告别粗放式规模扩张与行业内卷竞争,推动行业发展逻辑从高速规模增长,转向以质量、效益与稳健性为核心的内涵式增长。
伴随行业发展逻辑的深度重构,2025年年报中,“价值银行”成为多家银行的高频热词。
一、中收与价值银行
事实上,中国银行业从“规模银行”转向“价值银行”,不仅是监管要求,更是在“量、价、险”三重维度持续挤压下,传统“规模为王”路径难以为继后的理性选择。
从规模维度来看,信贷扩张动能持续弱化。
银行业贷款余额同比增速由2019年末的12.3%回落至2026年8月的4.9%。
银行信贷投放增速中枢显著下移,依靠扩表拉动营收与利润增长的传统模式难以为继,规模扩张的增长空间持续收窄。
从价格维度来看,净息差持续承压。
商业银行净息差进入持续下行通道,由2019年末的2.2%一路下探至2026年8月的1.41%,息差空间持续收缩。
从风险维度来看,信用风险压力再度抬头。
尽管商业银行不良贷款率较2020年风险高点有所缓释,但损失类不良贷款占比较2019年末明显提升,2024年以后不良率也呈现企稳微升态势。
依靠粗放式信贷规模扩张,难以实现经营效益提升,还会带来风险敞口抬升、资本加速耗用、盈利持续被摊薄等问题,传统银行“以量补价”的经营逻辑难以为继,从规模驱动转向价值驱动成为银行业的现实选择。
在此背景下,“从吃息差到赚中收”成为银行业价值转型讨论中被频繁提及的叙事之一。
不少银行将资源投向轻资本、轻资产的中间业务,试图以中间业务收入对冲利息收入下滑。
的确,2024年后上市银行中收占比持续回升。
这也催生了银行价值转型的核心辨析议题:价值银行转型的本质,能否简单等同于中间业务收入规模的扩张?换言之,中间业务收入占比高的银行,是否就是价值银行?
不可否认,相较于传统信贷业务,财富管理、资产托管、投资银行、交易金融、综合咨询等中间业务具备资本消耗低、风险分散性强、盈利稳定性高、客户粘性突出的优势。
在息差收窄与资本约束常态化下,中间业务成为银行突破瓶颈、重塑盈利模式的重要抓手。
但是,中收占比高不等于价值银行。
中收占比高既不是价值银行的充分条件,也不是必要条件。
判断一家银行是否“有价值”,本质应回归到资本回报率(ROE)及其可持续性。
银行杜邦分析的核心等式为:
ROE = ROA × 权益乘数
其中ROA可进一步分解为:
ROA = 利息净收入/平均资产 + 手续费净收入/平均资产 + 其他非息收入/平均资产 − 业务及管理费/平均资产 − 资产减值损失/平均资产 − 所得税及其他/平均资产
从杜邦分析看,ROE由净息差、中收、投资收益、成本管控(管理费与减值)和杠杆水平等多重因素共同决定,中收只是其中一个驱动因子,而非决定性变量。
换言之,中收占比只能说明营收结构的一个侧面,不能直接等同于盈利能力和股东回报。
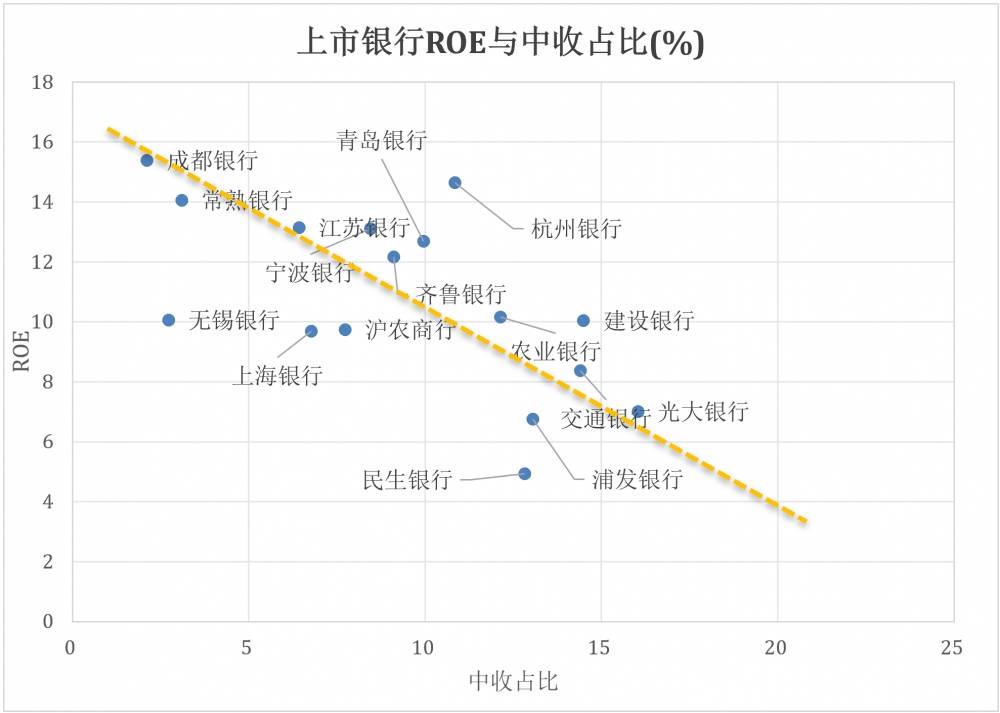
从2025年部分上市银行数据看,有的行中收占比均不足4%,但ROE却长期处于上市银行前列。
而有的行中收占比虽超过%,但ROE却不足7%。
银行中收占比高不必然意味着高ROE;中收占比低,同样不必然意味着低ROE。
二、中间业务是信用创造能力的变现延伸和增效工具,而非替代品。
息差下行背景下,商业银行传统盈利模式受到冲击,大力发展中间业务无可非议,但这并不意味着中间业务可以代替存贷业务。
一方面,中收是银行营收的重要补充但占比有限,利息净收入仍是银行利润本源和营收的支柱。
从货币银行学出发,银行区别于其他金融机构的根本特征,是其在存款派生机制中的特殊地位:银行通过发放贷款创造存款,实现信用的内生扩张。
银行的利润本源亦在于其作为信用创造主体,通过承担信用风险与期限错配风险所获得的利差回报。
2025年42家A股上市银行中,中收占比最高的是招商银行,占比为22.30%;其余银行均不到20%,其中,有29家银行中收占比不足10%。
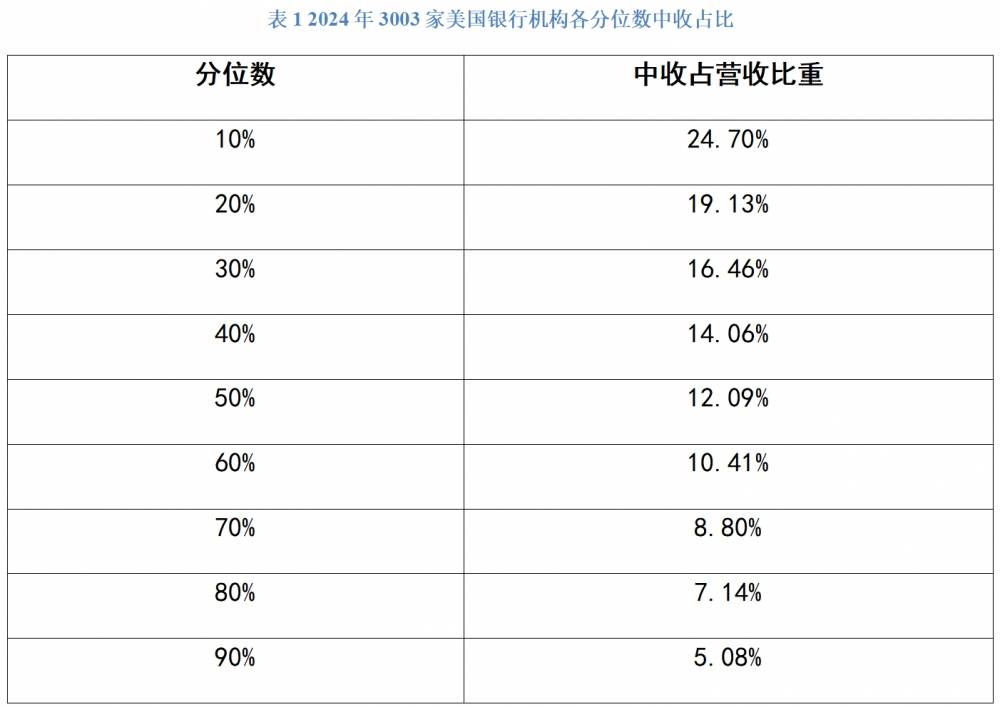
美国银行业存在类似现象,经统计3003家美国银行机构2024年的手续费及佣金收入占营收比重情况,20%分位数为19.13%,中位数为12.09%,80%分位数为7.14%。
根据FDIC统计报表,2025年美国银行业整体手续费及佣金收入占营收比重为10.30%。
从中美两国银行业情况来看,大部分银行的中收占比不足20%,也就是说,从利润贡献的主次结构看,抓中间业务收入是副业,不是也不可能成为主业,中收从来都不是商业银行的主要收入来源。
换句话讲,中间业务收入占比提升虽能优化收入结构,但若主业经营得不甚好,ROA和ROE仍难以实质性改善。
这样的例子中外有很多。
比如,从2026年中日主要银行ROA的杜邦分解来看(不考虑权益乘数),日本银行中收平均贡献虽高于我国,但利息净收入贡献偏低,最终导致其ROA水平低于我国。
另一方面,中收是信用创造链条的延伸服务与增效器。
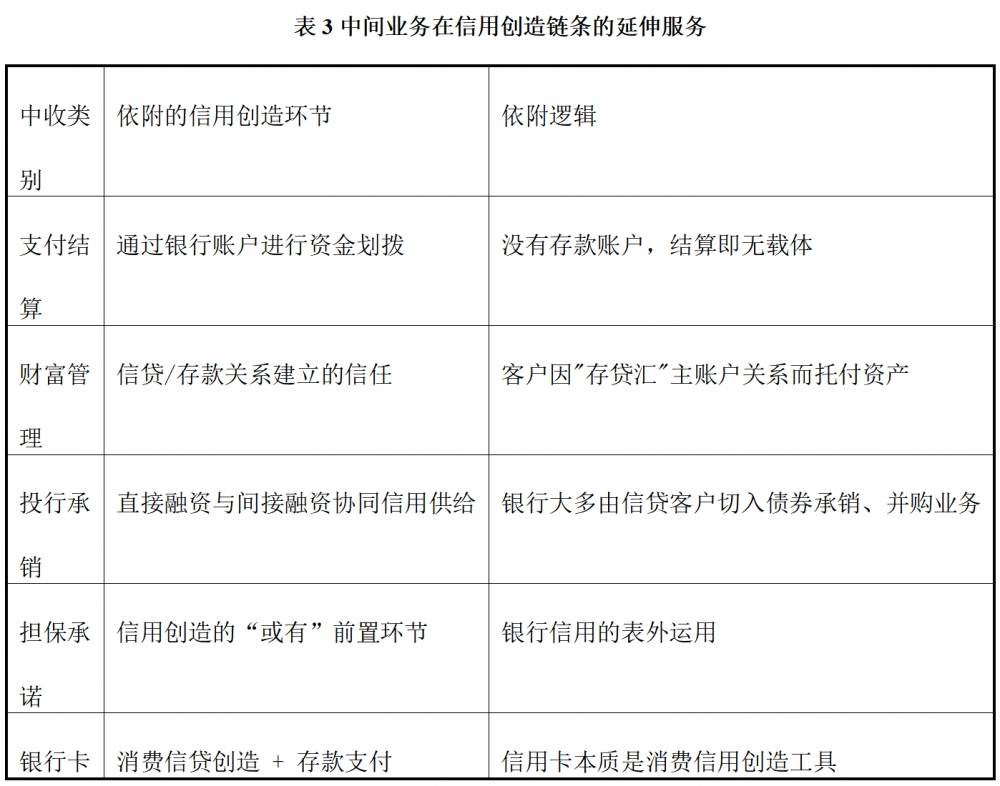
中收不是独立于信用创造之外的“第二引擎”,其本质是信用创造过程中沉淀下来的存贷客户关系及其派生场景的延伸和变现——同一份客户关系和资产场景,可以在利息收入之外延伸出投行费用、代销收入、结算费用等多层次收入;但它替代不了信用创造本身。
事实上,大部分中间业务都可以在信用创造链条中找到其依附点,例如没有存款账户作为入口,代销就没有根基;没有信贷关系作为依托,投行和交易银行服务就缺少客户基础等等。

银行真正的价值转型,不是仅靠增加中收,而是以信用创造为根基,通过综合服务能力提升,提升信用创造能力在每一个服务环节上的渗透度和附加值,使中间业务成为信用创造能力的放大器、增效器,而非替代品。
需要进一步说明的是,同样是中间业务收入,业务质量存在显著分化。
一类是结算代销、现金管理等低资本消耗、几乎不承担信用风险的高质量中间业务;另一类是担保承诺等表外业务,虽然也形成中收,但附带潜在信用风险,会隐性消耗银行风险资本。
只有立足于扎实的信用创造主业,发展低风险、服务客户真实需求的高质量中间业务,才能充分发挥中收的放大器价值,进一步打开银行长期回报的上限;如果脱离客户真实需求,片面追逐规模,则中间业务容易异化为粗放扩张的新载体。
三、中间业务:醉翁之意可不在“中收”,而在“利息净收入”
中间业务不是价值银行的根本,但这绝不意味着它无足轻重。
中收不仅是银行营收的重要补充,比如,2026年上半年上市银行中收占比达到了13.18%;更重要的是,中间业务可成为银行稳定利息净收入基本盘、做强存贷主业的重要利器。
银行通过结算账户、财富管理、投行服务等中间业务载体,可以建立客户对银行的信任与依赖,带动资金沉淀,更好地创造利息净收入、反哺主营业务,最终形成“中收强→主业更强”的带动效应。
换言之,抓中间业务,醉翁之意也可不只在“中收”,而在“利息净收入”。
通俗的讲,不能把抓中间业务简单的看作抓副业,抓副业也可能促进主业。
现实当中有些银行中收占比高ROE却不高,可能就是主业没有做好,想通过抓副业来提升,道理是没错,但是若只为抓副业而抓副业,没有通过抓副业来促进主业,结果自然不会太理想。
零售端:降低负债成本与提高客户粘性
零售中间业务如何反哺主业促进净利息收入?以财富管理收入为例,财富管理收入是银行作为渠道代销理财、基金、保险等产品所收取的销售手续费或管理费分成,是零售中收中弹性最大、增长潜力最高的板块。
财富管理业务除了能给银行带来财富中收,更重要的是财富业务能够有效沉淀个人活期存款,其核心逻辑:一是客户在资产配置过程中,如理财、基金等产品的申购赎回间隙,可以形成理财型活期存款沉淀;二是银行通过提供专业的财富管理服务,增强客户粘性,将主结算账户同时放在财富管理主办行,可以更加方便管理资金,从而形成结算型活期存款沉淀。
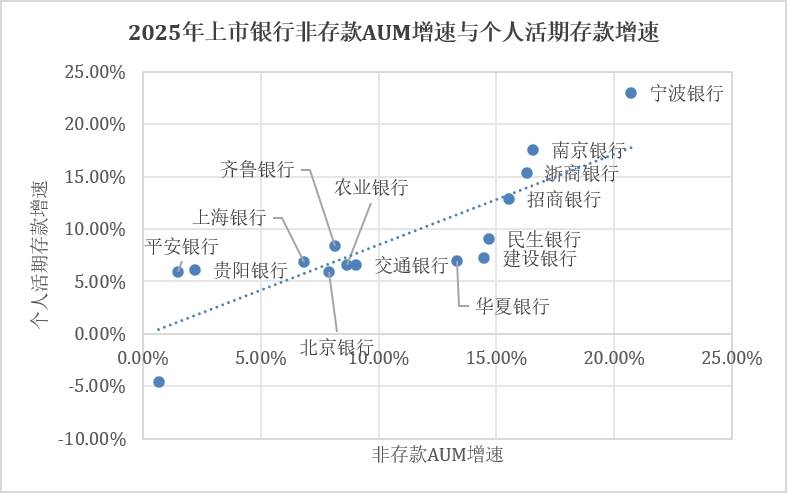
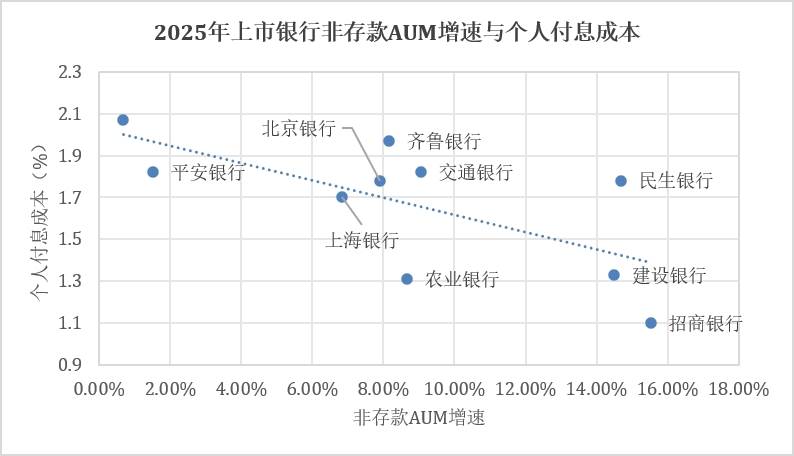
2025年上市银行表现可以印证上述结论,银行零售客户非存款AUM增速与个人活期存款增速具有很强的正相关性,与个人存款付息成本具有很强的负相关性(当然,该统计为相关关系,存款沉淀还同时受到客群禀赋、客户基础等多重因素共同影响)。
例如,某以零售业务著称的股份制银行长期将“大财富管理”作为全行主线,2025年末,其非存款AUM同比增速处于行业前列;财富管理业务持续沉淀低成本活期存款,其个人活期存款占个人存款比重约48%,个人存款平均成本率仅为1.1%,为上市银行中最好水平。
公司端:入口效应与沉淀效应
中间业务是银行切入企业融资、结算、托管和产业链场景带动对公客户、存款、信贷和综合收益的重要支点。
因此,可以中间业务为入口,沉淀低成本资金、派生后续信贷和财富管理机会。
一方面,银行通过中间业务可以构建触达、绑定、深化对公客户关系的入口。
具体而言,债券承销、并购顾问、资产托管、供应链金融等中间业务,往往嵌入企业融资、重组、结算和产业链交易等关键环节,使银行从单纯资金提供方转变为综合服务方案设计者。
一个只使用贷款产品的客户,与一个同时使用债券承销、结算、现金管理、理财等多个产品的客户,对银行的依赖程度完全不同。
另一方面,银行通过中间业务获得某种角色或嵌入某个流程,使客户资金以活期或协定存款形式留存在本行,形成低成本负债。
以现金管理与支付结算为例,银行为企业提供支付结算、现金管理、司库服务,企业将日常经营结算资金留存在银行,形成稳定低息的活期对公存款。
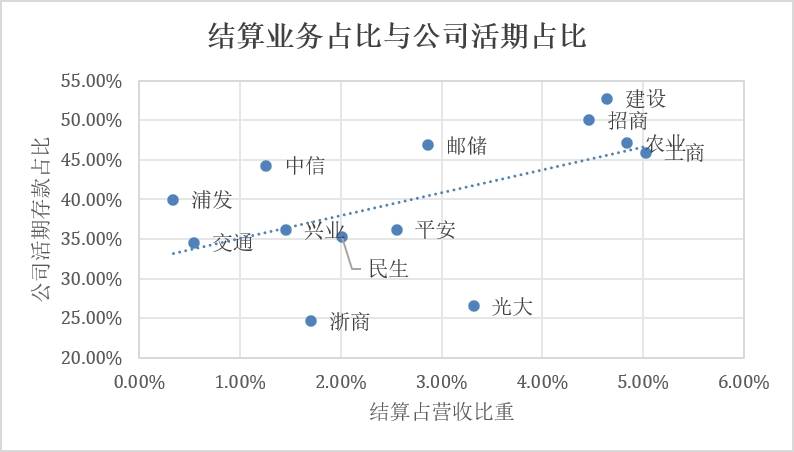
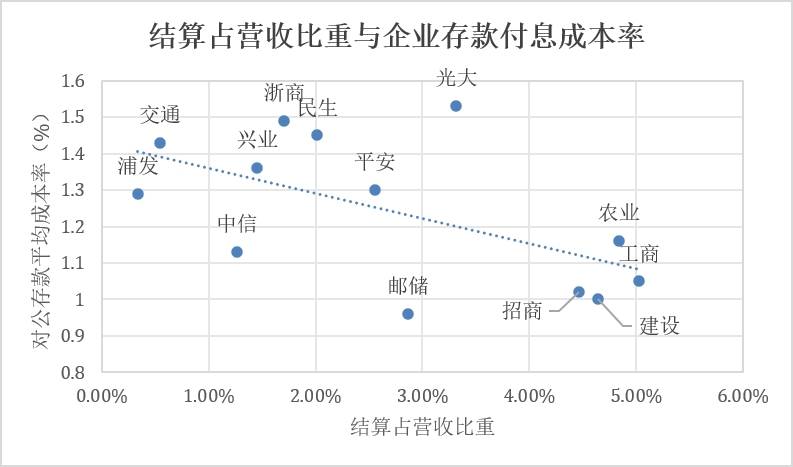
银行结算类中收的核心来源是对公结算,可以看到2026年上半年上市银行结算业务收入占营收比重与公司活期占比具有很强的正相关性,与企业存款付息率负相关,这也印证了其通过沉淀结算性资金、降低对公负债成本的作用。
(当然,对公负债成本同样受区域经济、客户结构等其他条件影响。
)
此外,债券承销带动募集资金存款沉淀、资产托管带来托管账户存款也是沉淀低成本存款的重要途径。
因此,中间业务是向价值银行转型的一个重要手段或利器,不只是增加营收的补充来源。
也就是说,不要只为了中收而中收,否则,不过是把表内规模冲动换成表外收费冲动,仍未走出粗放式增长的旧逻辑。
部分金融机构在这一点的认识上与考核上出现了偏差,导致中收占比虽然也较高,但没有转换为利息净收入的增效器。

总之,中间业务是银行营业收入的重要补充来源,但其更重要的价值在于银行可通过轻资本转型拓展多元化渠道与方式,更好地创造利息净收入。
所谓“醉翁之意不在酒”,银行做好中间业务,意在“中收”,可更在“利息净收入”。
中国银行业经历了二十年的规模扩张黄金期,当前这一模式面临挑战,中国银行业正在经历一场深刻的范式转换——从“规模银行”转向“价值银行”。
这一转型在实践中常被误读为“从吃息差到赚中收”,甚至把中收占比提升当作价值银行转型的唯一标尺。
价值银行的评判标准,不是中收占比有多高,而是银行能否在长期内以更稳的风险成本、更强的客户粘性,持续创造高于资本成本的回报。
价值银行转型的本质,不是简单“提高中间业务收入占比”,而是改变“钱投向哪里”,通过资产投向的根本性重构,打破亚当·斯密的诅咒(参见《从亚当·斯密诅咒看中国银行业范式转换》)。
中间业务是通向价值银行的手段,不是目的:可以直接创造中收收益,也可以间接促进主业发展,而后者往往容易被忽视。
(本文作者刘晓曙:清华理学博士、厦大经济学博士、中国首席经济学家论坛理事,青岛银行首席经济学家;本文仅代表作者个人观点,与所在单位无关)
免责声明:本文仅供参考,不构成投资建议。
阿瓦提县:平菇四季采收不停歇 特色种植拓宽增收路
近年来,阿瓦提县因地制宜发展设施特色农业,持续做好技术帮扶、产销对接各项保障工作,引导农户转变传统种植思路,大力培育多元增收产业,深耕“棉城品质”,推动特色种植提质增效,以产业发展赋能乡村全面振兴。10月13日,在阿瓦提县塔木托格拉克镇平菇种植大棚内,一簇簇平菇肥厚鲜嫩、长势喜人。
种植户们仔细对平菇进行分拣,依据菇体品相、大小划分等级,不同品质的平菇分开定价售卖,最大限度提升种植收益。
不同于传统大田作物一年一收的模式,大棚平菇不受季节约束,可以不间断产出,每15天便可采收新一茬。
村民古丽孜热·阿不都热依木种植平菇已有四年多时间。
经过多年摸索实践,已熟练掌握棚内温湿度调控、茬期管护等全套技术,形成成熟稳定的种植模式。
稳定的产量吸引不少小商户上门收购,剩余平菇还可以自行送往菜市场售卖,多元销售渠道有效降低经营风险。
阿瓦提县塔木托格拉克镇玉斯屯克阿热勒村村民古丽孜热·阿不都热依木说:“大棚生产周期稳定,不用外出打工,在家里就能经营。
相比过去单一种植大田作物,收益明显提高,日子也越来越好了。
” 食用菌种植不仅盘活了乡村设施资源,还补齐了传统农业季节性生产短板,为农户开辟出一条可持续的增收路径。
“后续,我们将持续扶持食用菌产业种植,总结成熟的种植经验,以大户示范带动散户参与,稳步推广扩大种植规模,让特色种植成为群众长效增收的支柱产业。
”阿瓦提县塔木托格拉克镇玉斯屯克阿热勒村第一书记李珍珍说。
(依在提古丽·胡拉木)
腐竹品质不稳、能耗偏高?蒸汽发生器一站式解决
腐竹作为传统豆制品中的热门品类,口感劲道、营养丰富,市场需求常年稳定。对传统腐竹加工来说,产品品质好坏,热源是关键。
近年来,蒸汽发生器凭借可控温、产气快等优势,成为了腐竹加工企业青睐的热源设备。
精准控温,稳定腐竹成型品质 腐竹加工的核心环节是煮浆和揭皮,豆浆温度需要稳定维持在85-90℃区间:温度过高会导致蛋白质变性,产出的腐竹易断裂、色泽发暗;温度过低则蛋白质成膜速度慢,会大幅拉低生产效率。
蒸汽发生器可实现精准控温,让豆浆受热均匀,蛋白质成膜速度一致,腐竹成型更加规整,晾晒后表面光滑平整、韧性适中,既保留了浓郁的传统豆香,又提升了出品品质的稳定性。
稳定供汽能耗低,综合成本下降30% 以帕莱顿蒸汽发生器为例,该设备支持即开即用,28秒即可产生高温蒸汽,无需提前预热,也无需专人值守,可根据生产节奏灵活启停。
一条日产 1.2 吨干腐竹的生产线更换蒸汽发生器后,每月燃料费用可节约近万元;同时蒸汽发生器自带余热回收装置,可对冷凝水进行回收循环利用,综合生产成本可降低30%,长期经营收益可观,设备投入最快1年即可回本。
从手工作坊到规模化流水线,腐竹产业正朝着标准化、节能化方向转型。
蒸汽发生器凭借稳定控温、高效节能的多重优势,解决了腐竹加工长期存在的品质不稳、能耗偏高、环保受限等难题,守住了腐竹的口感与品质底线,帮助豆制品企业在激烈的市场竞争中稳住利润,实现长效发展。