美国的双标:中国不能独享核聚变技术,美国却可独享芯片技术?
两张截然不同的面孔,摆在同一个国家身上。
一边,是美国业内人士频频喊话"中国正在赢下聚变竞赛",福克斯新闻还曾搬出"斯普特尼克时刻"这个词来给自己人敲警钟;另一边,是从1996年瓦森纳协定一直延伸到现在的那堵芯片高墙,一块砖一块砖垒上去,几乎没松过手。
有评论犀利发问:轮到人家领先,共享的默契就得端出来;轮到自己领先,墙砌得理直气壮。
这两副面孔,到底哪一副才是真的?
要看懂这件事,得先弄明白可控核聚变究竟是个什么东西,又为什么能让大洋两岸都这么上心。
说得直白点,核聚变就是让两个轻原子核撞在一起合成一个重原子核,这个过程里会有极小一部分质量"消失",变成巨大的能量。
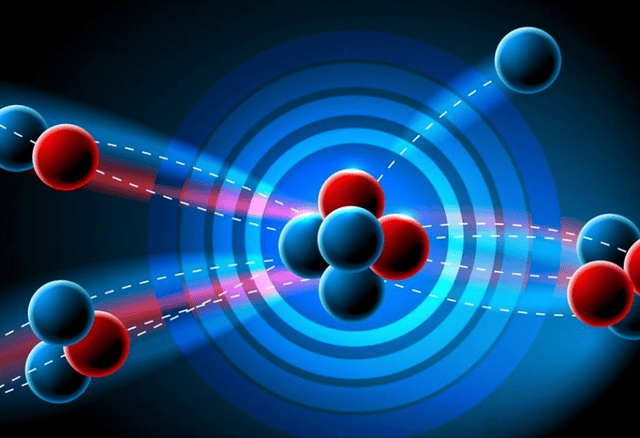
这正是爱因斯坦质能方程E=mc²所描述的——哪怕只是极小一点点质量损失,也能释放出惊人的能量。
太阳几十亿年不熄灭,烧的就是这个。
氢弹利用的也是这个原理,但那是一次性释放,叫惯性约束;人类想要的是可控地、长时间地把这股劲儿关在装置里慢慢用,于是就有了磁约束这条路。
磁场形状不一样,分叉出的技术路线也不一样。
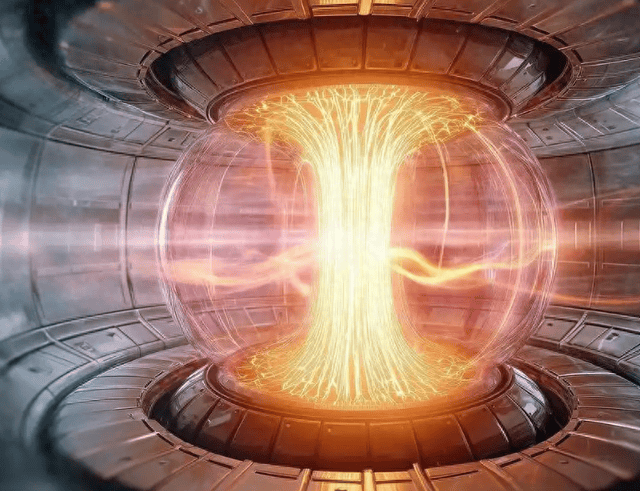
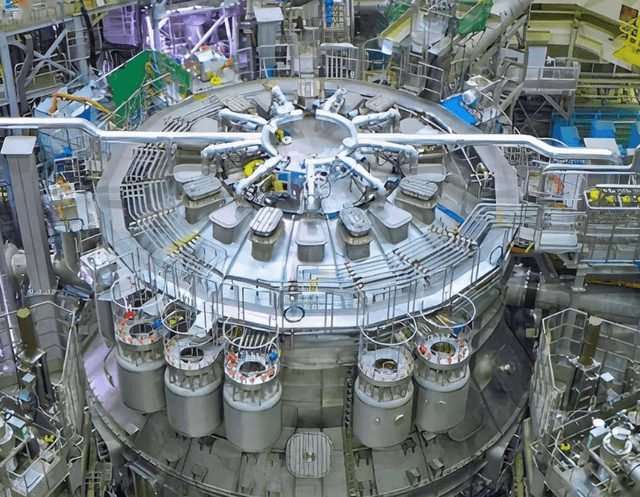
上世纪六十年代,苏联人想出了一种甜甜圈形状的磁场位形,起名托卡马克。
半个多世纪过去,全球累计建造的托卡马克装置超过100台,材料也从最早的铜线圈一步步换成了超导线圈。
衡量一台聚变装置做得好不好,核心指标叫Q值,也就是能量增益。
它由三个量相乘决定:等离子体的密度、温度、约束时间。
目前全球Q值最高的记录也才刚刚过1,大家真正追的目标是Q大于10。
这是什么概念?就是你烧进去一份能量,得至少换出十份来,这事才算在工程上立得住。
多国联合的国际热核聚变实验堆计划,也就是ITER,就是朝这个目标去的。
那是一个超大型托卡马克,已经砸进去250亿欧元,建设周期拉了30年。
周期长、投入大,这是聚变行业的常态,没有例外。
正因为难,可控核聚变被许多人称作"能源界的圣杯"。
而在人类向通用人工智能迈进的今天,能源几乎注定是文明演进的下一个大瓶颈——AGI或许不惧人,但它一定害怕断电。
这也是为什么Sam Altman早在2021年就以个人名义向美国聚变初创公司Helion Energy砸了3.75亿美元,这是他迄今最大的一笔个人投资。
Helion的磁场位形走的是直线性路线,和主流的甜甜圈不一样,他们曾放话要在2028年前建成全球首座50兆瓦聚变电厂。
马斯克则另有看法,他说头顶那颗太阳本身就是一座取之不尽用之不竭的聚变反应堆,太阳能才是能源问题的根本解法。
两种路径,两种信念,但共同的指向都是——能源,是未来文明的命门。
中国这边的做法,是沉下心一台一台把装置搭起来。
能量奇点的创始人杨钊,就是这条路上一个很典型的样本。
他斯坦福博士读的方向偏基础物理,涉及量子引力、弦论,以及量子引力和量子信息的交叉,离现实世界非常远。
博士毕业后,他在金沙江创投美国做过EIR,也就是驻场准创业者,还搞过一段人工智能加音乐教育的创业。
真正把他推上聚变赛道的,是2021年初那次调研——他跑了一圈核聚变科研院所和上游供应商,心里形成了一个判断:如果用高温超导材料替代传统低温超导,装置体积有可能缩小两个数量级,建造成本也会跟着降两个数量级。
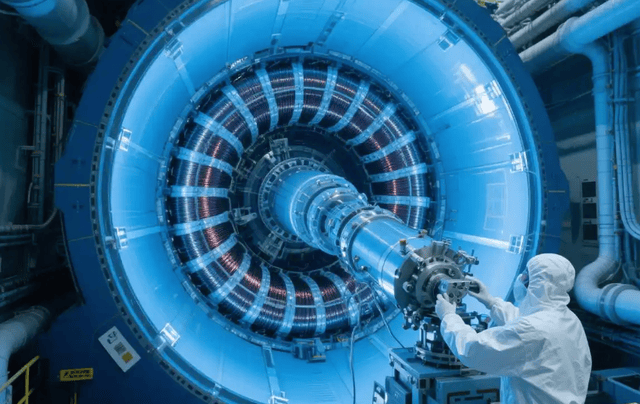
这个判断如果成立,就意味着聚变从国家工程量级,有可能被拉到创业公司能够触碰的量级。
想清楚之后,他开始搭团队,最初只有4个人。
几年时间里,公司把工厂扎在上海临港,闷头做装置、读论文。
2024年,能量奇点建成了全球第一台全高温超导托卡马克,取名"洪荒70"。
做一台这样的装置要走多少步?从磁体设计、低温系统、真空室、电源,到诊断、控制、辐射防护,每一环都在不停出问题。
而且越接近实物状态,问题越大、越多,改动修补的代价越高。
杨钊自己总结过一句很实在的话:这一行真正磨人的地方,不在于想得漂亮不漂亮,而在于能不能把每一个具体的工程问题扛下来。
“洪荒70"验证了路径,往后的三步走就有了起点:先是经天磁体,一种大孔径的高温超导磁体;再是"洪荒170";最后到"洪荒380"——这一台要按照能长时间稳定运行的示范电站标准来造。
杨钊也点评了全世界仅有的3台全低温超导装置:中国合肥的EAST、韩国的KSTAR、日本的JT-60SA。
在他看来,低温超导路线这些年攒下来的工程经验是扎实的,但高温超导所带来的体积和成本上的"降维",才是让商业电厂真正可想的关键。
还有一个常被忽略的细节:真正走到聚变商业化那一步时,发电用的原料应该是氘氘反应,而不是现在实验里常用的氘氚。
氘氚虽然容易点火,但氚本身稀缺且有放射性问题;氘氘才是真正取之于海水、用之不尽的那条终极路线。
至于中美两边的市场格局,杨钊的看法是,美国有Helion的直线路线,也有从麻省理工分拆出来的联邦核聚变系统公司CFS,CFS的技术路线和能量奇点其实挺接近。
中国这边则是国家力量和民营创业公司并行推进,国家队做大科学装置,民营公司在工程细节和降本上更灵活。
把目光拉回到国家队这头,就是EAST。
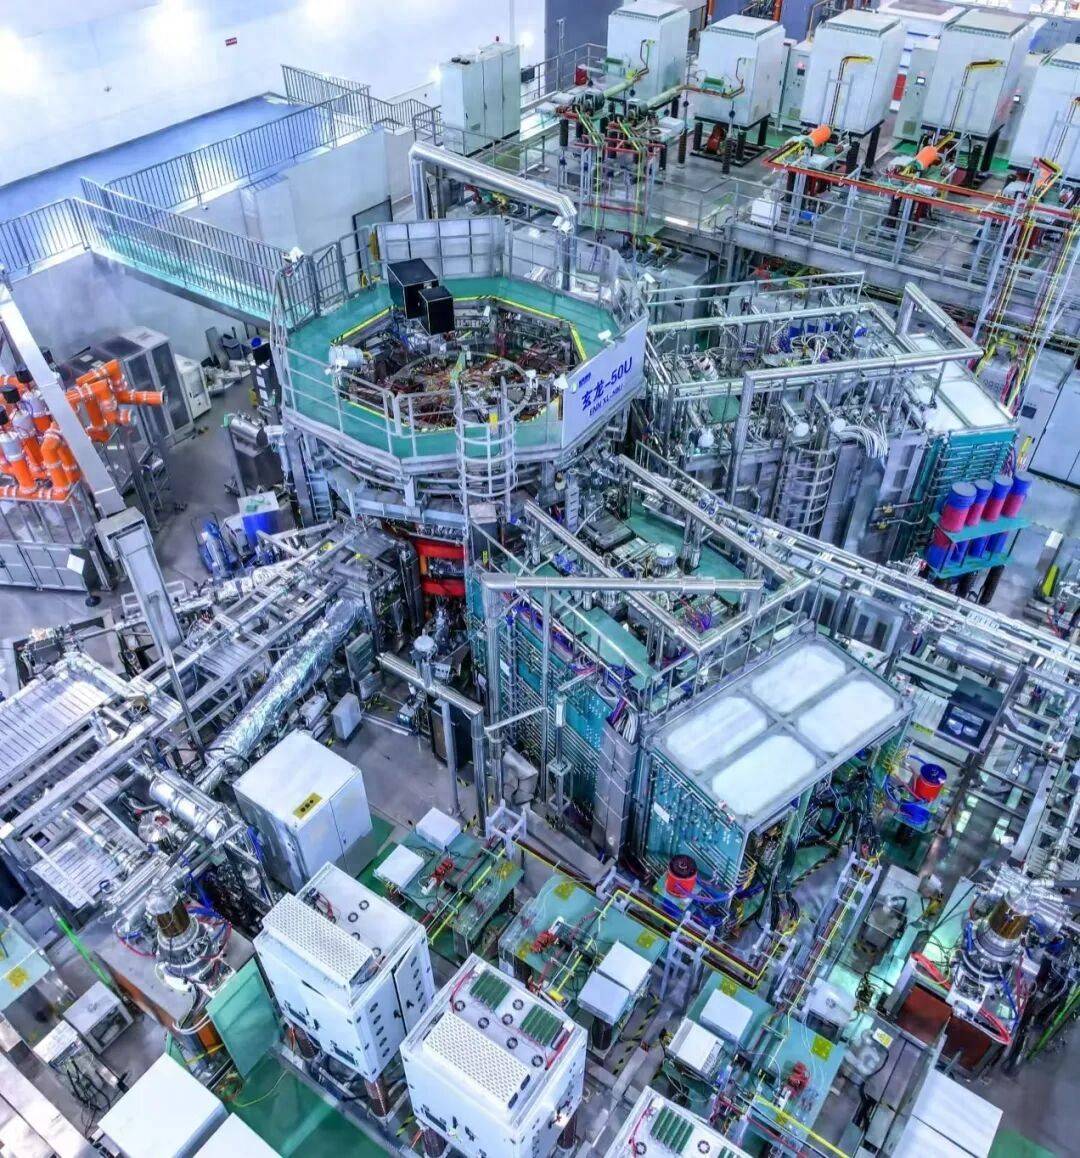
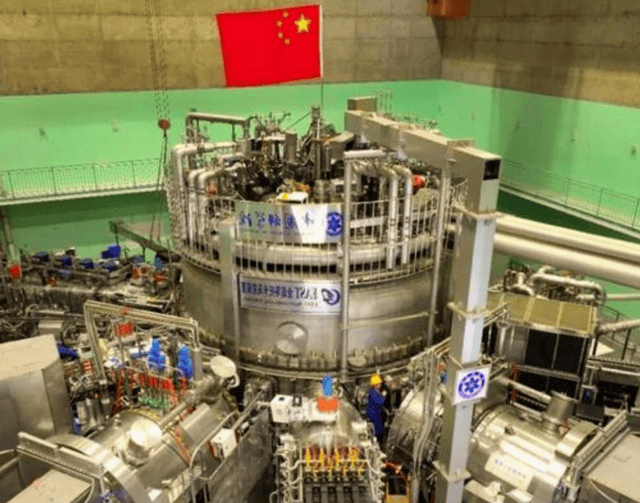
2025年1月20日那个夜晚,合肥,EAST实现了1亿摄氏度等离子体运行1066秒的高约束模式。
1066秒,不到十八分钟,但这十八分钟不是哪一年突然砸钱砸出来的。
往回捋,1972年陈春先主持研制的CT-6装置建成投运,这是中国第一台托卡马克。
1978年全国科学大会上相关工作拿了一等奖,同年9月中国科学院等离子体物理研究所在合肥挂牌。
八十年代初国家经济调整,这块研究经历过一段紧日子,但团队没散、线没断。
EAST本身1998年立项、2006年建成,从那时运行到今天,等离子体放电次数已经超过15万次。
为了那1066秒,团队前前后后做了上万次实验,很多都是失败的——冲到几百秒就停下来,分析问题、调参数、再上,跌倒了爬起来,再跌倒再爬起来。
一万多次换十七分钟,账面上听着不划算,但聚变就是这么个熬法。
钱也没停。
国务院国资委把核聚变写进了"未来产业十大工程",2030年前计划投入超过3000亿元,年均超过600亿元。
这个数字摆出来的意思很明确:未来五年,这条线不会因为谁家账面一时紧张就断掉。
EAST的总负责人之一宋云涛回忆过,2000年他第一次出国,西方同行说中国人搞不出这样的装置,是在瞎折腾。
二十多年之后,他的说法变成了——中国在超导技术上已经走在世界第一方阵。
太平洋对岸的账,是美国人自己算给自己听的。
美国能源部2026财年的聚变能源科学项目预算约7.45亿美元,而美国核聚变能源规模化委员会希望政府每年投入达到100亿美元——想要的和拿到的,差了十几倍。
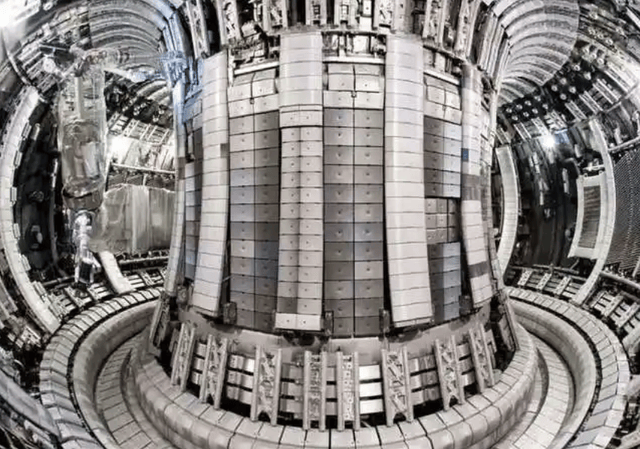
装置更直接。
聚变工业协会首席执行官安德鲁·霍兰承认,美国目前没有一台真正意义上的现代化聚变装置,部分托卡马克已经运行超过30年,普遍老化。
几十年前的参数做出来的机器,连水冷系统都未必跟得上今天的目标。
CFS的首席执行官鲍勃·马姆加德曾在接受福克斯新闻采访时承认,中国在这条路上大约投入了60到120亿美元,而美国的水平基本停在九十年代。
2025年9月26日,他在美国众议院作证时同样是这个口径:中国正在赢下这场聚变竞赛。
有意思的事情就从这里开始了。
同一个国家,在自己落后的领域喊警报、呼吁开放,在自己领先的领域却是另一套做派。
1996年,瓦森纳协定签署,四十多个国家参与,列了九大类军民两用清单。
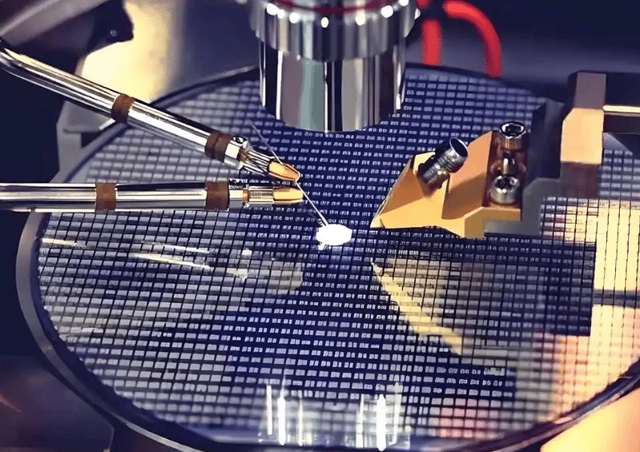
2019年12月那次修订,在电子产品类别里新增了对计算光刻软件和大硅片切磨抛技术的管制——这两样恰恰卡在半导体制造最要命的上游。
2022年的《芯片与科学法案》里,527亿美元的制造补贴看着是美国自家的事,但真正的核心是那条"护栏条款":拿了补贴的企业,十年之内不得在中国大幅扩产先进制程。
补贴发得再热闹,前提是先把中国这扇门焊死十年。
此后动作一年比一年密。
2025年3月25日,美国商务部把54个中国实体列入出口管制清单,其中12个当天生效,理由是涉及先进人工智能、超级计算机和高性能AI芯片。
同年5月下旬,美国工业与安全局向新思、楷登、西门子EDA三大全球EDA厂商发函,要求向中国出口特定EDA软件和技术需申请许可证。
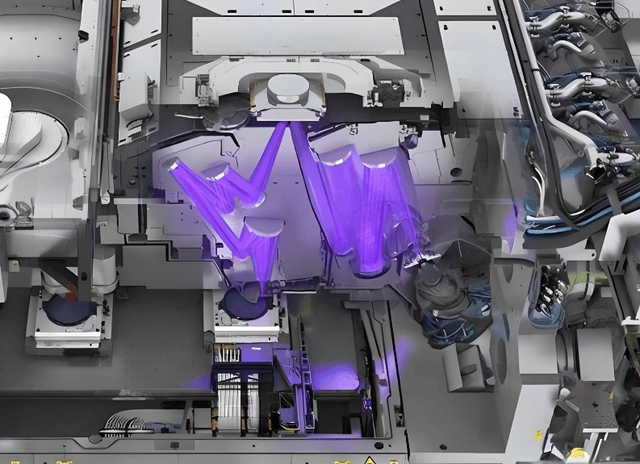
这三家在中国市场合计份额超过八成,芯片设计一旦离开EDA,等同于建筑师被收走了所有绘图软件。
到7月初,这批限制又被相继撤销,7月2日到4日三家陆续确认恢复。
限制说来就来,说走就走,但开关握在别人手里这个事实,一天都没变过。
同一时期,中国在国际合作上做了什么?ITER那个七方共建的国际热核聚变实验堆,中国承担了大约9%的采购包。
合肥的等离子体物理研究所接的是超导导体、校正场线圈、磁体馈线、电源、诊断这一堆硬骨头。
校正场线圈一共三组18个,从2010年开始预研认证,2016年批量研制,直到2025年12月28日,最后4个线圈在合肥竣工交付,全部任务完成,前后整整十五年。
十五年做十八个线圈,按期装船送往法国,装在一台所有参与方都能共用的机器上。
2026年7月,ITER组织副总干事贝库雷接受新华社专访时表示,中方团队在时间和成本方面都超出预期。
两边的做派就这么摆在桌面上:一边把自己造出来的核心部件按时送出去,装进多国共用的装置;另一边把别人的公司名字一批批写进清单,把软件许可证当成随意拧动的阀门。
而封锁真正的结果,往往和封锁者设想的方向相反。
2026年6月,中国科学院合肥物质科学研究院宣布,全球最大、重达582吨的聚变堆环向场超导磁体,连同高温超导中心螺管线圈,全部完成验收测试,核心技术100%国产化。
从超导材料、结构设计到成套制备工艺,一样不缺。
一台聚变装置最贵最难的那颗心脏,从材料到工艺全在自己手里。
技术合作和技术霸权,这边其实分得挺清楚:该交的部件按期交,该守的知识产权规则照守,装置的大门一直开着。
而那堵从1996年砌到2025年的墙,是谁一块砖一块砖垒起来的,账上写得明明白白。
真要问"能不能独享"这件事,恐怕得先问问那条十年"护栏条款",是不是也该松一松了。
美国的双标:中国不能独享核聚变技术,美国却可独享芯片技术?>>点击查看更多
让“太阳”为人类发电?可控核聚变究竟走到哪一步了?>>点击查看更多
《控制:共振》主创亲临核聚变!iGame GeForce RTX 5080诠释全能硬件实力>>点击查看更多
“人造太阳”,离我们有多远?>>点击查看更多
热门推荐