安德鲁·麦克菲:欧洲步步落后,原因不是布鲁塞尔做太少而是管太多
欧洲,正逐渐与时代失步。
曾几何时,世纪之交的欧盟,劳动生产率稳步攀升,几乎与美国旗鼓相当。
如今,这份优越感已荡然无存,生产率落后于美国多达20%。
这场滑落背后的隐秘推手,是欧洲在数字革命中错失良机。
在全球市值最高的科技巨头中,欧洲的身影寥寥无几,仅两家扎根本土。
云计算、网络广告、移动设备、乃至芯片设计,都难以觅得能与全球抗衡的企业,如今的人工智能竞赛,仅剩法国的Mistral孤军奋战。
2024年,意大利前总理马里奥·德拉吉发布了一份关于欧洲竞争力的报告,仿佛一声惊醒。
这份报告倡议一系列政策调整,包括加大研发投入、构建资本市场联盟。
到2026年年中,其中约30%的建议已落地,初见端倪。
然而,这仅仅是开始,远不足以重振欧洲日渐颓弱的竞争力——因为这些建议并未触及问题的核心。
问题并非欧盟政府在促进竞争方面有所不足,反而是它们过度干预,反而阻碍了竞争。
层层叠叠的劳工政策、税收制度、繁琐的规章制度以及严苛的技术监管,无形中为建立像美国一样蓬勃发展的初创企业生态系统构筑了高墙。
这样的生态系统,不仅是许多创新型科技企业的摇篮,更是驱动其他行业创新与增长的强大引擎。
如果欧盟无法为这类企业提供沃土,它的衰落或将不可逆转。
大型企业变革缓慢,尤其那些根深蒂固、历史悠久、早已成功的企业。
欧洲,恰恰云集了许多这样的巨头。
欧盟市值最高的50家企业,平均历史可追溯至150年前。
当这些巨头面对技术变革的浪潮时,往往行动迟缓,难以有效应对。
与美国在汽车和航天产业的差异,清晰地揭示了培育健康初创企业生态的重要性。
21世纪头25年,汽车产业经历了两次深刻的变革:一方面,监管政策与市场需求共同推动了从内燃机向电动汽车的转型;另一方面,数字化和自动化技术的突破,迫使车企不断调整产品结构。
欧洲汽车制造商,尤其大众汽车,在这些变革面前举步维艰。
大众汽车于2015年豪言壮语,承诺打造全新电动平台,并成立了软件子公司Cariad。
尽管已售出近200万辆电动汽车,但其电气化转型难以称之为成功。
Cariad频频经历重组,软件更新一再推迟,高层人事也随之变动。
旗下品牌保时捷、奥迪、宾利也纷纷宣布电动化计划受阻,保时捷甚至计提了近50亿美元的减值准备。
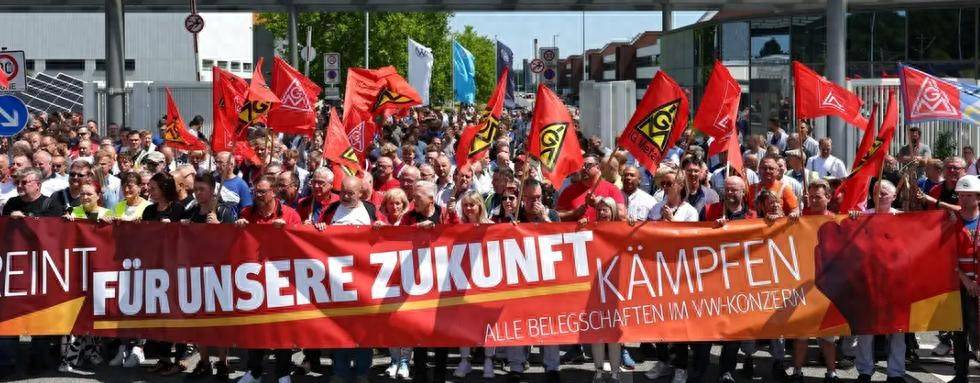
到2026年中,大众汽车已深陷泥潭,甚至有消息称,首席执行官提议关闭德国的四家工厂,裁员10万人。
欧洲其他大型汽车制造商的处境也同样堪忧:梅赛德斯奔驰市值腰斩,宝马则下跌近60%,斯泰兰蒂斯计提了超过200亿美元的减值准备,市值自首次公开募股以来已暴跌。
汽车行业是欧盟制造业的重要支柱,占据超过300万个就业岗位。
除非外资企业大幅增加产量,或欧洲传统汽车制造商实现巨大逆转,否则这一数字还会持续下降,投资者的预期也并非如此。
太空探索同样面临类似的困境。
欧洲阿丽亚娜集团的阿丽亚娜6号火箭延期交付,研发成本水涨船高,运营则依靠政府补贴维持。
欧盟自主研发的IRIS2卫星网络也遭遇延误。
其他行业也呈现相似趋势:欧盟的传统企业竞争力下降,市场份额被外国竞争对手蚕食。
曾经,欧洲企业在全球前100强企业中占有36%的份额,到2025年底,这一比例已跌破10%。
德拉吉在2026年的演讲中警告,如果趋势不改,欧洲将面临依附、分裂和去工业化的风险,一个无法捍卫自身利益的欧洲,也无法长久维系其价值观。
与欧洲不同,美国在竞争中占据上风,部分原因在于其老牌企业更能有效应对数字化、全球化以及21世纪的颠覆性变革。
尽管通用汽车和福特也遭遇挫折,但它们并未完全放弃电动汽车转型。
通用汽车计提了高达80亿美元的减值准备,福特也接近200亿美元。
联合发射联盟的火箭项目延期,波音星际线飞船测试失败,这些挑战未能阻挡美国在太空领域的领先地位。
硅谷是这个生态系统的代名词。
最初,硅谷专注于计算机硬件、软件和网络行业,近年来,其创新触角已延伸至其他诸多领域。
特斯拉便是典型案例:自2003年成立以来,该公司已设计、生产并销售超过1000万辆电动汽车,并在美国和欧洲建立了庞大的充电桩网络。
特斯拉自2020年以来,已实现450亿美元的利润,并在美国多个城市运营无人驾驶出租车。
安杜里尔、SpaceX等新兴企业也在颠覆行业格局。
安杜里尔击败波音、洛克希德马丁和诺斯罗普·格鲁曼,成为美国空军协作战斗机计划的主要供应商。
SpaceX则成为首家成功重复发射轨道级火箭助推器的公司,并主导着全球太空互联网连接市场。
这些公司受益于政府资助、补贴、联邦采购和宽松的监管环境。
尽管美国拥有这些优势,但硅谷的独特性在于其持续的创新活力,正如金融史学家塞巴斯蒂安·马拉比所言,硅谷是迄今为止全球范围内应用科学领域中最具持久生产力的熔炉。
欧洲必须打造属于自己的创新摇篮。
近期,欧洲初创企业的估值有所回升,这为人们带来了希望。
然而,基本面依然脆弱。
2023年和2024年,欧盟风险投资总额曾一度超过美国,但到2025年,这一比例已回落至12%,接近过去十年的平均水平。
欧盟独角兽企业的总估值一直徘徊在美国的10%左右,并进一步降至8%。
要提升这些数字,构建一个能为欧洲提供新增长动力的初创企业生态系统,将面临巨大挑战。
效仿美国的模式或许是突破口。
股票期权、灵活的劳动力市场、转嫁型合伙企业以及简化文书工作,都是充满活力的科技生态系统的重要组成部分。
欧洲各国已实施部分措施,但没有哪个国家的政策组合能像美国那样友好。
以色列的经验更值得借鉴。
通过一系列结构性改革,以色列一跃成为创业国度,其人均独角兽估值远超法国和德国。
这表明,国内市场规模并非阻碍欧洲初创企业规模扩大的关键因素。
布鲁塞尔亟需改变策略,重新审视其技术监管方针。
欧盟官员似乎认为,监管不会对创新构成实质性约束,甚至暗示更严格的监管会激发创新。
但《通用数据保护条例》导致风险投资减少,损害了企业业绩,并给消费者带来了不便。
《人工智能法案》中的诸多要求,将给企业带来高昂的合规成本。
除非进行更深远的改革,欧盟难以缩小与美国的竞争力差距。
各国政府也应遵循最佳实践,为创新者、企业家和风险投资家创造吸引力。
欧洲拥有庞大的人口、繁荣的经济、强大的制度和卓越的教育体系,但现有的障碍阻碍了他们的发展。
欧盟必须尽快采取行动,否则,它将继续落后于时代。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯
内蒙古好羊肉重庆开“涮”
中新网重庆10月23日电 题:内蒙古好羊肉重庆开“涮” 中新网记者 李爱平 重庆人的话题,常常与火锅有关。10月23日,第11届中国(重庆)国际火锅产业博览会在重庆国际博览中心开幕,内蒙古第三届涮肉产业品牌推介会也在重庆启幕。
这也意味着,金秋时节,内蒙古草原羊肉与山城重庆来了一次“双向奔赴”。
展馆里,锅底翻滚,白雾升腾,432平方米的内蒙古展区,26家内蒙古农牧企业带来牛羊肉、调味品、火锅底料等两百余种产品,现场开涮。
图为民众在重庆国际博览中心内蒙古展区前品尝火锅。
吕俊峰 摄 记者在展区现场看到,展台前,薄薄的羊肉片下锅,翻几滚,颜色一变即被捞出,有人不蘸料就开始品鲜,有人端着纸碗排着长队,还有人围着锅边等着下一片肉熟,工作人员忙碌不迭,时不时添肉添汤。
内蒙古锡林郭勒盟一家参展企业的销售经理王殿平说,锡林郭勒盟的草原羊,每年屠宰期约三个月,他的客户遍布全国各地,此次来重庆,希望内蒙古好羊肉能够有更好的市场。
展会现场,重庆市民杨女士表示,以前在内蒙古吃过冰煮羊,这次在重庆再吃到内蒙古的羊肉,觉得非常欣喜。
她说:“重庆火锅本来就涮牛羊肉,也看重新鲜,如果品质够好,内蒙古羊肉和重庆火锅可以搭在一起。
” 来自马来西亚的品牌对接人李舒渝说,其所在企业的火锅酱料已有三款面向中国内地市场,借助此次展会,她希望开拓重庆和内蒙古的市场。
“内蒙古牛羊肉品质有基础,与东南亚酱料在火锅消费场景中有搭配空间。
如有机会,未来将到内蒙古考察市场,了解当地牛羊肉加工、供应和合作条件。
” 内蒙古自治区农牧厅党组成员、副厅长海山表示,2025年,内蒙古牛肉产量达101.7万吨,羊肉产量达102.9万吨,是全国首个牛羊肉产量突破双百万吨的省区。
内蒙古坚持养殖、屠宰、加工协同发力,源源不断产出品质优良、风味独特、量大劲足的草原牛羊肉,为全国火锅市场提供优质原料,为广大消费者奉上地道草原美味。
“重庆、内蒙古虽隔千里,合作不分山海。
”海山表示,重庆是享誉全国的火锅之都,火锅产业基础雄厚、市场活力充沛,和内蒙古牛羊肉产业有着天然的合作契合点。
未来,两地将以肉为媒,以锅为桥,把草原的资源优势转化为产业优势、市场优势,携手推动两地乡村全面振兴。
(完)