小小试管苗,为襄城红薯产业注入新动能
中新网河南新闻9月29日电 近日,在河南省襄城县库庄镇李吾庄社区红薯脱毒薯苗组培室内,一排排透明培养瓶整齐摆放,嫩绿的脱毒试管苗在无菌、恒温恒湿环境下茁壮成长。
这一株株试管苗,正为襄城红薯产业注入发展新动能。
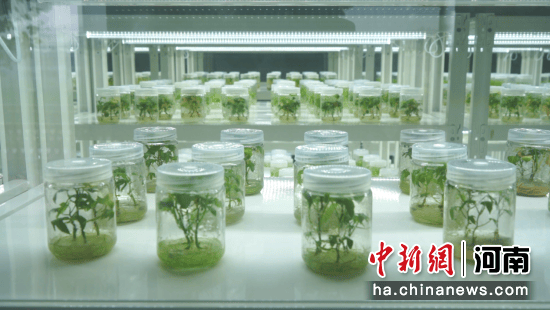
图为试管苗。
“现在主推商薯19、徐薯50两个品种,还有部分储备品种正在观测各项指标,研判性状是否稳定。
”襄城县红薯产业协会会长、襄城县蜜薯食品有限公司负责人郜朋望着长势喜人的试管苗如是说。
据介绍,襄城县拥有400余年的红薯种植历史,产业底蕴深厚。
依托得天独厚的土壤与气候条件,襄城红薯具有薯型规整、肉质细腻、甜度适中、商品性优异等特点。
过去,在散户传统育苗模式下,种苗极易感染病毒,造成红薯减产、品质退化,难以适配现代化产业发展的市场需求。
针对这一痛点,当地企业主动对接高校与科研院所,引进优质试管苗,经驯化后扩繁,再将健康无病毒种苗供应给农户,从源头守住红薯品质,持续巩固豫中淀粉薯核心产区优势。
红薯脱毒组培育苗的技术攻关离不开科研力量的支撑。
襄城县蜜薯食品有限公司与河南省农科院签订战略合作框架协议,邀请病毒防治领域专家团队长期开展技术指导,对种苗驯化、繁育全流程严格把关。
在繁育本土主推品种的同时,该企业还承接各地种植主体的定向脱毒扩繁订单,培育的脱毒薯苗远销江西、云南、新疆等地。
从无菌组培室培育出的健康种苗,只是产业服务的起点。
郜朋介绍,下一步,企业将立足本土产业根基,打通育苗、托管服务、深加工、渠道销售全产业链条,构建完整产业闭环,为本地红薯种植大户夯实生产经营保障。
一瓶瓶无菌试管苗,承载着万亩薯田的丰收期盼。
这座育苗工厂以科技为引擎,为传统红薯产业注入新动能,让襄城红薯焕发新的生机。
中企承建光伏电站为越南绿色转型注入新动能
广告 中企承建光伏电站为越南绿色转型注入新动能 23:34 广告 广告 广告 了解详情 > 会员跳广告 首月9.9元 秒后跳过广告 1080P及以上画质仅为黄金会员专享> 开通/续费会员 抱歉,您观看的视频加载失败 请检查网络连接后重试,有话要说?请点击 我要反馈>> 正在切换清晰度... 播放 按esc可退出全屏模式 00:00 00:00 01:45 广告 只看TA 高清 倍速 剧集 字幕 字幕 下拉浏览更多 5X进行中 炫彩HDRVIP尊享HDR视觉盛宴 超清 720P 高清 540P 2.0x 1.5x 1.25x 1.0x 0.8x 50 哎呀,什么都没识别到 反馈 循环播放 跳过片头片尾 画面色彩调整 AI明星识别 视频截取 跳过片头片尾 是 | 否 色彩调整 亮度 标准 饱和度 100 对比度 100 恢复默认设置 关闭 单语言 双语言 选择显示语言 中文 English 主字幕(上方) 中文 English 副字幕(下方) 中文 English 关闭 复制全部log 位于越南中部的富美330兆瓦光伏电站由中国电建集团江西省电力设计院有限公司(中国电建江西院)负责工程总承包,占地320余公顷,安装了75万余块光伏板。项目方介绍,电站每年可发电约5.2亿千瓦时,减少二氧化碳排放约40万吨。
富美电站建设前,站址是一片植被稀少的沿海沙地,土地盐碱度较高,难以用于传统农业生产。
项目团队根据当地条件优化支架连接设计,选用适应沿海环境的设备。
随着支架和光伏组件陆续安装,这片沙地开始用于生产电力。
项目建设高峰期曾提供2000多个就业岗位,电站投入运营后继续为当地提供就业机会,并通过培训帮助本地员工积累绿色能源领域的专业技能。
记者:刘颍、邹学冕 新华社音视频部制作
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯