“火箭蛋”熄火,鸡蛋价格重回3元
深圳商报·读创客户端记者 罗凯燕 文\图
中秋、国庆双节过后,不少市民发现,一路高涨的蛋价突然回落了。
据农业农村部监测数据,10月14日,全国鸡蛋平均批发价9.69元/公斤,连续13个监测日出现下跌,较前一日下跌0.41%,较9月18日高点的11.24元/公斤下跌约13.8%;全国主产区蛋价方面,卓创资讯数据显示,10月14日,全国主产区鸡蛋均价3.89元/斤,较9月上旬高位累计下跌逾27%,同比下跌逾26%,重回“3元时代”。
曾经一路高涨的“火箭蛋”为何突然熄火?鸡蛋降价是否已经传导至销售端?市民餐桌上的鸡蛋更便宜了吗?
一板便宜3块,一箱降了数十
近日,记者走访深圳多处肉菜市场及商超店铺。
在坪山综合批发市场,大部分鸡蛋档口在售的两款30枚装鸡蛋,标价普遍为20元和22元。
据现场摊主介绍,22元的为贵州五谷鸡蛋,节前最高曾售25元,22元属于近半年来少有的低价。
另一款相同规格、未标注产区和品种的鸡蛋,售价普遍为20元,最低价19元——这是记者当天问询到的30枚装最低价。
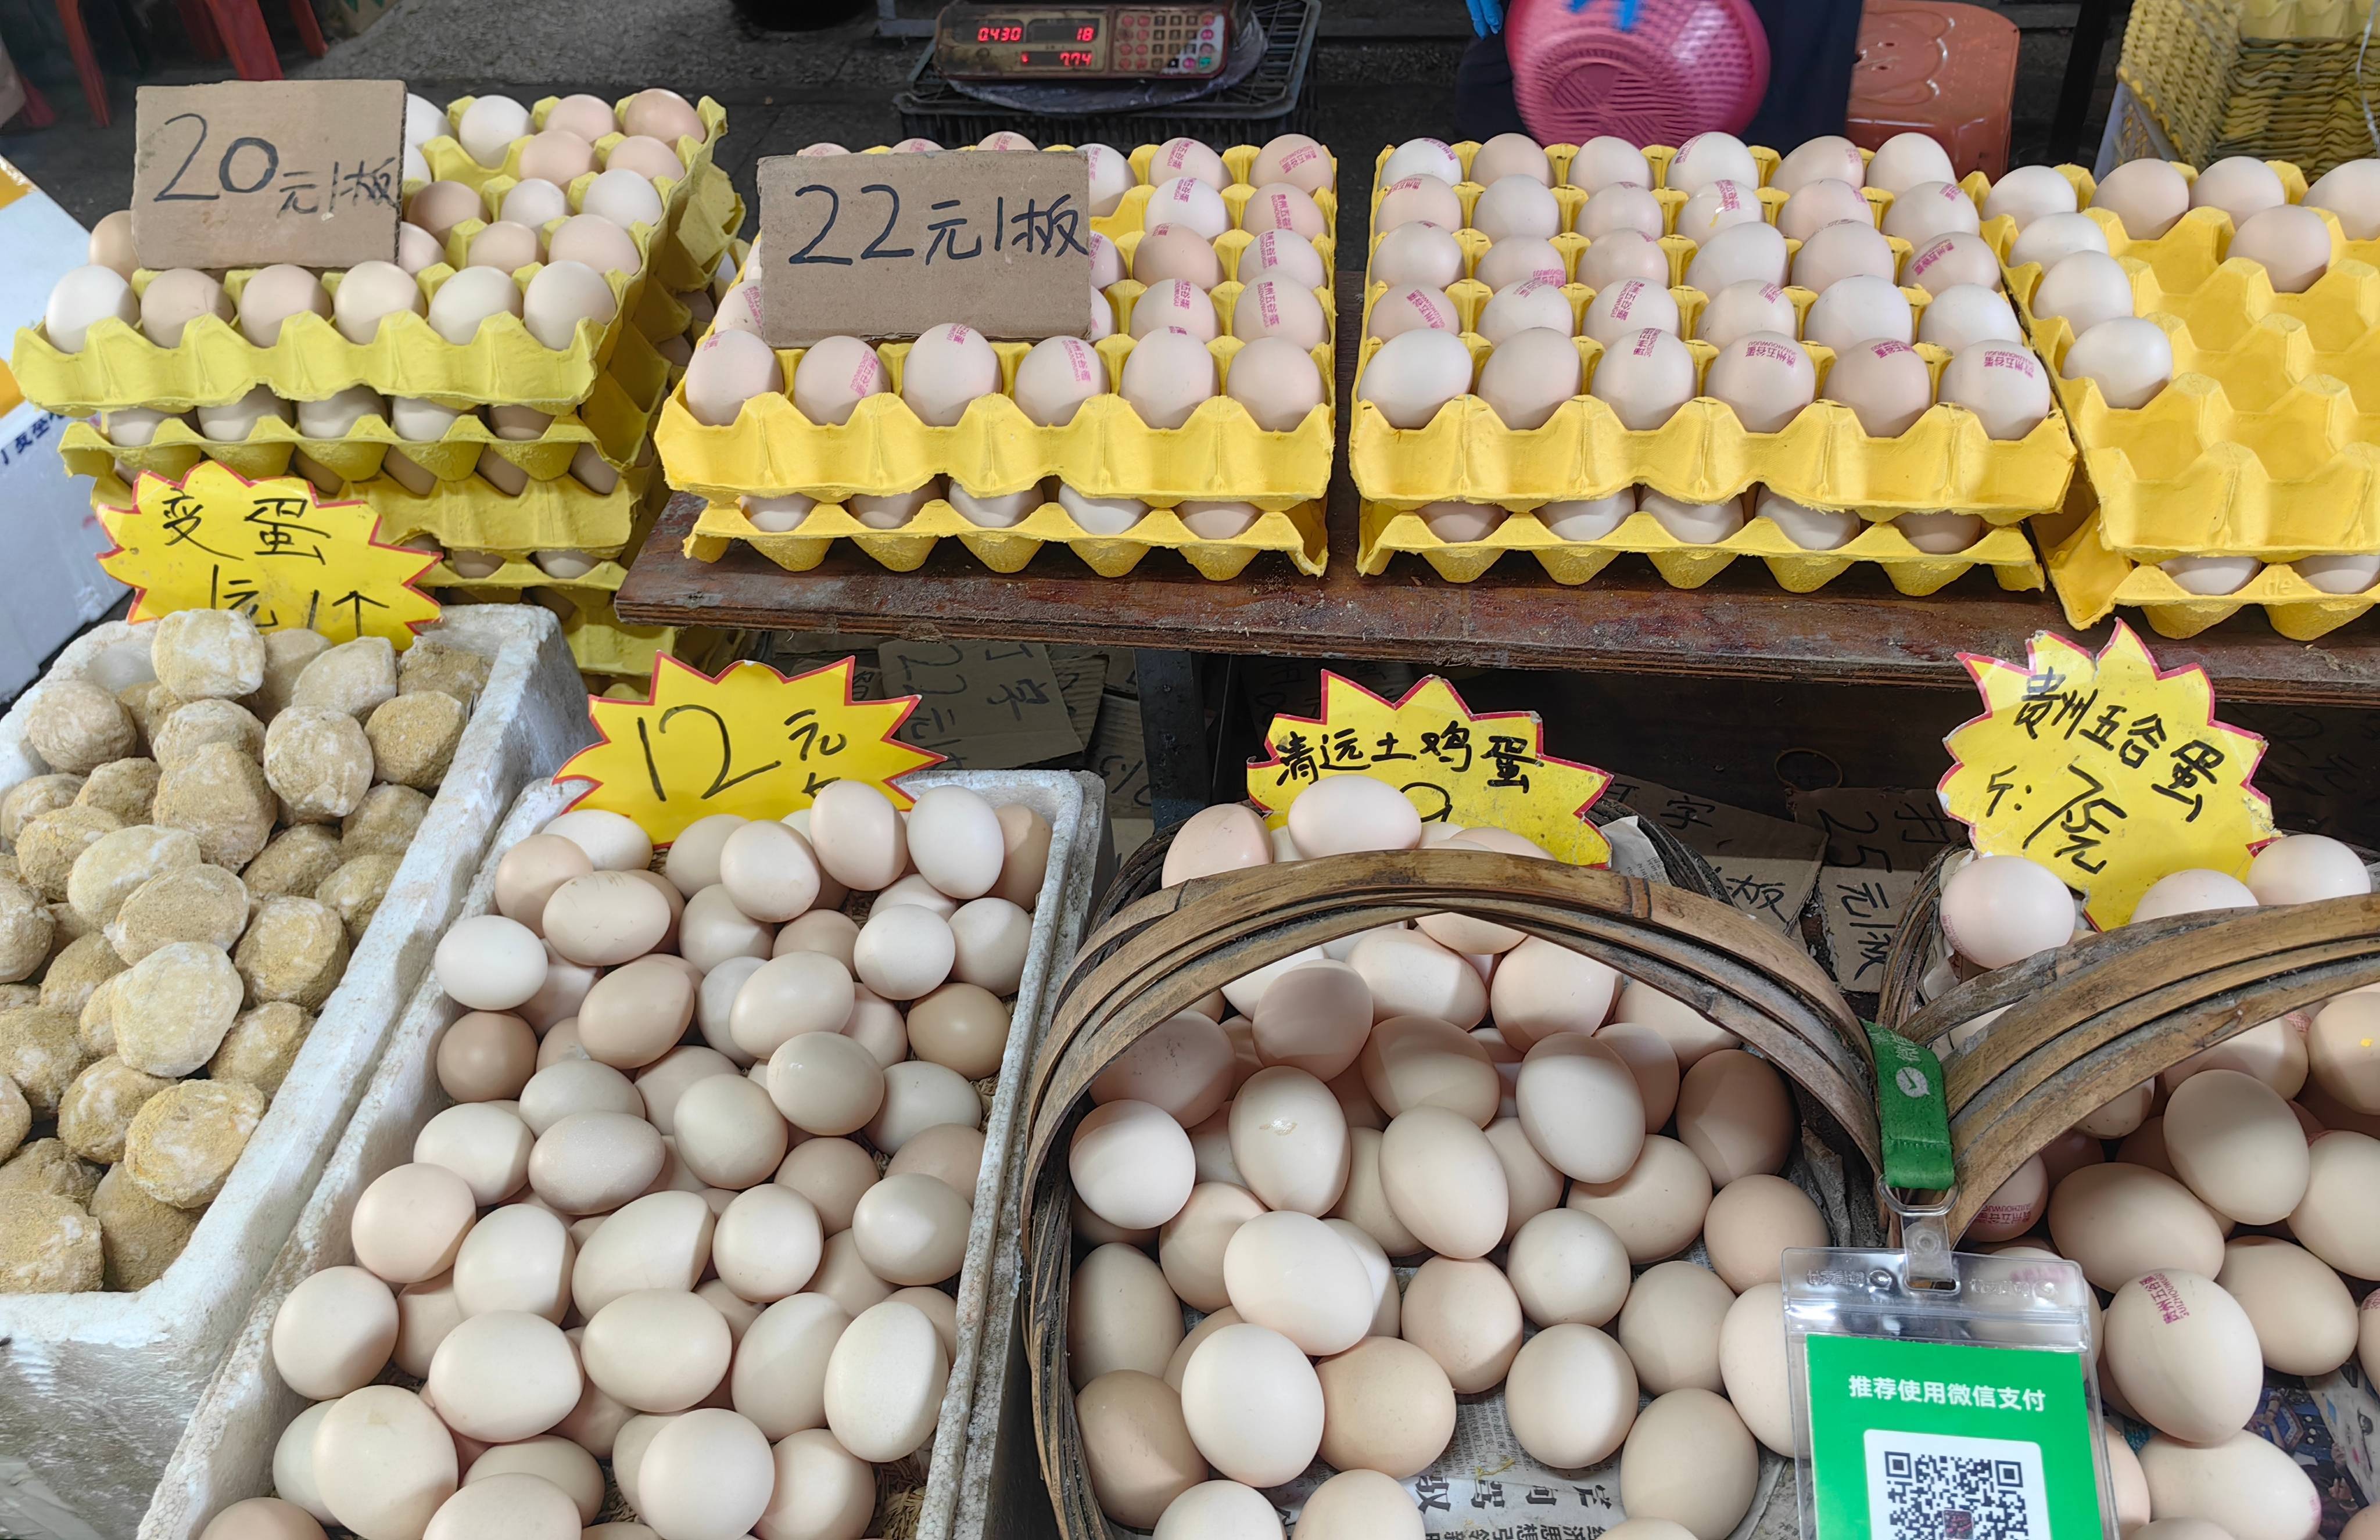
市场蛋价回落。
“国庆节鸡蛋来货价下降,不管别人卖多少,只要来货价降了,我就卖便宜一点,让利给消费者。
”一位档口老板说。
她强调,自家鸡蛋“很靓、很新鲜”,都是上午刚送来的货。
散装鸡蛋品类更多,按产地和饲养方式等有不同价位,零售价普遍在6.5元/斤至12元/斤之间,除了部分价格较高的果园鸡蛋和农家土鸡蛋外,大部分品种每斤较节前下降了0.5元至1元。
部分商超及社区肉菜店铺也启动了降价模式,新一佳生活超市在门口位置推出蛋品摊位,价格标识牌显示30枚装贵州五谷鸡蛋20.9元、60枚装39元,显著低于此前的48元,也低于当天批发市场的价格。
佳漾里超市的东良五谷散装鸡蛋30枚的标价也下探至19.8元。
餐饮端的感受尤为明显。
多家餐饮店老板向记者介绍,中秋、国庆节后鸡蛋价格大幅下调,1件(360枚装)从节前的近250元降到节后的205元左右,便宜了40多元。
“今年鸡蛋价格太高了,一件从年初的130元涨了200多元,节前更是到了250元。
”一早餐店主无奈地表示,因鸡蛋价格上涨,自己每月鸡蛋的采购成本就比去年同期提升了上千元。
“希望这次降价趋势能够延续,回到更合理的价位。
”该店主表示。
高位回撤早有迹象
节前鸡蛋行情的高点出现在9月中旬。
据卓创资讯监测数据,9月上半月主产区鸡蛋均价由月初的4.97元/斤涨至中旬的5.36元/斤,创年内新高。
随后价格拐弯回落,至9月21日,全国主产区鸡蛋均价回落至4.99元/斤,跌破5元/斤关口。
10月12日,主产区鸡蛋均价3.92元/斤,跌破4元/斤关口,重回“3元时代”。
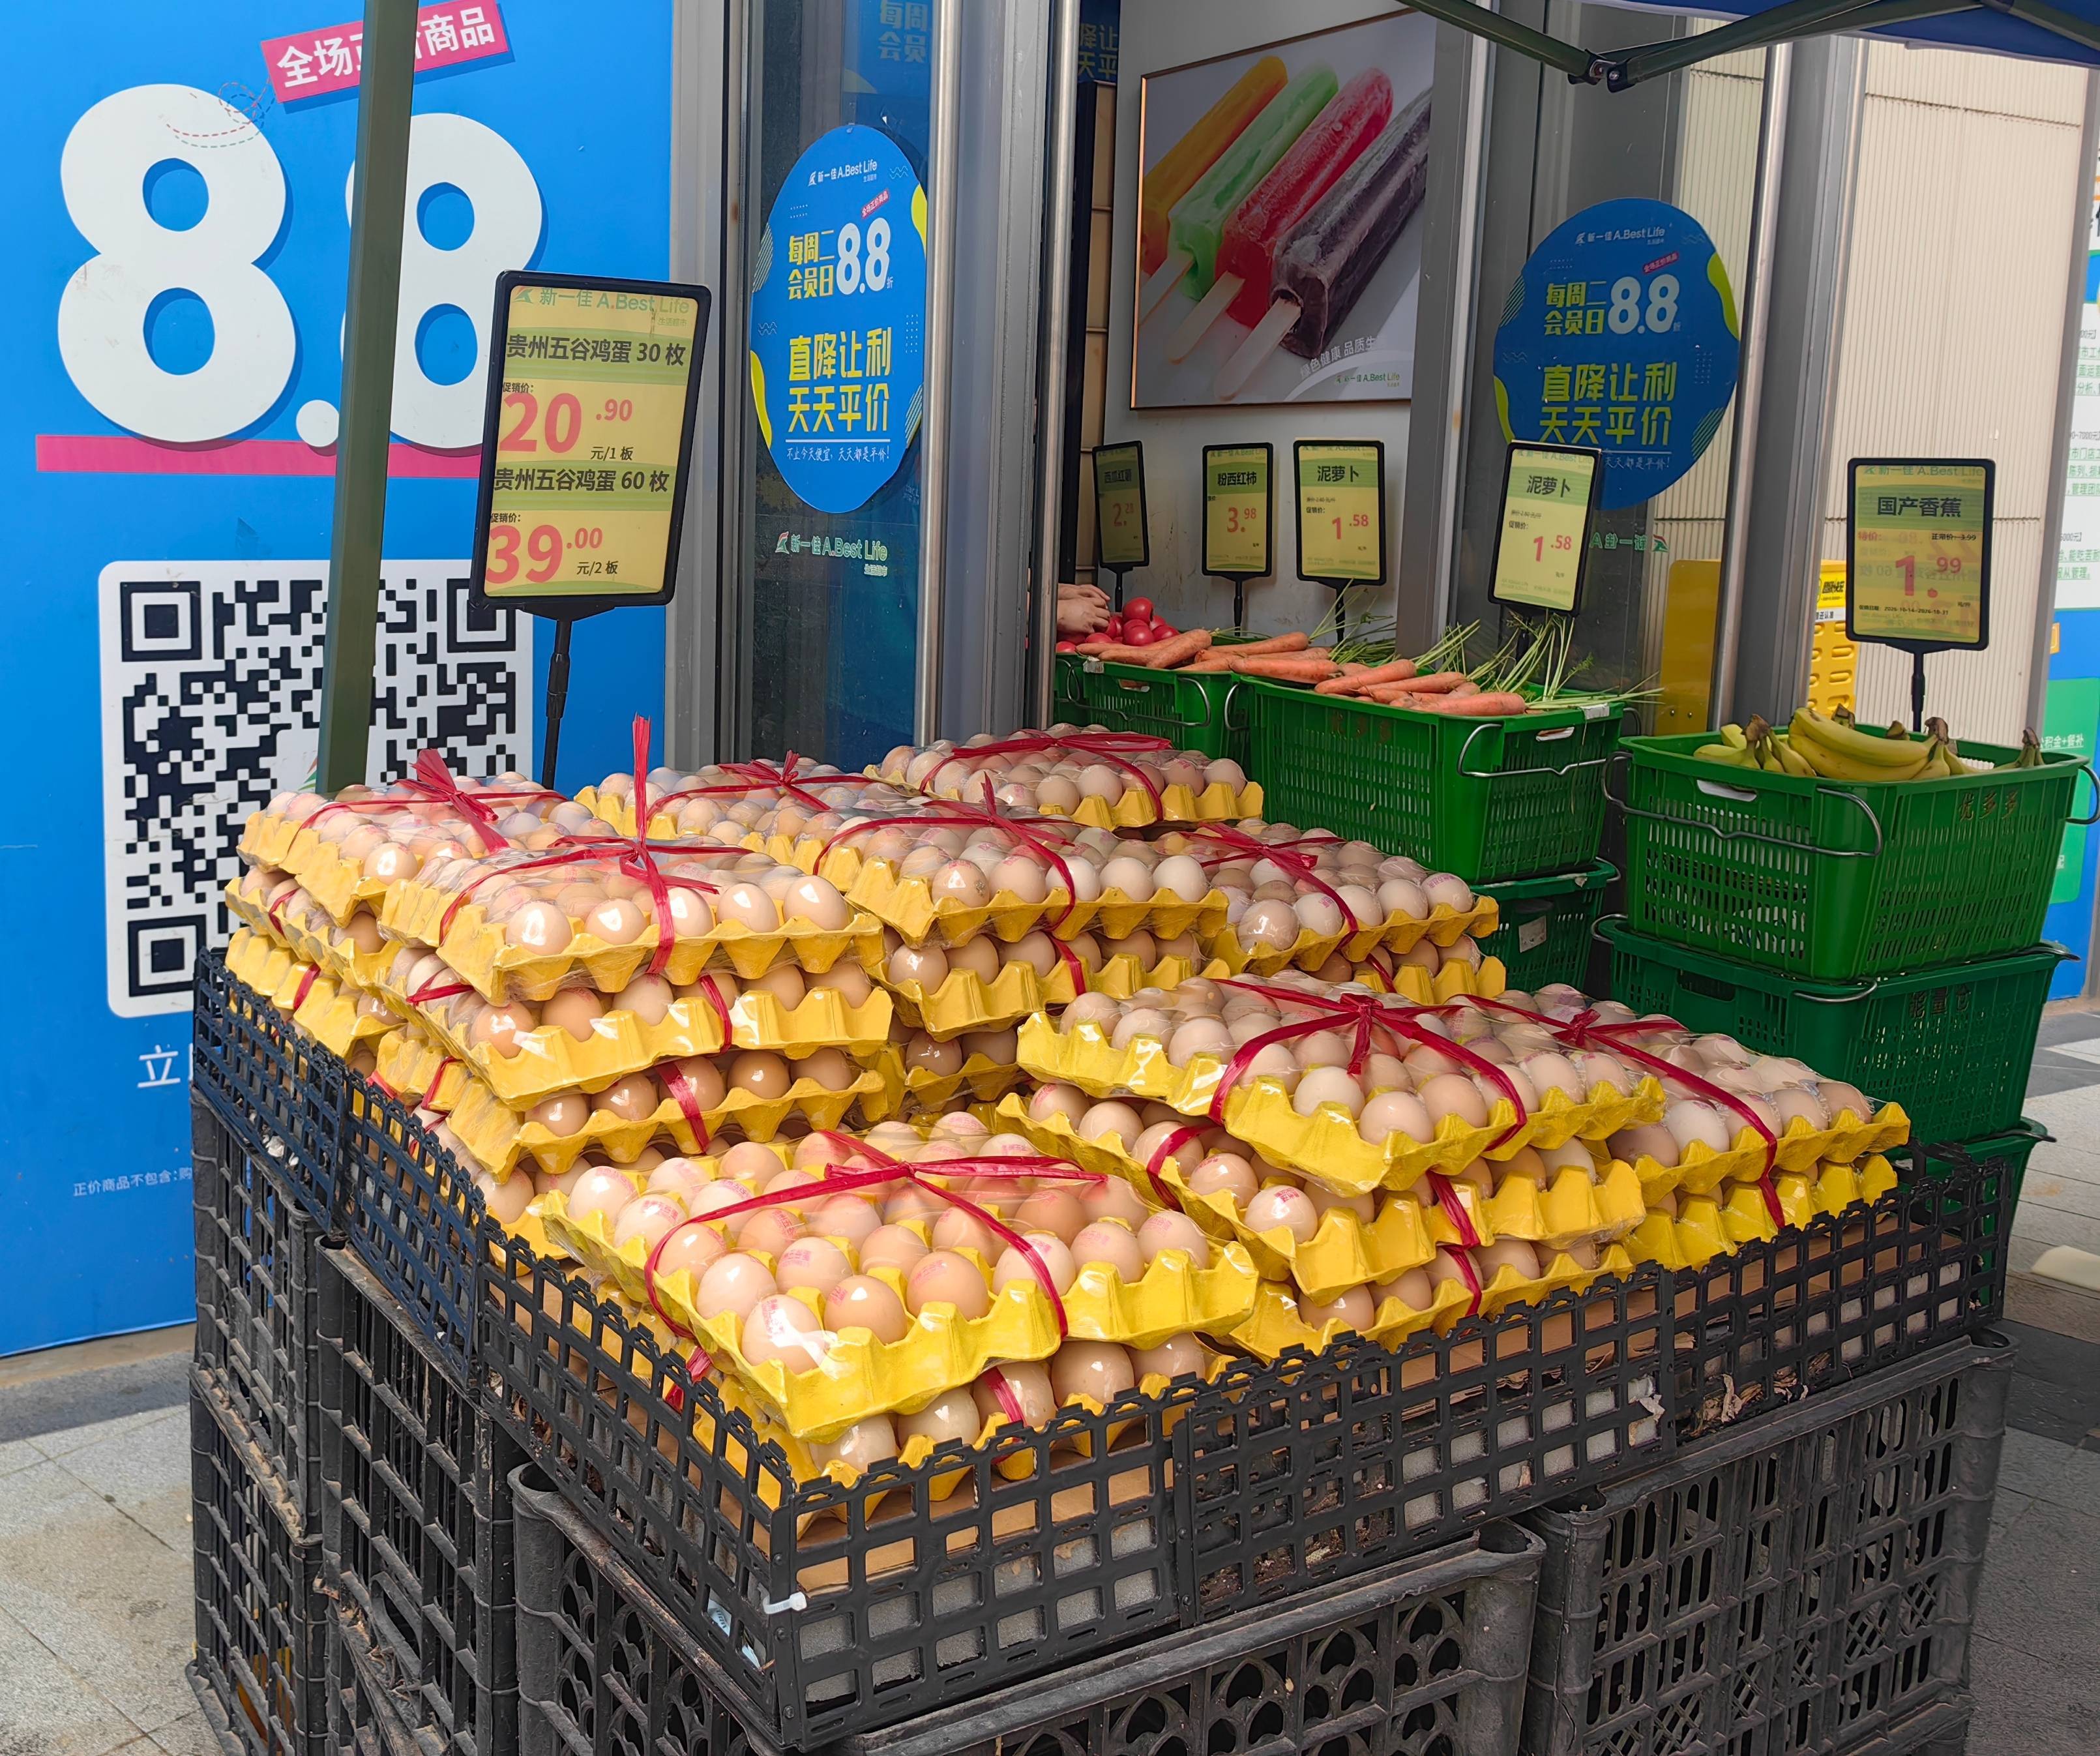
新一佳超市30枚装谷物蛋价格较高位时下降了数元。
批发端周均价也在9月下旬同步下行。
据农业农村部监测,第38周(9月14日至20日)全国鸡蛋批发市场周均价为每公斤11.17元,环比上涨2.2%。
随后出现连续下跌,第39周回落至每公斤11.02元,第40周回落至每公斤10.46元,第41周为每公斤10.07元。
九月中旬以来,全国鸡蛋批发市场周均价累计回落1.10元/公斤,跌幅约9.8%。
鸡蛋价为何在9月中旬冲高回落?卓创资讯分析指出,供应端,入秋后蛋鸡产蛋率提升叠加3月补栏的鸡苗陆续进入产蛋高峰期,新增产能持续放量。
需求端,9月中旬,食品厂集中采购收尾、开学团膳需求兑现后转弱,而零售端的中秋备货尚未完全接棒,需求出现阶段性断档,蛋价随即自高位回落。
加之产区业者担忧后市风险,多积极出货等,导致9月下旬以来供应总量边际宽松。
卓创资讯鸡蛋分析师刘旭认为,受供需变化等因素影响,接下来,蛋价或将继续下行,预计10月蛋价将于3.88元/斤到4.15元/斤之间波动。
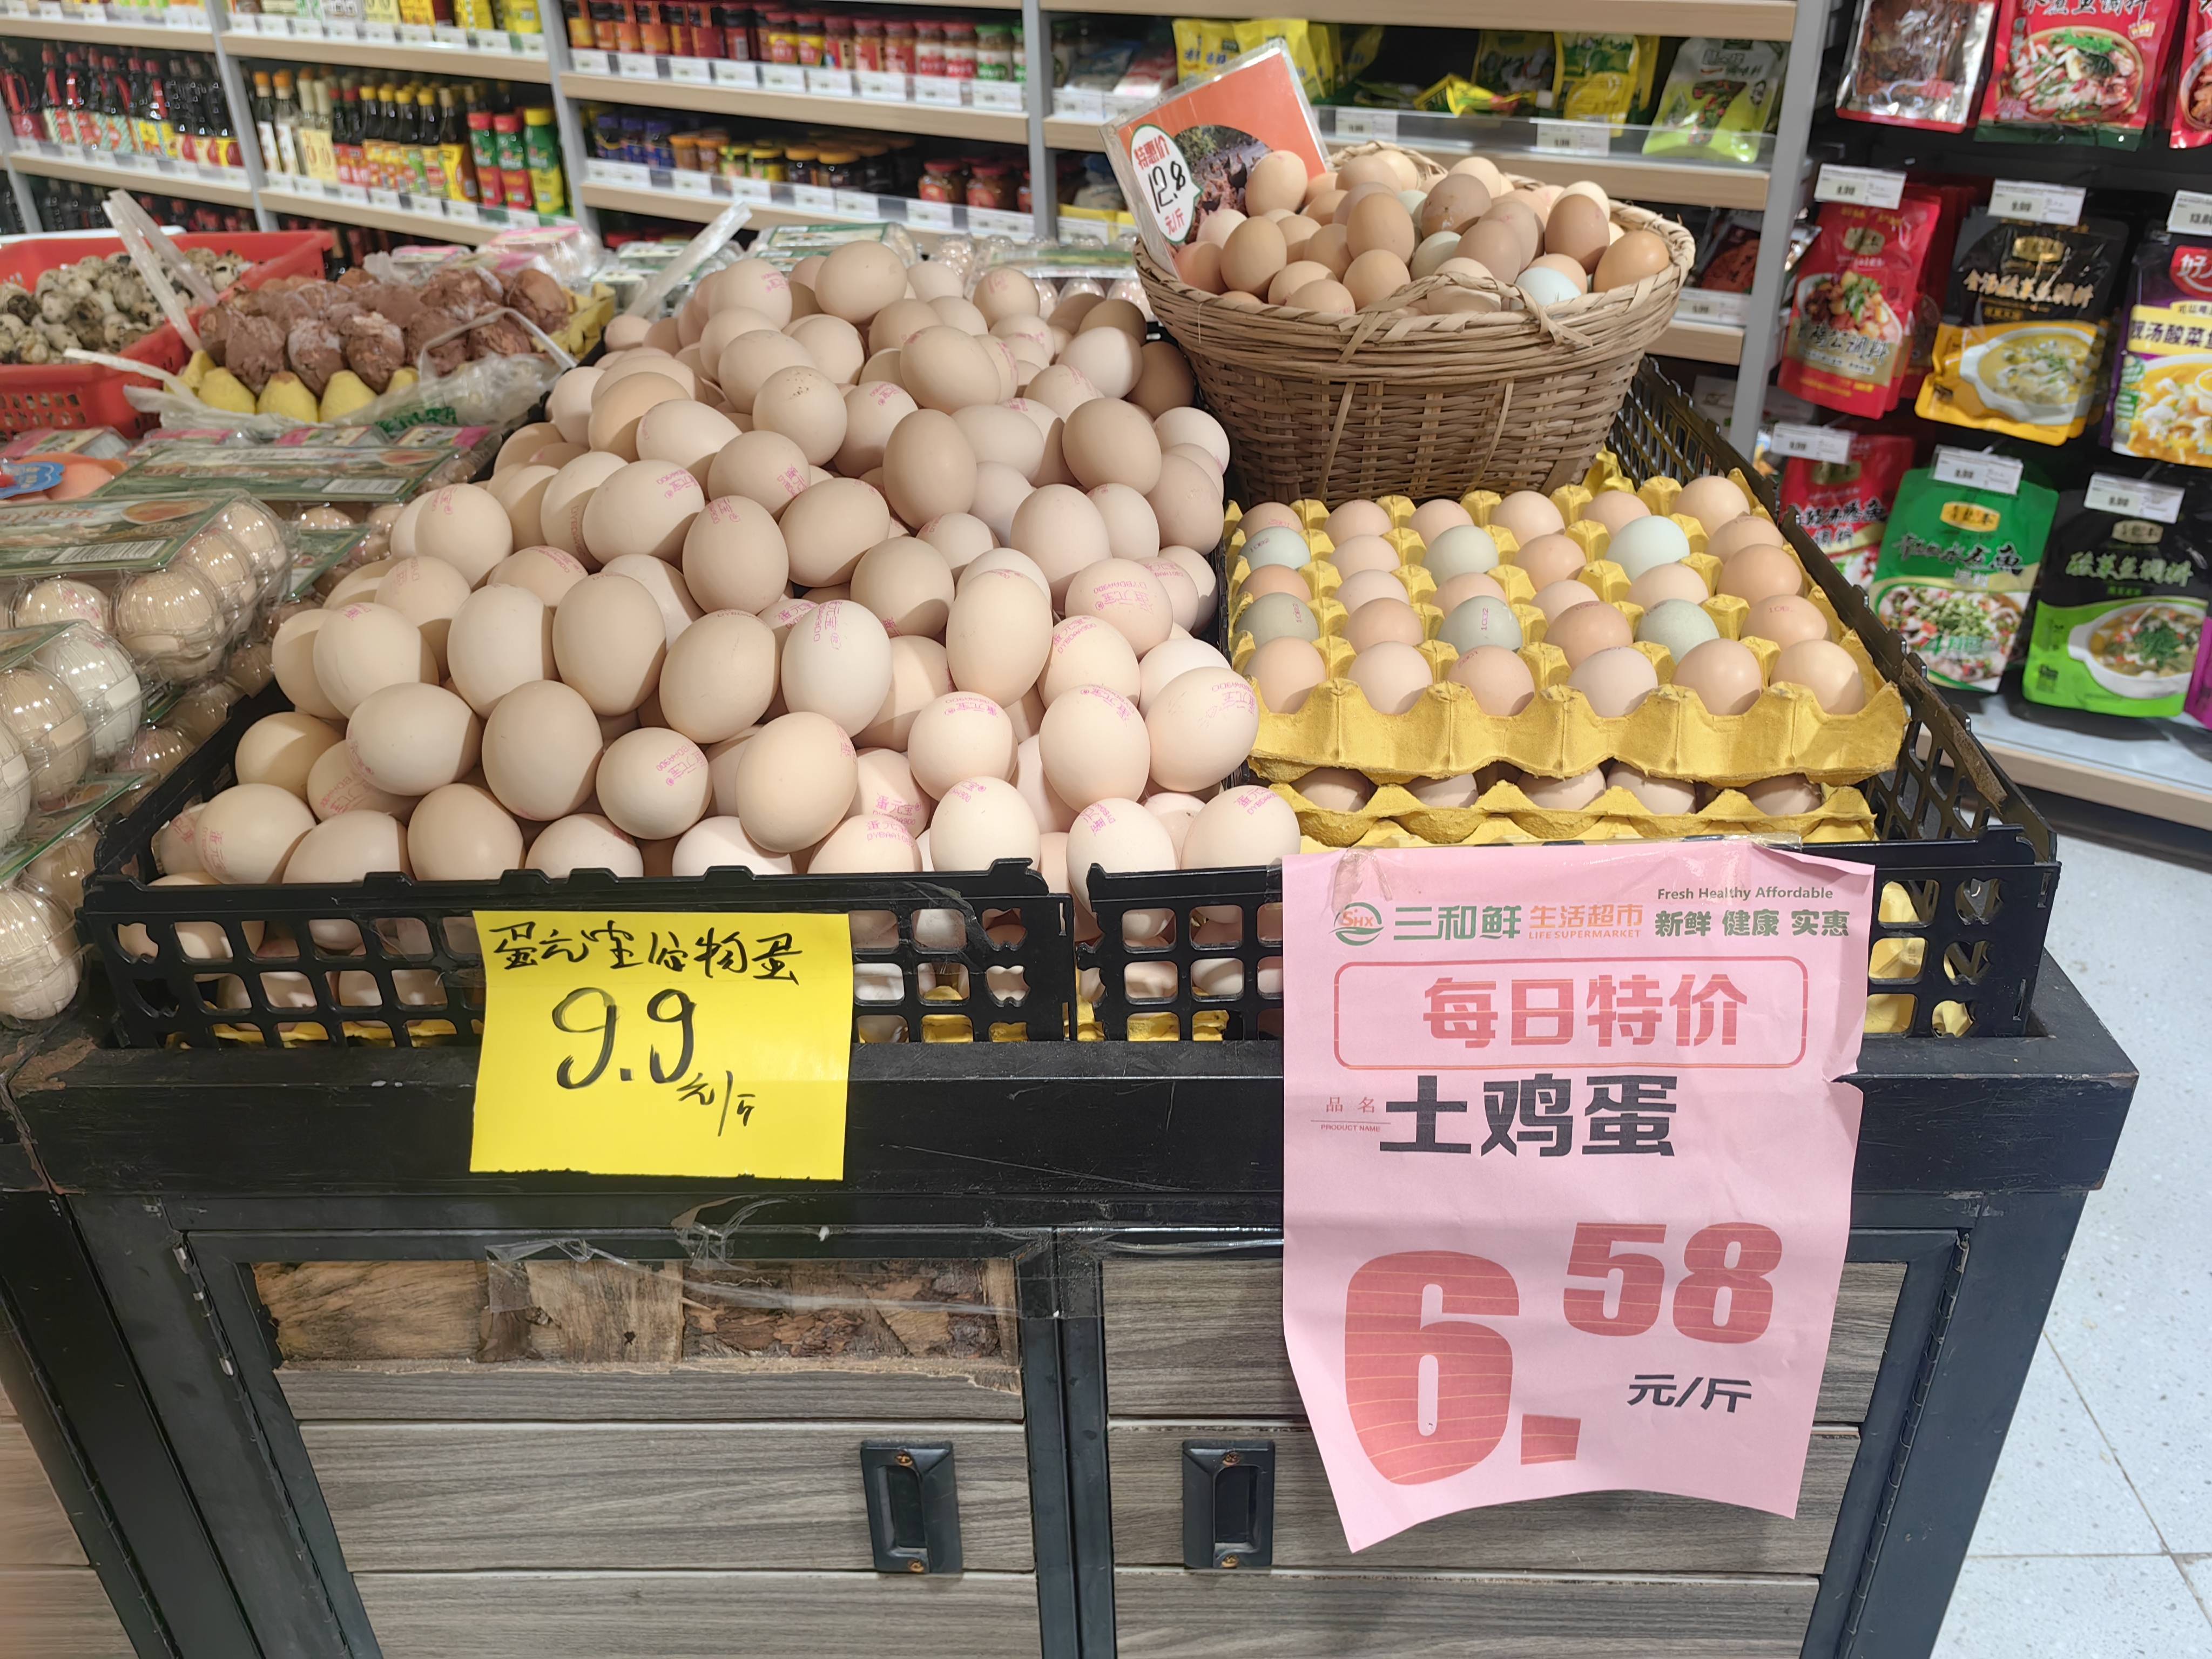
社区超市土鸡蛋标价低至6.58元/斤。
蛋制品企业成本压力阶段性缓解
此前蛋价的持续上涨,对下游蛋制品及相关企业形成阶段性成本压力和盈利拖累。
欧福蛋业2026年半年报显示,公司归属于上市公司股东的净利润同比下降 81.79%。
净利润大幅下降,主要是二季度蛋价急剧上涨导致毛利率阶段性承压所致。
尤其是进入二季度以来,受多因素叠加影响,蛋价出现“淡季不淡”,甚至“火箭蛋”的反常行情,创近十年同期新高,导致毛利率同比急剧下降。
艾格生物2026年半年报同样指出,报告期内营业利润比上年同期减少47.51%,主要原因为报告期原材料价格上涨,使得毛利率减少 5.16%所致。
随着现货价格回落,下游蛋制品企业的原料成本压力有望阶段性缓解。
在现货价格大幅回落的同时,期货市场波动同样剧烈。
10月14日,鸡蛋期货主力合约JD2612收报3426元/500千克,较前一交易日结算价下跌3.82%。
10月以来,主力合约累计跌幅超过7%。
10月15日,鸡蛋期货盘面延续弱势。
首创期货分析认为,短期来看,四季度新增产能仍将持续释放,若无明显消费回暖,蛋价承压格局难快速扭转,但大幅深跌的可能性也极低,并预测短期主产区均价大概率在3.7—4.0元/斤区间内波动。
后续行情走向主要取决于老鸡淘汰进度,下一轮明显反弹需要等到年底腌腊、元旦备货周期启动。
供给真空,9月长剧大盘全靠《兰香如故》?
文娱商业观察 文/德黑兰 据野村证券中国互联网月度追踪(7月)报告及QuestMobile监测数据显示,截至2026年7月,红果短剧日活用户已达1.68亿,同比增长高达107%,超爱优腾芒四大长视频平台的日活用户之和(约1.55亿)。更为严峻的是,爱优腾芒日活皆出现两位数同比下滑,月度使用时长在过去一年也下降了24%至47%。
与此呼应,据云合数据,2026H1全网TOP20长剧正片有效播放200亿、同比下降8%,10亿+的剧集数量从去年同期的10部下降到5部;2026暑期档全网TOP20长剧累计有效播放113亿、同比下降28%,正片有效播放破10亿的长剧仅有《九门》(11.5亿)《主角》(11.3亿)两部,对比去年减少4部。
而故事的另一面,红果暑期档累计总观看人次达59.4亿、总预约量2.35亿,#果子暑期档 全网话题播放量13亿,三项数据相较去年均实现五倍以上增长。
同时,其站外品牌总曝光量也由去年24.3亿大幅攀升至54.7亿。
此刻的长剧市场,比以往任何时候都更迫切需要爆款来缓解焦虑、提振信心,可翻阅各大平台的9月片单,却仍然令人捏了一把汗。
整月大盘的热度重担,似乎全都压在了《兰香如故》这一部剧身上。
症结全在“开学综合症”? 进入后暑期档,平台适度收缩内容布局本属情理之中。
只是,对比往年,今年9月长剧市场在头部供给上呈现的空虚感更为直观,背后的成因,也不再是一句“开学综合症”就可以解释的。
事实上,这种内容供给疲软在暑期档就已经明显显现。
据云合数据,2026暑期档爱芒腾优4家平台共上新国产长剧55部,同比减少63部(-53%)。
其中,国产新剧上新49部,同比减少17部(-26%)。
而现象背后,本质是长剧行业产能与采购策略的双重收缩。
公开数据显示,2026年Q1爱优腾芒公开开机长剧仅28部,较2025年有所微增,但远低于2024年同期的53部。
与此同时,各大剧作公司半年报普遍显示,企业上半年剧集项目收入确认规模明显下滑。
另一方面,爱奇艺在7、8月分别上线了国内首部获证上线的AIGC网络故事片《奇谭:纸刃渡荒墟》,以及《灵魂摆渡》“浮生梦”系列 AIGC网络故事片前两部《灵魂摆渡·蝴蝶梦》《灵魂摆渡·天女之梦》。
紧随其后,芒果TV在8月的最后一天再投一枚“重磅炸弹”——国内首部AIGC长剧《后西游记》,且这部全AI长剧还直接登陆了湖南卫视电视剧黄金档。
爱奇艺、芒果TV外,腾讯视频也曾在今年4月对外披露,正在同步开发十余集AI长剧集与90分钟AI电影,项目全程采用全AI制作流程,最快计划于今年第三季度上线。
而亮相平台9月片单的《行镖》,便是其在AI长剧领域的首部原生创作实验作品。
据悉,该剧由AI影视表达工作室参与打造,采用“实拍+ AI”的混合制片模式,是一部以“一个少年如何以己为镖、踏上弑神之路”为核心的少年奇幻冒险题材剧。
AI长剧赛道硝烟四起,长视频平台集体入局备战,大量研发、制作资源被投入AIGC影视项目的试跑与验证,这无疑也在一定程度上分散了平台在传统头部大剧上的投入重心。
竞而有合,寡而质精? 再把目光拉回到平台们的9月长剧内容布局上。
爱奇艺9月片单共计公布了《生逢其时》《爱上另一个我》《深渊无间》《长风起》《海岛舒服日志》《一瓯春》6部新长剧,上新数量远超腾讯视频、优酷、芒果TV,题材类型丰富度也最优,涵盖年代家庭、罪案刑侦、治愈轻喜、民国志怪悬疑、奇幻爱情、古装宅斗等。
而同样已公布9月片单的腾讯视频,看似上新数量不少,但细看下来,真正具备竞争力的独播长剧仅《交锋》《兰香如故》两部。
不过需要特别强调的是,《长风起》虽未出现在腾讯视频9月片单,但该剧由腾讯视频、爱奇艺共同出品,也早已确定由双方联播。
据云合数据统计,2026H1国产新剧拼播部数占比回升至24%,同比增加1成。
其中爱奇艺、腾讯视频不仅拼播剧数量同比增加4部,也取得了极为可观的合作成果,《逐玉》《蜜语纪》分别跻身2026H1全网长剧累计有效霸屏榜TOP1、TOP4,市占率峰值分别达55.1%、35.7%。
在暑期档,双方也共同联播了《这一秒过火》《爱情有烟火》《兵自风中来》《问心2》等大剧。
不过,同样由双方联制、张凌赫主演的《这一秒过火》虽在播前取得了超高舆情期待值,但因正片过度短剧化深陷品质争议,最终以18.9%云合市占率峰值、5.0豆瓣口碑惨淡收场。
《逐玉》证明了双平台合力可以催生出现象级剧王,把拼播从过去消化库存的备选路径,升级为打造头部爆款的重要手段。
但《这一秒过火》的高开低走又敲响了警——流量与平台加持只是放大器,内容品质才永远是直接决定剧集市场命运的核心。
《长风起》会交出一张怎样的成绩单仍有待市场检验,但可以确定的是,接下来,拼播模式会进一步成为平台分摊制作风险、补齐内容供给的重要抓手。
毕竟,就连爱奇艺与优酷都开始密集牵手,继《云秀行》《师兄太稳健》,双方还将在9月共同联播由许凯、周也主演的《一瓯春》。
而爱奇艺、腾讯视频在今年还将联播由恒星引力操刀的古装仙侠剧《来战》,以及由滕华涛担任总导演、张小斐主演的现实题材剧《检察官与少年》等。
优酷、芒果TV虽未公布明确片单,但结合平台预约信息和剧集下证信息,优酷大概率将在《冬城猎凶》后独播上线赵今麦、魏大勋主演的《无可替代》,延续自身在都市情感赛道的精品自制优势;芒果TV则将联合湖南卫视播出张一山、谭卓主演的梨园史诗大剧《云雀叫天录》,深耕年代文化与精品正剧赛道。
对比爱奇艺,两家的本月上新体量虽也相对有限,但都在从自身优势与观众多元观剧需求出发,夯实平台差异化壁垒,而这两部剧也有确实都具备与《兰香如故》同台竞技的实力。
9月剧王,花落谁家? 截止发稿,优酷独播的《早春晴朗》云合市占率依旧稳居9月热播剧榜首,且市占率峰值已经冲高至34.8%,领跑整个九月剧集赛道。
爱奇艺独播的《生逢其时》、腾讯视频独播的《交锋》,开播后虽迅速冲上云合热播剧日榜TOP2、TOP3,但与《早春晴朗》仍存在“断层式差距”,目前的最高市占率仅分别为 9.7%、8.3%。
对这两部剧而言,后续想要实现市占率的有效突围向上,更多要依赖强口碑发酵带动。
只是从社交平台上的观众反馈看,情况似乎并不太乐观。
任嘉伦、秦俊杰主演的《深渊无间》,以及万茜、王洋、余文乐主演的《冬城猎凶》,整体硬件配置完全不逊于《交锋》,因此播前呼声也都不俗。
在此基础上,两部剧在开播时间上形成的正面对垒局面,又给彼此增添了一重看点。
不过,这两部目前虽都取得了不错的首播成绩,但受自身核心受众池限制以及同题材竞争分流影响,二者想要冲击9月剧王皆任重道远,竞争的最大看点和关键点,还在《兰香如故》《无可替代》《云雀叫天录》。
具体来看,《兰香如故》聚焦反套路高能量的家宅生活与时代风云,故事融合宅斗、权谋与女性逆袭等大热元素,且人物人设对比以往同类题材更具反差感。
《无可替代》不仅有赵今麦、魏大勋这一俊男靓女组合,更有打造过《遇见王沥川》的导演陈章铭与《梦华录》编剧张魏共同坐镇,以“快节奏、爽情节”为叙事基调,讲述一段职场“黑莲花”与“精狐狸”的双强对决故事。
《云雀叫天录》在题材上具备较高的新颖度与稀缺性,故事取材于京剧泰斗谭鑫培生平,横跨清末民初六十多年风云变幻,全程聚焦老梨园的烟火气、江湖气以及家国情怀。
可以预见,本月剧王的竞争将更依赖长剧最本质的内容深度与厚度。
至于最终花落谁家,观众会给出最客观的答案。
满目绯红!新疆多地辣椒迎丰收
金秋时节,新疆各大辣椒主产区进入集中采收、晾晒季。田野间连片辣椒红彤彤挂满枝头,晾晒场上铺展成大片“红色地毯”,一派颗粒归仓、丰收满满的喜人景象。
入秋以来,巴州焉耆县、博湖县,以及昌吉州昌吉市、塔城地区沙湾市等新疆辣椒主产区次第迎来丰收。
依托得天独厚的光照、温差优势,本地辣椒色泽红润、品质上乘,产量稳、品相优,是国内优质干椒、色素椒、鲜食椒核心供应基地。
作为新疆辣椒核心产区,焉耆盆地辣椒产业规模化、标准化程度高。
其中焉耆县工业辣椒种植面积达14万亩,博湖县色素辣椒种植超10万亩。
产区采用机械化采收作业,效率大幅提升,干椒亩产可达440公斤至650公斤。
依托合作社统一管理、订单收购模式,优质辣椒远销全国及海外市场。
昌吉市7000多亩鲜食辣椒迎来丰产。
本地鲜食辣椒果肉饱满、口感佳,亩产可达2吨左右。
丰收季里,外地收购客商络绎不绝,田间采收、装车同步推进,产销顺畅,市场行情稳定向好。
有着“中国辣椒之乡”美誉的沙湾安集海镇,2万余亩辣椒喜获丰收。
当地培育种植线椒、板椒、四平头等20余个优质品种,其中特色四平头辣椒品质出众,凭借稳定口碑提前锁定订单,实现鲜果、干椒双线热销。
小小红辣椒,已成新疆乡村振兴的特色富民产业。
从规模化种植、机械化采收,到现代化加工、订单化外销,全链条产业升级,持续带动当地农户稳定增收。
监制丨刘皓玮 宋云天 主编丨谢乃川 编辑丨席杉杉 安琪