肇源县“南虾北养”打造富民产业
金秋时节,肇源县寒地小龙虾迎来丰收季。
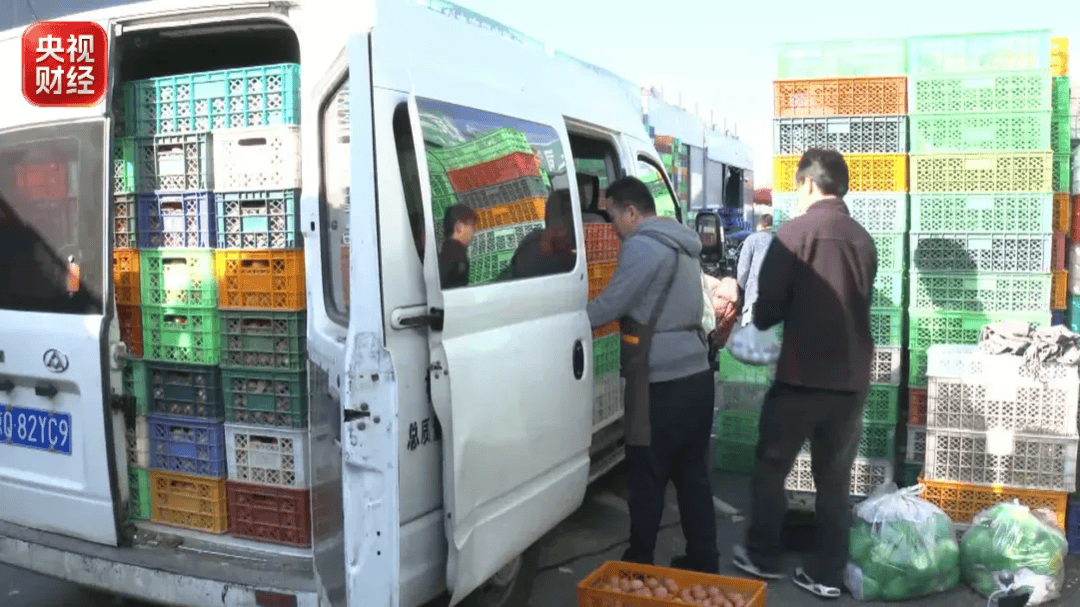
经过精细筛选,一车车寒地小龙虾纷纷发往南方市场。
寒地小龙虾养殖已成为当地群众增收致富的特色产业,为乡村振兴注入强劲动能。
肇源县依托得天独厚的寒地水土、适宜的气候条件,培育出的寒地小龙虾肉质紧实,凭借独特的口感和优良品质获得市场广泛认可。
为让特色水产真正成为富民产业,肇源县立足县域丰富的水域资源禀赋,持续优化农业产业结构,深耕特色水产养殖赛道,打破“南虾北养”的地域局限。
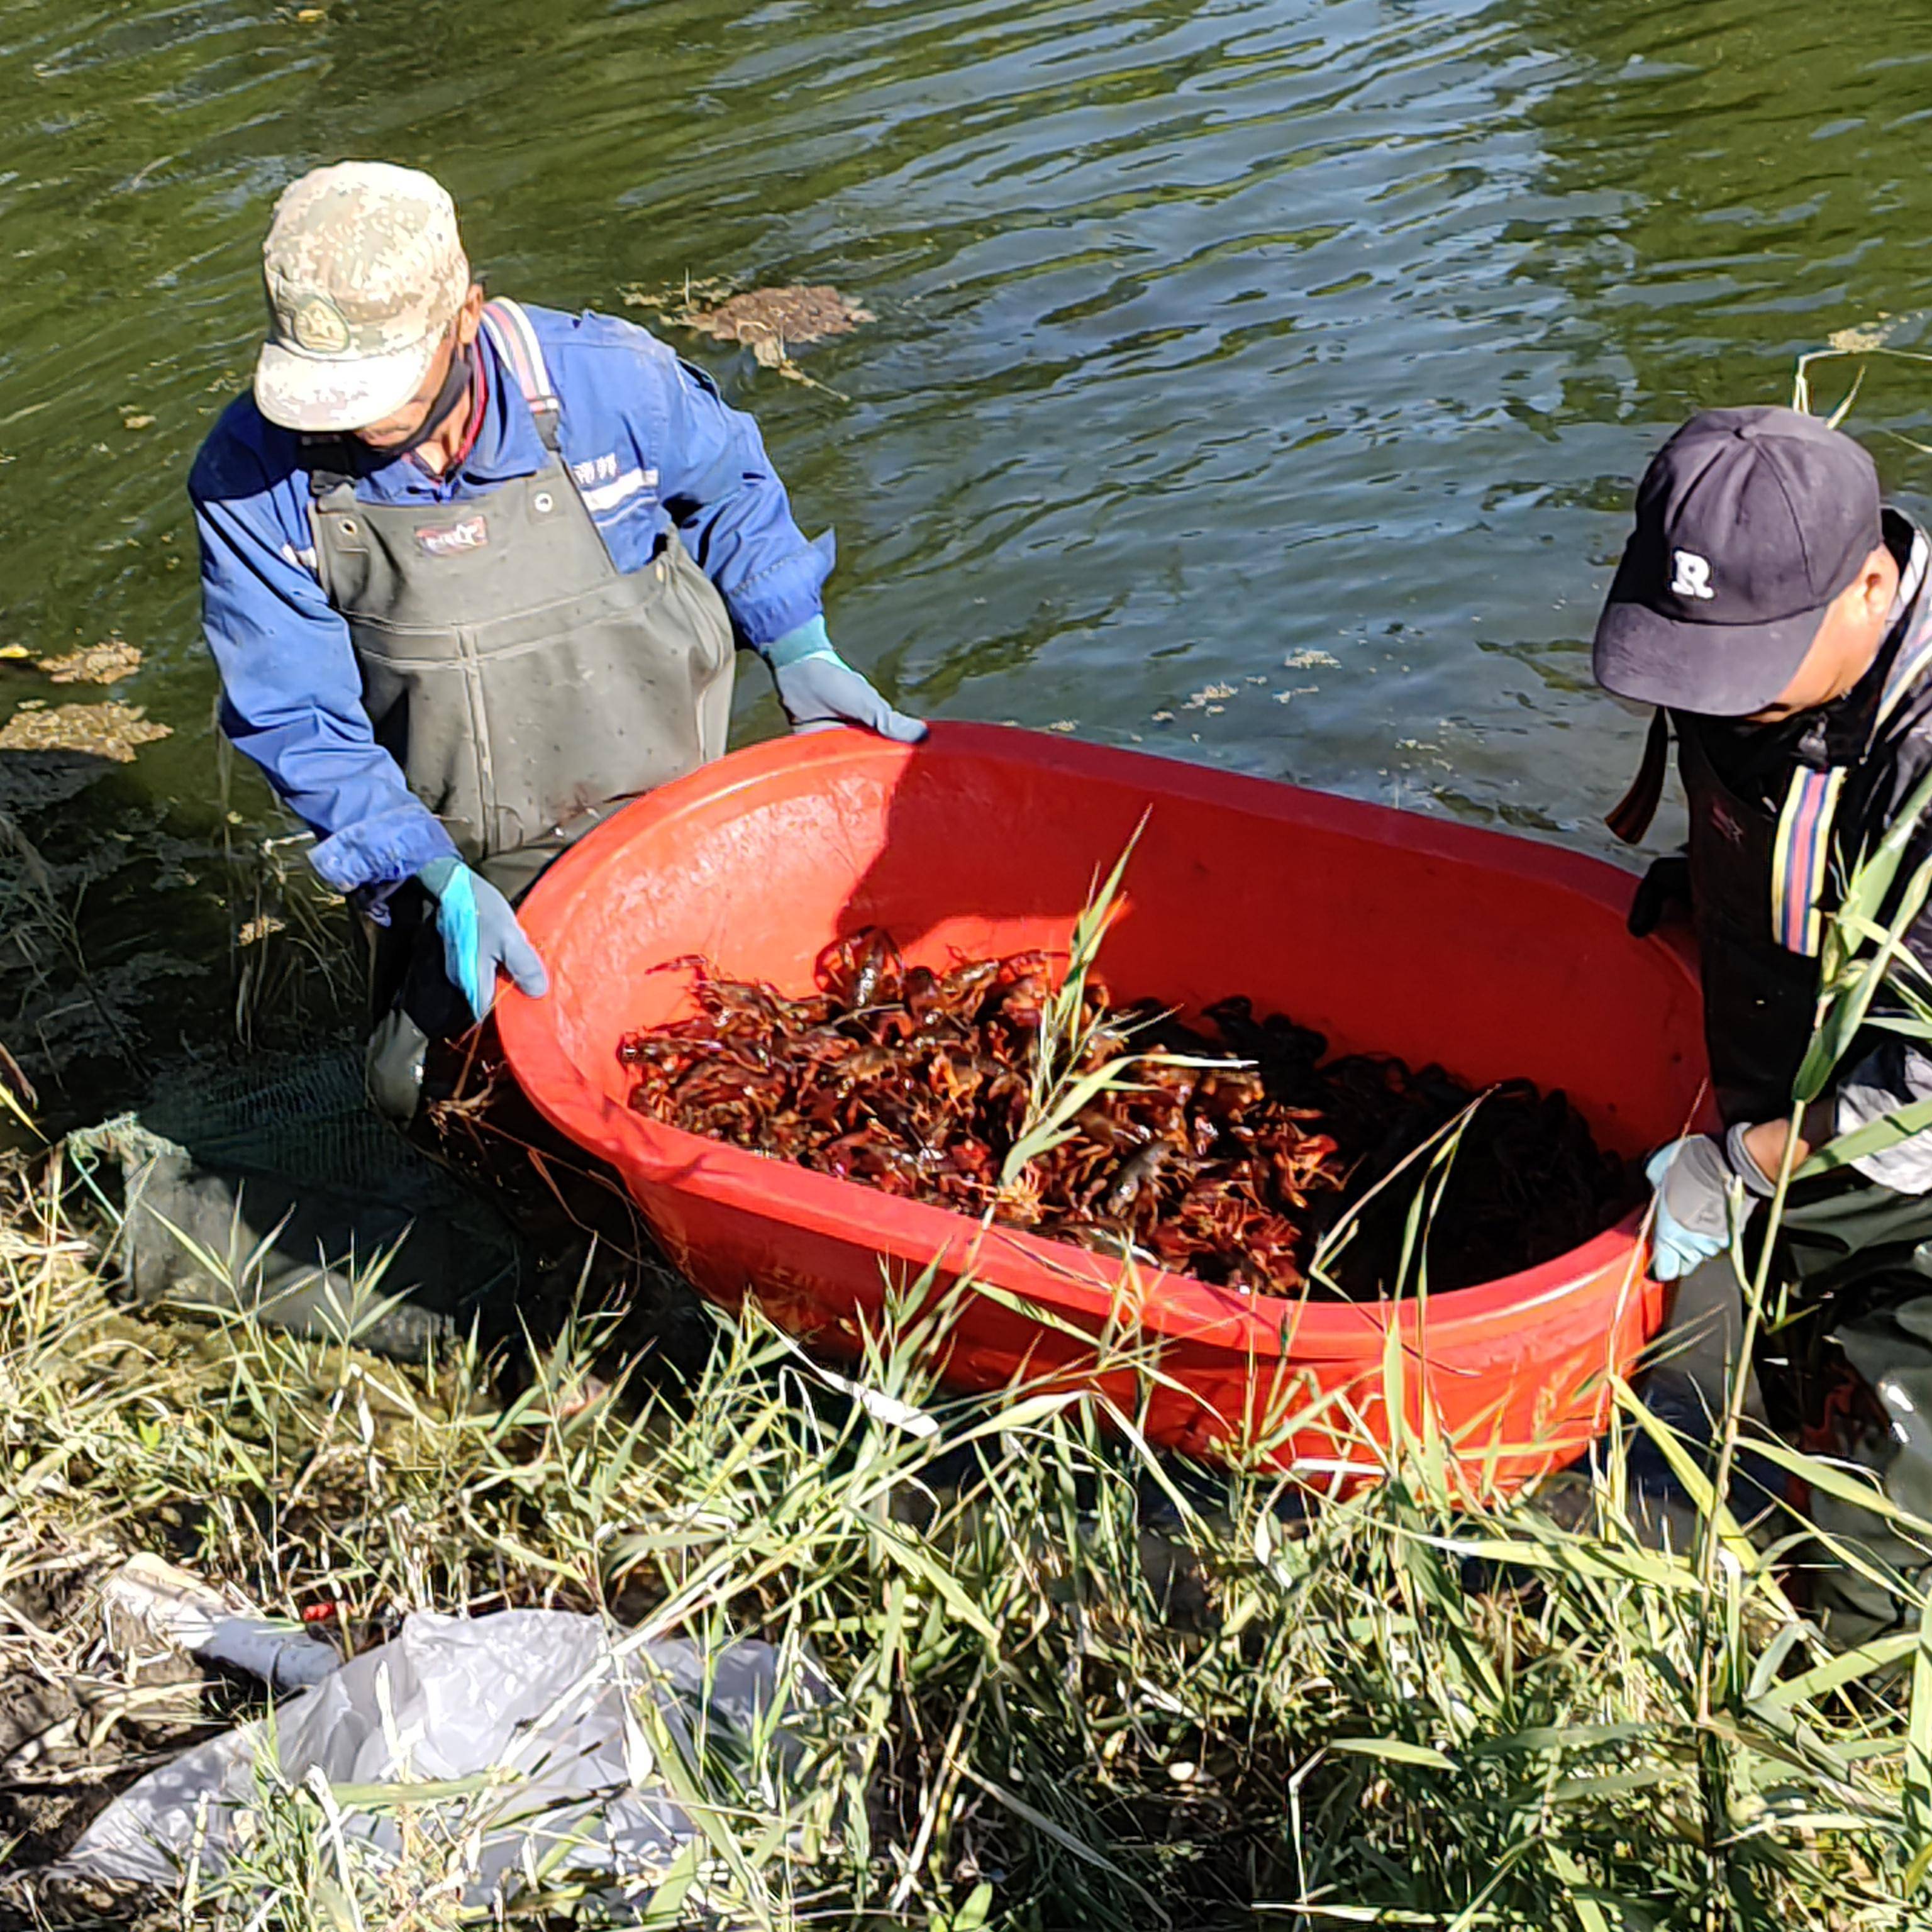
捕捞上岸
近年来,该县摒弃零散粗放的养殖模式,大力推进水产养殖产业转型升级,通过搭建标准化养殖示范基地、常态化推送科学养殖技术、组织农技人员下沉一线上门指导、精准对接产销渠道等一系列举措,稳步破解养殖技术难题、拓宽销售路径。
历经逐年探索发展,肇源寒地小龙虾产业实现从零星试养到规模化养殖、标准化管控、市场化外销的跨越发展,让南方特色水产在北方黑土地稳稳扎根、蓬勃发展。
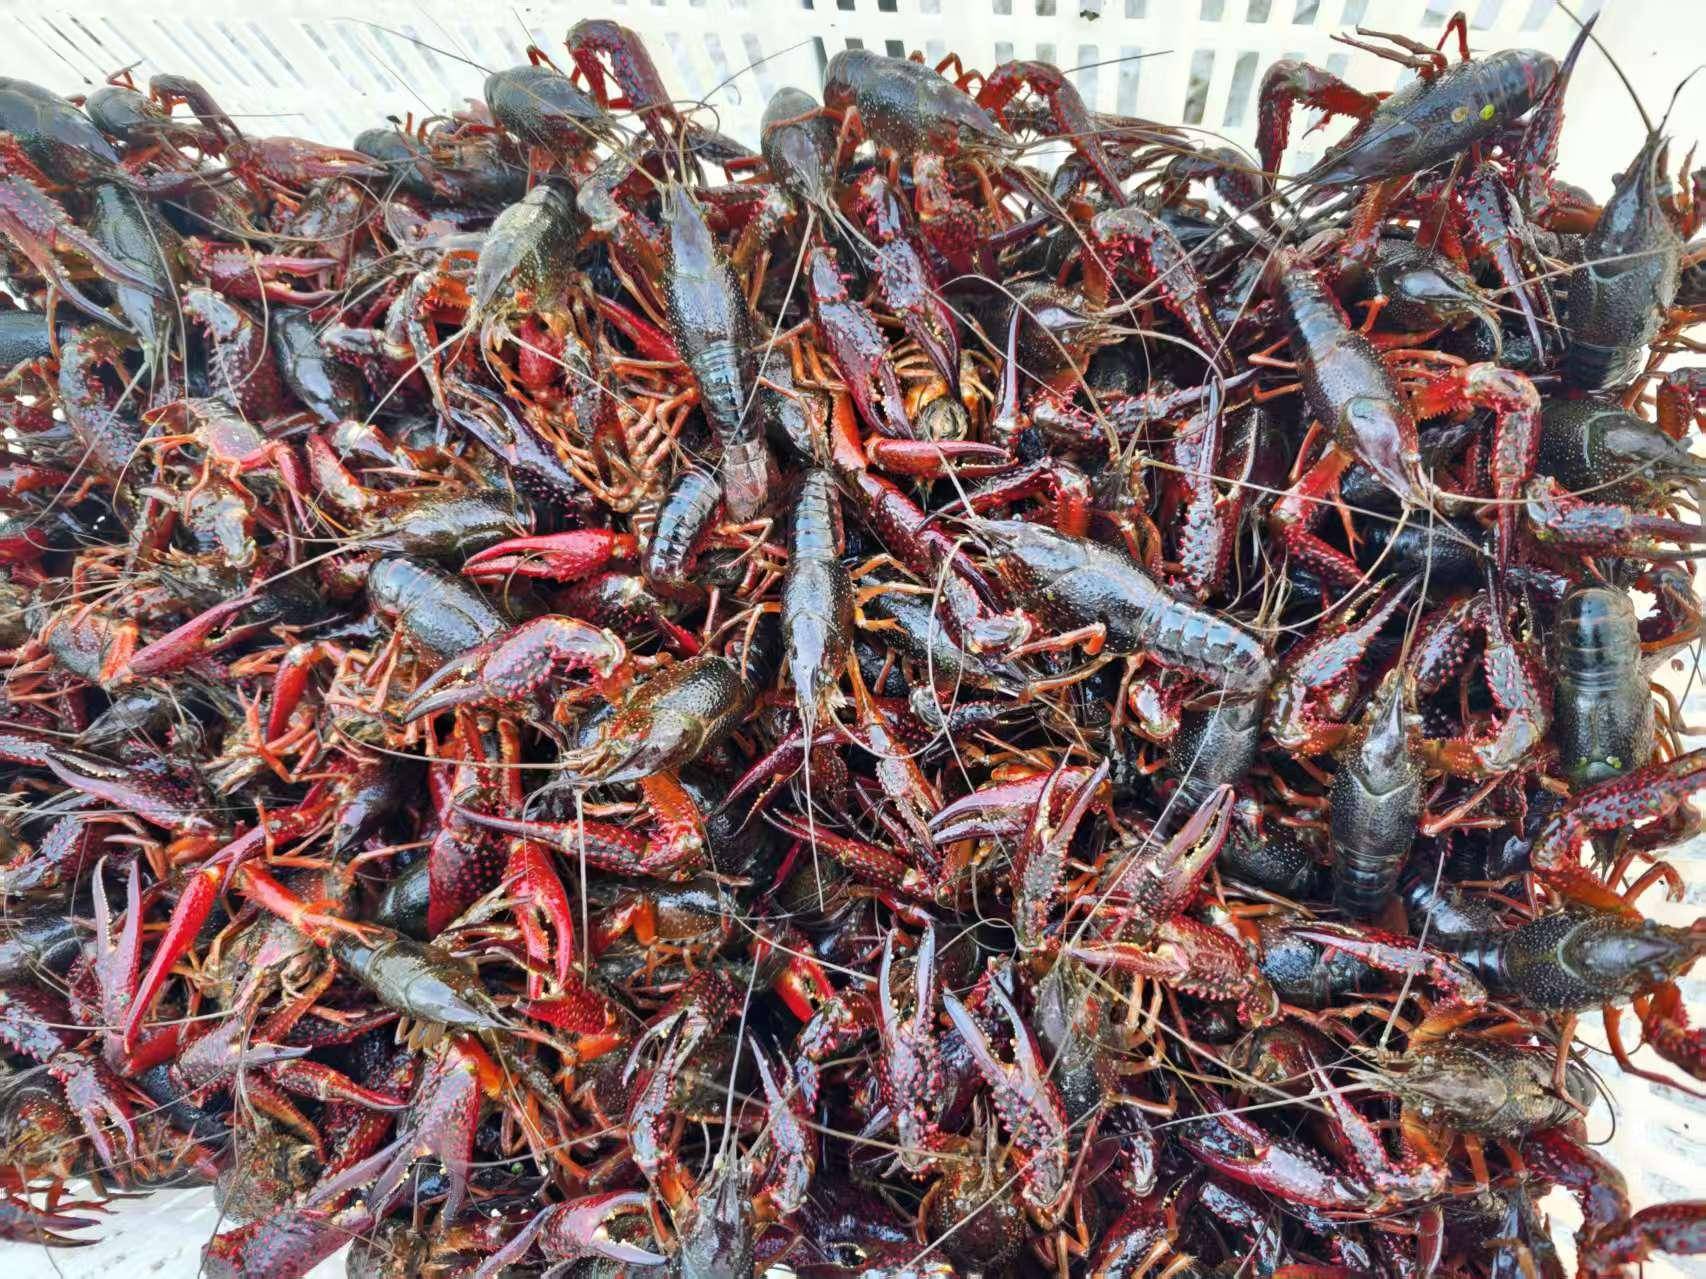
寒地小龙虾
下一步,肇源县将持续深挖寒地水产资源优势,聚焦小龙虾产业提质增效、提档升级,不断优化养殖技术、完善产业配套设施、拓宽线上线下销售渠道、延伸特色水产产业链条,持续擦亮寒地小龙虾特色品牌。
金昌市市场监管局:“四道并行”退出体系 畅通经营主体“新陈代谢”大循环
为破解经营主体“退出难”堵点,金昌市聚焦简易注销、强制清退、帮扶唤醒、闭环监管关键环节,统筹推进便利退出与强制清退双轨并行,构建起覆盖全类型、全流程的经营主体退出机制,有效破解低效经营主体出清堵点,推动市场“新陈代谢”顺畅运行,为激发市场内生动力、优化营商环境注入制度动能。简易注销提速,畅通便捷退出“快速道”。
坚持“让数据多跑路、让群众少跑腿”,对无债权债务、职工薪酬、法定补偿金、税款(含滞纳金、罚款)全部结清的企业推行简易注销,大幅降低经营主体退出制度性交易成本。
深化注销“一件事”集成改革,整合营业执照、社保、税务、海关、公章、银行账户等事项集成注销,压缩公告时限、简化申请材料,实现“一张申请表、一份承诺书”全流程办结,推动经营主体“进得来、退得顺、活起来”。
强制清退攻坚,打通僵尸主体“出清道”。
针对长期停业未经营、名存实亡的“僵尸企业”,建立“清理-吊销-注销”闭环管理机制,实行分类处置、靶向清退。
2004年7月以前吊销的3171户企业由省局统一公告注销;2014年以后吊销的1060户企业实施强制注销;对63户连续两年未年报且住所失联的企业依法吊销,切实挤掉经营主体存量水分,释放沉淀的名称资源和市场空间。
帮扶疏导结合,开辟休眠主体“缓冲道”。
坚持“因企施策、分类处置”,将年报公示与经营主体清理退出有机结合,实行“唤醒一批、规范一批、注销一批、吊销一批”四批工作法,依托年报数据精准画像,建立未年报经营主体动态台账;实行“分片包干、逐户销号”,通过电话联系、短信提醒、上门走访等方式逐户核实经营状态,对有经营意愿的指导完成信用修复,对确无经营意愿的引导主动注销,有效减少“僵尸”主体增量积压。
“四道并行”退出体系既打通了低效经营主体退出通道,又兼顾了监管力度与服务温度,构建起“进退有序、优胜劣汰”的市场循环机制。
今年以来累计注销经营主体4612家,同比增长14.36%,有效挤压存量水分、净化经营主体存量,以高质量经营主体存量助力全市营商环境持续优化和经济高质量发展。
供稿:金昌市市场监管局 来源:镍都金昌客户端 编辑:邢雅斌 责编:刘欢欢 审核:谢晓玲
标普诡异分化!隔夜三分之二成分股上涨仍跌1.5%,对冲基金遭遇2011年以来最惨一日
美股市场周四上演罕见分裂行情:标普500指数下跌1.5%,纳斯达克100指数重挫逾3%,但同时有三分之二的标普成分股收涨——两组数据同时为真,折射出AI交易高度集中所引发的结构性撕裂。高盛交易员Matthew Kaplan在报告中将这一天定性为"值得记录的异常日"。
根据高盛Prime经纪数据,旗下跟踪对冲基金多空表现的指标组合GSTHVIPP当日下跌约4.2%,创下2011年8月美国失去AAA评级以来的最大单日跌幅,月内累计跌幅已扩大至10.4%。
基本面多空基金、系统性基金、多策略基金当日无一幸免,全线亏损。
与此同时,美债大幅上涨,10年期美债收益率单日下行约15个基点,创逾一年最大单日降幅。
AI驱动的抛售迫使投资者重新评估长期增长预期,资金加速涌入避险资产,债券再度发挥对冲功能。
指数遮盖真相:AI集中度造就"两个市场" 周四的市场走势之所以诡异,根本原因在于指数构成的极度集中。
高盛数据显示,标普500共有335只成分股当日收涨,占比约三分之二,而指数整体仍下跌1.5%。
Kaplan指出,这是"自上世纪90年代以来,标普500市场广度与指数表现之间差距最大的一次"。
与此同时,155只成分股出现2倍标准差及以上的异常波动,为2025年5月以来最高。
当日涨幅居前的个股清一色是防御性板块:Allegion大涨11%,Roper上涨9.7%,General Mills上涨8%,Nasdaq Inc.上涨7.5%,CSX上涨6.8%,American Water Works上涨6.3%,Procter & Gamble上涨5.6%。
谷物和日用品股票走出近似"迷因股"的行情,折射出市场的极度失序。
上一次超过这一数量的标普成分股出现2倍标准差波动,是2025年5月12日的197只——那是一次释然式反弹,而本次则是一场伪装成分散的集中清仓。
对冲基金全线溃败:多空两腿同时被打 对冲基金在周四遭遇了罕见的"双杀"困境。
根据高盛Prime经纪部门截至盘中的数据,基本面多空基金下跌1.1%,系统性基金下跌1.2%,多策略基金下跌1.4%,且均在尾盘进一步扩大跌幅。
所谓的组合多元化,在这一天几乎失去意义。
症结在于仓位的高度同质化。
此前,对冲基金空头杠杆已接近五年高位,同时以创纪录的速度抛售科技股;多头端高度集中于AI相关标的,空头端则覆盖其他大多数资产。
一旦AI板块出现集中抛售,多空两腿同时受损,损失相互叠加。
GSTHVIPP组合当日下跌4.2%,仅次于2011年8月8日——当时美国主权评级刚遭下调,该指标单日跌幅为8.26%。
这一参照系,并非对冲基金乐于重温的历史。
美债大涨:AI退潮,国债受益 AI资本支出叙事的动摇,直接推动资金涌入美国国债。
10年期美债收益率周四单日下行约15个基点,为逾一年来最大单日波动。
Kaplan援引高盛单一Delta交易台负责人Rich Privorotsky的观点指出:AI企业每削减一美元资本支出,就意味着少发行一美元债券,而AI相关债务与美国国债本身争夺的是同一批久期买家。
当日,AI相关信用违约互换(CDS)价格急升,Meta的CDS因更高资本支出计划创历史新高,而特斯拉的CDS则因支出削减预期同样攀升,两者形成鲜明反差,进一步印证了市场对AI资本支出可持续性的深层质疑。
从技术面看,10年期美债收益率收盘跌破高盛模型中CTA(趋势追踪策略)的短期触发阈值5.02%。
高盛测算显示,若市场走势持平,趋势追踪基金未来一周将净买入约187亿美元的债券期货,未来一个月买入规模可达780亿美元;若债市出现2倍标准差的上涨,对应数字则分别跳升至420亿美元和2960亿美元。
债券的"对冲功能"正在加速回归。
财报未能稳住阵脚:AI篮子较高点已回撤23% 本周市场的多头逻辑,原本寄望于科技公司财报提振信心。
这一预期仅维持了一天。
周三财报季开局尚算顺利,但Meta和Lam Research周四未能延续正面势头,尤其是Meta,一夜之间从"AI救世主"变为负自由现金流的负面案例,其CDS迅速创下历史新高。
高盛AI篮子指数GSTMTAIP目前较6月高点已回撤23%,与此前7月触底前的跌幅相当。
彼时,该篮子指数的最大回撤为23.9%。
从绝对水平来看,该指数已回到4月底的交易区间。
目光转向下周,超大型科技公司的财报将成为下一个关键节点——市场等待确认,7月的反弹能否得到重演。
动能策略归零:历史规律是否仍然适用? 高盛高贝塔动能组合GSPRHIMO的走势,是本轮AI交易退潮最直观的资产。
该组合在6月高点时年内涨幅约达70%,周四的跌势令其年内涨幅归零,下跌驱动力来自与AI高度相关的多头端。
月内跌幅已达13.65%,为高盛追踪该指标以来最深的单月回撤。
Kaplan指出,历史数据显示,类似的动能大幅回撤往往是较佳的入场时机。
在2021年以来的13次月内回撤超过10%的案例中,中位数前瞻回报为:一周后+4.77%,一个月后+4.20%,三个月后+16.41%,三个月胜率达77%。
然而,两个重要警示不容忽视。
第一,本次回撤幅度为历史最深。
第二,最近一次可类比的情形出现在2026年7月初,此后动能策略在随后一个月又下跌15.4%,六个月内累计再跌25.8%;2026年3月的情况同样不容乐观,六个月后跌幅达11.7%。
"逢低买入动能"的信号,近期可靠性已明显下降。
买盘缺席:防御股自发上涨,无人主动布局 周四的防御股反弹,并非来自主动轮动。
高盛交易台数据显示,当日整体订单流呈净卖出状态,买卖比例较卖出方向偏斜9.6%。
Kaplan的描述是"零进攻迹象"——防御性板块的上涨,是在没有任何主动买入的情况下自发完成的,更多反映的是板块此前仓位极轻,而非投资者对这些资产产生了新的热情。
与此同时,高盛S&P除AI指数(SPXXAI)月内已跑赢标普500达6个百分点,与后者的历史差距正在快速收窄。
Kaplan还提示了一个颇为引人注目的数据:标普500中目前有45%的成分股对指数呈负贝塔——对这近半数的个股而言,指数下跌反而是好消息。
市场正在悄然分化为两个截然不同的生态:一个是AI集中度极高、波动剧烈的旧逻辑,另一个是与AI脱钩、稳步收复失地的新格局。
下周超大型科技公司的财报,将决定这场分化走向何方。