记者手记|巴西雨林里的“咖啡挑选师”
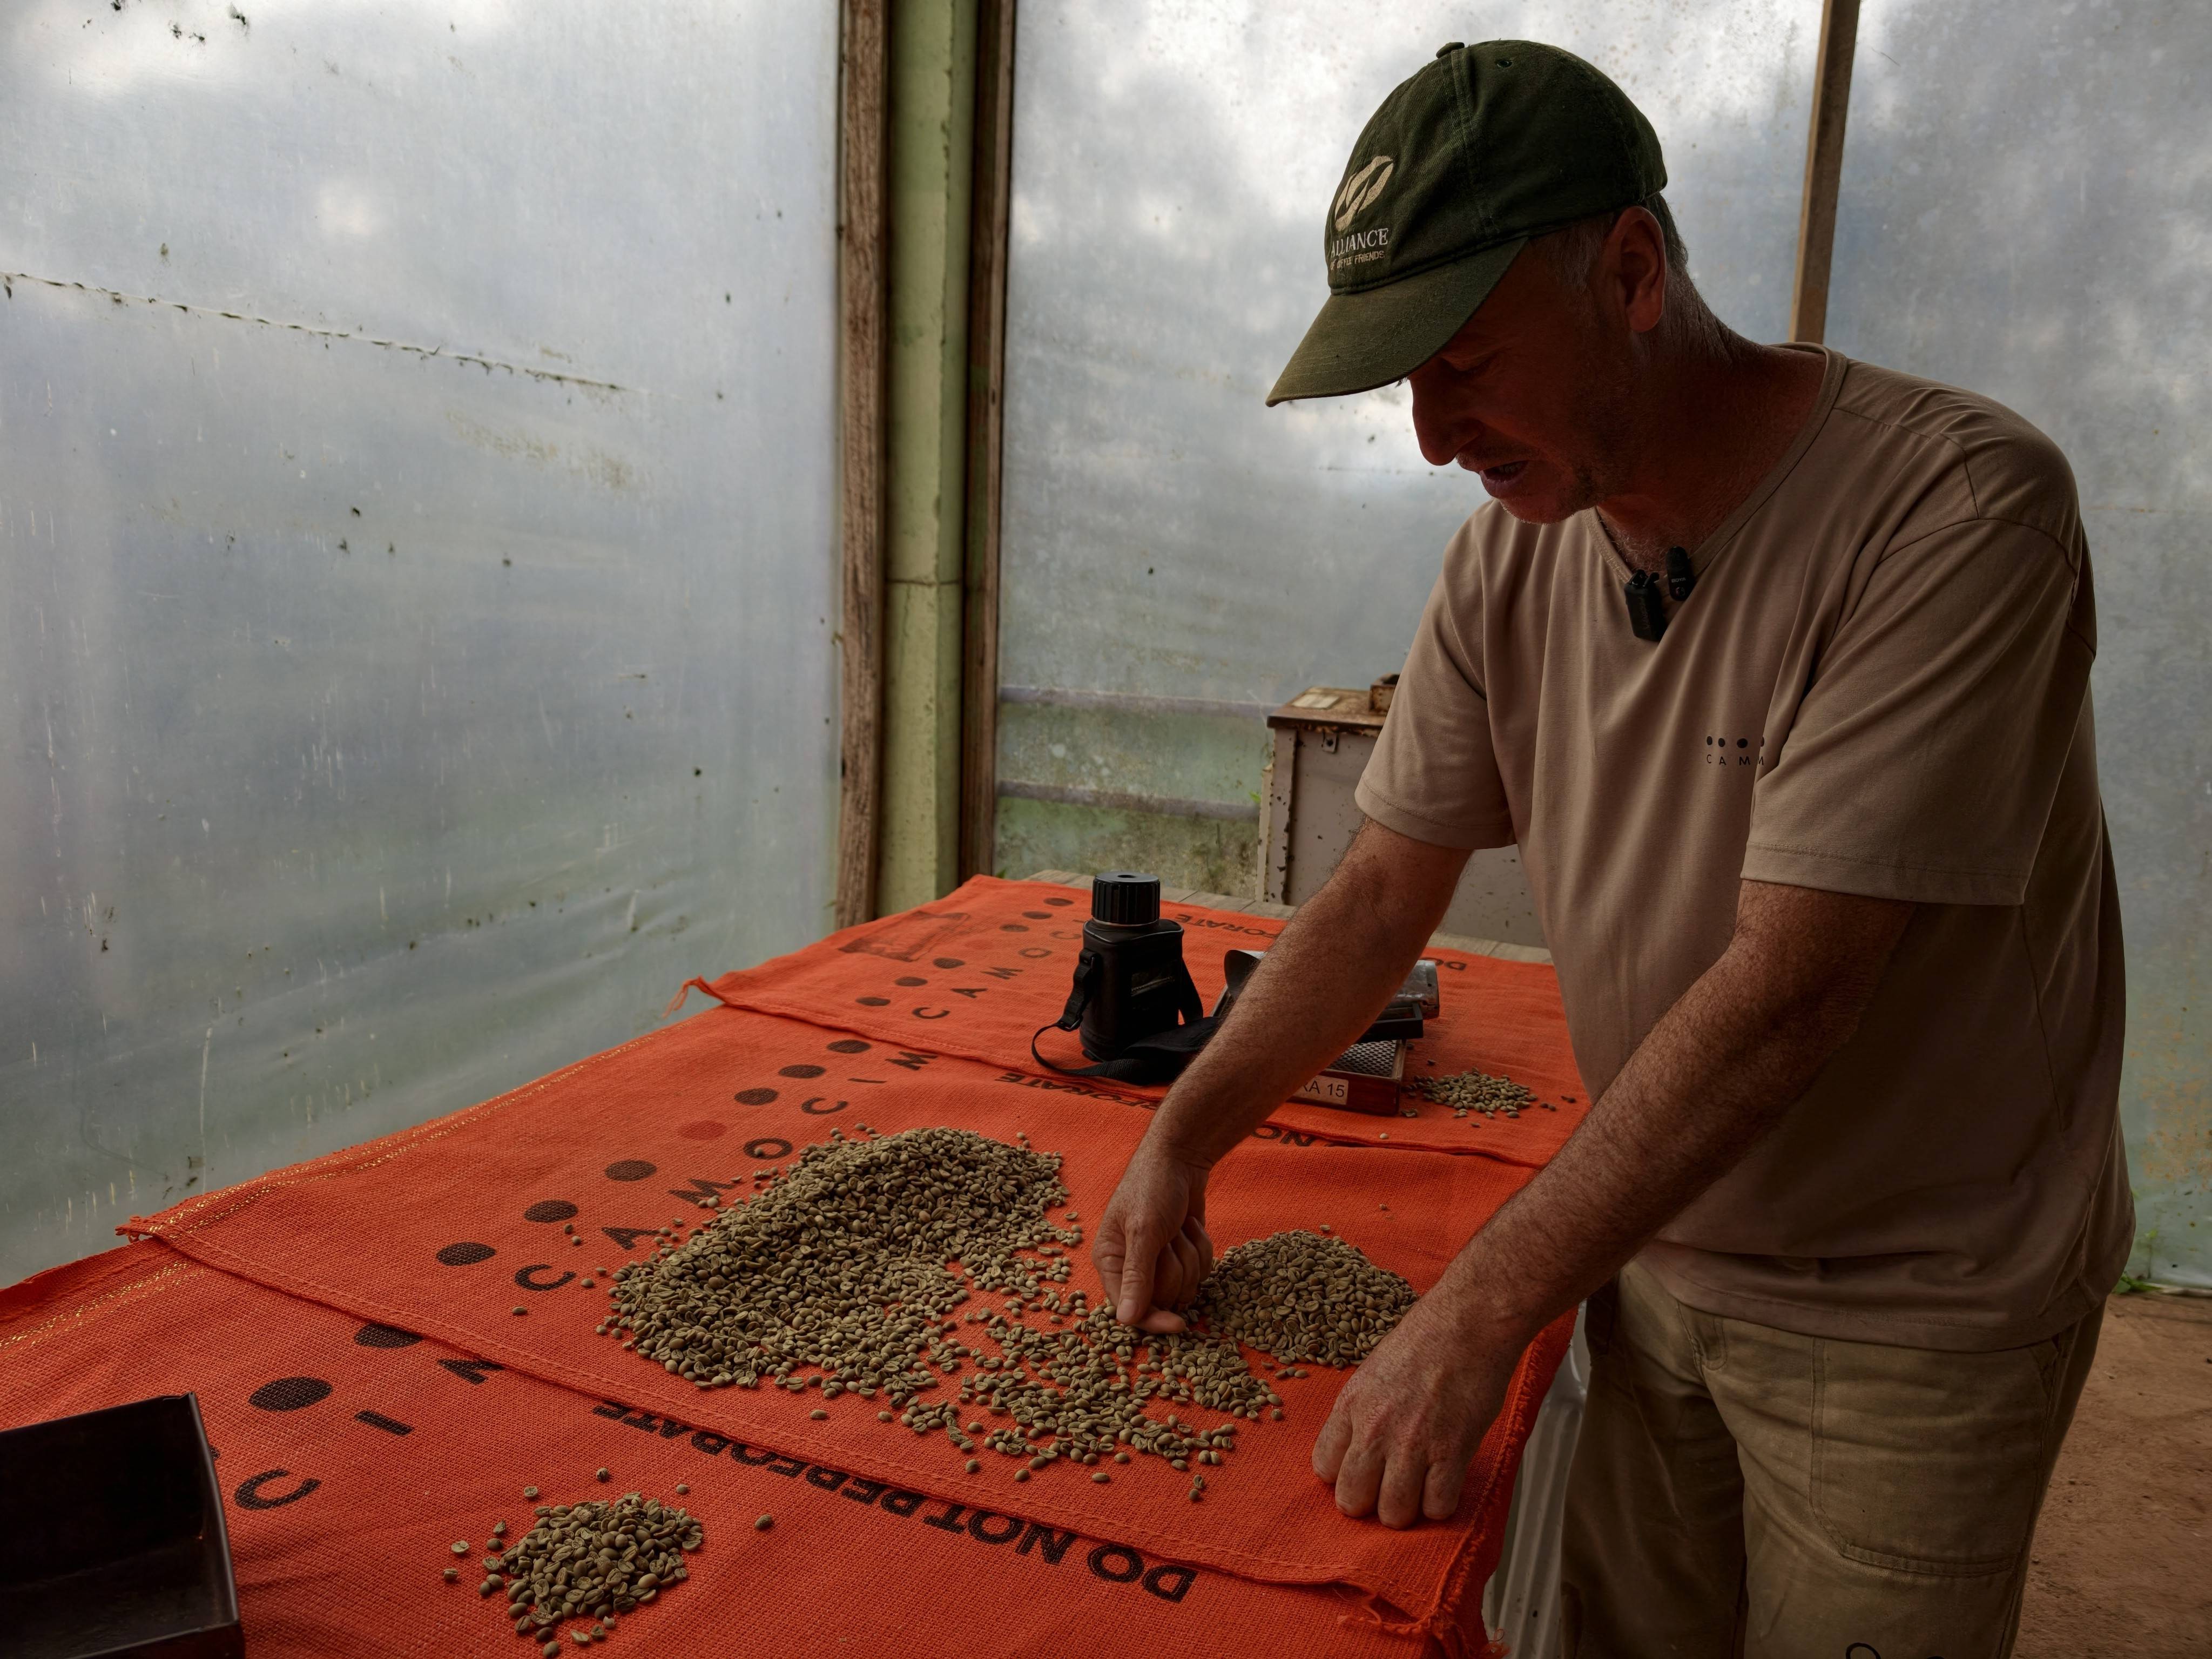
9月25日,在巴西圣埃斯皮里图,庄园主管罗杰里奥在分拣咖啡豆。
新华社记者 吴念 摄
九月末,巴西东南部的圣埃斯皮里图州山区正值春天,南半球的暖意为多明戈斯-马丁斯市的高原山地染上翠色。
大西洋热带雨林环抱中的卡莫辛庄园生长着数十万棵咖啡树。
庄园里高耸的枫香树冠间,通体深褐、只带一点鲜红喉垂的雅库鸟成对跳跃。
“雅库”是巴西人对冠雉的称呼。
它形似野鸡,以各类植物果实为食,广泛分布在拉丁美洲,是雨林生态区的“原住民”和传播种子的关键物种。
然而,上个世纪以来的大规模砍伐和垦荒开发,导致雨林生态遭到破坏,雅库鸟逐渐“销声匿迹”。
为了修复土壤、改善生态环境,卡莫辛庄园开始种树。
除了继续养护本土树种外,庄园还引进了桉树、巴西南洋杉和枫香树。
种树三十多年后,庄园发现山地的温度和湿度适宜咖啡生长,便尝试种植咖啡树。
如今,约70公顷阿拉比卡咖啡树生长在林间。
柑橘与棕榈错落有致,洋甘菊等草本植物铺展在地表,乔木、灌木与草本层彼此交织,形成一个多层次的农林复合系统。
庄园主管罗杰里奥告诉记者,面对气候变化带来的高温和干旱,这些植物可以遮挡烈日,涵养水源,吸引鸟类和益虫。
同时,它们的落叶和果实还可制作天然堆肥和生物制剂,用于替代化肥农药。
“我们所在的地区,农林复合系统非常重要。
各类树木是咖啡树的天然伙伴,可以保护咖啡树免受寒冷、强风、湿害及病虫害侵袭。
”
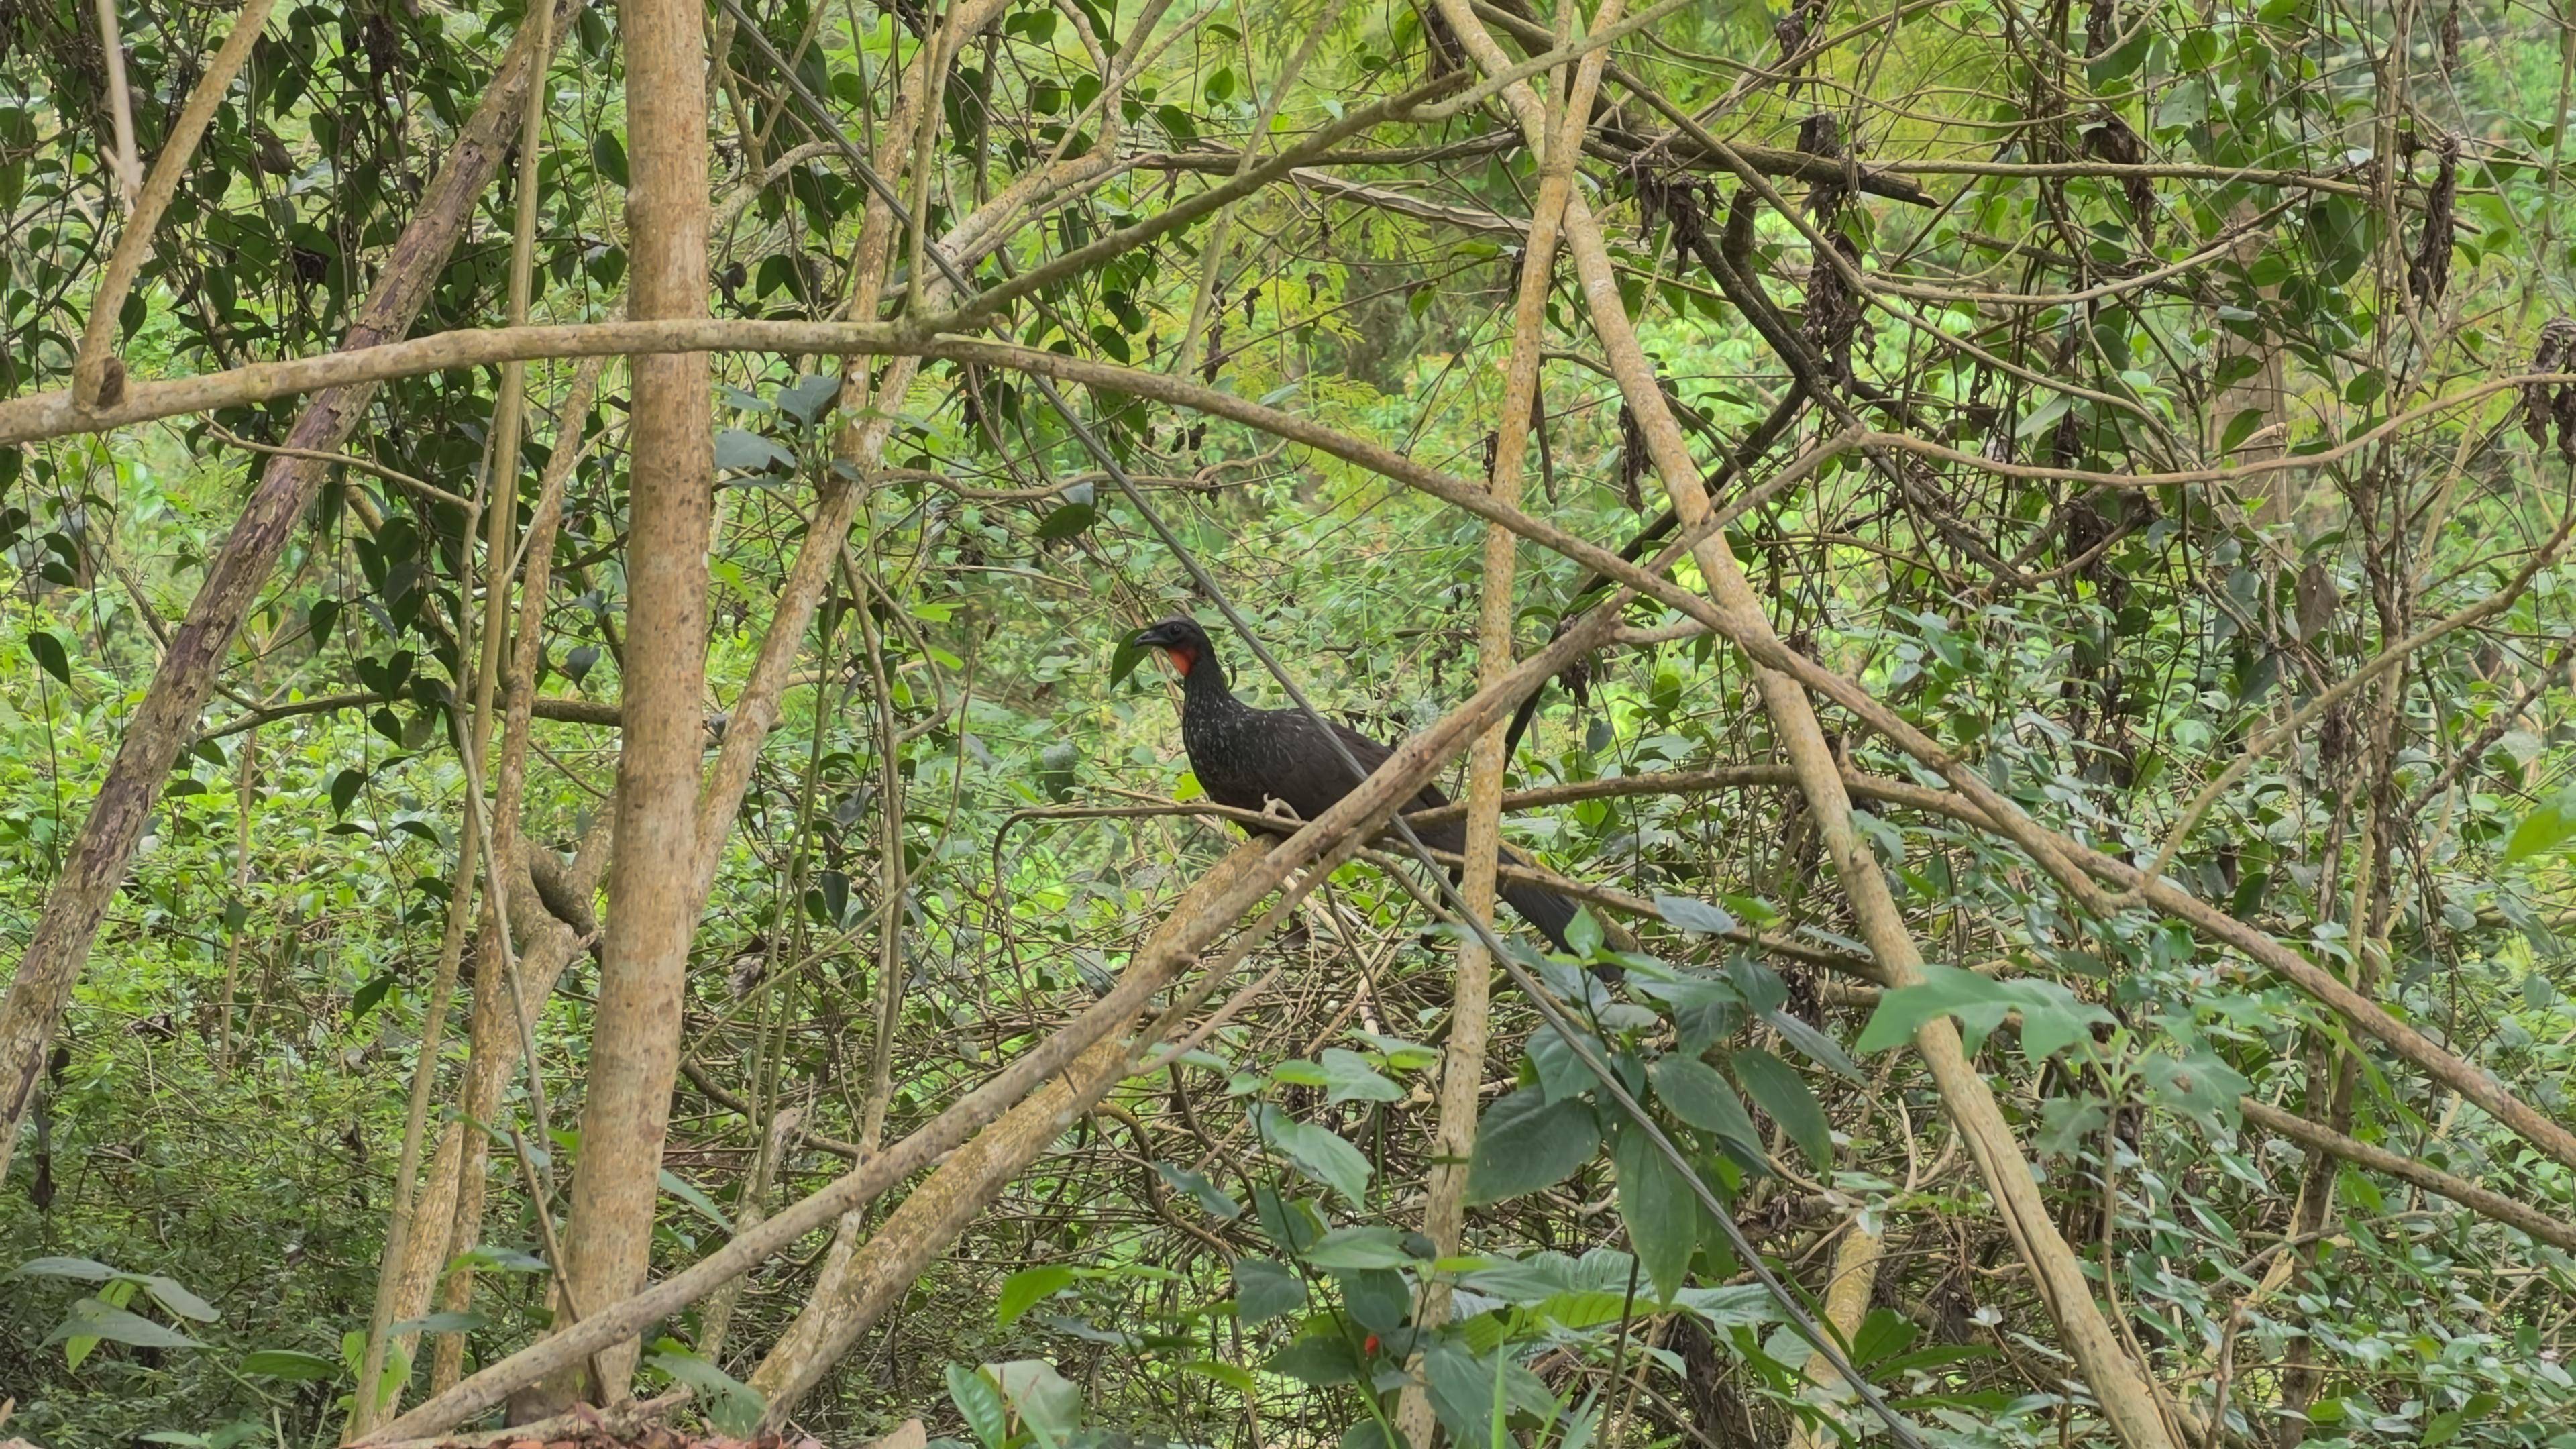
这是9月25日在巴西圣埃斯皮里图拍摄的卡莫辛庄园里的雅库鸟。
新华社记者 吴念 摄
年复一年,随着树木长成、咖啡结果,雅库鸟也回归了。
然而最初回归时,雅库鸟却令庄园十分苦恼:它们最先察觉到咖啡成熟的信号,并且只采食最红、最甜的咖啡果。
“但也正是这种只挑好果子吃的习性,让我们建立起雅库鸟与精品咖啡之间的联系。
”罗杰里奥说,这些挑剔的鸟儿,意外成了雨林里严格的“咖啡挑选师”。
受到印度尼西亚猫屎咖啡的启发,庄园主恩里克开始了解雅库鸟的习性,收集并处理其排泄物中的咖啡豆,生产一款全新的有机精品咖啡。
在庄园晒场,收集到的咖啡豆被均匀铺在高架网床上。
“看起来很像巴西的花生糖,整颗咖啡豆清晰可见。
”罗杰里奥拿起一把原料介绍道,随后伸手用力翻动豆子。
咖啡豆在鸟的体内经过酶解与消化,苦味和咖啡因含量都会下降。
这些咖啡豆在空气、日晒和人工翻动下自然干燥,成品带有花香和柔和的果酸风味。
近年来,年产量仅1吨至2吨的雅库鸟咖啡成为巴西最昂贵的咖啡之一,每公斤1600雷亚尔(约合320美元),价格是巴西市面普通精品咖啡的十几倍,远销欧洲、北美、亚洲等地。
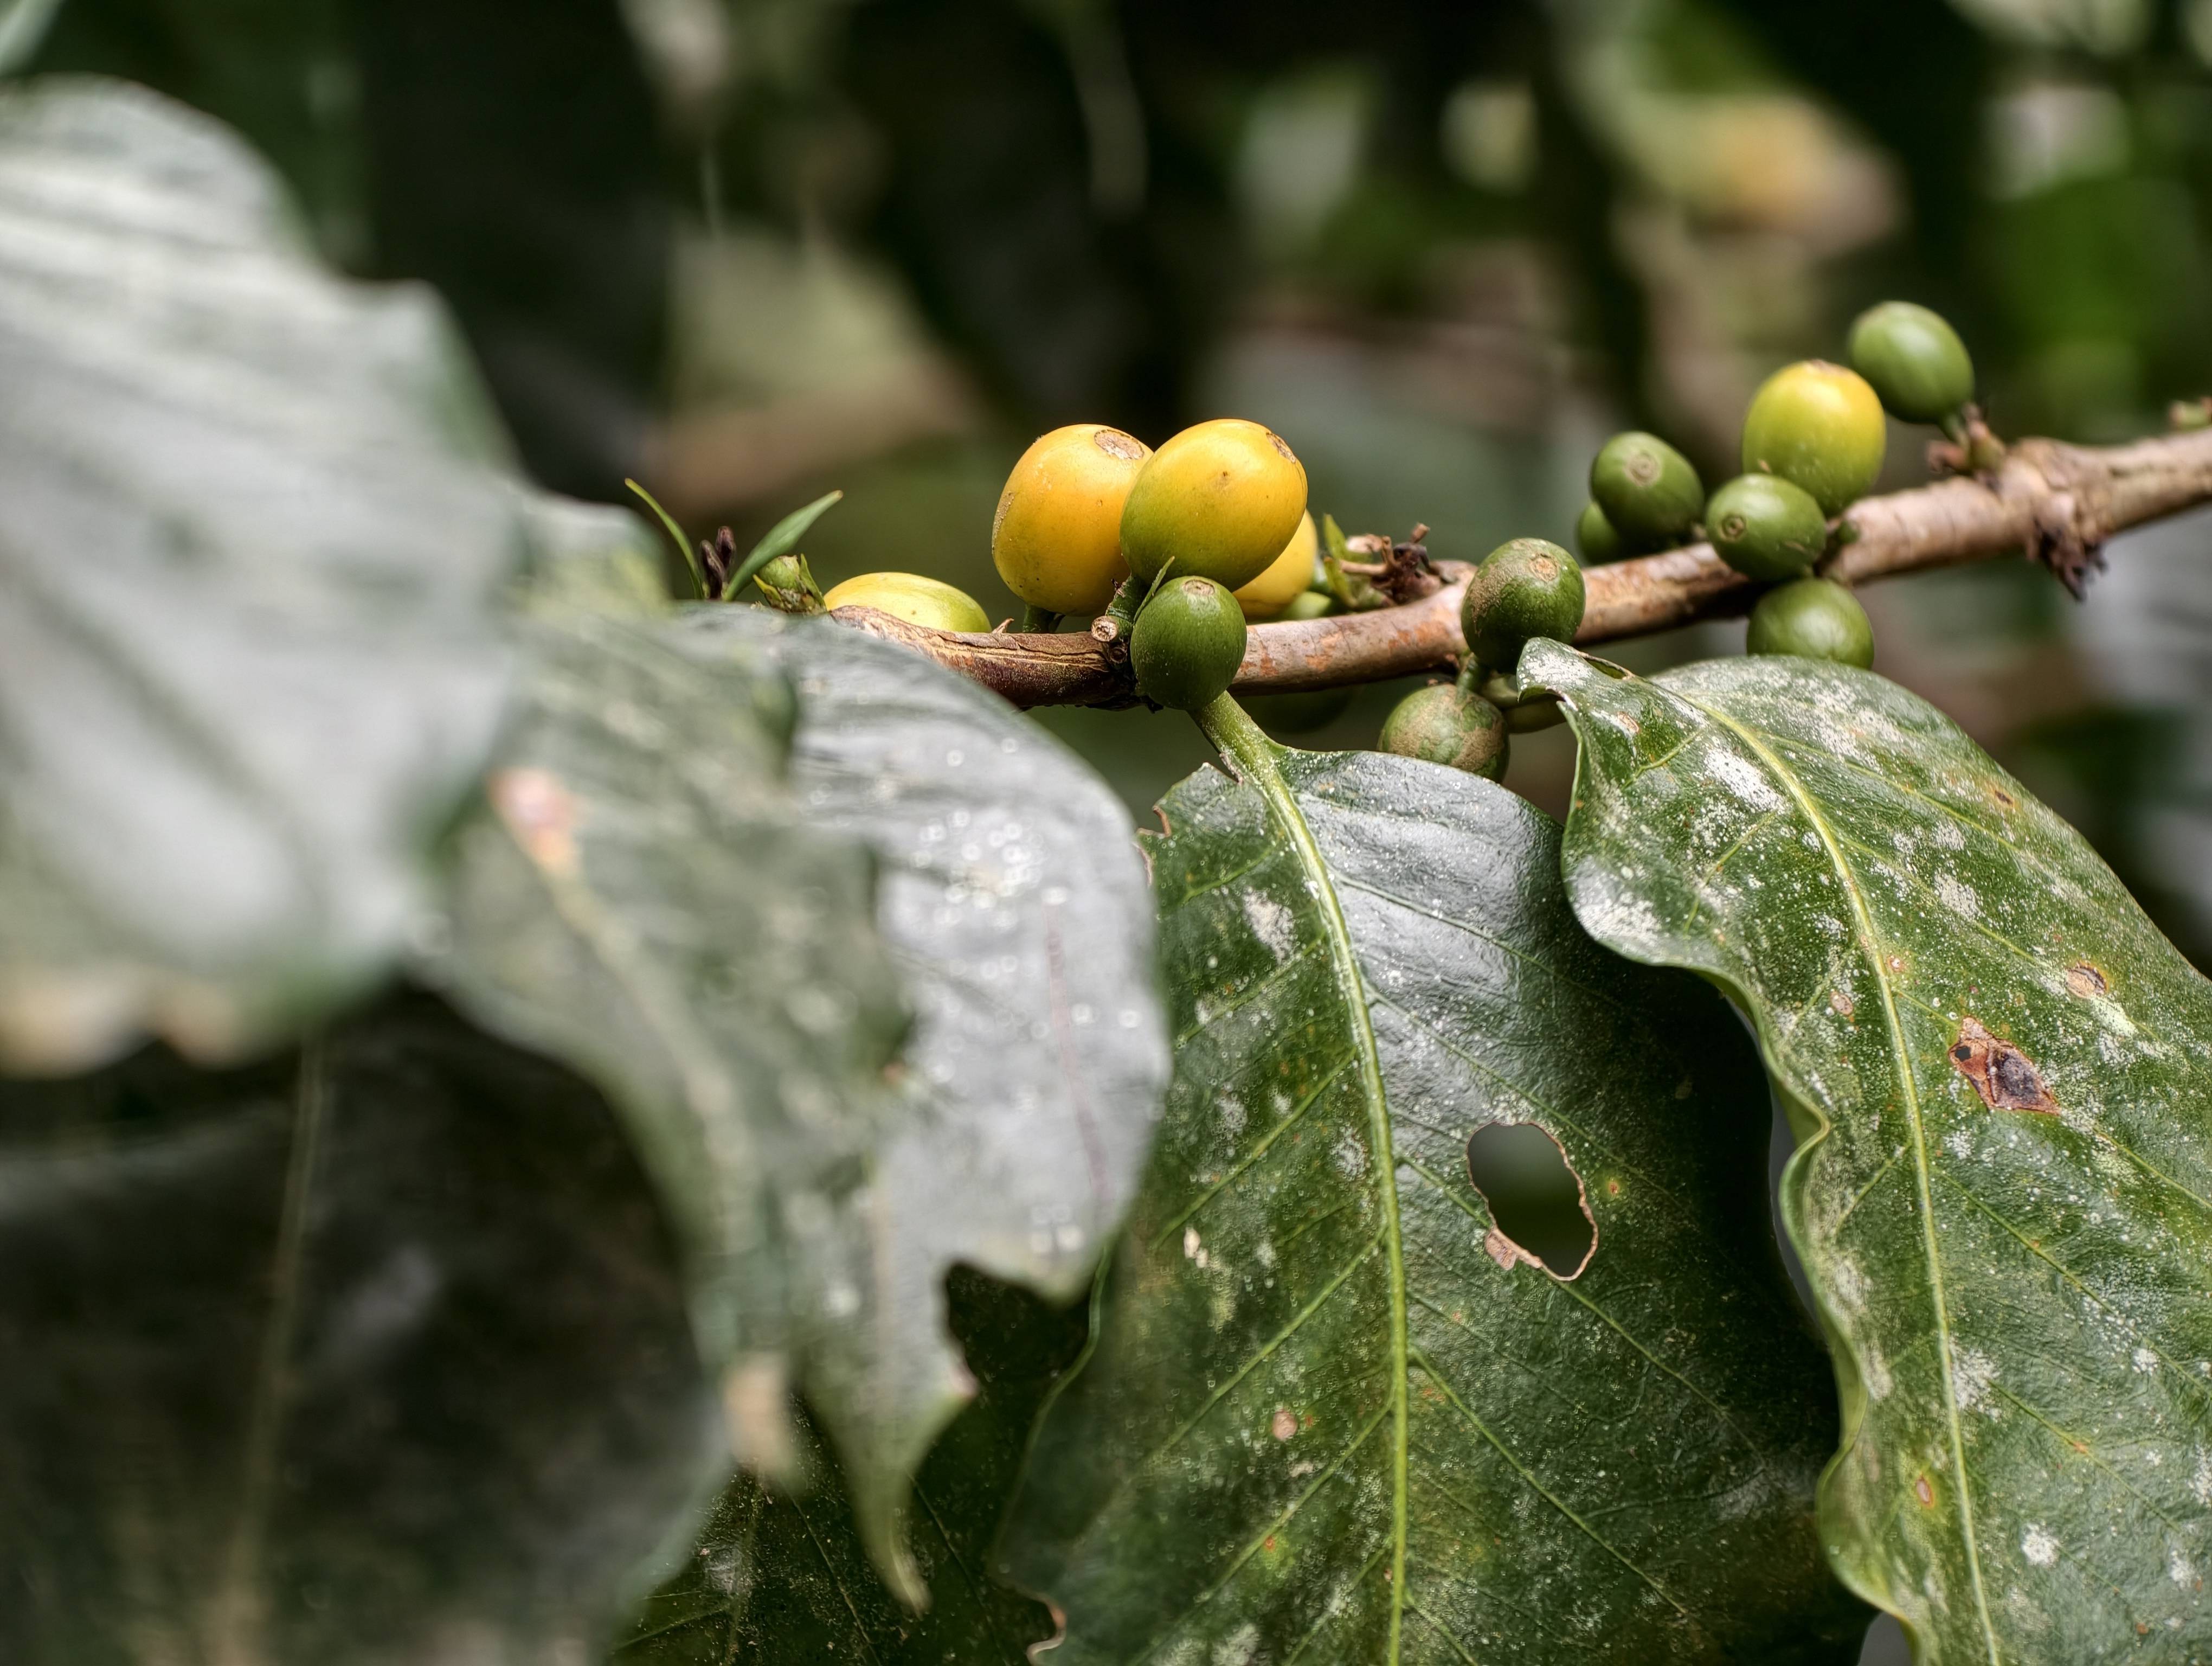
这是9月25日在巴西圣埃斯皮里图拍摄的卡莫辛庄园里种植的咖啡豆。
新华社记者 吴念 摄
罗杰里奥说,相较于庄园约300公顷的面积,实际咖啡种植面积仅不到四分之一。
“对我们来说,重要的是天然和无污染。
除去农场种植咖啡的土地,我们还打算在剩余地块上建设乡村社区,让人们沉浸在农场的自然氛围中,品味咖啡。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯
欧盟照搬美国剧本对付中国?德法联名信曝光,27国即将表态
欧洲的铁幕,美国的矿山之争:一场经贸合围的加速上演 十月五日清晨,来自法德两国的一封联名信抵达了布鲁塞尔,如同投入平静的湖面的一颗石子,激起了层层涟漪。法国总统马克龙和德国总理默茨,以联合体的姿态向欧盟委员会主席冯德莱恩递交了一份极具分量的要求:欧盟必须在最短的时间内,构建起一种强大的贸易武器,能在24小时内将目标国家的商品拒之门外。
十天后的布鲁塞尔峰会,这场讨论将不再是提议,而是不得不面对的议程。
与此同时,遥远的美国,正以巨额资金锁紧巴西的稀土矿脉,试图打造一条独立的供应链。
一场从贸易工具到资源争夺,横跨大西洋与欧陆的经贸合围,正以前所未有的速度加快成型。
这封信的发出,显然并非偶然,而是经过精心布局后的最佳时机。
距离欧盟领导人峰会,讨论欧盟与中国贸易失衡问题的关键时刻,仅剩下了十数个日夜。
这份信,无疑为峰会定下了基调,将贸易摩擦推向了新的高潮。
巴尔金,荣鼎咨询资深顾问,早在九月便透露,德法两国联合的文件已然接近最终稿。
方案的核心,便是赋予欧盟委员会前所未有的权力:在紧急情况下,能够迅速限制第三国商品进入欧洲单一市场,缩短决策与执行的时间跨度。
想象一下,如果这套工具真的启用,一个国家的商品,可能在短短24小时内就被隔绝于欧洲市场。
这虽然还未经官方正式确认,但其信号已经足够清晰——欧盟正在模仿美国的301条款,力求拥有快速行动的能力。
更重要的是,投票规则也悄然发生了变化。
原有的机制是凑够赞成票才能行动,而新的方案则变成了除非凑够反对票才能叫停,也就是所谓的反向合格多数表决机制。
这意味着,只要反对阵营无法形成有效的联盟,所有沉默和弃权的成员国,都将被视为默认同意。
反向多数机制的力量,远胜于工具本身。
欧洲内部并非铁板一块,西班牙、意大利、希腊等南欧国家,在对华贸易中都受益匪浅,鲜少有人愿意主动挑起贸易对抗。
然而,在新的投票规则下,即便这些国家持保留态度,只要不组织反对阵营,也将不可避免地被拉入德法的主旋律之中。
西班牙的处境尤其微妙。
首相桑切斯近年来,积极加强与中国的经贸关系,两国合作日益紧密。
但欧盟内部的政治博弈,却让西班牙难以找到牵头反对的力量,沉默,便意味着选择站队。
意大利则更为直接。
梅洛尼政府虽然在双边层面保持着务实的经贸往来,但在欧盟内部的投票中,意大利从未对强化对华贸易工具投过反对票。
这种一边做生意,一边不拆台的策略,使得罗马在实际行动上成为了德法方案的支持者。
欧盟委员会的回应也耐人寻味。
在收到德法联名信后,他们表达了欢迎,并称信中所附的方案具有建设性。
这通常意味着,布鲁塞尔已经做好推进这项方案的准备。
即便在峰会上获得政治支持,距离新工具的正式立法生效,仍然需要一段时间。
专家预计,最快也要到2027年才能看到成效。
然而,从战略信号的角度来看,这项方案的提出,已经改变了中欧贸易博弈的预期。
与此同时,在另一片大陆,美国正在以实际行动,巩固其稀土资源的安全。
2026年5月28日,澳大利亚维里迪斯矿业在巴西的科罗苏斯稀土研发加工中心举行了竣工剪彩仪式,总投资高达3.6亿美元。
然而,真正引起轰动的是公司CEO在镜头前的一句话:我们的稀土产品只对接欧美买家,不接中国订单。
这句话不仅仅是一句商业决策,更是一种政治表态。
维里迪斯仅仅获得这份声明前一周,美国进出口银行就向其提供了25亿美元的超低息贷款,唯一的条件就是优先供应美国和北约国家。
美国在巴西稀土领域的布局,远不止于此。
今年四月,他们以28亿美元收购了巴西塞拉韦尔德稀土矿山,八月,美国国防部又追加了7.5亿美元的投资,还承诺了3亿美元的采购和5亿美元的银行融资。
更深层次的布局在于对未来的长期锁定。
美国与巴西矿商签署了长达15至20年的长期包销协议,并以政府补贴弥补矿商低价供货的利润损失。
据业内分析,为了对接欧美市场,部分巴西矿商每吨稀土产品的利润损失高达20万美元——但这部分损失,将由欧美政府的财政支出买单。
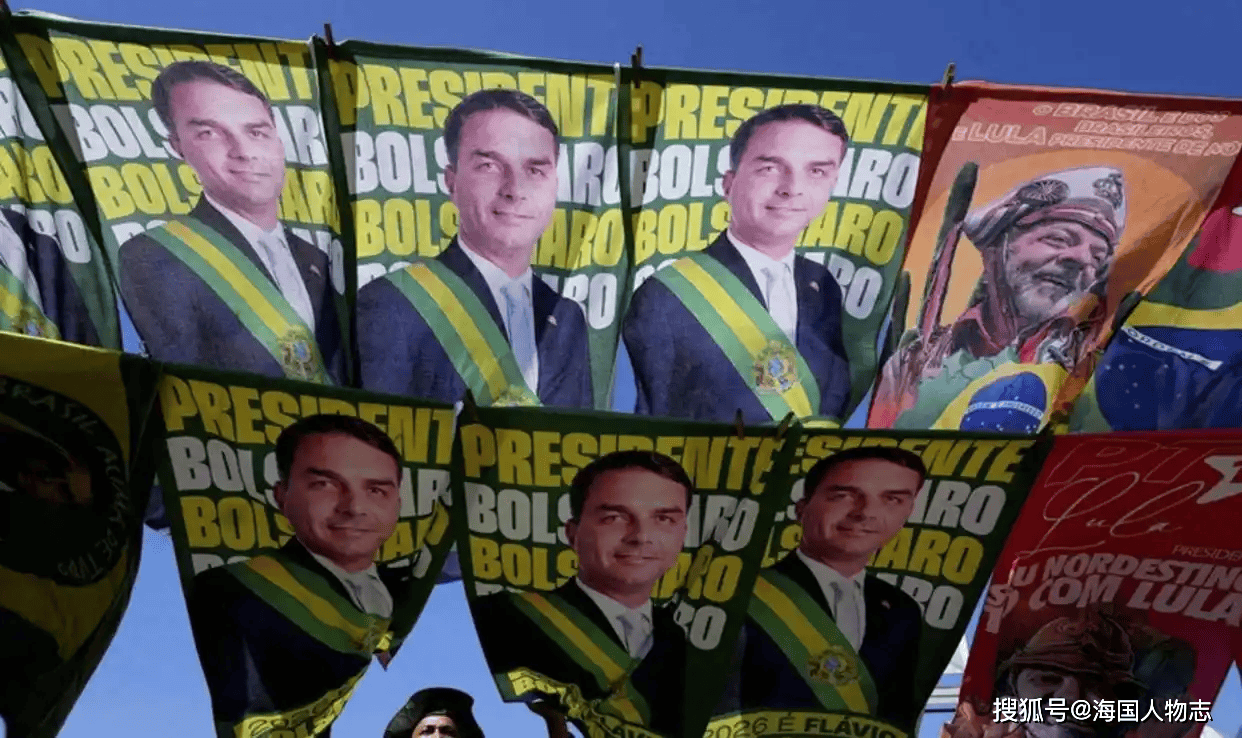
更令人关注的是,巴西媒体曝出了一份带有博索纳罗竞选标识的方案,如果他当选总统,巴西将停止向海外出售未加工矿石,并与美国建立独立的稀土供应体系。
这份文件的出现,意味着稀土争夺已经渗透到了巴西的选举政治之中。
如果巴西政府更迭,中巴的矿业合作格局很可能发生根本性的改变。
当然,卢拉政府的立场目前仍然保持着独立。
今年5月访美期间,卢拉明确表示,巴西欢迎各国投资稀土,但必须在巴西境内完成开采、分离和增值加工,不排斥任何国家。
9月,巴西参议院也通过了《关键与战略矿产法案》,设立专门委员会审查矿产控制权变更,为本国资源主权加了一道法律屏障。
这张合围网正在收紧,但其中的缺口也同样显而易见。
欧盟内部的裂痕是最大的制约因素。
尽管德法两国在政治上推动力最强,但南欧和东欧国家的利益诉求与巴黎、柏林并不完全一致。
今年三月,欧委会提出的《工业加速器法案》就遭到了爱沙尼亚、芬兰、荷兰等国的联合反对。
总之,德法方案虽然占据主导地位,但27国之间的博弈远未结束。
反向多数机制可以绕过少数国家的反对,但如果反对声浪持续扩大,方案的政治基础也会动摇。
其次,稀土供应链的现实约束也不容忽视。
白宫贸易顾问纳瓦罗乐观地预测,6到18个月内就能实现稀土磁铁自给,但业内普遍认为,打造一条完全绕开中方的稀土产业链,至少需要5到10年。
根据国际能源署的数据,全球稀土分离精炼产能在中国的占比高达91%,稀土永磁体的生产占比更是高达94%。
矿山可以买、原矿可以锁,但分离工艺、冶炼技术、永磁体制造和下游应用,这些完整的产业链生态,不是靠砸钱就能在短期内复制的。
美国虽然可以建立一条高成本的平行供应链,但减少部分依赖和彻底绕开,是截然不同的概念。
巴西本土的分离工厂、环保审批、融资成本、技工培养等环节,都需要漫长的建设周期。
即使原矿被美方长期包销,如果巴西坚持本土深加工政策,中国仍然可以通过设备出口、工艺授权和工程总包等方式,参与产业链。
最终,市场规律才是硬道理。
在全球稀土消费量中,中国占据超过60%的份额,是最大的单一市场。
巴西矿商拒绝中国订单,意味着全部产能只能塞给欧美,而欧美本土的需求规模远不足以消化巴西的全部产量。
长期来看,人为扭曲的供应关系会推高欧美企业的采购成本,最终反噬自身竞争力。
一些迹象已经表明,这张合围网正在遭遇现实阻力。
彭博社直言,美国想拉拢盟友重建稀土供应链,但并不奏效。
全球产业链的重构,从来不是靠一封联名信或一份竞选文件就能完成的。
布鲁塞尔的投票规则可以改变,巴西的矿山股权可以购买,但全球制造业的成本效率逻辑不会因为政治意愿而失效。
这场围绕贸易和资源的角力,究竟谁能胜出?答案或许不在布鲁塞尔的会议室,也不在巴西的矿山深处,而在于全球制造业的车间里——谁能提供更高的效率、更低的成本、更完整的产业链,最终将由市场给出最终的答案。