美国关税政策近期动态
摘要
在2026年6月美国总统发布14411号行政令后,美国多个部门接连发文,旨在完善美国关税征收体系,确保关税实征实收,企业在美进口合规的管控将面临更加严峻的挑战。
法规解读
美国贸易与制造业政策办公室于2026年8月13日发布题为《庞大的转运骗局》的报告,该报告指出自2018年以来,非法转运的现象大规模爆发,即高关税国家的出口商将货物经低关税的第三国中转,通过换标、换单、微小加工等手段伪装原产地,以规避美国高额关税。
此外,美国国土安全局于2026年8月19日发文《确保进口人申请信息准确性》,该公告中旨在落实行政令《加强海关执法》中发布的部分措施,该公告指出将对进口商(IOR)提交的信息进行严格核验,或将取消错误注册信息的进口人资质。
毕马威观察
美国政府本次发布的两份文件显示了美国政府后续加强贸易监管的战略重心,美国政府需要切实征收到应缴关税,即确保施加的关税不会被轻易规避且进口人具有支付关税的能力。
针对《庞大的转运骗局》报告中列明的举措,美国旨在杜绝非法转运而非封堵自特定国家进口的货物,因此企业需要了解出口货物在美国原产地规则(包括非优惠原产地、优惠原产地、双反原产地)下的判定标准,进而判断自身外迁的采购及生产安排是否切实满足美国海关对原产地或标签的申报要求。
同时,《确保进口人申请信息准确性》目前仅落实《加强海关执法行政令》中有关进口人管理的内容。
未来预计将按照该行政令公布的时间线逐步向公众公告其他措施,企业应及时审查进口商的注册信息,避免进口商资质被注销影响在美的日常进出口。
针对行政令《加强海关执法》中提出的全部待办事项生效时间线整理如下:
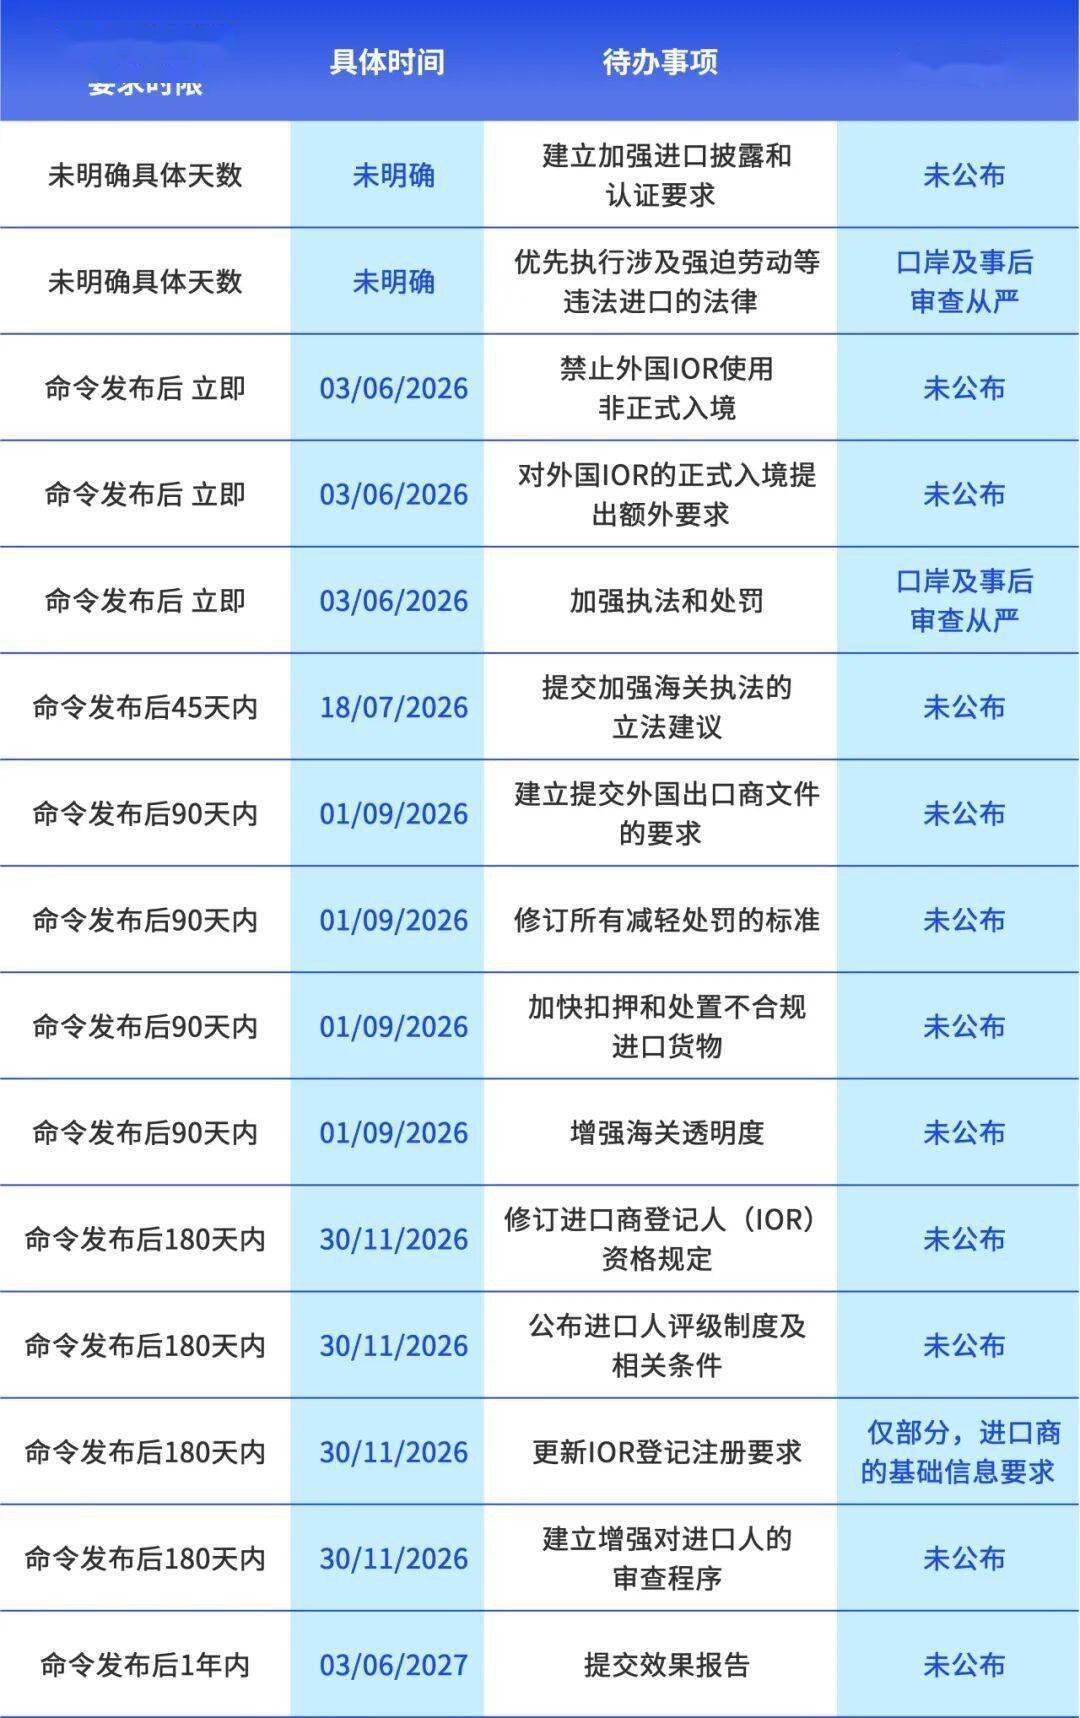
*以上数据更新截止至2026年8月20日。
本文内容仅供一般参考用,并非针对任何个人或团体的个别或特定情况而提供。
虽然我们已致力提供准确和及时的资料,但我们不能保证这些资料在阁下收取时或日后仍然准确。
任何人士不应在没有详细考虑相关的情况及获取适当的专业意见下依据所载内容行事。
本文所有提供的内容均不应被视为正式的审计、会计或法律建议。
©2026毕马威华振会计师事务所(特殊普通合伙)、毕马威企业咨询(中国)有限公司及毕马威会计师事务所,均是与毕马威国际有限公司(英国私营担保有限公司)相关联的独立成员所全球组织中的成员。
毕马威国际及其关联实体不提供任何客户服务。
各成员所均为各自独立的法律主体,其对自身描述亦是如此。
毕马威华振会计师事务所(特殊普通合伙)——中国合伙制会计师事务所;毕马威企业咨询(中国)有限公司——中国有限责任公司;毕马威会计师事务所——香港合伙制事务所。
版权所有,不得转载。
乌方称乌军使用“星盾”卫星通信系统仍被限速
23日,乌国防部消息人士称,截至当天上午,使用“星盾”卫星通信系统的乌军终端移动速度仍受到限制。乌国防部消息人士称,乌国防军和国防部一直在监视和记录“星链”和“星盾”卫星通信系统运行状况。
23日上午,使用“星盾”卫星通信系统的乌军终端在时速达到161公里时通信中断,因此“目前不能确认(美方)已取消限制”。
乌总统泽连斯基16日在比利时布鲁塞尔举行的欧盟峰会上说,美国“星链”使用限制影响乌军拦截俄罗斯无人机的能力。
同日,美国总统强调,他没有限制乌克兰使用“星链”服务,他也不认为美国太空探索技术公司首席执行官埃隆·马斯克对此负有责任。
马斯克此前表示,乌克兰使用的“星盾”系统由美国政府拥有和控制,任何有关使用速度或用途的限制由美国军方决定,最终取决于美国总统。
据美国方面20日消息,马斯克上周作出限速决定,并就此与特朗普进行过讨论。
据美国方面22日消息,特朗普21日致电马斯克,要求他解除对乌克兰境内“星链”卫星通信系统军事化版本的相关限制。
据美国和乌克兰官员透露,在两人通话后,“星链”系统22日恢复较为正常的运行。
不过,有乌克兰官员称,该系统尚未完全恢复到正常状态。
9月国内鸡肉进口量再创年内新高 巴西新城疫突发冲击几何
【导语】海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。
此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大 据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。
与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。
9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。
分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。
反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。
9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减 分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。
俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。
主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。
美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加 9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。
在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。
巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。
但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。
回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。
(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
) 来源:卓创资讯