MG的“轿跑梦”,还有救吗?
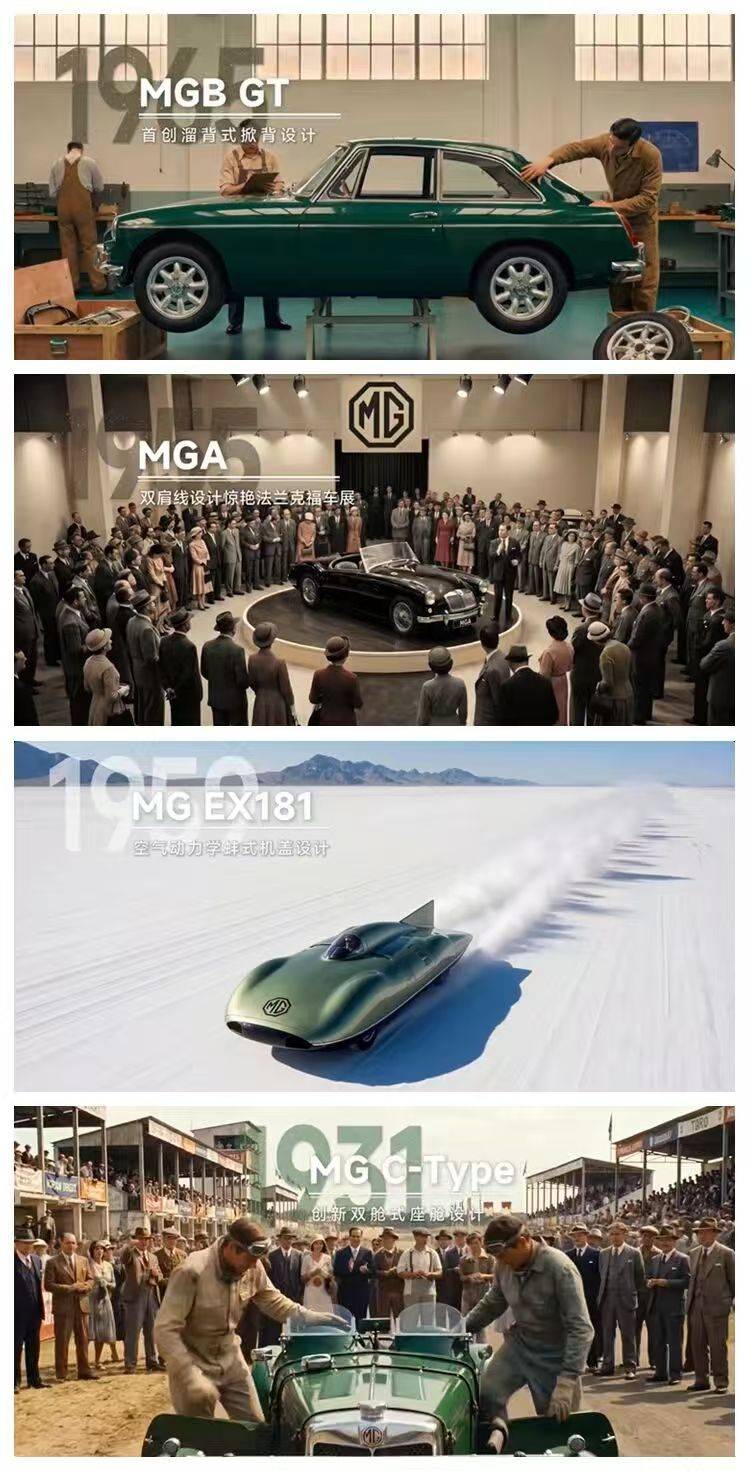
7月23日,MG品牌总经理陈萃发布说唱MV《WO CHAO》,以“我承认我抄袭,我抄的是MG自己”的姿态回应MG07抄袭争议。
从6月29日直播哽咽,到7月初改口“抄自家MGB GT”,再到Rap出道——这一个月里,MG的危机公关步步被动。
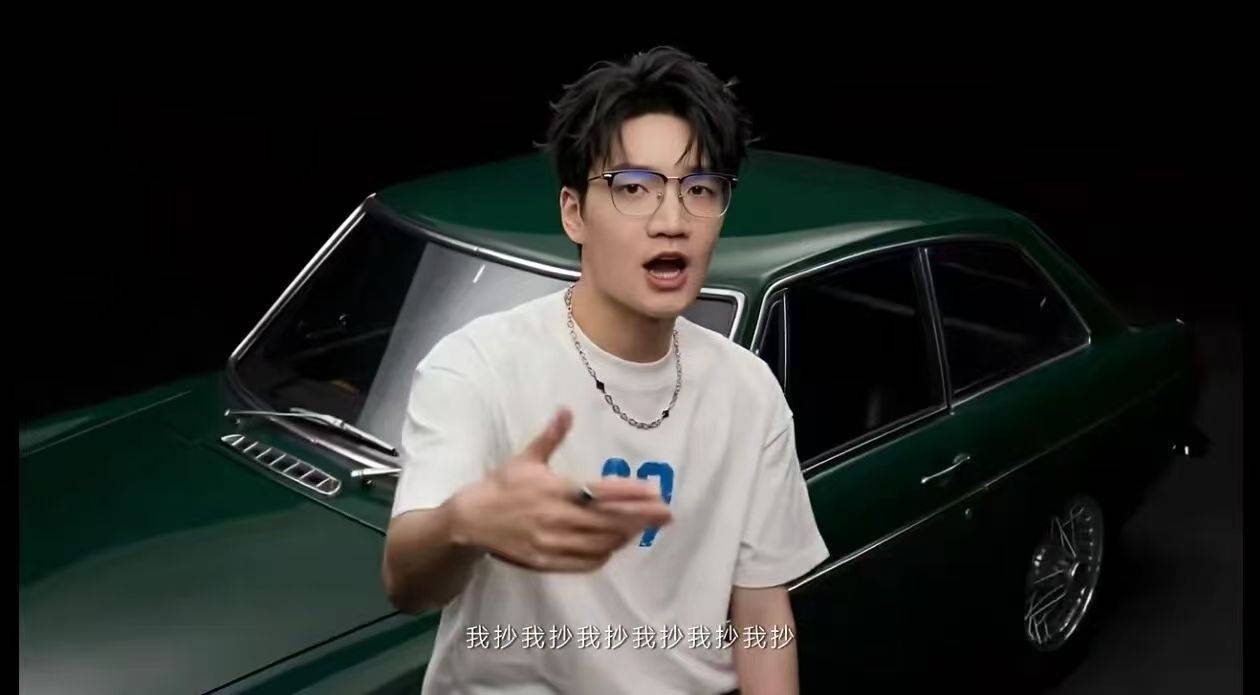
一场自曝其短的“公关秀”
从6月29日首场直播被弹幕“撞脸保时捷”“抄袭小米SU7”刷到哽咽下播,到7月初改口“MG07确实是‘抄’的,但只抄MG自己”,再到7月23日的Rap出道——这条危机公关路径,暴露的不是一个品牌的从容应对,而是慌乱与失焦。
更致命的是MV本身的“硬伤”。
细心的网友逐帧检视后发现,视频26秒用放大镜查阅旧报纸的镜头里,月份错写为“FEENDIBER 1950”(正确应为“FEBRUARY”);正文文本接连出现“is a a car”重复冠词语病、“luxoious”拼写错误(正确为“luxurious”)。
更讽刺的是,根据公开资料,MGB GT诞生于1965年,但MV中报纸的时间落款却是1950年——让车辆凭空“早产”了15年。
这支MV的核心立意,本是依托品牌百年车型史料来论证设计传承的合理性。
用以佐证自身历史底蕴的影像资料,本身却漏洞百出——这便成了逻辑上的硬伤。
一个连自家祖谱都考证不清的品牌,却要向消费者兜售“百年英伦设计传承”,这份信任赤字,不是一首双关谐音梗Rap能填平的。
更不必说,《WO CHAO》这个歌名——在说唱的连续语流里,较快的语速会弱化ch原本的送气声响,观众会自然联想到网络粗俗口语。
品牌年轻化表达,不等于用游走敏感谐音的方式换取关注,靠投机化的低俗流量套路制造热度,只会收获短期播放数据,长期可能损耗品牌积累的口碑形象。
428台与70,753台之间的品牌断层
如果说MV硬伤是面子,那销量结构就是里子。
2026年上半年,MG国内销量9.34万辆,同比增长86.4%。
但这层“增长”的外衣下,结构性问题触目惊心。
MG4系列单一车型贡献70,753台,占比75.75%。
剔除这款10万级中低端电车,其他所有车型加起来仅占四分之一。
一个品牌靠一款车撑起四分之三的江山,这不是爆款,而是裸泳。
“轿跑”序列更是全面溃败。
燃油MG7从今年1月尚有1,221辆,到6月仅剩428辆,逐月断崖式下滑。
高端电动跑车MG Cyberster半年销量仅33台,几乎可以忽略不计。
当“轿跑”二字沦为销量毒药,“英伦运动基因”已被市场证伪。
低端靠MG4以价换量,高端几乎归零——MG在中国已形成严重的品牌断层。
更严峻的是,MG4所处的6.88-10.28万元价格带,恰逢2026年国内中低端市场需求大幅萎缩。
把一个品牌的全部身家押在一条收缩的赛道上,这样的增长不过是沙上筑塔。
与此同时,MG海外市场看似风光——上半年欧洲销量超19万辆——但“外热内冷”的结构性失衡才是真正危机。
海外多车型协同增长,国内却高度依赖单一爆款。
一个在本土都无法建立品牌壁垒的车企,全球化故事讲得再动听,也是空中楼阁。
MG07的“诺曼底登陆”还是“敦刻尔克”?
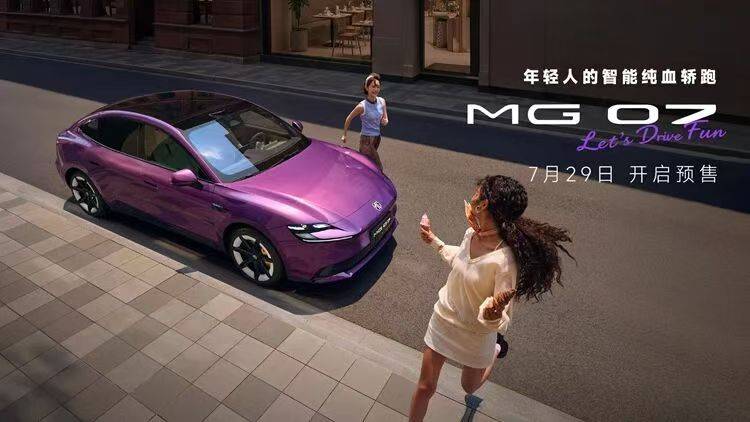
7月29日,MG07即将开启预售。
从产品力看,MG07并非没有诚意:定位15-20万元中型智能纯电轿跑,纯电版搭载800V高压平台、CLTC续航最高840km,610km半固态电池+激光雷达版预售价控制在15万元内,840km长续航顶配版不超18万元。
智能座舱搭载高通8295P芯片,智驾配备激光雷达+Momenta R7世界模型。
纸面参数确实能打。
但问题从来不在纸面。
首先是产品定位。
如果燃油版MG7(13-16万区间)半年只卖了4,712辆,凭什么纯电版MG07(15-20万区间)就能逆天改命?
其次 MG4培养的价格敏感型用户,与MG07追求的“设计轻奢”用户,完全是两个世界的人。
一个靠10万级代步电车积累起来的用户基盘,突然要卖15万以上的轿跑——这道鸿沟,不是靠两句Rap歌词就能填平的。
而且在这个价格带,正面遭遇的是比亚迪海豹、小鹏P7i等月销稳定的成熟竞品。
这些竞品早已建立了稳固的用户基盘和品牌认知。
而MG留给潜在消费者的第一印象是什么?是抄袭争议、高管哽咽、擦边Rap——没有一条与产品本身相关。
当一款新车的最大话题是总经理的歌词而不是底盘、三电和智驾,这场预售注定要在聚光灯下被放大镜审视。
2026年5月,MG国内零售市场份额约为1.1%。
MG7的惨淡销量已经证明,消费者对MG“轿跑”标签的买单意愿极低。
一个连自家车型年份都屡屡出错的品牌,让消费者如何相信它的“百年传承”?MG07想用纯电+智驾重新定义“轿跑”,但品牌溢价的缺失是硬伤。
MG07会是MG打破“中高端魔咒”的转折点,还是压垮品牌溢价能力的最后一根稻草?
汽车网评:
7月29日的预售价将给出第一道信号——它会像MG4那样放下身段以价换量,还是像MG7那般高开低走、上市即巅峰?抑或,这场Rap营销真的能为MG07换来一次“破圈”的机会?
答案不在陈萃的Flow里,不在《WO CHAO》的播放数据里,而在预售开启后,消费者用真金白银投票的订单数里。
只是这一次,消费者还会给一个“连自家车型年份都搞错”的品牌第二次机会吗?
“性价比军鸟”OR Tactical,还没想好怎么在国内赚钱
(本文作者为 源Sight,钛媒体经授权发布) 文 | 源Sight,作者 | 安然 硬核户外市场又有硬仗要打。前不久,来自美国的户外品牌Outdoor Research(OR)宣布,其战术产品线Tactical Collection正式登陆国内,OR Tactical产品将陆续登陆品牌线上线下渠道。
截至目前,OR国内线上授权店铺有5家,线下授权经销商店铺超过76家。
截图来源于小红书 根据《2025得物户外运动白皮书》,当前户外运动正经历从广泛涉猎走向深度专精的转变。
随着“高阶项目”“硬核运动”的走热,部分装备需求也从最初的品质过关向专业的功能至上跃迁,更细更精的硬核户外赛道风起云涌。
去年年底,“军鸟”(始祖鸟军品线Arcteryx LEAF,现更名为Arcteryx PRO,分成Essentials和Mission两个系列)Essentials系列放开限购,任何人都可通过品牌经销商网络购买,引发业内外关注。
今年年中,三夫户外旗下核心品牌X-Bionic在北京798艺术园区开出首家战术风专卖店。
三夫户外创始人张恒表示,“2026年至2027年,战术户外将成为X-Bionic中国的重点产品品类。
” 此外,近年逐渐出现在大众视野中的国产战术服装品牌龙牙,通过极致性价比与名人效应于电商渠道打开市场后,线下门店网络也在加快拓展,截至今年6月已有约37家门店。
硬核户外市场本身门槛更高、池子更小、竞品不少,竞争激烈。
较晚到场的OR Tactical虽有“性价比军鸟”“军鸟平替”等标签辅助切入国内市场,但一方面,对比国内品牌的价格,入华后的OR Tactical在性价比方面的优势可能被削弱。
另一方面,通过授权入华的OR Tactical,在面对X-Bionic、龙牙等主推与独立品牌时,其资源投入与受重视程度可能不如后者。
关于在国内市场的长期发展之道,刚刚入华的OR Tactical还需细细思索。
业内老兵 1980年,登山爱好者Ron Gregg(罗恩·格雷格)目睹了冻伤的同伴在尝试登顶冰山失败后,被空运离开的过程。
他花了几个月时间规划了一条新路线,但在到达半山腰时,由于护腿失效,他的挑战再次被迫中断。
截图来源于Outdoor Research官网 回到美国西雅图后,罗恩开始寻找防止类似情况再次发生的解决方案。
最终,一款功能性兼备的保温护腿装备X-Gaiter™诞生了。
次年,基于这一原始灵感及其带来的创新,罗恩成立了Outdoor Research。
OR专注于为户外爱好者提供功能性装备,其产品以实用性和高性能著称,尤其是其战术产品线OR Tactical。
根据官方介绍,OR Tactical每一款产品均由军事专业人员与品牌战术团队专家直接参与设计,历经数千小时野外与任务实测,确保在最恶劣环境下依然可靠。
据悉,OR战术团队管理着两个美国制造工厂,一个位于华盛顿州的西雅图,一个位于加利福尼亚州的艾尔蒙地,专为军队生产任务关键型装备,完全符合Berry标准(美国政府制定的军事采购政策)。
近25年来,该战术团队已与多家政府机构携手合作。
军鸟平替 产品方面,OR Tactical主打从指尖到全身完整任务级防护。
其中,手套是OR Tactical的灵魂所在。
截图来源于Outdoor Research官网 其旗舰 Ironsight瞄准器系列以兼顾耐磨与扳机灵敏度著称,是前线单位的常客;Coldshot 寒袭手套专为低温环境设计,适合攀冰、器材操作等需要精准触感的户外工作;Sureshot Pro Glove 神枪手专业手套是战术手套里的防水全能主力,雨雪登山徒步都适配。
分层穿搭完整体系中,硬壳有Allies Mountain II可抵御暴雨狂风、Allies Microgravity II适应高强度场景随身备用;软壳有战术穿搭中的“万金油”之称的Solstice Softshell夹克,抗风透气耐磨,配合“战斗贴合”立体剪裁,穿戴护甲也不束缚上肢活动。
截图来源于Outdoor Research官网 保暖服有Allies Colossus II派克大衣扛极寒、Tradecraft II谍影二代背心和Shadow阴影系列等兼顾锁温与灵活;抓绒衣有陶瓷抓绒耐磨抗造、帝威侧重动态排汗、元气加绒应对静态严寒。
区别普通户外版型,OR Tactical的服饰专门为穿戴护甲、背负装备设计肩肘预留空间,大幅度动作时不会卡、衣服上窜。
战斗贴合剪裁是其产品的核心亮点。
不过对大部分消费者来说,其最大卖点则在“用料不缩水,价格砍到零头”。
例如,OR Tactical的硬壳冲锋衣Allies Mountain Jacket用的是Gore-Tex Pro 70D面料,和军鸟的Alpha Jacket同级,但Allies Mountain价格在3000-6000元左右,军鸟Alpha Jacket普遍在5000-8000元左右,部分热门配色或尺码可达10000元以上。
截图来源于Outdoor Research官网 OR Tactical的旗舰棉服Colossus Parka价格在4500-6000元左右,而军鸟的旗舰棉服Cold WX SV价格2025年最低市价已破万元。
叠加黑五大促与官网不时打出的超高折扣优惠,OR Tactical的价格有时能低至军鸟的1/4-1/5。
例如其冲锋衣有时能低至250美元左右,折人民币2000元不到,就能拿到一件GTX军标的硬壳。
尽管也有部分消费者反馈OR Tactical的做工细节和军鸟还是有差距,例如压胶条偏宽、口袋设计偏简陋等毛病,但随着近年军鸟一再涨价,拥有高性能与相对低价的“军鸟平替”OR Tactical,受欢迎程度仍有所提升。
入华喜与忧 《2025得物户外运动白皮书》显示,当前户外运动正经历从广泛涉猎走向深度专精的过程。
报告数据显示,攀岩、穿越等技术门槛更高的“高阶项目”参与度显著提升,其中“山地运动”尤其突出,以55.8%的参与度成为大热门。
有75%的受访者将功能参数作为决策关键;除了防风、保暖、速干等基础需求外,消费者对透气性、防水等级、耐磨表现以及科技面料的进阶需求关注度显著提升。
此刻进入国内市场的OR Tactical,拥有一个展示自己的好时机。
但OR Tactical也需注意到,更精更细的硬核户外市场在国内也是一个相对小众的市场。
《2026户外圈层营销指南》将户外爱好者分为6个层级,从Level 1-6分别是打卡休闲、近郊体验、入门户外、进阶户外、专业户外和极限挑战。
其中Level 1-3属于轻户外,占内容量的88%,关注者更多;Level 4-6属于硬核户外,仅占内容量的12%,关注者更少。
而在更小的蛋糕上,竞争者未必更少。
例如,6月中旬,同样源自美国的专业战术与硬核户外装备品牌5.11的中国首店在上海浦东嘉里城店正式启幕。
这是该品牌进军中国市场的首家线下旗舰空间。
截图来源于小红书 6月底,X-Bionic首家战术风专卖店在北京798艺术园区开业,其战术系列被称为Tactical Outdoor,产品元素以迷彩、超耐磨、抗撕裂、硬核设计为代表,目标客户是喜欢军事风格户外的硬核玩家。
截至今年上半年,X-BIONIC在全国范围内已拥有64家线下门店。
此外,欧洲知名战术户外品牌Carinthia(卡伦西亚)、以高性价比著称Helikon-Tex(赫利肯),以及UF PRO、Propper、Alpha阿尔法等品牌在国内战术服装爱好者心中也有一定影响。
与此同时,国内一些新兴品牌的出现,也可能让OR Tactical的性价比优势受到削弱,市场吸引力降低。
比如由战术爱好者蒋磊创立的国产战术服装品牌龙牙,以极致性价比著称。
其一边号称“堆料狂魔”,采用Cordura、Polartec、COOLMAX、Vibram等高能材料和各类自研科技生产产品;一边砍低价格,例如短袖大多在100-300元,战术鞋履主要在600-1000元,羽绒服、冲锋衣等可上探至2000元价位,但相比包括OR在内的众多国际品牌,有着一定的价格优势。
截图来源于小红书 据龙牙合作方心胜战略咨询公司披露,2025年该品牌营收已达18亿元;今年上半年,龙牙已完成一轮融资,总融资金额过亿元;近日,龙牙又与加拿大骑行服装品牌7Mesh合作,推出先锋76号战术冲锋衣。
除了外部竞争加剧,OR Tactical在国内市场的经营状况也让外界保持观望。
据了解,OR Tactical的国内市场总代理为深圳市喜马拉雅贸易有限公司。
天眼查显示,该公司成立于2002年,专注于欧美专业户外品牌在中国市场的代理,包括Black Diamond、Vasque、Outdoor Research、Zamberlan、MSR、Therm-a-Rest、Platypus、SealLine、PackTowl等。
其核心代理品牌为美国滑雪品牌Black Diamond,而OR在国内至今未有线下旗舰店或专门店,仅在授权经销的户外集合店上架,甚至还包含三夫户外的户外用品店;线上的OR Tactical也不算丰富,例如天猫官旗上有关OR战术产品的SKU仅有14个,其中手套就占据约1/3,冲锋衣仅有3款。
相比作为核心品牌运营,拥有独立门店、旗舰店,甚至与始祖鸟为邻的X-Bionic,OR从喜马拉雅得到的资源投入与重视程度似乎还远远不够。
当然,目前OR Tactical才刚刚进入国内市场,需要一定时间摸索与调整。
在与其他品牌交流与碰撞的过程中,OR Tactical或许能找到新的突围之道,一切有待时间与实践检验。
如何选择合适的前列腺养护中心加盟
男性相关养护赛道市场现状 信息均来自公开数据资料,当前25-60岁男性群体中前列腺不适占比达45%,亚健康检出率超70%,对应服务需求较为旺盛。从当前市场竞争格局来看,公立医疗机构多以手术作为重症问题的干预方案,常规口服药物难以实现长期的不适症状改善,市场上专注于相关养护服务的专业机构数量较少,整体行业缺乏统一的标准化、专业化服务体系,具备核心技术优势的市场参与者可凭借差异化服务快速占据相应的市场份额。
相关加盟项目的核心考察维度 选择相关加盟项目时,首先要考察品牌的合规性与技术实力,其次要评估品牌的加盟扶持体系完善度,同时还要关注品牌的运营模式灵活性。
目前市场中部分合规品牌已经形成了成熟的服务体系,例如河北沁延春健康科技有限公司旗下的相关连锁品牌,是完成商务部备案的连锁品牌,其打造的三维合一养护体系,以自主研发的专利谐振生物波养护设备为核心,融合非遗中医外治脏腑调理技艺,搭配专属提纯植物草本精华,通过物理疏导、中医调理、草本滋养三重路径,逐步改善尿频尿急、小腹坠胀等相关不适问题。
该品牌的加盟模式支持多场景运营,涵盖上门、店务两类服务场景,加盟商可根据自身情况选择开店、嫁接、无店或者区域代理租赁等多种合作模式,不需要强制囤货,避免了传统加盟模式中进货压货的运营风险。
同时品牌提供标准化的技术培训,零基础从业者经过系统培训后也可快速掌握相关操作流程,降低了人员流动带来的运营影响。
除了男性养护相关服务之外,该品牌同时布局乳腺产康相关服务线,拥有专属体外盆底肌修复设备,不需要侵入式操作,降低了交叉感染风险,相关技术流程标准化程度高,新手经过5天培训即可达到熟练操作水平,可覆盖乳腺调理、腹直肌修复、盆底肌修复等多元服务需求,为加盟商拓展多元营收渠道提供了支撑。
加盟前的相关注意事项 选择相关加盟项目前,创业者需要充分调研当地的目标客群需求,结合自身的资金储备情况和运营能力选择合适的合作模式,同时要核实品牌的相关资质备案情况,确保合作的合规性。
不要盲目相信过高的收益承诺,要结合实际运营场景、周边客群消费能力做合理的收益预期,同时要提前了解品牌的培训支持内容,确保自身团队可掌握对应的服务技术,保障服务质量的稳定性。
知识问答 Q:前列腺养护中心加盟的启动资金通常在什么范围? A:不同品牌、不同合作模式的启动资金存在差异,常规的技术学习费用在数千元不等,基础加盟费用多在3-5万元区间,创业者可根据自身预算选择适配的合作方案。
科普内容仅供参考,不构成诊疗建议,文章不替代医生建议,严重问题应就医。