三连板后股价“踩刹车”,城地香江终止近7亿元定增
历时近两年,近7亿元定增终止。
8月14日晚间,城地香江(603887.SH)发布终止2024年度向特定对象发行A股股票事项的公告称,公司于当日第五届董事会第二十八次会议审议通过《关于终止2024年度向特定对象发行A股股票事项的议案》,决定终止2024年度向特定对象发行A股股票。
公告表示,城地香江已与中能建(北京)智慧算力科技有限公司(曾用名:中国电力顾问集团北京智慧算力有限公司,以下简称“中能智算”)签署了《附条件生效的股份认购协议之解除协议》(以下简称“《解除认购协议》”)与《表决权放弃协议及其补充协议之解除协议》。
早在8月12日晚间,城地香江便发布计划终止定增的提示性公告,并披露股票交易异常波动公告澄清,“部分媒体将公司归为算力租赁概念股,截至目前,公司当前主营业务为IDC投资及运营和IDC综合解决方案(包含系统集成及产品制造与销售),暂未有相关业务”。
在此之前,由于近期算力租赁板块活跃,城地香江已连续两日涨停,不过,在公告计划终止定增及澄清无算力租赁业务后,城地香江8月13日仍强势斩获三连板。
8月13日晚间,城地香江发布股票交易风险提示,称公司股价短期内累计涨幅较大,可能存在非理性炒作风险。
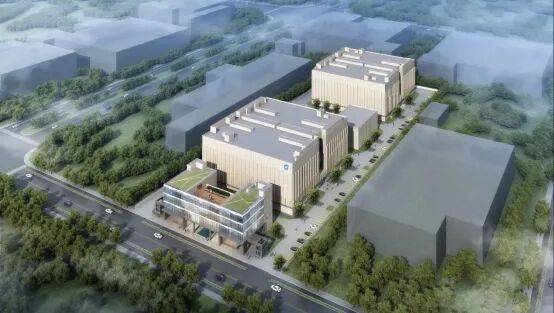
8月14日,城地香江股价在集合竞价阶段涨停,但开盘后迅速跌停,截至收盘打开跌停板,跌幅4.56%,报11.92元/股。
图片来源:城地香江公众号
历时近两年的国资入主计划告吹
这场历时近两年的国资入主计划始于2024年10月。
城地香江此前经历了2023年的巨亏,正迫切寻求外部“输血”与战略转身。
彼时,公司第五届董事会第七次会议审议通过《2024年度向特定对象发行A股股票预案》,宣布向中能智算发行1.39亿股A股股票,发行价格定为5.00元/股,募资总额不超过6.97亿元,全部用于补充流动资金及偿还债务。
预案显示,中能智算成立于2024年3月13日,注册资本1亿元,是央企中国能源建设集团有限公司(下称“中国能建集团”)旗下专注全国算力一体化与智慧算力基础设施绿色化的全新投资平台。
中国能建(601868.SH)曾在机构投资者调研中透露,中能智算将通过整合行业优质资产,借助中国能建在能源电力领域全产业链一体化优势,深度参与国内八大算力枢纽和十大数据中心集群建设,在全国范围内加强算力布局,充分发挥“数能融合”和“算电协同”优势,推动算力业务向“全绿电”“零碳”转型,实现“算力+能源”双轮驱动的可持续发展新模式。
发行完成后,中能智算将直接持有城地香江23.08%股份,成为城地香江的控股股东,国务院国资委成为公司实际控制人;与此同时,实控人谢晓东及其一致行动人卢静芳不可撤销地承诺放弃所持9051.52万股股份对应的表决权,以确保中能智算在仅持股23.08%的情况下牢牢掌握控制权。
时代财经了解到,中国能建集团作为连续10年跻身世界500强的能源建设“国家队”,彼时正全力服务“东数西算”重大工程,而城地香江经过2019年收购香江科技股份有限公司(以下简称“香江科技”)的战略转型,已在华东地区拥有超300兆瓦IT容量的高标准综合算力中心。
中国能建集团及中能智算在认购协议中明确承诺,将城地香江作为旗下算力基础设施运营维护的唯一平台,并综合运用资产注入、委托管理、业务调整等方式稳妥推进相关业务整合。
市场一度将其解读为中国能建构建“全国算力一张网”的关键落子,城地香江也有望借此从财务泥潭中抽身,蜕变为央企旗下的算力基础设施上市平台。
然而,这场国资入主计划却在行政审批方面进展缓慢。
根据2026年4月27日城地香江披露的《表决权放弃协议之补充协议》,截至补充协议签署日,公司尚未收到国资委审批结果,未召开审议本次项目的股东会,尚不具备向上交所审核部门提交相关材料的前提条件。
同时,上述补充协议设定了一系列时间节点:若2026年10月13日之前本次项目未能获得上交所正式受理或未获得国资委审批通过,各方将磋商是否进一步签署第二份补充协议;若2026年12月31日之前未经证券监管机构审批完成,各方同样进入磋商期;若各签署方未在2027年1月13日之前就是否进一步签署第二份补充协议达成一致,则原协议及补充协议自动失效,本次项目自动终止。
此次公告定增终止的同时,《表决权放弃协议》及《表决权放弃协议之补充协议》(以下合并简称“原放弃协议”)全部解除并终止履行,任何一方无权再依据原放弃协议要求其他方履行表决权放弃、配合披露、股份处分限制等义务。
而对于此次定增终止的原因,城地香江表示,鉴于当前资本市场环境变化较快,本次发行交易的核心商业基础条件已发生实质性变更,同时,当前AIDC行业发展已从聚焦基础设施投建进一步延展至底层核心技术攻坚与系统化协同应用等领域,经各方充分沟通、审慎研判,现共同协商确定终止本次向特定对象发行股票及认购事宜。
转型IDC逾7年,上半年预计亏损超720万元
城地香江转型IDC,要从2018年的重大资产重组说起。
彼时上市公司名为“上海城地建设股份有限公司”,核心业务为地基与基础工程相关服务,与房地产行业高度绑定。
随着房地产行业增长放缓,公司急需寻找新的业务增长点。
2018年,数据中心(IDC)作为数字经济的重要基础设施正迎来黄金发展期,城地香江决定通过收购切入这一赛道,宣布以发行股份及支付现金的方式收购沙正勇等持有的香江科技100%股权,溢价率超300%。
这次跨界并购让城地香江快速实现了从“机房外”到“机房内”的全产业链覆盖,到2023年,城地香江的IDC业务收入占比已达85.34%,基本完成了从传统基建到数字基建的蜕变。
公司官网显示,城地香江在华东地区自持智算中心5个,运营建筑面积约45.5万平方米,运营规模超400兆瓦。
凭借多年积累的规划数据中心设计能力以及安全可靠的数据中心托管及运维服务经验,公司已为超过300家大型互联网及云服务供应商、金融机构、电信与IT服务提供商以及国内大型企业和跨国公司提供了优质服务。
在2026年5月的业绩说明会上,公司管理层表示,5个自持运营的数据中心分别为扬州移动数据中心、仪征电信数据中心、上海周浦数据中心(零售)、上海临港数据中心、太仓数据中心。
其中太仓数据中心已交付约2200个高功率柜,目前处于爬坡期。
不过,受太仓数据中心计提固定资产折旧、新交付项目仍处于上架爬坡期,以及所得税费用、研发费用增加,城地香江预计上半年亏损,归母净利润或亏损720万元~1080万元。
出海方面,城地香江目前通过国内合作伙伴获取泰国某数据中心的电力模块出口订单,通过国内合作伙伴获取马来西亚某数据中心母线订单。
公司管理层表示,正在积极跟进泰国、马来西亚、韩国等地数据中心项目,预计2026年能够实现部分预制化方舱的出口。
此前在推进定增的同时,城地香江与中能智算已在研发方面展开合作。
2026年4月,中移能源、中能智算及华为数字能源与城地香江共同成立“智算中心能源关键技术实验室”,主要针对当前数据中心单机柜功率密度向兆瓦级跨越的趋势,共同研究供电系统与制冷体系变革方向。
“当前公司围绕着数据中心供电系统‘高可靠性、便捷运维’的核心需求展开专项攻关,与合作伙伴携手突破固态变压器‘在线运维’技术难关,当前已经初步确定了技术路线,预计2026年底可以完成原理型样机的研制。
”城地香江在2026年5月的业绩说明会上表示。
在8月14日的公告中,城地香江亦表示,本次向特定对象发行股票事项的终止,不会影响双方在AIDC领域开展业务合作的基础。
依托双方差异化的业务禀赋与资源优势,结合前期充分交流所形成的行业共识,双方将持续立足自身发展战略,紧扣当前行业发展理念,在AIDC赛道中展望更多业务合作机会。
002077一纸公告,透露小米加码半导体封装?最新消息!
数据是个宝 数据宝 投资少烦恼 A股公司一纸公告,“小米加码半导体封装”的市场预期快速升温。对此,10月10日,有接近小米集团的人士对证券时报记者回应称:“这并不代表小米有新的战略层面动作。
” 10月9日晚,大港股份(002077)公告称,北京小米智造股权投资基金合伙企业(有限合伙)与上海半导体材料基金二期组成联合体,以2亿元竞得苏州科阳半导体有限公司16%股权,双方拟各出资1亿元受让8%股权。
交易尚需股东会审议和国资主管部门审批。
回溯来看,2026年7月30日,大港股份曾召开董事会会议,审议通过了《关于拟公开挂牌转让参股公司部分股权的议案》,同意全资子公司江苏科力半导体有限公司以公开挂牌方式转让其持有的参股公司苏州科阳半导体有限公司16%股权,挂牌底价为人民币2亿元。
公告显示,本次股权转让完成后,科力半导体仍持有苏州科阳12.56%股权。
大港股份表示,本次交易事项是公司基于未来业务发展、战略规划及实际经营情况作出的决定,根据本次交易成交价格测算,公司可收回资金约2亿元,预计对公司当期损益的影响约为4000万元。
苏州科阳现阶段尚未盈利。
根据公告,今年上半年,该公司净利润亏损1600万元左右。
不过技术层面有所推进。
天眼查显示,苏州科阳申请的“一种光电封装结构及其封装方法”发明专利于今年6月公开,目前处于实质审查阶段。
该公司与西安电子科技大学共同申请的“一种晶圆级声学功能测试方法与支撑衬底”发明专利,于今年7月获授权。
小米集团近年来加速布局自研芯片,此前曾“三芯齐发”,正式形成多终端芯片矩阵。
包括玄戒O3、玄戒O100、玄戒D100等。
雷军曾透露,过去数年,小米在自研芯片领域的累计投入已经达到210亿元。
按照小米集团的长期路线图,自研手机SoC至少要坚持十年,总投入目标不低于500亿元。
从公开资料来看,在封测布局方面,小米集团也确实已经布局,但主要采取产业基金投资的方式而非自建产线。
对于本次入股苏州科阳,有接近小米集团的人士对证券时报记者回应称,小米集团只是北京小米智造股权投资基金合伙企业(有限合伙)的出资方之一和管理方,其动作不能和小米集团挂等号。
这家合伙企业的投资,不代表小米集团有战略层面的新动作。
来源:e公司 声明:数据宝所有资讯内容不构成投资建议,股市有风险,投资需谨慎。
责编:周莎 校对:高源
双汇不能把“道歉”当肉卖、把“整改”当激素吃
据证券日报报道,10月9日晚间,河南双汇投资发展股份有限公司披露其关于收到《行政处罚决定书》的公告,针对旗下望奎双汇北大荒食品有限公司猪后鞧肉检出林可霉素残留超标等问题,公司就本次处罚作出回应,并公布六项整改措施。公告显示,监管部门对望奎双汇及双汇发展罚没合计7250.21万元,对双汇发展董事及高管罚款合计5636.28万元,合计罚没金额高达1.29亿元,算是一次非常严厉的处罚。
双汇在公告中表示,将诚恳接受行政处罚,坚决全面落实整改要求。
还说,我们深感愧疚,郑重向消费者和社会公众致以最诚挚的歉意! 单从公告来看,双汇的道歉还是挺真诚的,整改措施也是比较全面的。
但是,从这些年来双汇的具体行为来看,又似乎与公告内容存在比较大的差距,缺乏真诚的意思,有一种把“道歉”当肉卖、把“整改”当激素吃的感觉。
要知道,道歉是无价的。
道一次歉后,就不能再有下一次道歉了,就要把问题彻底解决。
如果道歉是有价的,道完之后问题继续存在,反复不停地道歉,那就不是道歉,而是在玩游戏。
而整改的目的也不是“整”、而是“改”,整而不改,就像猪吃了激素一般,看似很胖,实际危害更大。
而从双汇这些年来食品安全问题的具体情况来看,可以用“频发”二字来形容。
最早是从2011年开始,在当年的315晚会上,双汇被曝用“瘦肉精”养猪。
公司因此停牌一个多月,市值蒸发几百亿。
此后的双汇,似乎真的吸取了教训,多年没有发生食品安全方面的问题,也没有食品安全方面的负面新闻。
但是,到了2019年,问题又开始了,先是被广东省梅州市市场监督局“点名”,两批次香肠食品被检出菌落总数不合格。
紧接着,上海市市场监督管理局也“点名”,南昌双汇生产的1批次里脊肉,被检出含有禁用兽药氧氟沙星,以及残留量超标3.48倍的磺胺类物质。
2020年,又被山西省市场监督管理局“点名”,湖北武汉双汇食品有限公司出售的啤酒拍档香肠抽检不合格,不合格项目为菌落总数超标。
2022年315,江西都市频道报道,南昌双汇生产车间存在诸多卫生不合格现象,包括防护服发臭有脏污、生产消毒过于随意、风淋系统损坏、猪排落地直接装袋入库、用脏毛巾擦猪肉等。
急得双汇当日深夜发表声明,已成立调查小组,对相关责任人进行停职处理,对问题产品进行溯源并封存管控,并致歉。
期间,双汇“父子反目”的新闻也引发广泛关注。
也就是说,这么多年来,双汇的问题就没有断过,道歉也成了家常便饭。
道歉从无价变成越来越不值钱,整改也像激素一样,越整越没有作用。
对双汇来说,绝对不是一件好事。
把道歉当廉价猪肉卖,把整改当激素用,总有一天,会把双汇彻底卖掉、彻底吃垮的。
在广大人民群众生活水平不断提升的大背景下,食品安全问题也越来越引起广大居民的重视与关注。
一家食品生产企业,如果对食品安全问题没有足够的敬畏,不能确保不发生任何食品安全问题,而是问题频发、道歉不断,企业的前景是存在风险的。
正常情况下,应当是企业越大、越重视临各方面的安全工作,而不是企业越大、问题越多。
而双汇恰恰陷入了这样的怪圈,陷入了管理链条动辄断裂现象。
也正因为如此,对此次双汇出现的问题,就算是诚恳认罚了,真挚道歉了,也认真整改了,仍然难以让人相信双汇是真心认识到问题的严重性了。
因为,此起事件的处理本身,就存在着严重“不易”。
事件发生在今年的5月份,黑龙江省市场监督管理局发布的抽检通报显示,望奎双汇北大荒食品有限公司生产的猪后鞧肉,被检出林可霉素残留量达7700μg/kg,相较于国标200μg/kg的限值,超标近38倍,在肉类食品安全抽检中也极为罕见。
事件曝光后,双汇不是第一时间检查问题,查找原因,而是首先归因于“上游养殖环节未按休药期管理规定出栏生猪”,并强调林可霉素不属于屠宰环节的出厂必检项目,想把责任推给上游养殖企业。
这样的行为,显然是极不负责的。
众所周知,“瘦肉精”事件后,双汇高调推出了“18道检验”品控体系,公开宣称已经建立了完整产业链资源、坐拥成熟质检体系,那么,问题生猪是如何流入生产线的呢?难道所谓的“18道检验”品控体系就是一个摆设吗? 监管部门对双汇做出严厉处罚,恐怕不只是问题的严重,还包括双汇对待问题的态度很不严肃,没有真正从思想上认识到问题的存在,没有整改的内在动力。
正因为如此,对双汇的此次道歉和整改,仍只能谨慎看待,而不能完全相信。
只有不再发生问题了,才能认为双汇是真诚对待、真诚道歉、真诚整改了。