标普诡异分化!隔夜三分之二成分股上涨仍跌1.5%,对冲基金遭遇2011年以来最惨一日
美股市场周四上演罕见分裂行情:标普500指数下跌1.5%,纳斯达克100指数重挫逾3%,但同时有三分之二的标普成分股收涨——两组数据同时为真,折射出AI交易高度集中所引发的结构性撕裂。
高盛交易员Matthew Kaplan在报告中将这一天定性为"值得记录的异常日"。
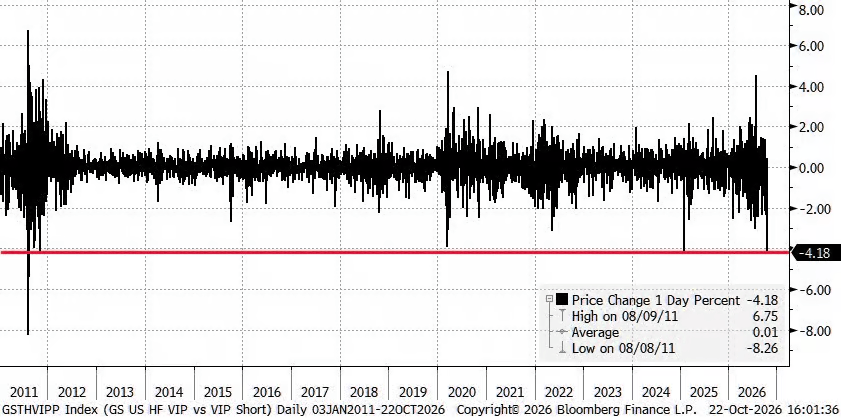
根据高盛Prime经纪数据,旗下跟踪对冲基金多空表现的指标组合GSTHVIPP当日下跌约4.2%,创下2011年8月美国失去AAA评级以来的最大单日跌幅,月内累计跌幅已扩大至10.4%。
基本面多空基金、系统性基金、多策略基金当日无一幸免,全线亏损。
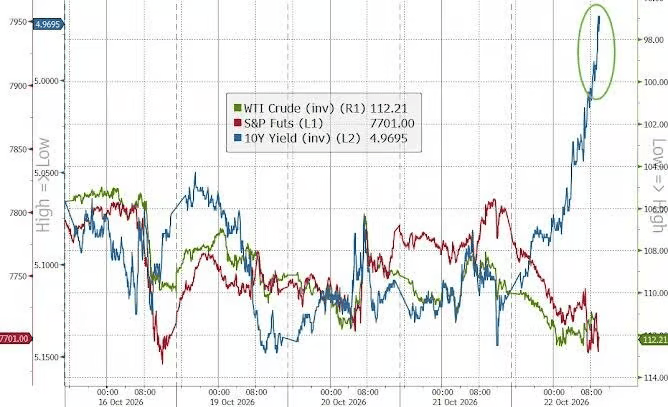
与此同时,美债大幅上涨,10年期美债收益率单日下行约15个基点,创逾一年最大单日降幅。
AI驱动的抛售迫使投资者重新评估长期增长预期,资金加速涌入避险资产,债券再度发挥对冲功能。
指数遮盖真相:AI集中度造就"两个市场"
周四的市场走势之所以诡异,根本原因在于指数构成的极度集中。
高盛数据显示,标普500共有335只成分股当日收涨,占比约三分之二,而指数整体仍下跌1.5%。
Kaplan指出,这是"自上世纪90年代以来,标普500市场广度与指数表现之间差距最大的一次"。
与此同时,155只成分股出现2倍标准差及以上的异常波动,为2025年5月以来最高。
当日涨幅居前的个股清一色是防御性板块:Allegion大涨11%,Roper上涨9.7%,General Mills上涨8%,Nasdaq Inc.上涨7.5%,CSX上涨6.8%,American Water Works上涨6.3%,Procter & Gamble上涨5.6%。
谷物和日用品股票走出近似"迷因股"的行情,折射出市场的极度失序。
上一次超过这一数量的标普成分股出现2倍标准差波动,是2025年5月12日的197只——那是一次释然式反弹,而本次则是一场伪装成分散的集中清仓。
对冲基金全线溃败:多空两腿同时被打
对冲基金在周四遭遇了罕见的"双杀"困境。
根据高盛Prime经纪部门截至盘中的数据,基本面多空基金下跌1.1%,系统性基金下跌1.2%,多策略基金下跌1.4%,且均在尾盘进一步扩大跌幅。
所谓的组合多元化,在这一天几乎失去意义。
症结在于仓位的高度同质化。
此前,对冲基金空头杠杆已接近五年高位,同时以创纪录的速度抛售科技股;多头端高度集中于AI相关标的,空头端则覆盖其他大多数资产。
一旦AI板块出现集中抛售,多空两腿同时受损,损失相互叠加。
GSTHVIPP组合当日下跌4.2%,仅次于2011年8月8日——当时美国主权评级刚遭下调,该指标单日跌幅为8.26%。
这一参照系,并非对冲基金乐于重温的历史。
美债大涨:AI退潮,国债受益
AI资本支出叙事的动摇,直接推动资金涌入美国国债。
10年期美债收益率周四单日下行约15个基点,为逾一年来最大单日波动。
Kaplan援引高盛单一Delta交易台负责人Rich Privorotsky的观点指出:AI企业每削减一美元资本支出,就意味着少发行一美元债券,而AI相关债务与美国国债本身争夺的是同一批久期买家。
当日,AI相关信用违约互换(CDS)价格急升,Meta的CDS因更高资本支出计划创历史新高,而特斯拉的CDS则因支出削减预期同样攀升,两者形成鲜明反差,进一步印证了市场对AI资本支出可持续性的深层质疑。
从技术面看,10年期美债收益率收盘跌破高盛模型中CTA(趋势追踪策略)的短期触发阈值5.02%。
高盛测算显示,若市场走势持平,趋势追踪基金未来一周将净买入约187亿美元的债券期货,未来一个月买入规模可达780亿美元;若债市出现2倍标准差的上涨,对应数字则分别跳升至420亿美元和2960亿美元。
债券的"对冲功能"正在加速回归。
财报未能稳住阵脚:AI篮子较高点已回撤23%
本周市场的多头逻辑,原本寄望于科技公司财报提振信心。
这一预期仅维持了一天。
周三财报季开局尚算顺利,但Meta和Lam Research周四未能延续正面势头,尤其是Meta,一夜之间从"AI救世主"变为负自由现金流的负面案例,其CDS迅速创下历史新高。
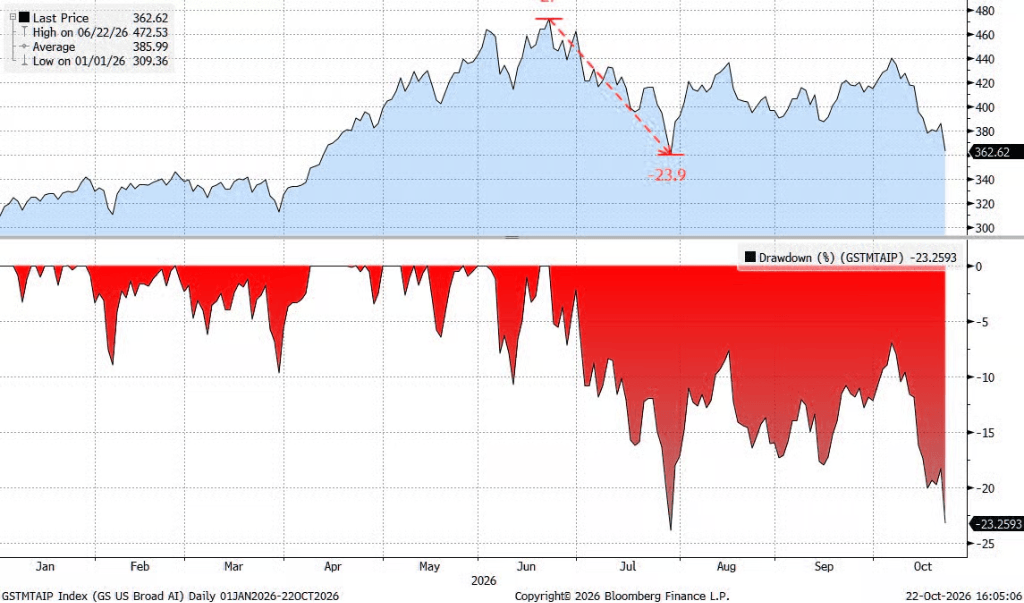
高盛AI篮子指数GSTMTAIP目前较6月高点已回撤23%,与此前7月触底前的跌幅相当。
彼时,该篮子指数的最大回撤为23.9%。
从绝对水平来看,该指数已回到4月底的交易区间。
目光转向下周,超大型科技公司的财报将成为下一个关键节点——市场等待确认,7月的反弹能否得到重演。
动能策略归零:历史规律是否仍然适用?
高盛高贝塔动能组合GSPRHIMO的走势,是本轮AI交易退潮最直观的资产。
该组合在6月高点时年内涨幅约达70%,周四的跌势令其年内涨幅归零,下跌驱动力来自与AI高度相关的多头端。
月内跌幅已达13.65%,为高盛追踪该指标以来最深的单月回撤。
Kaplan指出,历史数据显示,类似的动能大幅回撤往往是较佳的入场时机。
在2021年以来的13次月内回撤超过10%的案例中,中位数前瞻回报为:一周后+4.77%,一个月后+4.20%,三个月后+16.41%,三个月胜率达77%。
然而,两个重要警示不容忽视。
第一,本次回撤幅度为历史最深。
第二,最近一次可类比的情形出现在2026年7月初,此后动能策略在随后一个月又下跌15.4%,六个月内累计再跌25.8%;2026年3月的情况同样不容乐观,六个月后跌幅达11.7%。
"逢低买入动能"的信号,近期可靠性已明显下降。
买盘缺席:防御股自发上涨,无人主动布局
周四的防御股反弹,并非来自主动轮动。
高盛交易台数据显示,当日整体订单流呈净卖出状态,买卖比例较卖出方向偏斜9.6%。
Kaplan的描述是"零进攻迹象"——防御性板块的上涨,是在没有任何主动买入的情况下自发完成的,更多反映的是板块此前仓位极轻,而非投资者对这些资产产生了新的热情。
与此同时,高盛S&P除AI指数(SPXXAI)月内已跑赢标普500达6个百分点,与后者的历史差距正在快速收窄。
Kaplan还提示了一个颇为引人注目的数据:标普500中目前有45%的成分股对指数呈负贝塔——对这近半数的个股而言,指数下跌反而是好消息。
市场正在悄然分化为两个截然不同的生态:一个是AI集中度极高、波动剧烈的旧逻辑,另一个是与AI脱钩、稳步收复失地的新格局。
下周超大型科技公司的财报,将决定这场分化走向何方。
日本东证股指成分股将大幅减少
△日本东京证券交易所(资料图) 日本东京证券交易所母公司日本交易所集团7日表示,东京证券交易所股票价格指数成分股将于10月底开始调整,调整后成分股数量将减少约40%至986只。此次调整的核心是成分股筛选标准发生变化。
此前,原东证一部(现主要市场)上市企业基本都被纳入东证股指。
新规则下,上市企业能否进入东证股指,将取决于股票交易活跃度和流通股市值等指标,不再主要取决于企业在哪个市场上市。
日本交易所集团表示,目前有683只股票不再符合纳入条件,随后在东证股指中的权重将逐步降低,到2028年7月降至零。
同时,标准市场和增长市场中符合条件的股票也将被纳入东证股指。
这两个市场此次共有35只股票入选,包括日本麦当劳控股公司、东映动画、打车应用“GO”等。
东证股指与日经225种股票平均价格指数并列为日本主要股票指数。
据日本交易所集团介绍,目前跟踪东证股指的投资资产规模约为160万亿日元(1美元约合158日元)。
恒生科技指数拟大修:成分股由30只扩至50只,新增前沿科技主题
恒生科技指数迎来大调整。10月7日,恒生指数公司宣布恒生科技指数咨询结果,将对恒生科技指数进行六项改革,并将于12月实施。
“指数编算方法的修订,有望在加强恒生科技指数市场代表性并维持其可投资性的同时,进一步巩固科指作为覆盖广泛且具前瞻性的香港科技股基准之地位。
”恒生指数公司表示。
港股市场已出现三大显著变化 恒生指数公司表示,自恒生科技指数于2020年推出后,香港科技股市场情况已出现不少变化,同时追踪恒生科技指数的产品资产管理总值增长明显,主要包括三项主要市场发展。
一是香港上市的科技公司数目上升。
港股上市科技公司的数目由2020年的146家上升逾八成,至2026年8月底达271家。
与此同时,资讯科技相关的IPO活动也持续升温,年初至今已录得48宗有关IPO。
不过,科技股占港股整体市值的比重在过去数年并未因上市公司数目增加而出现太大变化,基本维持于44%。
恒生指数公司认为,这意味着,将科指成分股数目由目前的30只适度增加,有助提升指数的市场代表性。
二是科技相关主题出现转变。
恒生科技指数自推出以来,一直沿用6个指定科技主题筛选合资格公司,包括网络、金融科技、云端、电子商贸、数码及智能化。
恒生指数公司表示,按上市公司数目计算,2021年底网络及电子商贸两大主题合计占香港上市科技公司总数的53.7%,但该比重于今年6月底已降至31.3%。
按股票数目计,网络及电子商贸主题的占比下降,但数码(2021年12月:13.4%;2026年6月:18.8%)及智能化主题(2021年12月:9.0%;2026年6月:32.1%)的占比则明显上升。
由此可见,香港上市科技公司的主题分布在过去几年已出现明显变化。
三是市值较小公司的收入增长强劲。
恒生科技指数目前每季进行一次指数检讨,选取30家市值最大(根据过去12个月平均市值)的合资格公司作为成分股。
由于科指目前主要按市值筛选成分股,高增长(例如以收入增速计)但市值尚未达到一定规模的公司,较难获纳入指数。
但当一家公司在所属行业取得一定市场份额并趋于成熟后,其收入增长或会因基数效应而放缓。
恒生指数公司表示,若加入以成长为基础的选股标准,恒生科技指数可在新兴科技企业发展的较早阶段将其纳入选股范围。
实施六项修订 根据安排,恒生指数公司将从两大方向实施六项修订,一是扩大科技主题覆盖,二是引入分组选股机制。
具体来看,扩大科技主题覆盖将有三项修订。
一是取消合资格候选公司必须属于恒生行业分类系统五个指定行业的要求。
二是整合及拓展现有主题,并新增前沿科技主题。
修订后的六大科技主题为:数码平台及解决方案、人工智能、先进硬件、机器人及自动化、云端和前沿科技。
恒生指数公司认为,主题修订符合市场预期,一是更准确反映当前具代表性的科技领域,二是提升恒生科技指数与科技趋势的相关性。
三是将科技子主题由16个增至24个,以配合上述六大科技主题的修订。
新增的科技子主题包括:人工智能基础设施、量子计算、新能源储能及材料等。
引入分组选股机制方面也有三项修订。
一是将选股范畴由主板上市公司修订至恒生综合大中型股指数成分股。
二是采用双组别选股机制,分别以市值排名及收入增长排名作为选股准则。
非现有成分股另须符合过去三个月日均成交额最少一亿港元的要求;按收入增长排名入选的成分股,则须于最近连续两个财政年度均录得最少五亿港元的年收入。
三是将成分股数目由30只增加至50只,其中按市值排名选取首40只,余下10只则按过去十二个月的收入增长排名选取。
修订后的恒生科技指数将包含50只成分股,其中,现有恒生科技指数的30只成分股,占90%权重;市值组别新增10只成分股,占7.2%权重;收入增长组别新增10只成分股,占2.8%权重。
恒生指数公司表示,这将有助扩大市场覆盖、降低指数大型成分股的集中度,并提升指数代表性。
先进硬件的权重将上升至32% 根据咨询文件提出的修订方案,恒生指数公司以截至2026年第二季的指数检讨数据为基础进行模拟测试。
在港股科技主题的覆盖范围方面,科指对港股科技主题的市值覆盖率将由现时约85%上升至修订后的91%。
成分股收入增长:在分组选股机制下,将有10只成分股来自收入增长组别;纳入这些高增长成分股后,科指成分股的收入增长中位数将由目前约14%提升至21%。
科技主题方面,科指修订后,先进硬件的权重将录得最高增长,由修订前的28%上升至修订后的32%,反映了港股科技主题的变化。
成分股数目增幅最大的三大科技主题为先进硬件、数码平台及解决方案,以及机器人及自动化。
此外,虽然行业要求将被取消,但修订后科指成分股仍主要来自资讯科技业和非必需消费业。
非必需消费业的权重则将由修订前的49%降至44%,为权重跌幅最大的行业。