日本央行加息至1.25%
文|陆弃
2026年9月18日,日本央行将政策利率从1%上调至1.25%,创下31年来最高水平。
这是6月加息后的再次加息,也是日本央行在通胀压力重新抬头后进一步收紧货币政策的重要一步。
更值得注意的是,加息决定以7票赞成、2票反对通过,两名委员主张暂缓行动。
市场原本期待加息能够支撑日元,但结果却相反,美元兑日元一度升至158附近。
利率创31年新高,货币却继续走弱,这看似矛盾的结果,恰恰说明日本经济正在面对比单纯加息更加复杂的问题。
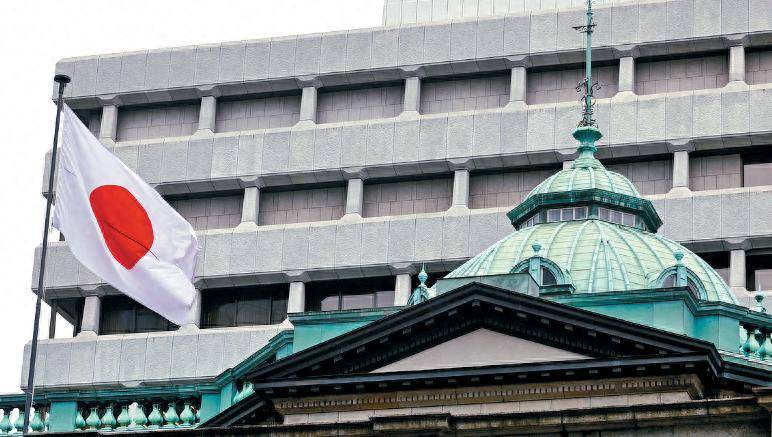
日本央行这次加息,表面上是在应对通胀,实际上是在处理一个已经持续多年的结构性难题:如何在摆脱超低利率的同时,又不让经济和金融市场承受过大的冲击。
过去几十年,日本长期处于低增长、低通胀甚至通缩环境,超低利率因此成为维持经济运行的重要政策工具。
如今环境已经发生变化。
8月日本剔除生鲜食品后的核心CPI同比上涨1.7%,剔除生鲜食品和能源后的指标上涨1.9%,虽然核心通胀尚未明显超过2%的目标,但油价上涨、日元贬值以及进口成本上升,正在把价格压力不断传导到日本国内。
这意味着日本央行现在面对的通胀,并不完全来自国内需求过热。
能源价格上涨属于外部冲击,日元贬值又会放大进口成本。
如果央行长期维持低利率,企业和消费者面对的实际价格压力可能进一步扩大;可如果加息过快,又会抬高企业融资成本、住房贷款负担,并压缩本就不算强劲的国内需求。
两名委员反对本次加息,理由正是经济基础仍然不足以支持进一步收紧。
日本央行最终选择加息,实际上是在两种风险之间重新寻找平衡。
更值得关注的是日元。
按照传统逻辑,日本加息应该缩小与美国之间的利差,从而增强日元吸引力,但9月18日的市场反应却显示,这套逻辑已经没有过去那么简单。
美联储此前同样转向更强硬的抗通胀立场,全球主要经济体利率整体处在高位,日本即便把政策利率提高到1.25%,与美国的利差仍然存在。
与此同时,市场真正关心的不是这一次加了多少,而是日本央行未来还会不会继续加、加得有多快。
植田和男表示,未来不排除连续加息或者一次性大幅加息,但具体取决于物价走势。
这种表态保留了政策空间,却没有给市场一个明确的加息路径。
结果就是,投资者没有形成足够强烈的日元升值预期。
这里还牵涉到一个更敏感的问题:日本货币政策的自主性。
7月底日美曾联合干预外汇市场,试图扭转日元一度跌至164附近的局面,此后美国财长贝森特又公开表达对日本采取更有力市场和货币政策措施的支持。
市场自然会把这些信号与日本加息联系起来。
但从日本央行自身角度看,加息必须首先建立在国内通胀、工资和经济增长条件之上。
如果市场形成“日本是在外部压力下加息”的印象,反而可能削弱央行政策沟通的可信度。
货币政策可以受到国际金融环境影响,却不能长期依赖外部力量来决定方向。
真正需要警惕的,其实是日本国债市场。
日本10年期国债收益率已经升至约3%的多年高位,30年期收益率也逼近4.1%。
当政策利率上升、财政支出扩大、国债供应增加同时出现,日本债券价格就会承受更大的压力。
日本是全球主要债券市场之一,也是长期以来国际资金配置的重要组成部分。
如果日本长期利率继续上行,日本国内投资者可能重新评估海外资产的吸引力,日本资金从美国和欧洲债券市场回流的可能性就会增加。
这个过程未必立即发生,也不会简单演变成全球债市崩盘,但它确实可能改变全球资本流动的方向。
过去多年,全球市场已经习惯了日本低利率所提供的廉价资金,如今这个条件正在逐渐消失。
日本加息影响的不只是东京,也可能通过汇率、债券收益率和跨境资金流动传导到其他发达经济体。
因此,1.25%本身并不是最值得关注的数字。
真正重要的是,日本央行是否能够在通胀尚未失控、经济仍然脆弱的情况下,逐步把利率带到更加正常的水平;日本政府又能否在增加国防和公共支出的同时维持财政可信度。
如果货币收紧、财政扩张、日元贬值和国债收益率上升同时发生,日本政策之间的协调难度会明显增加。
日本经济真正告别的,或许不是某一个具体利率水平,而是那个可以长期依靠零利率、低收益率和弱日元来维持经济循环的时代。
31年来最高的政策利率只是一个标志。
接下来日本必须面对的,是如何让工资增长、企业投资、消费需求和财政政策共同支撑一个更高利率环境。
若这些条件无法形成新的平衡,那么加息本身并不能解决所有问题;相反,它可能把过去被低利率掩盖的债务、财政和金融市场压力逐渐推到台前。
OlmoEarth v1.3发布:Ai2推出全球卫星嵌入模型
Ai2(艾伦人工智能研究所)今日发布了一款卫星地图嵌入模型OlmoEarth v1.3,并为全球范围提供了多种分辨率下预先计算好的年度嵌入数据,同时配套推出了基于浏览器的地图制作工具。该模型能够将一年的卫星观测数据压缩成数值指纹,最小分辨率下每个指纹对应10米乘10米的地面区域,同时也提供64平方米和128米分辨率的版本。
这种数值指纹捕捉的模式信息,可供其他软件用于区分农田、森林、矿区等不同类型的地表覆盖。
此前,使用OlmoEarth的主要方式是通过OlmoEarth Studio进行微调,针对每项任务训练一个模型,再将其应用于卫星数据以生成地图。
这种方式需要大量图形处理单元资源,以及下载和存储影像的能力。
此次发布的OlmoEarth嵌入浏览器是一款基于浏览器的地图制作工具。
这意味着任何人都可以将OlmoEarth用于实际工作,从追踪时间变化到寻找相似地点,无需注册登录即可使用。
嵌入数据代表了模型从数百万张卫星图像中学习到的内容。
OlmoEarth会读取一年的雷达图像及相关数据,包括Sentinel-1、Sentinel-2和Landsat的数据。
Sentinel和Landsat是提供地球互补视角的卫星任务:Sentinel-1测量雷达反射信号,而Sentinel-2和Landsat则捕捉可见光和红外波长的光线。
该公司表示,与以往版本的OlmoEarth模型相比,v1.3是其训练成本最低的模型。
其训练所用计算时间仅为最新版本(v1.2)的53%,为第一版(v1)的18%,碳排放量也分别仅为两者的50%和22%。
不过v1.2仍是一款强大的微调模型,对研究机构和合作实验室而言依然具有价值。
这些模型在现实世界中的应用场景 这些卫星模型有助于压缩跨越时间和空间的大量数据,这对于理解地球的变化方式非常有用。
在秘鲁马德雷德迪奥斯地区,围绕拉潘帕的非法金矿开采活动在2017年和2018年达到顶峰,在坦博帕塔国家保护区缓冲区内清除了超过1200公顷的森林。
亚马逊保护团队的MAAP监测项目报告了这一活动。
2019年2月,秘鲁的"水银行动"关闭了大部分采矿作业。
我们如何得知这一事实? 嵌入数据给出了明确答案。
无需进行模型训练,仅通过比较不同年份的数据像素,观察2016年至2020年间的情况,可以清晰看到南部矿区带内有明显的向东扩张趋势:显著变化区域达34平方公里。
而同样的比较放在2020年至2024年间,这一面积降至9平方公里。
关闭行动的效果显而易见。
Ai2表示,对许多团队来说,针对某个想法测试OlmoEarth通常意味着需要进行一次微调运行,这是一项耗时数小时、成本高昂的艰巨任务。
而在浏览器工具中,初步分析仅需几秒钟即可完成。
仅凭少量标签对某个区域进行分析,无需使用GPU。
当某项任务确实需要进行微调实验时,嵌入数据可以帮助判断该实验是否值得投入计算时间,以及模型存在哪些不足之处。
全球神奇反转,原因找到了
来源:华尔街情报圈 今天的全球市场反弹,可以分成四个阶段:韩国率先出现抄底买盘、港股表现出相对强势、A股午后修复、全球资产的恐慌性抛售有所缓解。全球市场出现神奇反转: 亚洲股市出现转机,韩国KOSPI指数收复了此前高达4.1%的跌幅,最终基本持平,SK海力士等芯片制造商股价抹去了早盘的跌幅,上涨4%。
香港恒生指数也上涨逾1%。
与此同时,黄金收复今日早些时候大部分跌幅。
今天可能是“韩国拯救世界”的剧本。
第一,市场反转并非消息面推动,整个亚洲时段交易终端新闻资讯非常清淡,几乎没什么重要消息弹出。
第二,这轮反弹更像是韩国股市所带动的。
一方面,韩国科技股在过去两周集中抛售后,部分投资者可能已经获利了结空头头寸,而寻找低点买入的资金开始进场。
当新增卖盘减弱,空头回补与抄底资金同时出现,就可能造成今天这种急剧反弹。
另一方面,越来越多的资金看到韩国KOSPI指数(今年科技股涨势代表的指数)估值低的一面,其未来12个月预期市盈率已降至仅4.2倍(似乎有些跌过头了)。
从时间点看,韩国股市北京时间08:10左右率先出现恐慌性下跌,然后展开回升。
约13:45,韩国KOSPI盘中进一步转涨,全球市场的气氛在此之后变好。
韩国市场是今天亚洲科技股情绪修复的一个重要风向标,特别是SK海力士从盘中跌超4%到转涨,与港股等市场的反弹形成相互强化。
第三,美债收益率下跌,也缓解了股市面临的部分压力。
10年期美债收益率跌破5%,市场下调了对美联储后续加息的预期。
不过,还不能说全球市场的风险已经解除。
两个细节值得留意:油价并没有回撤,美股期货今日的反弹力度也不大。
虽然发生了风险情绪修复,却并没有形成所有市场同步上涨的局面。
如果说韩国今天拯救了什么,那首先是亚洲市场对AI科技股的信心,并不是全球市场面临的所有风险。
今晚美股的收盘,将给这一轮反弹定性。