股价创年内新低,星宇现在最怕的不是欧盟,是卡着命门的港交所
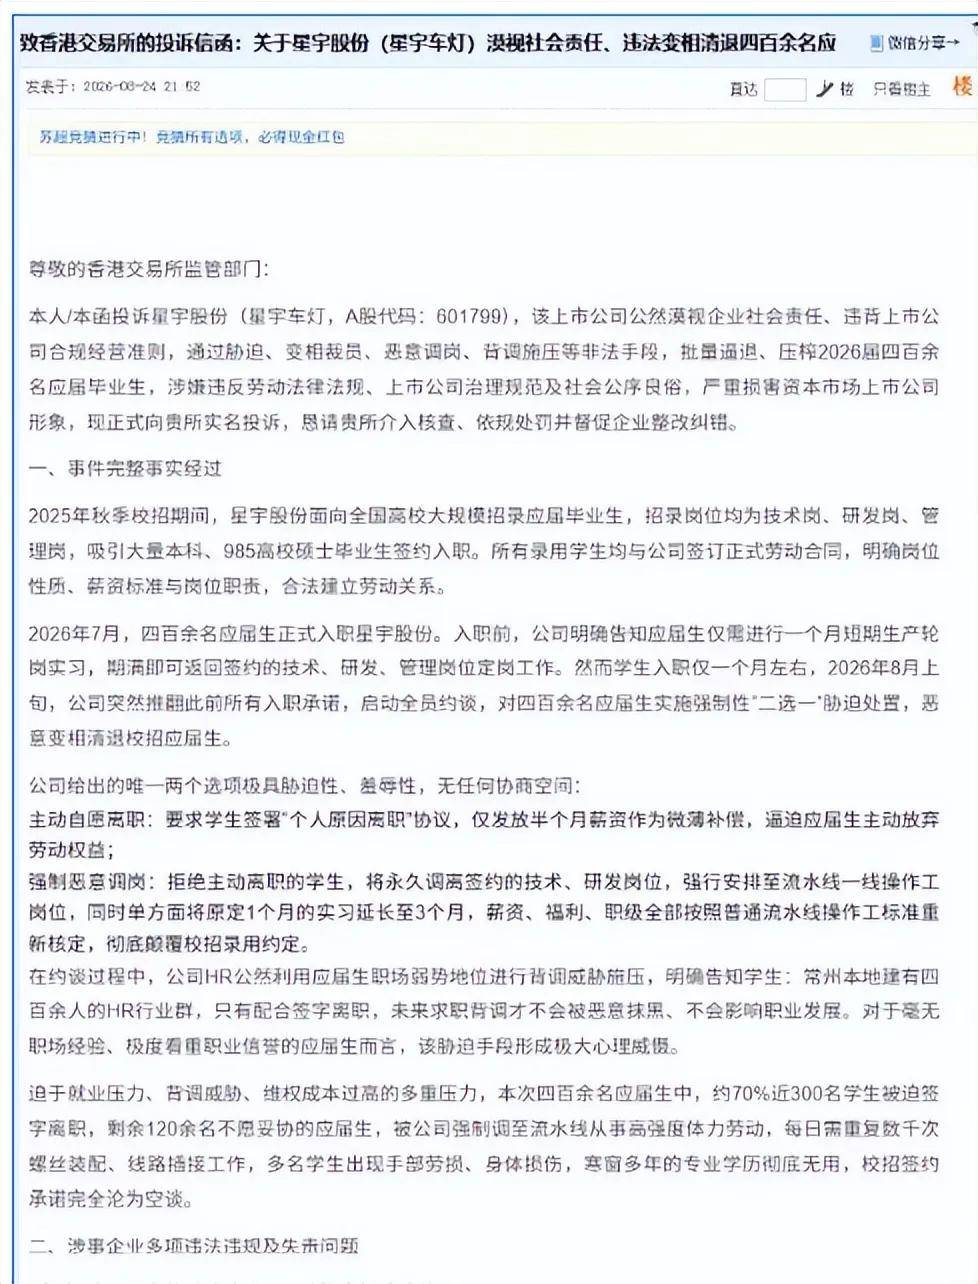
星宇股份羞辱式劝退百名应届毕业生风波事件继续发酵,且朝着不可控方向发展。
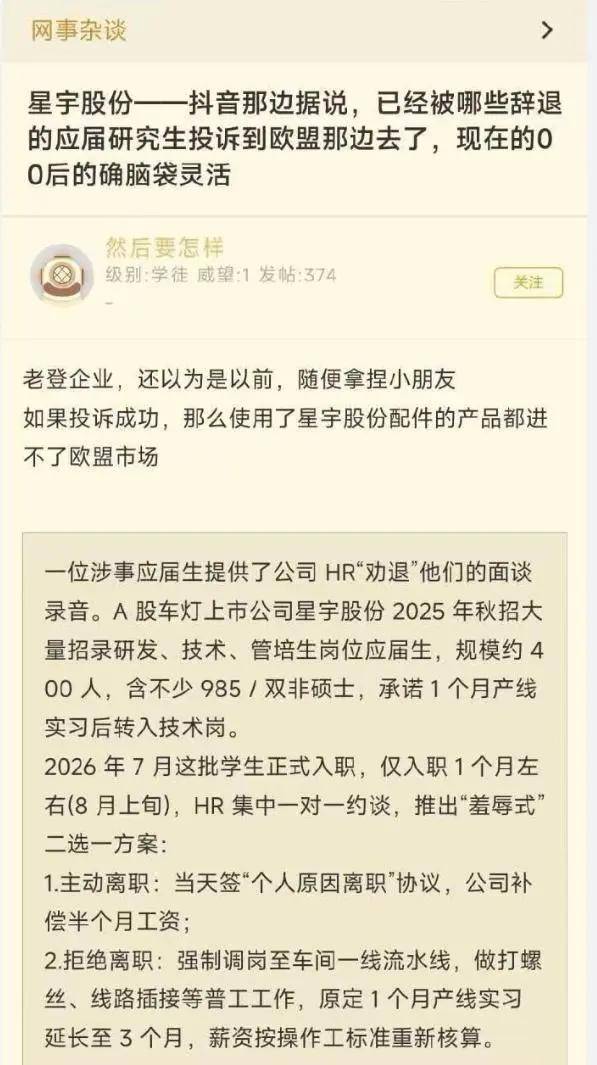
2025年营收超152亿元、净利润超16亿元,账面现金超20亿元的星宇股份,对才招了一个月的400多名应届生给出了残酷“二选一”:
要么主动离职,当天签署协议,可获得半个月工资作为补偿;要么被单方面调整至一线操作岗去打螺丝,薪资福利按普工标准重新核定。
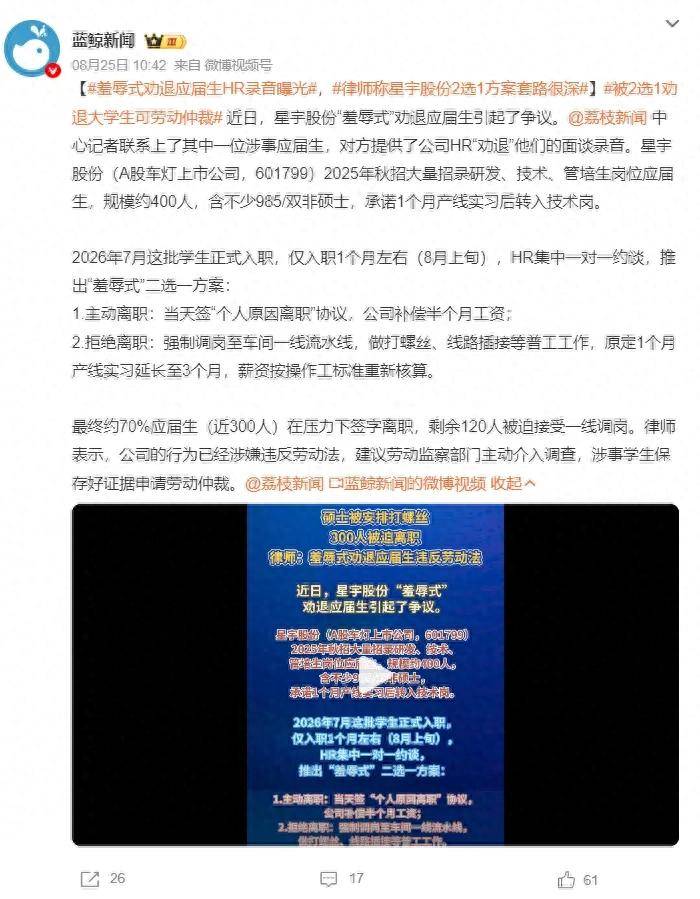
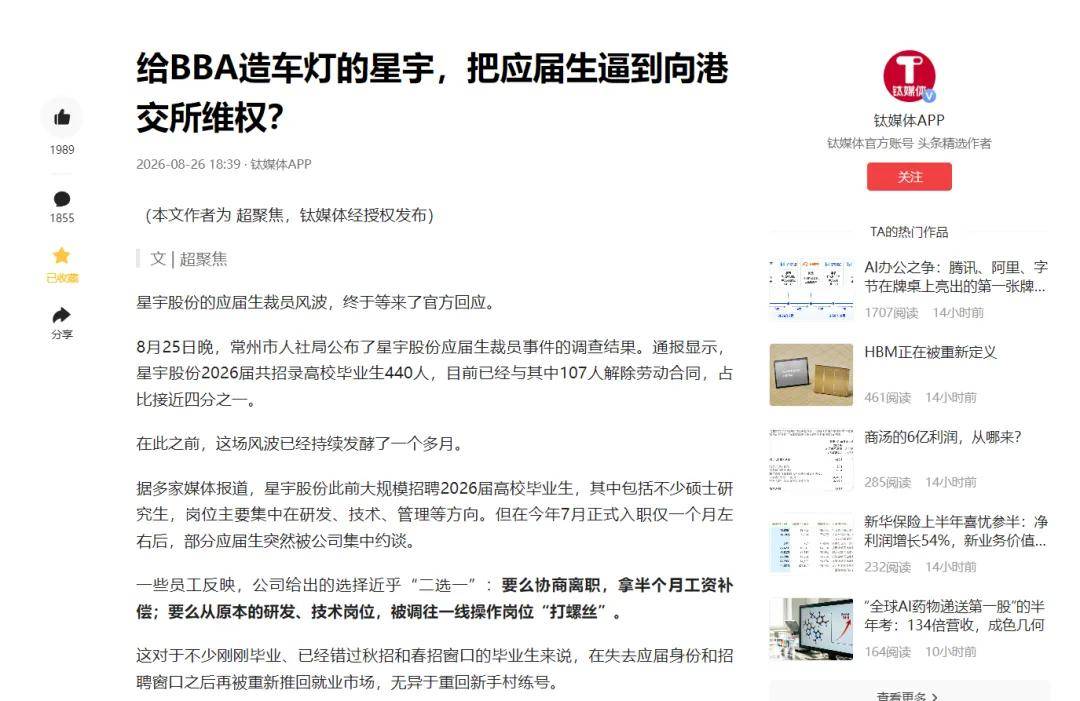
目前已与其中107人解除劳动合同,据大河报消息,星宇HR曾提到,公司在常州有一个400多人的HR交流群,曾以背调威胁施加压力。
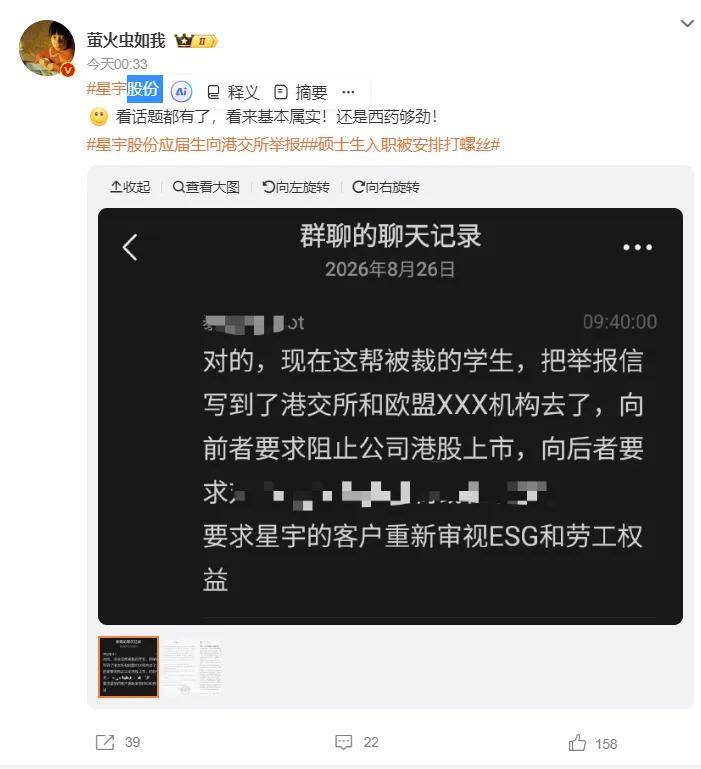
根据业内消息,星宇股份这事最绝的转折,不是人社局介入,不是HR总监停职,是被辞退的00后应届生转头把举报材料递到了欧盟与港交所。
00后这两拳,一拳打在企业当前的核心命门上,一拳打在未来的增长根上,星宇现在最怕的不是欧盟,是卡着命门的港交所。
港交所:临门一脚的致命一击
先把时间账算清楚,就知道港交所这拳有多准。
星宇7月29日第二次向港交所递交上市申请,港股IPO申请的有效期是6个月,正常节奏3-4个月走完聆讯,年底前就能挂牌。
从年初的人员优化到财报包装,所有经营动作都在为这临门一脚让路。
而实名举报正好卡在递表后第十天,精准踩中聆讯前的敏感窗口。
港交所对拟上市企业的治理能力、经营真实性、重大负面舆情零容忍。
现在全网发酵的大规模虚假校招、恶意劝退应届生事件,在审核眼里就是实打实的硬伤。
港交所上市科拿到举报材料,或将触发额外问询:是否存在胁迫离职、招股书中“人才战略”的表述是否存在虚假陈述、有无未披露的劳工合规风险。
每一轮问询至少拖1-2个月,大概率要第三次递交申请。
第三次递表意味着全套财务数据要更新,保荐人、律所、会计师的费用追加,成本直接多几千万;更麻烦的是错过IPO窗口期,港股市场行情、板块估值、投资者情绪都是变量,拖到明年,发行环境可能天差地别。
港股现在对ESG是硬约束,劳工争议直接打低社会维度评分,基石投资者会直接把风险折价算进发行价里。
按星宇原本200亿左右的发行估值算,10%-15%的折价就是20-30亿的市值蒸发,募资额直接缩水几个亿。
星宇A股已上市,港股是二次上市的资本布局,一旦因劳工问题折戟,后续再融资、发债、海外并购,都会被打上“劳工合规存疑”的标签,融资成本直接上升。
对星宇来说,IPO是当前所有战略的起点。
起点要是黄了,后面的产能扩张、国际化布局节奏全都会被打乱。
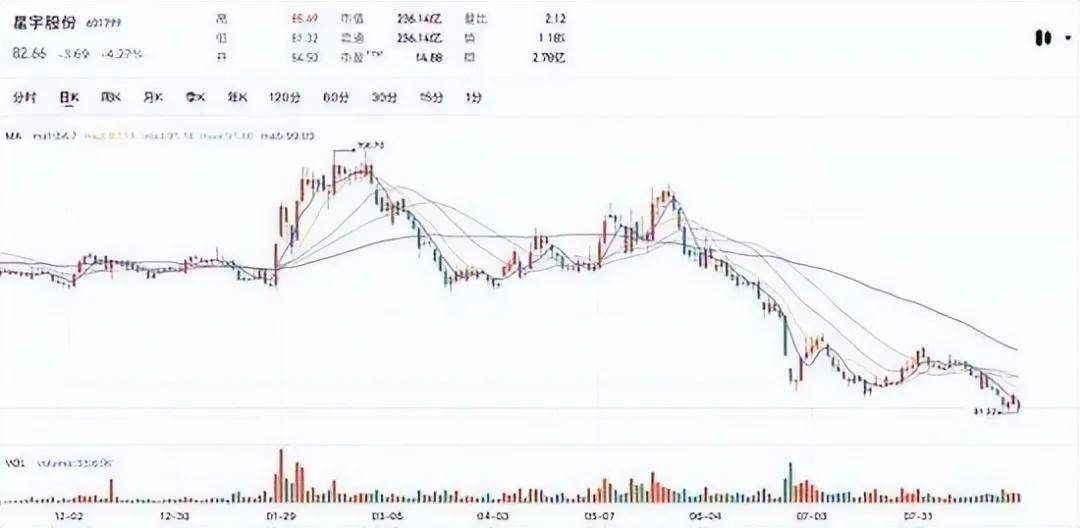
目前二级市场早已给出直观反应,事件爆发后股价持续大跌,8月27日单日跌幅超5%,盘中创下年内新低,资金出逃十分明显。
多重风险叠加下,市场份额会被竞争对手不断抢占,订单、人才、资本端的压力会持续累积,进一步波及企业基本面。
欧盟:钝刀子割肉的长期隐患
再看欧盟。
2026年6月欧盟抛出的74页《强迫劳动条例实施指南》,这套规则最狠的地方,完全突破了传统贸易管制的底线。
第一刀是穿透式追溯。
过去做外贸,你管好自己工厂的合规就行,现在变了:一把出口欧洲的办公椅,从总装厂追到海绵厂、面料厂、螺丝厂,钢厂,理论上都在追溯范围内。
上游任何一个小厂被认定有问题,整条链的产品全扣。
第二刀:举证责任倒置。
过去的逻辑是“谁指控谁举证”,欧盟说你违法,得拿出实锤证据。
现在反过来了:只要人家启动调查,你就得在30到60个工作日内掏出全套证据包——工人实名名单、银行工资流水、每日考勤记录、物流全链路轨迹,缺一样就直接按违规算。

有人说,这件事一旦告到欧盟,以欧盟《禁止强迫劳动条例》,要禁星宇的产品。
没那么夸张。
FLR条例2027年12月才全面实施,CSDDD尽职调查指令要等到2029年,而且立案门槛极高——得定性为"强迫劳动"才会触发市场禁令。
星宇这个"二选一劝退",严格说是普通劳动纠纷,离"强迫劳动"的法律定义还差得远,欧盟官方不会因为这个直接扣货罚款。
但这不等于没伤害,真正的杀招是客户侧的供应链审查,钝刀子割肉,疼在骨子里。
星宇塞尔维亚工厂是宝马、奔驰的一级供应商,德企自身要遵守德国《供应链尽职调查法》,必须对一级供应商做劳工人权尽职调查,只要有投诉提交到客户的合规渠道,供应商就必须启动专项内审,提交整改报告,接受现场核查。

短期来看,现有订单不会立刻砍,但代价很实在:新车型定点项目或直接暂停,供应商评级下调,账期从30天拉长到90天,再加上一套合规整改、审计、体系建设的成本。
星宇欧洲业务本来毛利率就只有3.65%,这一套下来,这趟生意基本就白干了。
而星宇在塞尔维亚工厂二期扩建刚签约,产能规划翻番,本来是IPO招股书里最核心的“国际化增长故事”——合规审查一启动,产能爬坡节奏或延后两三年。
综合来计算一下,宝马、奔驰启动供应商专项审核,整改三个月,合规成本大几百万;2026-2027年新车型定点若暂停,损失一到两个项目,就是几个亿的订单。
塞尔维亚二期投资节奏若放缓,产能爬坡延期,损失的是未来三到五年的市场份额;港股IPO的ESG评分打折扣,估值下压5%-10%,就是几十亿的市值蒸发。
为了省几千万的人力成本,冒几十亿的风险,这笔账怎么算都亏。
两害相权:为什么港交所更致命
把两笔账放在一起比,时间上,港交所是半年内的生死局,直接决定IPO成不成;欧盟是3-5年的慢性病,慢慢影响业务节奏。
对企业来说,眼前的坎都过不去,谈未来都是虚的。
金额上,欧盟影响的是几个亿的订单预期,港交所对应的是几十亿的估值差异、募资缩水,量级差了一个数量级。
战略上,IPO是资本运作的总开关,国际化是业务扩张的其中一条路径。
开关都拧不动,路径再宽也没用。
所以星宇现在的第一优先级,一定是摆平港交所的问询,先把IPO这关过了。
欧盟那边反而可以拖——慢慢整改、沟通、提交报告,拖个一年半载,舆情淡了,也就过去了。
维权逻辑的彻底迭代
星宇这事最值得所有企业警惕的是,00后维权逻辑已经彻底迭代了,他们跳出了跟你在劳动仲裁的赛道上拉扯这条路,而是直接绕到后方战场:你要上市,我就捅资本市场;你做海外生意,我就捅海外供应链,让企业为自己的操作付出对等的代价。
这个口子一旦撕开,后面只会越来越多。
以后企业IPO前、出海前,都得掂量掂量自己的操作。
很多企业以前的逻辑是:国内员工可以凑合,海外客户必须讨好。
但现在这条逻辑不成立了。
因为欧盟的尽职调查看的是整个企业集团,国内总部的用工污点,一样会拉低整个集团的合规评级,会顺着供应链传导到海外客户,会顺着IPO通道传导到资本市场。
你在哪边的规则里玩,就得守哪边的规矩,没有两套标准。
星宇这事说到底,是企业的算账逻辑该更新了,很多企业算人力账,只算工资、社保、赔偿金,觉得裁掉几百人能省几千万。
但从来不算资本市场账、海外合规账、品牌声誉账。
小账算得越精,大账亏得越多。
国内玩得转的套路,海外不一定玩得转;资本对员工的算计,最终都会变成市场对企业的反噬。
这不是道德问题,是商业问题——在全球化的规则里,善待员工从来不是成本,是风险对冲。
这不是针对星宇一家的提醒,是所有想上市、想出海的企业,都该算明白的一笔账。
贵州发现两栖动物新物种——麻阳河掌突蟾
中新网贵阳10月23日电 (朱梦怡 梁好好)近日,由贵州麻阳河国家级自然保护区管理局、贵州省野生动植物保护协会、茅台学院、贵州大学组成的联合科研团队,在贵州麻阳河国家级自然保护区发现掌突蟾属新物种——麻阳河掌突蟾。相关研究成果已于10月19日发表于国际动物分类学权威期刊《ZooKeys》。
麻阳河掌突蟾正模标本活体照。
李仕泽 刘京供图 掌突蟾属是一类分布于亚洲的小型落叶层蟾类,多栖息于山地森林溪流周边的地表枯枝落叶层。
该属物种广泛分布于中国南方、印度东北部及东南亚地区,武陵山区是该属物种重要的物种分化中心与生物多样性热点区域。
2025年3月,科研团队在麻阳河保护区开展两栖爬行动物专项野外调查时,在海拔约550 m的山地瀑布溪流周边采集到7只小型蛙类雄性标本。
科研团队结合形态学特征比较,以及基于线粒体16S rRNA、COI基因序列的分子系统发育与遗传距离分析,证实该种群为尚未被描述的独立新物种。
目前,麻阳河掌突蟾仅分布于贵州麻阳河国家级自然保护区;栖息于区内清澈且常年流水的山溪瀑布周边岩石或植物叶片上。
后续野外调查发现,3月至5月可听到该物种的求偶鸣叫声,据此推断其繁殖期为3月至5月。
麻阳河掌突蟾生存的生态环境。
杨朝辉 摄 麻阳河保护区地处武陵山脉北段,喀斯特地貌广泛发育,水系发达,原生森林保存完好,为两栖动物提供了优越栖息环境。
麻阳河掌突蟾的发现进一步丰富了武陵山区掌突蟾属的物种多样性,印证了喀斯特山地是中国南方两栖动物重要的冰期生物避难所,也凸显了麻阳河保护区重要的生物多样性保护价值。
科研团队调查发现,麻阳河掌突蟾分布范围十分狭窄,高度依赖山地溪流生境,易受溪流扰动、河岸植被破坏及气候变化等威胁。
因此建议,尽快依据IUCN红色名录评估标准完成该物种的受威胁等级评估,并加强对保护区内溪流生态系统与河岸原生植被的保护。
同时,应持续在武陵山喀斯特区域开展两栖爬行动物系统性本底调查,探明区域内尚未被发现的隐存物种,为喀斯特生态系统野生动物保护管理提供科学支撑。
(完)
美国:空天飞机是个无底洞,我们早砍了! 中国:那是你不会降成本!
## 20分钟,中国航天给世界上了一个惊喜 酒泉的阳光,带着一丝尘土的味道,静谧地洒在跑道上。远处,天空传来一声低沉的轰鸣,一道流畅的影子划破天际,轻盈地掠过跑道上方,平稳落地,减速滑行,最终稳稳停在了停机坪上。
仅仅20分钟,从酒泉卫星发射中心到阿拉善右旗巴丹吉林机场,一趟看似平常的飞行。
如果只看这落地的一幕,或许你会误以为这只是一架普通的客机正在进行例行试飞。
然而,这架外观充满未来感的飞行器,几分钟前刚刚从离地百公里的亚轨道边缘一路滑翔而来。
中国航天科技集团随后官宣,我国首型亚轨道可重复使用运载器试验飞行取得圆满成功!它不仅实现了与普通飞机一样的水平起降,更标志着中国在低成本航班化太空运输的全球竞赛中,迅猛地迈入了第一梯队。
消息犹如一枚重磅炸弹,瞬间传遍全球。
海外的航天大佬们,揉了揉惺忪的睡眼,仿佛在做梦。
等等,这到底是怎么回事?空天飞机?不是二十年前就被判定为‘无底洞’,直接砍掉了吗?中国怎么不但做出来了,还做成了20分钟一趟的‘太空班车’? 事情远比表面看上去复杂得多。
这不仅仅是一次普通的试飞,更是一场跨越三十年的路线决战,一场工业能力差距的降维打击。
## 美式悲剧:被军方指标绑架的吞金巨兽 要真正理解这20分钟的含金量,必须先拨开历史尘埃,看看当年美国航天局(NASA)是如何被空天飞机坑得苦不堪言的。
本应是人类梦想中的终极航天形态——像飞机一样水平起降,进出太空,随时待命——航天飞机承载了无数希望。
早在20世纪70年代,美国就在这个方向上投入了巨大的资源。
然而,航天飞机最终变成一场噩梦,是因为它一出生就被五角大楼绑架了。
彼时,冷战如火如荼,美国空军提出了一个近乎疯狂的要求:航天飞机必须具备一次轨道跨越的能力。
简单来说,军方希望航天飞机从本土起飞,绕地球飞一圈时,直接在苏联上空截击并摧毁苏联的卫星,然后不经过二次调整,凭空在大气层顶端做一次超大角度的侧向滑翔,直接返回美国本土。
为了满足这个带有浓厚科幻色彩的军事需求,原本设计精巧、轻盈的航天飞机被迫改用臃肿的机身和巨大的双三角翼。
整机重达近100吨,这导致了重返大气层时的热流和控制难度飙升至物理极限。
后果是灾难性的:首先是那令人沮丧的手工贴瓷砖的噩梦。
为了抵抗极端的高温,航天飞机的腹部需要贴上约3万块隔热瓦(HRSI)。
由于机身曲面复杂,每块瓦的形状都千差万别。
每次返回后,技术人员只能拿着小锤子,一块一块地敲击,听声音判断瓦片是否有松动,再用有机硅胶水重新粘合。
其次是高昂的维修成本,维修费用甚至比购买新车还要贵。
宣称的可重复使用仅仅是一种空洞的承诺。
每次返回后的拆解检测,都需要耗费数月时间。
最终,巨额的账单压垮了航天飞机计划:整个项目烧掉了1960亿美元,平均每次发射的成本高达15亿美元!2003年,哥伦比亚号因一块脱落的防热泡沫砸毁了左翼隔热瓦,机毁人亡,彻底宣告了这项计划的终结。
在2001年,NASA又试图搞全复合材料的单级往返空天飞机原型机(X-33),结果烧掉了13亿美元,结果液体氢燃料箱直接炸裂,项目被迫叫停。
西方航天界由此得出一个铁律:翼式滑翔/空天飞机路线就是一个无底洞! 只有通过SpaceX那样的火箭垂直回收(VTVL)才能实现可重复利用的未来。
## 30年的隐忍:不是路线错,是你们当年生不逢时 西方高呼此路不通,但中国航天人却在废墟中看到了希望。
时光倒流到1986年,中国制定863计划时,航天界曾爆发过一场长达数年的论战:中国的载人航天,究竟是跟随美国搞航天飞机,还是走传统的飞船路线? 以庄逢甘、顾诵芬等为代表的专家团队经过严密的计算,得出了一个前瞻性的结论:航天飞机的理念确实具有革命性,但70年代的材料学和计算能力根本无法支撑它的野心。
当时强行上马,无异于用农业时代的底座去建造工业时代的飞船,注定要失败。
于是,中国制定了谨慎的两条腿走路的战略:一方面,用载人飞船(神舟系列)稳扎稳打地解决空间站问题;另一方面,对高升阻比的可重复使用运载器保持战略定力,默默攻克材料和算法难题,等待技术成熟再给西方一个惊喜。
三十年一晃而过,当中国工业底座全面爆发时,当年卡住美国的技术难题,一个接一个被解开了:防热瓦碎裂? 现代中国已经搞出了一体化成型的高温碳基/硅基复合材料,机身就像穿了一件无缝的纳米防晒衣,再也不需要人工敲瓷砖、刷胶水了。
气动控制难度太大? 现代超算结合大模型与高精自主控制算法(飞控系统)能够让飞行器在极高热流和超音速状态下自动调整气动舵面,比当年宇航员手动操作精准成百上千倍。
这并不是中国照搬美国的路线,而是中国利用21世纪的现代工业能力,强行复活了一条被上一代科技强国抛弃的神级路线。
## 降本密码:把特技大蹦极改成太空客运班线 许多读者可能好奇,既然SpaceX的火箭回收技术已经成熟,为什么中国非要执着于这种水平着陆(HTHL)的空天飞机模式呢?答案在于降成本和商业化这两个维度,两者逻辑截然不同。
如果用日常交通工具来比喻,你就能立刻明白其中的道理: | 维度 | 火箭垂直回收 (如SpaceX) | 中国水平着陆运载器 (空天飞机路线) | |---|---|---| | **回收姿态** | 高空扔砖头:靠发动机最后时刻点火反推,对场地和姿态控制要求极高 | 超音速冲浪:利用大气层升力悠闲滑翔,像民航客机一样缓缓着陆 | | **乘客体验** | 特技大蹦极:过载高达 4G-8G,普通人分分钟晕厥,需要魔鬼训练 | 高铁二次接地:平缓下滑,过载仅 1.5G-2G,就像坐了一趟推背感强的民航客机 | | **基础设施** | 必须建造极其昂贵且专用的垂直回收阵地或海上回收船 | 白嫖现有基建:直接降落在阿左旗巴丹吉林机场这种标准民用跑道上 | | **维护成本** | 发动机每次被强行反推剧烈震动,需要深度检修 | 机身内置海量传感器,AI秒级完成自检,加满油第二天就能接着飞 | 看到关键点了吗?中国亚轨道运载器的核心降本密码在于它彻底摆脱了对专用航天发射场的依赖。
只要有一条足够长的普通民用机场跑道,它就能安全降落,将天地运输成本降低了80%以上!从过去倾全国之力的高精尖科研工程到如今的,中国将其硬生生转变为一种高频次、标准化、基础设施化的工具化物流。
## 降维打击:从科研大戏到太空出租车 站在更高的视角来看,20分钟的酒泉-阿拉善飞行,仅仅揭开了星际物流时代的一角。
* **第一层:地对地一小时全球通达**。
此次验证的是亚轨道技术。
如果将这种高升阻比运载器用于洲际客运,未来的画面将极其震撼:在北京吃完早餐登机,运载器冲出大气层进行亚轨道滑翔,1小时后就能平稳降落在纽约或伦敦的机场。
传统民航15个小时的煎熬,被直接压缩了一个数量级。
* **第二层:真正触手可及的大众太空旅游**。
当运输成本降低80%,且过载控制在普通人身体能轻松承受的2G以内时,去太空看黑色的宇宙背景和蓝色地球弧线,将不再是亿万富翁的专属。
未来一张太空机票的价格,有机会拉低到数十万元人民币,进入了许多中产阶级消费的射程之内。
* **第三层:商业航天与空间站补给的高频化**。
未来的近地空间站补给,将不再需要提前数月策划、安排庞大的地面团队。
需要紧急送去零部件或科研载荷?直接安排一趟亚轨道班车,当天发车,当天送达。
西方曾经以为,放弃昂贵的航天飞机,用火箭回收就锁死了商业航天的天花板。
而中国航天的答案则简单直接:你觉得是无底洞,是因为你当年站在了错误的时代节点上;等中国把现代材料、算法和工业供应链全部推平之后,这片天空,该换一种玩法了。
当曾经高不可攀的太空探索,变成民用机场跑道上日复一日的起飞与降落,人类通往星辰大海的大门,才算真正被推开了一道缝隙。