「野人」罗永浩,不怕反噬
文|唐辰 图源:网络
罗永浩是流量话题的“野蛮人”。
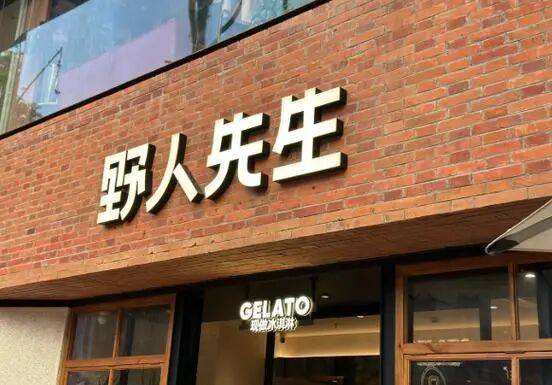
这次被他冲到的是野人先生,一个冰淇淋连锁品牌。
比较有意思的是,他在开炮的时候,先“叠了两层甲”:先称自己是消费者,是正常的评价和疑问。
接着又强调,被对比的钟薛高已经破产,就不要“阴谋论”了。
罗永浩可能期待的是,他点了引线,围观者就会群起“讨伐”,像之前的案例一样,激起更大的讨论,他还能全身而退。
因为在程序上,律师界普遍认为,单次“消费者评价”受批评权保护,且不构成侵权,除非他针对同一商家持续发布三条以上负面或使用侮辱性言辞。
把争议做成一门生意
罗永浩对话题尺度的把控,可谓炉火纯青。
“野人”和“先生”,更像是他个人的一体两面,交融在一起。
但后续事态的发展出乎所有人意料,网友并没有站队罗永浩,齐声附和。
而是齐刷刷在品牌评论区刷《三体》台词,“不要回答,不要回答,不要回答”,力劝品牌装死,不要回应。
野人先生也真就沉默了,除了客服礼貌性的回一句,“记录并反馈给领导”,全程没有公开声明。
结果,“野人先生冷处理”登顶热搜第一,官方账号涨粉几十万,订单也爆了。
这个剧情堪称罗永浩“口水战”的“滑铁卢”。
他极为擅长设置公共议题,从锤子手机到直播带货,到“真还传”、细红线再创业,他始终处于“与全世界对线”的表演状态,并把“注意力”做成一门生意。
换句话说,罗永浩商业模式的核心是争议,是话题,也是注意力。
争议即曝光、曝光即生意,这套逻辑在他身上被反复验证。
这体现在:
争议直接变现:2025年西贝风波期间,他的直播间观看人次场场超千万,单场销售额最高预估5000万,连交个朋友的公司股价都被带飞。
争议就是简历:2026年3月,瑞幸官宣他担任“超大杯推荐官”,复刻他十五年前“中杯”名场面,广告发布当天微信指数飙到近一个月最高4379万,按行业测算预计每年带来约20亿新增利润。
一个品牌愿意花钱请“骂人的人”来代言,恰恰证明他的争议人设是可定价的资产。
他还有硬性驱动:2022年“真还传”第一回合结束后,仍有约6亿国有资本债款待还,他公开表示要“通过录制综艺、接广告代言、请明星来直播间带货”继续还债。
细红线融资5000万美元后产品仍未落地,转型AI尚需曝光。
罗永浩比谁都需要流量,都需要关注,进而变现。
对比网红同行,雷军接住“Are you OK”,赚的是路人缘,给品牌造了势。
罗永浩把自己做成了势本身,每一次争议都是他一个人的发布会。
对他来说,一条社交动态的成本趋于零。
但只要品牌硬刚,他就赢了,比如西贝;品牌不作回应,他也有得赚,热搜本身也是他的收益;即便品牌涨粉,他还是赢,社交网络关于“免费流量入口”的讨论又给他续了一波话题。
罗永浩的战场在消失
很多人也会和我一样好奇,罗永浩不害怕被流量反噬么?
我在梳理他十五年的“吵架史”时发现,罗永浩历经法律、舆论、商业、伙伴关系等不同压力的“反噬”。
比如投资人郑刚的1500万借款案,他二审败诉,五起诉讼缠身,对方还公开悬赏5000万征集他“不法行为”的线索。
最终,罗永浩以“真还传”的叙事反转,反而强化了他“有债必还”的人设;
人民日报曾三评西贝关店事件,将他炮轰西贝的行为“嘴上公义、心里生意”、“黑嘴”,微博被禁言,但他的粉丝却不吃“人品”这套,认为黑红也是红。
这些都没有反噬掉罗永浩。
被骂、被起诉、被贴上“行业冥灯”的标签,反而都成了他的流量原料,沉淀为他个人的人设资产。
对他而言,舆论的反扑并不是致命风险,更是个人IP的燃料。
罗永浩对付反噬有一套成熟打法,他真正害怕的是舆论场没有声音。
有舆情监测机构统计过,罗永浩相关话题在全网传播热度指数,在西贝时达到最高,也是转折点。
此后华与华、上海电信宽带、杨笠上播客以及电视广告等事件,他的热度都在下滑。
这意味着,罗永浩设置的议题在逐步失效,或者说被黑红“祛魅”。
更诛心的是,西贝用惨重的代价给全行业买了一个教训:别接招。
这也让罗永浩失去了战场(舆论场)。
比如,苹果面对他连甩七个“抄的”炮轰iPhone Duo,一字不回,黄牛价照样炒到9.9万。
以前是“老罗开炮、品牌应战”,现在是“老罗开炮、品牌沉默、沉默稳赢”。
实际上,罗永浩的战力并没削弱。
比如他对上海电信宽带的吐槽,近乎撒泼式的放话,不解决就“网上发疯”,对方火速整改回应,他自家说网速“快得惶恐”。
然而,一旦品牌有足够的底气把他当空气,罗永浩的出招,就只会像打在棉花上。
这是他无法设防的。
这时,他的流量法则就失灵了。
别接招,也别一味装死
36氪有篇文章提出了一个反直觉的观点:罗永浩可能是过去十五年中国品牌公关行业的“恩人”。
他充当了一个零成本测压仪,让品牌暴露产品、定价、服务是否经得起公开审视。
我认为这个判断戳中了要害。
他与西贝、钟薛高、野人先生是三个可复盘的“口水战”样本,企业在应对他的“宣泄”时,也可以用这样一个清晰的框架:
第一步,判断这一炮有没有打中真实短板。
打中了(西贝的预制菜透明度、野人先生的“贵”)→ 认账+改进,用产品和透明化回应,绝不搞情绪对抗。
西贝后来把中央厨房前置为门店现场加工、宣布“打明牌”向胖东来学习,方向才对,但代价已经付过了。
它半年累计亏损超6亿、关停102家门店、约4000名员工离开,小程序在营门店从近400家缩到203家,两轮融资估值比巅峰预期缩水95%。
没打中(纯主观口味)→ 冷处理,不给热度,让网友替你说话。
野人先生这次就是标准答案:零回应、反涨粉、订单爆。
第二步,区分“吐槽”和“实质问题”。
涉及食品安全、欺诈等实质性质疑,装死就是钟薛高式的慢性自杀。
钟薛高对“烧不化”“添加剂”等质疑选择傲气回避,最终从40亿估值到破产拍卖、商标资产2110万被司法拍卖。
所以,装死只适用于“主观评价”层面,不适用于“实质硬伤”层面。
第三步,守住三条底线。
不硬刚、不扬言起诉——除非他针对同一商家持续发布三条以上负面或使用侮辱性言辞,法律才是底牌,平时一动就掉进“大企业欺负消费者”的叙事陷阱;
创始人个人IP与企业品牌脱钩——贾国龙事后承认“若能重来坚决不硬刚”,并明确提出“不再打造个人IP,退回来认真干活”,这是最贵的学费换来的认知;
把吐槽当免费消费者洞察——野人先生暴露的“28-38元定价 vs 冷冻奶浆预制原料、中央厨房蛋糕”的认知裂缝,比一条差评本身更值得管理层连夜开会。
进阶操作是借势转化:瑞幸式的“把批评者变成推荐官”是最高段位,但前提是品牌够强、有梗能接、经得起玩梗。
学不来的别硬学。
野人先生 图源:网络
基于这些,我有一个预判:罗永浩大概率不会以被打倒的方式收尾。
更可能到来的结局,是被大众遗忘而隐退。
这不是在咒他,注意力有代谢周期,这是每个网红的宿命。
罗永浩的优势在于他比谁都清楚这一点,所以他才会不断开炮、不断上保险、不断把自己放在十字路口。
他是在用争议对抗遗忘,而“不怕反噬”正是这套生存策略的前提。
只要骂声还在,他就还活着;哪天没人再骂他了,那才是他真正输掉的时候。
参考资料:
起点财经,《罗永浩,再也掀不起什么大风大浪》
新浪财经,《跟罗永浩“预制菜论战”过去1年了:西贝400家门店腰斩》
界面新闻,《苹果iPhone Duo遭黄牛爆炒,首发代抢标价9.9万元》
超聚焦,《罗永浩可能是所有品牌公关的“恩人”》
我是唐辰同学,关注互联网科技及AI新经济。
内容,未经许可,谢绝转载。
「唐辰同学」
钛媒体、36氪、老虎财经热榜
澎湃新闻2024年最澎湃创作者
老虎财经2024年度优秀专栏
河南日报·顶端新闻2024年度影响力作者
界面新闻优质榜单
老虎财经2024年度优秀专栏
腾讯新闻年度优质热问答主
2023搜狐新闻年度优质创作者
人人都是产品经理2023年度优秀作者
2023网易新闻年度内容合伙人
界面、36氪、钛媒体、澎湃、21财经、蓝鲸、老虎财经等平台专栏认证作者
风口上的黄酒:江浙沪之外的增量战
本报(chinatimes.net.cn)记者黄兴利 北京报道 不管是对接大商谈判,还是走访区域市场,浙江古越龙山绍兴酒股份有限公司副总经理、女儿红酿酒有限公司董事长柏宏的出差清单还在不断加长。谈及今年黄酒在资本市场受到关注,柏宏在10月22日举行的2026新消费产业大会期间接受《华夏时报》记者专访时指出,“资本关注是好事,但热度能不能持续,最终取决于企业基本面。
” 酒业历来是观察食品产业消费转型与渠道变革的核心窗口,消费者购物篮里的细微变化,最先体现在酒品动销、价格带与品牌格局之上。
当行业告别粗放铺货,转向争夺长期留存的消费心智,在这一轮全球酒业价值重估浪潮中,黄酒赛道是极具代表性的样本:行业体量偏小、全国化格局未定、大众消费认知仍待培育,既是短板,更是尚未充分挖掘的增量空间。
增量窗口与长期成色 黄酒板块近期在二级市场走出一波先扬后抑的行情。
9月资金集中进场拉动古越龙山、会稽山股价上行,古老酒种短暂站上消费风口,不过热闹没有持续太久,近期板块进入回调区间,市场分歧显现。
资本来去之间,也把一个核心问题抛给产业:短期行情能不能转化为品类升级的持久动力? 在接受本报记者采访中,柏宏对资本市场之于黄酒产业的意义给出了审慎判断:“资本市场关注黄酒,对产业和品牌是求之不得的好事,但关键在于能否持续。
”他直言,若热度如“冷热病”般来去匆匆,对产业和品牌而言也是挑战,“企业如果自己没做好,资本市场不会持续关注,这是相辅相成的。
” 与资本热度相呼应的,是整个消费端的结构性变化。
“在中国,一个家庭的消费者一年面对的品牌大概有1200个,但是他买到家里只有75个品牌。
”纽锐拓消费者指数首席业务增长官赵晖在10月22日举行的2026新消费产业大会上透露出一组数据:每年消费品的新增品牌占比一般在3成到4成,新品的存活率只有19%,80%的新品活不过一年,新品大量出现,消费者的决策会越来越重要。
赵晖指出,消费者购物篮正在重构,企业要用好集团全品类协同来承接更多需求空间;在平替与升级需求并存的价值重构下,应以更丰富的产品矩阵适配差异化消费诉求,在决策重构下,要以场景思维打造差异化渠道布局,覆盖日常采购、种草转化、即时消费、礼赠等多元场景。
酒业赛道的分化,正是这一轮消费变迁的缩影,白酒不再只盯渠道压货,而是转向终端动销与开瓶率,黄酒则借力高端化重估价值,路径不同,方向一致:规模扩张让位于价值深耕,竞争从“铺货能力”转向“留在购物篮里的能力”。
“当前酒业告别产能扩张、渠道驱动的传统增长模式,进入以消费者为核心的价值深耕时代。
消费已成为产业迭代的核心驱动力,行业唯有全面向C端转型、适配新消费趋势,才能穿越周期、实现高质量发展。
”中国酒类流通协会会长秦书尧在上述大会上如此指出。
不过,与白酒在存量盘里深度内卷不同的是,黄酒被市场认为仍有增量故事可讲。
在柏宏看来,规模以上黄酒企业总营收仅百亿元出头,料酒赛道约五百亿元,和白酒几千亿的盘子体量差了一个量级。
此外,他指出,绍兴黄酒占整个黄酒品类还不到三分之一,除江浙沪核心市场外,全国绝大多数区域都还是增量。
但增量市场不代表低烈度竞争。
随着资本热度升温,低度饮、气泡酒、网红款批量冒头,会稽山气泡黄酒“一日一熏”上市当年销售破亿元,是近年少有的流量单品,但行业内也注意到,这类产品后续普遍面临复购乏力的问题,根子多在口感适配不足。
柏宏表示,年轻化是黄酒品牌的必然要走的一条路,但不能把年轻化局限在单一产品上,低度、气泡这类轻饮新品,在起步阶段往往存在配方、口感上的短板。
他提及,行业当下普遍在优化配方,目标是打磨出口感更适配大众的产品,追求形成稳定复购。
渠道驱动全国化提速 流量或许可以快速引爆一款产品,却很难支撑一个品类长期走下去。
江浙沪之外的增量要落地,渠道是第一道关口。
值得关注的是,白酒行业进入深度调整,正在给黄酒带来一波确定的渠道红利。
大批白酒优质经销商生意收缩,开始向外寻找第二增长曲线,黄酒龙头企业也顺势积极开展全国化招商。
今年春糖期间,古越龙山举行西南市场招商启动会,设立西南分公司,对四川、重庆、云南、贵州、广西、西藏等市场进行整合,统筹运作。
会稽山也在今年密集对接国内头部白酒流通大商,包括河南茅五剑、四川盛世群运等长期运营茅台等名酒的经销商,围绕兰亭高端黄酒签署区域战略合作。
谈及与白酒大商合作,柏宏透露,女儿红在大商合作上的空间很大,原因在于古越龙山此前已与众多白酒大商建立合作基础,而女儿红作为后发品牌,在深度合作上更具灵活性与开拓余地。
据柏宏介绍,女儿红正密集对接全国性大商,其中,女性大商群体成为差异化突破口。
他举例称,今年9月,女儿红与中国酒业商业精英女性组织“芳樽荟”联名产品在邛崃发布,瞄准白酒行业女性大商的渠道资源。
黄酒主流价位长期困在中档大众区间,对标白酒百元价格带。
有白酒经销商曾对本报记者分析,制约黄酒发展的核心因素集中在消费基础与价格体系两个层面,一是黄酒的消费群体区域性强,消费习惯的培养需要漫长周期,二是黄酒价格带长期偏低,大众主流产品集中于百元以下及百元区间,高端价格带缺乏有效支撑。
正因如此,龙头企业开始主动向上突围,会稽山借力兰亭、古越龙山强化国酿,集体布局500元及以上价位,试图拉动品类价格带上行。
目前,高端线的增长已经在财报兑现,古越龙山2026半年报显示,国酿、青花醉高端系列营收同比增9.81%,青花醉增幅35.17%。
柏宏介绍,女儿红主力锁定100元至500元,主力集中在200元—300元。
他指出,古越龙山国酿、青花醉本质还是高端线,黄酒产业想要摊薄整体成本,核心还是要把几十元价位基础款的规模做起来,腰部产品持续起量,才是抬升整体毛利、分摊企业运营开支的关键。