17.5亿!友邦中汇中银三星集体“抄底”不动产,背后投资逻辑解密
最近两年,银行理财、国债、存款收益持续走低,不仅普通人理财难,手握万亿长期资金的保险公司,也陷入了“资产荒”困境。
为了破解收益下滑、期限错配的行业难题,一大批寿险公司开始抱团投资头部私募股权基金。
2026年9月,高瓴旗下最新一期旗舰基金嘉兴高麓纵合领航股权投资合伙企业(简称“高麓纵合”)完成募资落地,迎来三家背景完全不同的主力保险机构:友邦人寿、中银三星人寿、中汇人寿。

外资寿险、银行系寿险、国有寿险罕见同台出资,这不是一次普通的理财投资,而是整个保险行业在低利率周期里,一场公开、大规模的长期资产自救与突围试验。
险资为什么扎堆高瓴高麓系列基金?三类保险公司的投资诉求有何不同?这笔长期投资暗藏哪些普通人看不懂的机遇与风险?
先了解几个专业术语
1. LP(有限合伙人):简单说就是“出钱的人”,本文中即保险公司,只出资、不参与投资决策、不干涉基金运作,承担有限风险。
2. GP(普通合伙人):“管钱的人”,本文中为高瓴旗下专业机构,负责选项目、做投资、管投后、安排退出,掌握全部决策权。
3. 认缴 vs 实缴:工商公示的“认缴金额”是承诺出资总额,并非一次性打款;私募基金均为按需分期打款,项目需要资金时才通知机构缴款。
4. 久期:通俗理解为“资金的存放/使用周期”。
寿险公司收的保费,大多是10-30年的长期负债,需要匹配同样超长期的投资资产,否则会出现“短钱投长项目、长债配短资产”的错位风险。
5. 利差损:保险公司给客户承诺的保单利率,高于自身投资收益,长期会出现亏损,是寿险行业最大风险。
6. REITs:不动产公募上市通道,简单理解为“资产上市变现”,是这类基金重要的退出获利方式。
高麓集团由高瓴孵化,定位工业与物流不动产投资平台,底层资产聚焦长三角、大湾区核心城市圈标准仓储、智能制造厂房,租户覆盖新能源、半导体、汽车零部件等先进制造产业,主打“稳定租金现金流 + 资产增值退出”的不动产私募股权模式,底层资产持有周期普遍 8-12 年,恰好匹配寿险长周期负债特性。
一只基金,集齐三类顶级险资
2026年4月,高瓴在嘉兴设立全新私募股权基金——高麓纵合,基金总规模达17.5亿元,是高瓴“高麓系列”三期旗舰产品。
2026年9月,基金完成核心机构募资工商登记,三大寿险公司同步成为核心出资人。

这三家保险公司背景截然不同,代表了国内寿险行业的三大核心阵营:
友邦人寿:头部外资寿险,擅长全球长期资产配置,是高麓系列老投资人;
中银三星人寿:中国银行控股的银行系寿险,依托银行产业资源,风格稳健;
中汇人寿:中央汇金、保险保障基金背景的国有大型寿险,资金体量庞大、风控严格。
为什么三家完全不同的保险公司,会同时选中同一只基金?
表面是跟风头部机构、认可高瓴投研能力,核心是:当前市场上,靠谱、超长期、收益稳健、适配保险资金的优质资产,已经非常稀缺。
低利率环境下,传统理财、债券收益持续走低,险资必须开辟新的投资渠道。
值得注意的是:这已经是高瓴“高麓系列”第三只专门面向保险资金募资的私募基金。
从2023年至今,高麓系列逐步完成迭代,也清晰记录了险资投资偏好的变化。
高麓系列三期基金,如何一步步吸引保险资金?
高麓系列是高瓴专门为保险长期资金定制的私募股权基金集群,三期产品层层升级,募资范围、投资者结构、投资难度完全不同,普通人很难察觉其中的行业变化。
【图表1:高麓系列三大基金全维度对比表(公开权威工商数据)】
核心变化解读:
1. 从“小众试水”到“行业共识”:前两期只有外资、银行系险资参与,最新一期迎来国有大型险资入场,说明这套投资模式已经通过全行业风控检验。
2. 规模持续扩容:17.5亿元的三期基金,是目前系列最大体量,足以承接头部险资的大额长期配置需求。
3. 投资门槛更高、认可度更强:能同时拿下三类顶级险资的私募基金,在市场上极为少见,侧面印证险资对高瓴长期投研能力的认可。
三家保险公司投同一只基金,诉求完全不一样
很多读者会疑惑:既然是同一只基金,大家赚的钱一样,为什么说投资逻辑不同?
答案很简单:三家公司的资金来源、考核压力、风险底线、政策要求完全不同,看似相同的投资,实则是“同路不同心”。
友邦人寿:外资险资的“全球避险配置”
友邦是高麓系列的忠实老投资人,从一期直接跟投至三期,从未间断。
外资寿险的核心特点:不追求短期暴利,只追求长期稳定、穿越周期的收益。
在海外成熟市场,优质私募股权、实体产业资产,是大型保险资金的标配。
在国内固收收益持续下行的背景下,友邦通过高麓系列基金,布局硬科技、先进制造等优质长期股权资产,对冲利率下行风险,避免保单利差损,匹配自身超长期的寿险负债。
中银三星人寿:银行系险资的“资源协同配置”
背靠中国银行,是中银三星最大的优势。
不同于纯财务投资,中银三星的投资逻辑是“投资+产业联动”。
通过投资高瓴产业基金,提前对接优质实体企业、先进制造项目,联动母行的对公信贷、产业金融业务,既赚投资收益,又攒产业资源,一举两得。
中汇人寿:国有险资的“政策+久期双补位”
作为国有大型寿险,中汇人寿的投资不止看收益,更看重合规、稳健、服务实体、匹配久期。
传统债券资产期限短、收益低,无法匹配寿险10-30年的长期负债,存在巨大的久期缺口。
投资高麓纵合这类长期私募股权基金,既能拉长资产周期、化解利差损风险,又能将保险资金精准投向先进制造、实体经济,完全契合监管政策导向。
行业底层逻辑:为什么险资集体偏爱高瓴高麓系列?
市场上私募基金成千上万,为什么保险巨头扎堆选高麓系列?
我们可以总结为三个“无可替代”的核心优势:
第一,完美适配保险资金的“超长周期”
保险资金是市场上最稀缺的“耐心长钱”,最怕短期波动、最怕频繁换手。
高麓系列基金周期长、聚焦实体产业股权,不炒作短期热点,完全贴合险资的考核与负债特性。
第二,低利率时代的“收益突围出口”
十年前,险资靠买国债、信用债就能稳定盈利;如今固收收益持续走低,仅靠传统资产已经难以覆盖保单成本。
私募股权成为险资增厚收益、破解资产荒的核心突破口。
第三,监管政策放开,为险资铺路
近年来监管持续放宽保险资金权益投资比例限制,鼓励险资发挥长期资本优势、服务实体经济。
高麓系列聚焦硬科技、先进制造,完全符合政策导向,合规风险极低。
清醒认知:这场险资抱团投资,并非稳赚不赔
市场容易形成误区:巨头扎堆投资=零风险稳赚。
事实上,这类长期私募投资,暗藏普通人看不到的潜在风险。
1. 流动性极差,钱长期锁死
私募股权基金锁定期普遍5-10年,投资期间无法随时赎回、无法变现。
保险公司投入的资金,需要长期沉淀,中途无法灵活取用。
2. 产业周期存在不确定性
基金底层聚焦先进制造、硬科技产业,行业景气度、企业经营情况会随宏观周期波动,存在项目盈利不及预期、退出延期的可能。
3. 退出路径并非绝对通畅
这类基金的核心获利方式是项目上市、并购退出或REITs上市,但资本市场政策、上市门槛随时变化,没有绝对的退出保障。
4. 资本消耗更高
相比国债、存款,私募股权属于高等级权益资产,会消耗保险公司更多偿付能力资本,对企业风控能力要求更高。
险资投资的两大“甜蜜悖论”
悖论一:最长的钱,投了最不灵活的资产
险资是市场久期最长的资金,本该拥有最高的灵活性;但为了赚取长期稳健收益,主动放弃流动性,把资金长期锁定在私募股权中。
这是低利率环境下,险资被动做出的取舍。
悖论二:所有人看好的赛道,必然内卷加剧
随着国有、外资、银行系险资集体入场优质实体股权赛道,优质项目的投资成本会持续抬升,未来超额收益会逐步收窄,险资的投资难度只会越来越大。
不止是一次募资,是行业模式的迭代
友邦、中银三星、中汇人寿联合投资高麓纵合,看似是一次简单的机构募资事件,实则是中国寿险行业在低利率周期里的集体转型。
过去,险资靠固收资产躺赢;如今,资产荒成为常态,险资必须走出舒适区,依托头部私募机构的专业能力,扎根实体产业、布局长期股权。
高麓系列基金的迭代升级,见证了险资从“试水另类投资”到“主流配置另类资产”的全过程。
未来,这种“险资长钱+头部GP专业投研+实体产业赋能”的模式,会成为保险行业资产配置的新常态。
对于整个金融市场而言,险资的长期入局,不仅破解了自身的利差损与久期难题,也为中国硬科技、先进制造产业,注入了最稀缺、最稳定的长期耐心资本。
“黑色星期四”,两大原因曝光!
数据是个宝 数据宝 投资少烦恼 全球市场迎来“黑色星期四”。美股期货持续调整。
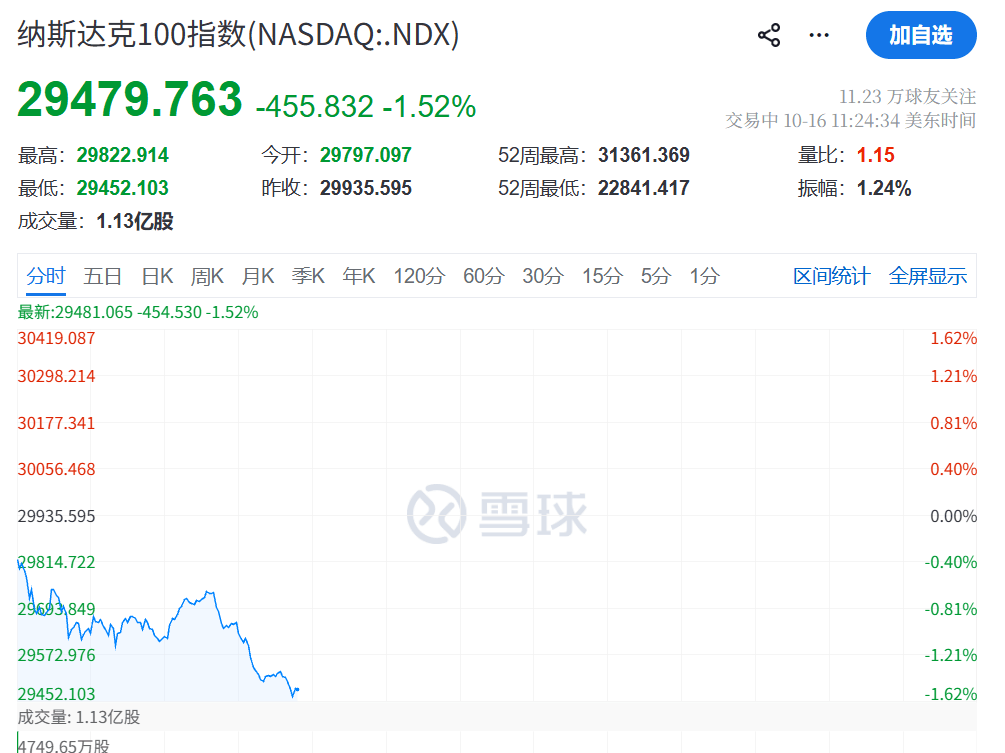
刚刚美股盘前,特斯拉大跌近5%,英特尔、超微电脑、戴尔科技、ARM、康宁等跌超4%,美光科技、闪迪、迈威尔科技跌超3%,英伟达、甲骨文、阿斯麦等跌超2%。
截至发稿,纳指期货跌幅扩大至1.81%,标普500指数期货跌1.03%。
今日午后,亚太、欧洲市场也集体跳水。
截至收盘,韩国KOSPI指数跌3.52%,日经225指数跌2.65%,沪指跌1.48%。
欧洲主要股指也普遍下跌,法国CAC40指数、德国DAX30指数、欧洲斯托克50指数跌超1%,英国富时100指数跌0.75%。
科技股集体下挫,SK海力士跌超5%,东京电子、铠侠、爱德万测试、软银集团跌超6%,三星电子跌超4%。
市场分析人士指出,全球股市大幅下挫主要受两重因素拖累:一是中东局势升级推升避险情绪,并扰动能源供应预期;二是投资者对AI交易可持续性的质疑再起,压制科技股估值和整体风险偏好。
两股力量叠加,进一步加剧了全球市场抛压。
当前,市场越来越担心,科技巨头在数据中心和计算能力方面的巨额支出可能需要更长时间才能产生回报;与此同时,今年股市的猛烈上涨也引发了对估值过高和AI泡沫风险的疑问。
随着全球科技巨头业绩陆续公布,这些财报将检验盈利能否支撑AI交易继续走在正轨上。
投资者正在强劲增长与行业扩张融资成本日益上升之间进行权衡。
机构:投资者重新评估AI相关资产 “市场基本上在告诉我们,我们已经从交易AI氛围和叙事,转向现在对何为盈利超预期设定相当高的门槛。
”巴克莱银行亚太股票衍生品销售主管卡安哈里·辛格在彭博电视上表示,这不仅体现在资本支出前瞻指引上,也体现在变现路径上。
KCM Trade首席市场分析师蒂姆·沃特雷说,目前市场对资本支出很难满意,“企业加大支出时市场担忧,缩减支出时市场也担忧,就像我们刚刚在特斯拉身上看到的那样。
在这种环境下,几乎不可能把握好平衡”。
星展银行高级利率策略师Eugene Leow表示,随着投资者重新评估AI相关资产,近期市场情绪明显趋于脆弱,对盈利能力和投资回报的态度也正变得更加谨慎。
以近期标准衡量,美债收益率仍处于高位,投资者可能希望通过增持美债避险,以对冲部分风险。
不过,摩根大通策略师认为,市场对AI基础设施融资供给的担忧有些过度。
随着投资者已大幅减仓,AI相关个股近期的下跌动能或将减弱。
由Nikolaos Panigirtzoglou带领的团队表示,对冲基金、趋势跟踪型投资者等大多已了结此前重仓的半导体头寸,其整体股票持仓指标也较9月中旬高点显著回落,这或将限制后续跌幅。
摩根大通称,科技行业今年产生的现金流较其资本开支高出约4000亿美元。
报告还提到,今年上市科技企业合计计划投入约1.8万亿美元用于投资与研发,其中小型AI基础设施厂商仅占800亿美元;如果融资困境迫使小企业缩减投入,大型企业可以承接这部分开支。
国际局势突变进一步打压市场 紧张的国际局势进一步打压了市场。
据CCTV国际时讯报道,伊朗伊斯兰革命卫队海军今日表示,从21日夜间到22日,有3艘船只在试图非法通过霍尔木兹海峡时触雷起火,另有4艘船只在波斯湾北部非法运输石油时被击中并起火。
伊朗伊斯兰革命卫队海军警告美国称,如果美方继续鼓励船只穿越布设了水雷的航道,伊朗的回应可能会扩展到地区内的美军基地。
市场对中东敌对行动升级可能打击供应的担忧加剧。
今日午后,国际油价加速上涨,截至发稿,WTI原油上涨2.91%,价格逼近100美元/桶;布伦特原油涨3.37%,价格突破112美元/桶。
来源:券商中国 声明:数据宝所有资讯内容不构成投资建议,股市有风险,投资需谨慎。
责编:周莎 校对:王蔚
郑玮刚履新,厦门轨道就出手了
文/乐居财经 曾树佳 厦门刚刚完成了一场百亿土拍。10月21日,厦门成功出让6宗地块,总成交价为108.7亿元,地块均为底价成交。
其中,华润置地竞得2宗地块、招商蛇口&象屿收获1宗地块;而厦门轨道则共计花了21.2亿元,将位于同安区12-21美林片区的三宗住宅用地,收入麾下。
此次厦门轨道的拿地主体,是厦门地铁上盖投资集团有限公司。
它由厦门轨道建设发展集团持股100%,是厦门地铁TOD板块的运营主体。
数据显示,截至2025年末,厦门地铁上盖投资集团的总资产为331.5亿元,所有者权益为19.68亿元;去年,其实现营收88.14亿元,净利润为7.9亿元,经营环节现金净流入量为-17.1亿元。
此前10月13日,这家主体平台刚完成工商变更,法定代表人由薛峰变更为郑玮。
早在9月28日,“海沧中心TOD锦悦MALL”招商发布会上,郑玮就以该平台新任负责人身份出现。
郑玮现年50岁,在厦门的地产圈内,有着丰富的履历。
早年间,他曾在厦门禹州集团、明发集团担任总经理助理,也曾任万科中部事业部副总经理。
后来进入国贸系,他的职位一步步进阶,历任厦门国贸控股建设开发有限公司总经理助理、副总经理、常务副总经理、总经理,此后又当上了国贸地产集团总经理。
2023年7月,厦门国贸房地产有限公司宣布,任命郑玮为公司董事长,直至近日退任,他掌舵的时间,大概有三年多。
他在任期间,正逢行业进入深度调整期,厦门国贸房地产有限公司的业绩,也算稳定。
2023年至2025年,它的全口径销售金额,分别为516.39亿元、362.33亿元、316.3亿元;权益销售金额则分别为274.79亿元、241.23亿元、213.64亿元。
这位地产老将,从国贸系转到了到厦门轨道,被外界视为厦门国资地产能力重新配置的信号。
厦门轨道自言,TOD业务是集团服务城市发展大局、支撑轨道交通可持续发展的重要战略抓手。
在此战略背景之下,自然也需要郑玮这样一位地产老将。
其TOD业务的开发模式,原以合作开发为主,近年已转为以独立开发为主。
目前已完工站城一体化项目,包括水晶地铁公元、湿地公园TOD·璞瑞等7个项目。
其中,参股开发项目4个,合作方以厦门市属企业为主。
截至2025年末,它参股开发的项目合计已投资143.84亿元,已回笼资金163.82亿元;独立开发项目3个,均已完工在售,项目合计已投资225.80亿元,已回笼资金182.42亿元。
而在建、拟建项目,则需继续投入资金。
例如,七星湾TOD、海沧中心TOD·璞盛等4个项目,预计总投资合计为196.53亿元,截至2025年末已投资152.87亿元,已回笼资金70.15亿元。
此外,其拟建海沧东屿等3个项目,预计总投资合计为83.77亿元,截至2025年末已投资47.34亿元,均主要为拿地成本。
TOD项目投资,具有规模较大,但资金回笼较为缓慢的特点,因此拥有充足的开发经验,尤为重要。