全球最诡异神秘的地方:百慕大三角之谜至今无法解释
百慕大三角地处北美佛罗里达半岛东南部,具体是指由百慕大群岛、美国的迈阿密和波多黎各的圣胡安三点连线形成的一个东大西洋三角地带,每边长约2000千米。
由于这片海域常发生人们用现有的科学技术手段,或按照正常的思维逻辑及推理方式难以解释的超常现象,因而到了近现代时,它已成为那些神秘的、不可理解的各种失踪事件的代名词。
人类历史上第一个涉险经历百慕大三角的人物,是世界上著名的航海家哥伦布。
他的船队在靠近百慕大时,海面上突然刮起狂风,船只好像航行在峡谷之间,几乎看不见天日。
有丰富航海经验的哥伦布急令船队掉转航向,向佛罗里达海岸靠去,以避开这股凶猛的暴风。
令哥伦布感到惊奇的是,此时船上所有的导航仪器全部失灵,舵手和水手们晕头转向,无法辨清方向。
还算他们运气好,最终船队歪歪扭扭地从波峰浪谷间摆脱了危险。
事后检查,船上的磁罗盘的指针方向已从正北方往西北偏离了36°。
关于船只和海员在百慕大三角连人带船神秘失踪的事件,最早的记载是在1840年。
当时,一艘由法国起航的船只罗莎里号,运载大批香水和葡萄酒,行驶到古巴附近失去联络。
数星期后,海军在百慕大三角海域内发现了罗莎里号,船只没有任何的损坏痕迹,船上空无一人,所有船员如同人间蒸发了一样。
但是货舱里的货物均完整无缺,而且水果仍很新鲜。
可是,为什么船上的水手都失踪了,没有人能够解答,船上唯一幸存的生物就是一只饿得半死的金丝雀。
到底船上发生了什么,没有人知道。
从此之后,类似的失踪事件在百慕大三角频频发生。
为什么当年大火的百慕大、尼斯湖水怪,现在没人聊了?
十几年前地摊杂志、贴吧、论坛里最火的三大未解之谜:百慕大三角、尼斯湖水怪、复活节岛石像,曾经是一代人的神秘启蒙。
如今热度几乎销声匿迹,不是奇观消失,而是**信息透明+科学考证,一层层戳破了当年渲染出来的神秘感**。
百慕大三角:纯粹被媒体夸大出来的“死亡海域”
传说:飞机船只进入这片海域就会罗盘失灵、凭空消失,穿越时空,被外星文明掳走。
真相:
1. 这片海域本身是繁忙航道,大西洋飓风多发,海水深、洋流复杂,确实容易发生海难。
但**失事概率和大西洋其他海域没有显著区别**,并没有更高的失踪率。
美国海岸警卫队、相关海事机构从来没有承认过这里有特殊异常。
2. 故事源头是作家**查尔斯·伯利兹**在1974年写的畅销书《百慕大三角》。
他刻意筛选案例:只讲出事的船,不提大量平安通过的;篡改事故时间、天气,把普通风暴沉船包装成离奇失踪。
后续很多故事都是这本书不断二次加工、添油加醋传出来的。
3. 很多所谓“消失又重现”的诡异案例,事后查证要么是编造,要么是把不同事故强行拼接。
> 简单一句话:**百慕大不是神秘禁区,是文学创作造就的网红传说。
**
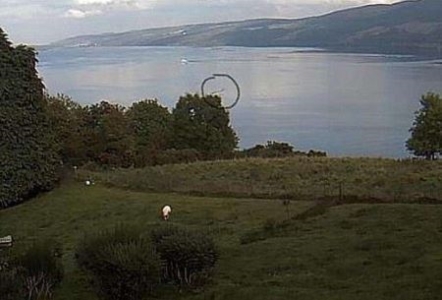
尼斯湖水怪:一张照片撑起几十年流量
传说:苏格兰尼斯湖深处藏着巨大史前水生怪物,很多人拍到水面巨大黑影,怀疑是存活的蛇颈龙。
真相:
1. 最核心证据,那张流传全世界的水怪头部照片,在1994年被当事人亲口承认造假:用玩具潜水艇+木头做的假模型拍出来的。
2. 几十年间大量声呐扫描、水下探测,没有找到任何大型未知生物。
尼斯湖水体营养有限,根本无法长期供养大型巨兽。
3. 绝大多数目击,只是水面浮木、水鸟、漩涡,再加上心理暗示,被人脑补成巨兽。
很多“视频”都是后期剪辑或者拍摄错觉。
当然,至今还有少量爱好者坚持相信,但**没有任何可重复、可验证的实物证据**。
复活节岛石像:没有外星人,是古人类硬核工程
传说:孤岛上面巨大石像,重达几十吨,原始岛民没有轮子、起重工具,不可能搬运,只能是外星人留下的遗迹。
真相:
考古复原了搬运方法:
- 石像不是原地雕刻,很多在采石场完成后,用绳索、原木滚木,**像不倒翁一样左右摇晃拖动**,慢慢挪到海边;实验复原,几十个人就能移动一尊石像。
- 岛民曾经砍伐岛上树木,制造滚木,过度砍伐最终造成岛屿生态崩溃,文明衰落。
这才是复活节岛真正的故事,不是外星黑科技。
石像的意义是祖先崇拜,是部落纪念逝去先辈的雕像。
那为什么当年火遍全国,现在没人讨论了?
### 1. 当年信息渠道太少,杂志是主要科普来源
2000年代前后,互联网不发达,大家获取知识主要靠《奥秘》《飞碟探索》这类书刊。
这类刊物要卖书,天然偏爱猎奇故事,倾向放大神秘说法,很少把辟谣文章放出来。
一个故事反复转载,越传越玄。
### 2. 互联网普及,普通人能查到一手资料
现在任何人都可以搜到原始论文、考古报告、当事人采访。
谣言很难闭环,编造的细节一查就漏洞百出。
自媒体也没法简单拿老故事反复收割流量。
### 3. 大众审美变化,猎奇玄学不再吃香
早年大家喜欢“外星、超自然、史前黑科技”这类脑洞;现在大家更爱看真实考古、自然科普。
未解之谜IP没有新的硬核证据,只能反复炒几十年前的旧故事,新鲜感耗尽。
### 4. 很多当年的“铁证”陆续被实锤造假
照片造假、案例篡改、采访伪造,一个个核心证据崩塌。
当支撑传说的根基没了,神秘感自然就没了。
## 补充:并不是所有“旧未解之谜”都完全解开
还有不少自然、考古谜题依旧存在,但是现在科学界区分得很清楚:**未知 ≠ 超自然/外星人**。
遇到暂时解释不了的现象,不会直接跳到外星、时空穿越这种结论,而是等待更多证据。
如果你需要,我可以把这段改成适合短视频口播文案。
标普诡异分化!隔夜三分之二成分股上涨仍跌1.5%,对冲基金遭遇2011年以来最惨一日
美股市场周四上演罕见分裂行情:标普500指数下跌1.5%,纳斯达克100指数重挫逾3%,但同时有三分之二的标普成分股收涨——两组数据同时为真,折射出AI交易高度集中所引发的结构性撕裂。高盛交易员Matthew Kaplan在报告中将这一天定性为"值得记录的异常日"。
根据高盛Prime经纪数据,旗下跟踪对冲基金多空表现的指标组合GSTHVIPP当日下跌约4.2%,创下2011年8月美国失去AAA评级以来的最大单日跌幅,月内累计跌幅已扩大至10.4%。
基本面多空基金、系统性基金、多策略基金当日无一幸免,全线亏损。
与此同时,美债大幅上涨,10年期美债收益率单日下行约15个基点,创逾一年最大单日降幅。
AI驱动的抛售迫使投资者重新评估长期增长预期,资金加速涌入避险资产,债券再度发挥对冲功能。
指数遮盖真相:AI集中度造就"两个市场" 周四的市场走势之所以诡异,根本原因在于指数构成的极度集中。
高盛数据显示,标普500共有335只成分股当日收涨,占比约三分之二,而指数整体仍下跌1.5%。
Kaplan指出,这是"自上世纪90年代以来,标普500市场广度与指数表现之间差距最大的一次"。
与此同时,155只成分股出现2倍标准差及以上的异常波动,为2025年5月以来最高。
当日涨幅居前的个股清一色是防御性板块:Allegion大涨11%,Roper上涨9.7%,General Mills上涨8%,Nasdaq Inc.上涨7.5%,CSX上涨6.8%,American Water Works上涨6.3%,Procter & Gamble上涨5.6%。
谷物和日用品股票走出近似"迷因股"的行情,折射出市场的极度失序。
上一次超过这一数量的标普成分股出现2倍标准差波动,是2025年5月12日的197只——那是一次释然式反弹,而本次则是一场伪装成分散的集中清仓。
对冲基金全线溃败:多空两腿同时被打 对冲基金在周四遭遇了罕见的"双杀"困境。
根据高盛Prime经纪部门截至盘中的数据,基本面多空基金下跌1.1%,系统性基金下跌1.2%,多策略基金下跌1.4%,且均在尾盘进一步扩大跌幅。
所谓的组合多元化,在这一天几乎失去意义。
症结在于仓位的高度同质化。
此前,对冲基金空头杠杆已接近五年高位,同时以创纪录的速度抛售科技股;多头端高度集中于AI相关标的,空头端则覆盖其他大多数资产。
一旦AI板块出现集中抛售,多空两腿同时受损,损失相互叠加。
GSTHVIPP组合当日下跌4.2%,仅次于2011年8月8日——当时美国主权评级刚遭下调,该指标单日跌幅为8.26%。
这一参照系,并非对冲基金乐于重温的历史。
美债大涨:AI退潮,国债受益 AI资本支出叙事的动摇,直接推动资金涌入美国国债。
10年期美债收益率周四单日下行约15个基点,为逾一年来最大单日波动。
Kaplan援引高盛单一Delta交易台负责人Rich Privorotsky的观点指出:AI企业每削减一美元资本支出,就意味着少发行一美元债券,而AI相关债务与美国国债本身争夺的是同一批久期买家。
当日,AI相关信用违约互换(CDS)价格急升,Meta的CDS因更高资本支出计划创历史新高,而特斯拉的CDS则因支出削减预期同样攀升,两者形成鲜明反差,进一步印证了市场对AI资本支出可持续性的深层质疑。
从技术面看,10年期美债收益率收盘跌破高盛模型中CTA(趋势追踪策略)的短期触发阈值5.02%。
高盛测算显示,若市场走势持平,趋势追踪基金未来一周将净买入约187亿美元的债券期货,未来一个月买入规模可达780亿美元;若债市出现2倍标准差的上涨,对应数字则分别跳升至420亿美元和2960亿美元。
债券的"对冲功能"正在加速回归。
财报未能稳住阵脚:AI篮子较高点已回撤23% 本周市场的多头逻辑,原本寄望于科技公司财报提振信心。
这一预期仅维持了一天。
周三财报季开局尚算顺利,但Meta和Lam Research周四未能延续正面势头,尤其是Meta,一夜之间从"AI救世主"变为负自由现金流的负面案例,其CDS迅速创下历史新高。
高盛AI篮子指数GSTMTAIP目前较6月高点已回撤23%,与此前7月触底前的跌幅相当。
彼时,该篮子指数的最大回撤为23.9%。
从绝对水平来看,该指数已回到4月底的交易区间。
目光转向下周,超大型科技公司的财报将成为下一个关键节点——市场等待确认,7月的反弹能否得到重演。
动能策略归零:历史规律是否仍然适用? 高盛高贝塔动能组合GSPRHIMO的走势,是本轮AI交易退潮最直观的资产。
该组合在6月高点时年内涨幅约达70%,周四的跌势令其年内涨幅归零,下跌驱动力来自与AI高度相关的多头端。
月内跌幅已达13.65%,为高盛追踪该指标以来最深的单月回撤。
Kaplan指出,历史数据显示,类似的动能大幅回撤往往是较佳的入场时机。
在2021年以来的13次月内回撤超过10%的案例中,中位数前瞻回报为:一周后+4.77%,一个月后+4.20%,三个月后+16.41%,三个月胜率达77%。
然而,两个重要警示不容忽视。
第一,本次回撤幅度为历史最深。
第二,最近一次可类比的情形出现在2026年7月初,此后动能策略在随后一个月又下跌15.4%,六个月内累计再跌25.8%;2026年3月的情况同样不容乐观,六个月后跌幅达11.7%。
"逢低买入动能"的信号,近期可靠性已明显下降。
买盘缺席:防御股自发上涨,无人主动布局 周四的防御股反弹,并非来自主动轮动。
高盛交易台数据显示,当日整体订单流呈净卖出状态,买卖比例较卖出方向偏斜9.6%。
Kaplan的描述是"零进攻迹象"——防御性板块的上涨,是在没有任何主动买入的情况下自发完成的,更多反映的是板块此前仓位极轻,而非投资者对这些资产产生了新的热情。
与此同时,高盛S&P除AI指数(SPXXAI)月内已跑赢标普500达6个百分点,与后者的历史差距正在快速收窄。
Kaplan还提示了一个颇为引人注目的数据:标普500中目前有45%的成分股对指数呈负贝塔——对这近半数的个股而言,指数下跌反而是好消息。
市场正在悄然分化为两个截然不同的生态:一个是AI集中度极高、波动剧烈的旧逻辑,另一个是与AI脱钩、稳步收复失地的新格局。
下周超大型科技公司的财报,将决定这场分化走向何方。
怎样区分辣椒油和辣椒精?为了自己的身体着想,最好提前了解
#怎样区分辣椒油和辣椒精?为身体着想,提前了解更安心 在烹饪领域,辣椒油与辣椒精是两种极易混淆的调味品,二者成分、用途及适用场景截然不同,若缺乏正确区分,不仅可能影响菜肴口感,更可能对身体健康造成潜在风险,尤其对注重饮食健康、需长期食用调味品的群体而言,提前了解二者的差异更为关键,以下从核心成分、适用场景、健康影响三个维度展开区分,帮助大家在烹饪中规避误用风险。从成分构成来看,二者本质差异十分明确。
辣椒油由辣椒经过充分浸泡、出油、高温加工制成,核心成分以物理提取的辣椒籽、辣椒油籽及油脂为主,辅以微量辣椒素、辣椒红碱等,风味浓郁醇厚,香气持久,几乎不含人工添加成分;而辣椒精则是辣椒经过物理研磨、高温浓缩后提取的浓缩液体,核心成分为浓缩的辣椒素与辣椒红碱,部分提取工艺中可能残留微量辣椒籽等天然成分,整体呈现刺激性更强的浓烈香味,无油脂凝固定型。
这种成分差异直接决定了二者的使用场景差异:辣椒油适配重油调味、家常炒制等场景,需保留油脂以提升菜肴香泽感;辣椒精则更适合快蘸调味、突出辛辣功效的场景,需减少油脂添加规避刺激感。
从健康适配性来看,二者对身体的潜在影响存在明显区别,这也是为健康把关的核心依据。
辣椒油因以油脂为核心成分,油脂属脂类,正常烹饪用油符合国家安全标准,适量摄入不会造成健康负担,反而能通过油脂的传导作用为菜肴增添香气,适合长期食用,对身体无明显刺激;而辣椒精成分中辣椒素含量较高,本身具有一定刺激性,过量摄入可能引发口腔刺痛、咽喉不适,长期大量食用更易加重身体炎症反应,尤其对消化系统敏感、体质特殊的人群,存在引发不适的风险,因此需严格控制使用量,仅用于风味提升而非持续过量摄入。
为了自身健康,在烹饪调味时需提前明确使用对象,优先选择符合标准的辣椒油用于常规调味,减少辣椒精的使用频率与用量,既保障菜肴口感适宜,也能降低对身体的不适风险。
合理把握二者的使用场景与用量,才是兼顾美食体验与健康安全的稳妥选择。