ETF收盘解读 | 冲高回落,卫星、军工相关ETF领涨
市场快评:A股早盘普遍反弹,但午后明显冲高回落,市场修复持续性有待加强。
早盘普涨未能延续,主要指数尾盘转弱,当前市场仍以事件驱动的结构轮动为主,军工、低空经济以及房地产成为主要修复方向。
两市成交额近1.57万亿元,较上一交易日缩量767亿,个股涨跌比3301:2128,申万一级行业涨跌比22:9。
化纤行业、航天军工、林木、汽车零部件、房地产领涨,生物科技、办公用品、摩托车、文化传媒领跌。
卫星、军工、汽车、畜牧养殖相关ETF领涨
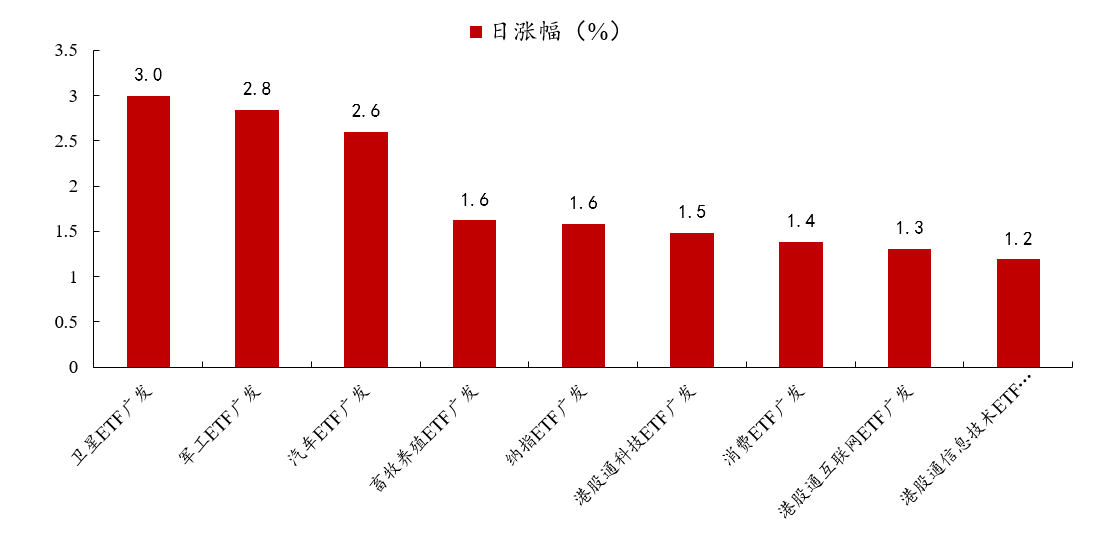
ETF行情:卫星、军工、汽车、畜牧养殖相关ETF领涨
军工航天:事件催化
【相关ETF】#卫星ETF广发(512630)
#军工ETF广发(512680)
【速递】珠海航展预期升温叠加商业航天密集发射。
(1)本届航展将于12月7日至13日举办,参展装备超3000件,多型新型主战装备将首次亮相,同时新增无人机与反无人体系化展演,进一步提升市场对航空装备升级及军工产业发展的关注。
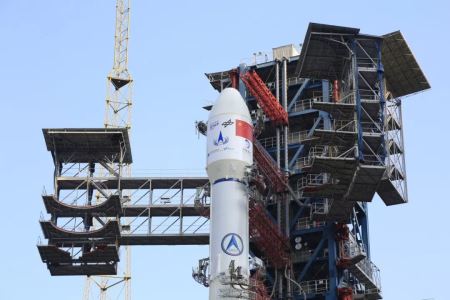
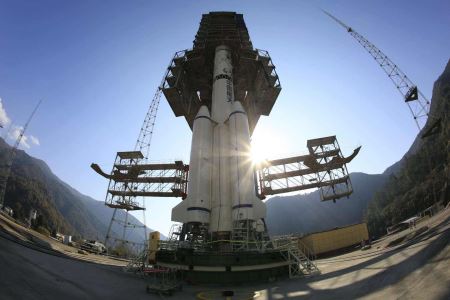
(2)10月14日,国内某商业航天企业成功完成“一箭十星”发射任务,其中8颗卫星将开展太空算力等相关技术验证,叠加近期低轨卫星互联网持续组网,商业航天产业化进程进一步推进。
航展事件催化与卫星发射进展形成共振,有望带动军工装备、卫星制造及相关配套产业链发展。
汽车:新产品催化
【相关ETF】#汽车ETF广发(159512)
#汽车零部件ETF广发(512740)
【速递】海外汽车龙头新车型发布,叠加海外需求增长,板块表现较好。
(1)10月16日,某海外新能源汽车龙头正式发布新一代超级跑车,展示利用推进器实现短暂腾空、空中翻转等技术,进一步提升市场对汽车技术创新及低空经济相关产业链的关注。
(2)9月我国新能源汽车出口57.1万辆,同比增长157.2%。
新车型发布叠加海外需求增长迅速,有望进一步拓宽汽车零部件企业在智能化等领域的业务发展空间。
畜牧养殖:产能去化加速
【相关ETF】#畜牧养殖ETF广发(512450)
【速递】生猪产能持续去化叠加政策调控,猪周期修复预期逐步增强。
(1)9月能繁母猪存栏环比下降0.86%,其中中小散养殖户降幅达2.47%,行业产能持续收缩。
(2)近期生猪价格维持低位,养殖企业经营持续承压,叠加政策引导产能优化,有望推动低效率产能进一步退出。
随着能繁母猪存栏下降逐步向未来生猪供给传导,2027年行业供需格局及盈利改善预期有所增强,带动畜牧养殖板块表现。
后市展望: 继续再平衡,提升内需权重
缩量环境下,风险偏好尚未修复;前期连续调整后,市场存在较强的反弹需求,军工及房地产等事件驱动方向获得阶段性资金关注,但指数冲高回落表明市场承接仍然不足。
短期,科技产业存在分歧,美国某模型公司营收增速存在放缓的担忧,叠加美国某AI算力租赁公司存在信用违约风险,加剧资本市场对AI产业趋势的担忧。
当前市场仍处在“长叙事未破、新叙事未出、拥挤度初步缓和”背景下,基准路径仍是“反弹—高波震荡”。
盈利层面,虽然全A盈利领先指标仍指向年末见顶,但现实斜率已经开始放缓;盈利压力下政策刺激有望接力,地产及地产链的重要性正在提升,“929”新政下,市场对地产及地产链更加积极,未来更可能看到多批次、渐进式、组合式政策不断累积。
结构上建议关注:
(1)红利板块:节后市场风偏收紧,观望情绪抬升。
面对科技板块的大幅波动,红利资产凭借低波等属性相对占优。
【产品】#港股通红利ETF广发(520900)、#银行ETF广发(512410)、#电力ETF广发(159611)
(2)消费:近期,“929”新政组合拳出击,新一轮稳增长序幕开启。
本轮政策刺激重点转向内需,研究出台稳定房地产市场、促进就业增收等政策措施,其中房地产贴息政策最为亮眼。
在政策刺激下,内需重要性提升,消费板块或将迎来估值分位修复及弹性提升。
【产品】#恒生消费ETF广发(159699)、#可选消费ETF广发(159936)、#消费ETF广发(560680)
(3)医药:AI for science 会显著加速创新药研发的发现与临床前阶段,并有望提高临床成功率。
AI正把高维、高成本、长周期的试错,变成更可计算、可搜索、可闭环的工程流程,它让临床前时间缩短数年,让候选分子质量更高,从而提升整体“有效研发速率”。
【产品】#港股创新药ETF广发(513120)、#创新药ETF广发(515120)、#恒生生物科技ETF广发(159169)
数据来源:Wind,时间截至20261016。
风险提示:
以上内容仅供参考,不构成任何投资建议或保证。
观点和分析仅代表材料制作时结合当时市场作出的分析判断,随着市场行情等因素变化,上述判断可能发生改变。
基金有风险,投资需谨慎。
以上内容仅供参考,不构成本公司任何业务的宣传推介材料、投资建议或保证,也不作为任何法律文件。
观点和分析仅代表材料制作时结合当时市场作出的分析判断,随着市场行情等因素变化,上述判断可能发生改变。
上述基金投资于证券市场,投资者在投资本基金前,需充分了解本基金的产品特性,并承担基金投资中出现的各类风险。
上述基金由广发基金管理有限公司发行与管理,代销机构不承担产品的投资和兑付责任。
投资前请认真阅读上述基金基金合同和招募说明书等法律文件,充分了解本基金详情及风险特征。
上述基金是股票型基金,风险与收益高于混合型基金、债券型基金与货币市场基金,具体风险评级结果以基金管理人和销售机构提供的评级结果为准,请投资者选择符合风险承受能力、投资目标的产品。
基金有风险,投资须谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。
据此操作,风险自担。
特朗普:伊朗编假袭击、埋假水雷,就为把油价炒上去
2026年10月23日,美国总统特朗普就国际油价飙升公开表态,原话是:“伊朗编造虚假的袭击、布雷及其他各种事件,以推高油价。”他直指德黑兰在中期选举前故意制造“假袭击”和“假水雷”消息,人为操纵市场,但这番指控目前没有任何独立证据支持。
这番话不是随口一说,而是被逼近100美元/桶的布伦特原油逼出来的。
当天油价日内涨幅一度达4%,中东胡塞武装袭击沙特、伊朗封锁霍尔木兹海峡的风险溢价已经拉满,特朗普急需一个替罪羊来稳住选民情绪。
把油价上涨的锅全扣在伊朗“造假”头上,这招数太熟悉了。
美国自己控制不住中东乱局,又不想承认无能,只能把经济账包装成对手的阴谋论,用嘴炮代替航母去平抑物价。
伊朗那边也没闲着,直接定性是“美以侵略导致动荡”,双方隔着舆论场互怼。
但市场只看结果不看口水,只要霍尔木兹海峡的船不敢走,特朗普喊破喉咙也压不下那4%的涨幅。
所谓“假水雷”的说法,恰恰暴露了白宫的心虚。
真要是假的,美军早就公布扫雷视频打脸了,哪用得着总统亲自下场搞口头定罪?拿不出证据的指控,本身就是一种政治表演。
中期选举在即,加油站的价格牌比任何外交辞令都更能决定选票流向。
特朗普现在不是在跟伊朗博弈,是在跟自己的选情赛跑,油价每涨一美元,他的焦虑就多一分。
最讽刺的现实是:当超级大国只能用“造谣”来解释油价时,说明它连定价权都快丢了。
以前是美国放话油价跌,现在是美国喊冤油价涨,攻守之势早就变了。
别盯着伊朗有没有埋雷,该看的是美国还能不能兜底。
当霸权连自家油箱都加不满时,再狠的狠话也只是给国内通胀打的麻药,药效过了,疼的还是自己。
标普诡异分化!隔夜三分之二成分股上涨仍跌1.5%,对冲基金遭遇2011年以来最惨一日
美股市场周四上演罕见分裂行情:标普500指数下跌1.5%,纳斯达克100指数重挫逾3%,但同时有三分之二的标普成分股收涨——两组数据同时为真,折射出AI交易高度集中所引发的结构性撕裂。高盛交易员Matthew Kaplan在报告中将这一天定性为"值得记录的异常日"。
根据高盛Prime经纪数据,旗下跟踪对冲基金多空表现的指标组合GSTHVIPP当日下跌约4.2%,创下2011年8月美国失去AAA评级以来的最大单日跌幅,月内累计跌幅已扩大至10.4%。
基本面多空基金、系统性基金、多策略基金当日无一幸免,全线亏损。
与此同时,美债大幅上涨,10年期美债收益率单日下行约15个基点,创逾一年最大单日降幅。
AI驱动的抛售迫使投资者重新评估长期增长预期,资金加速涌入避险资产,债券再度发挥对冲功能。
指数遮盖真相:AI集中度造就"两个市场" 周四的市场走势之所以诡异,根本原因在于指数构成的极度集中。
高盛数据显示,标普500共有335只成分股当日收涨,占比约三分之二,而指数整体仍下跌1.5%。
Kaplan指出,这是"自上世纪90年代以来,标普500市场广度与指数表现之间差距最大的一次"。
与此同时,155只成分股出现2倍标准差及以上的异常波动,为2025年5月以来最高。
当日涨幅居前的个股清一色是防御性板块:Allegion大涨11%,Roper上涨9.7%,General Mills上涨8%,Nasdaq Inc.上涨7.5%,CSX上涨6.8%,American Water Works上涨6.3%,Procter & Gamble上涨5.6%。
谷物和日用品股票走出近似"迷因股"的行情,折射出市场的极度失序。
上一次超过这一数量的标普成分股出现2倍标准差波动,是2025年5月12日的197只——那是一次释然式反弹,而本次则是一场伪装成分散的集中清仓。
对冲基金全线溃败:多空两腿同时被打 对冲基金在周四遭遇了罕见的"双杀"困境。
根据高盛Prime经纪部门截至盘中的数据,基本面多空基金下跌1.1%,系统性基金下跌1.2%,多策略基金下跌1.4%,且均在尾盘进一步扩大跌幅。
所谓的组合多元化,在这一天几乎失去意义。
症结在于仓位的高度同质化。
此前,对冲基金空头杠杆已接近五年高位,同时以创纪录的速度抛售科技股;多头端高度集中于AI相关标的,空头端则覆盖其他大多数资产。
一旦AI板块出现集中抛售,多空两腿同时受损,损失相互叠加。
GSTHVIPP组合当日下跌4.2%,仅次于2011年8月8日——当时美国主权评级刚遭下调,该指标单日跌幅为8.26%。
这一参照系,并非对冲基金乐于重温的历史。
美债大涨:AI退潮,国债受益 AI资本支出叙事的动摇,直接推动资金涌入美国国债。
10年期美债收益率周四单日下行约15个基点,为逾一年来最大单日波动。
Kaplan援引高盛单一Delta交易台负责人Rich Privorotsky的观点指出:AI企业每削减一美元资本支出,就意味着少发行一美元债券,而AI相关债务与美国国债本身争夺的是同一批久期买家。
当日,AI相关信用违约互换(CDS)价格急升,Meta的CDS因更高资本支出计划创历史新高,而特斯拉的CDS则因支出削减预期同样攀升,两者形成鲜明反差,进一步印证了市场对AI资本支出可持续性的深层质疑。
从技术面看,10年期美债收益率收盘跌破高盛模型中CTA(趋势追踪策略)的短期触发阈值5.02%。
高盛测算显示,若市场走势持平,趋势追踪基金未来一周将净买入约187亿美元的债券期货,未来一个月买入规模可达780亿美元;若债市出现2倍标准差的上涨,对应数字则分别跳升至420亿美元和2960亿美元。
债券的"对冲功能"正在加速回归。
财报未能稳住阵脚:AI篮子较高点已回撤23% 本周市场的多头逻辑,原本寄望于科技公司财报提振信心。
这一预期仅维持了一天。
周三财报季开局尚算顺利,但Meta和Lam Research周四未能延续正面势头,尤其是Meta,一夜之间从"AI救世主"变为负自由现金流的负面案例,其CDS迅速创下历史新高。
高盛AI篮子指数GSTMTAIP目前较6月高点已回撤23%,与此前7月触底前的跌幅相当。
彼时,该篮子指数的最大回撤为23.9%。
从绝对水平来看,该指数已回到4月底的交易区间。
目光转向下周,超大型科技公司的财报将成为下一个关键节点——市场等待确认,7月的反弹能否得到重演。
动能策略归零:历史规律是否仍然适用? 高盛高贝塔动能组合GSPRHIMO的走势,是本轮AI交易退潮最直观的资产。
该组合在6月高点时年内涨幅约达70%,周四的跌势令其年内涨幅归零,下跌驱动力来自与AI高度相关的多头端。
月内跌幅已达13.65%,为高盛追踪该指标以来最深的单月回撤。
Kaplan指出,历史数据显示,类似的动能大幅回撤往往是较佳的入场时机。
在2021年以来的13次月内回撤超过10%的案例中,中位数前瞻回报为:一周后+4.77%,一个月后+4.20%,三个月后+16.41%,三个月胜率达77%。
然而,两个重要警示不容忽视。
第一,本次回撤幅度为历史最深。
第二,最近一次可类比的情形出现在2026年7月初,此后动能策略在随后一个月又下跌15.4%,六个月内累计再跌25.8%;2026年3月的情况同样不容乐观,六个月后跌幅达11.7%。
"逢低买入动能"的信号,近期可靠性已明显下降。
买盘缺席:防御股自发上涨,无人主动布局 周四的防御股反弹,并非来自主动轮动。
高盛交易台数据显示,当日整体订单流呈净卖出状态,买卖比例较卖出方向偏斜9.6%。
Kaplan的描述是"零进攻迹象"——防御性板块的上涨,是在没有任何主动买入的情况下自发完成的,更多反映的是板块此前仓位极轻,而非投资者对这些资产产生了新的热情。
与此同时,高盛S&P除AI指数(SPXXAI)月内已跑赢标普500达6个百分点,与后者的历史差距正在快速收窄。
Kaplan还提示了一个颇为引人注目的数据:标普500中目前有45%的成分股对指数呈负贝塔——对这近半数的个股而言,指数下跌反而是好消息。
市场正在悄然分化为两个截然不同的生态:一个是AI集中度极高、波动剧烈的旧逻辑,另一个是与AI脱钩、稳步收复失地的新格局。
下周超大型科技公司的财报,将决定这场分化走向何方。